

すべてのオプションガイド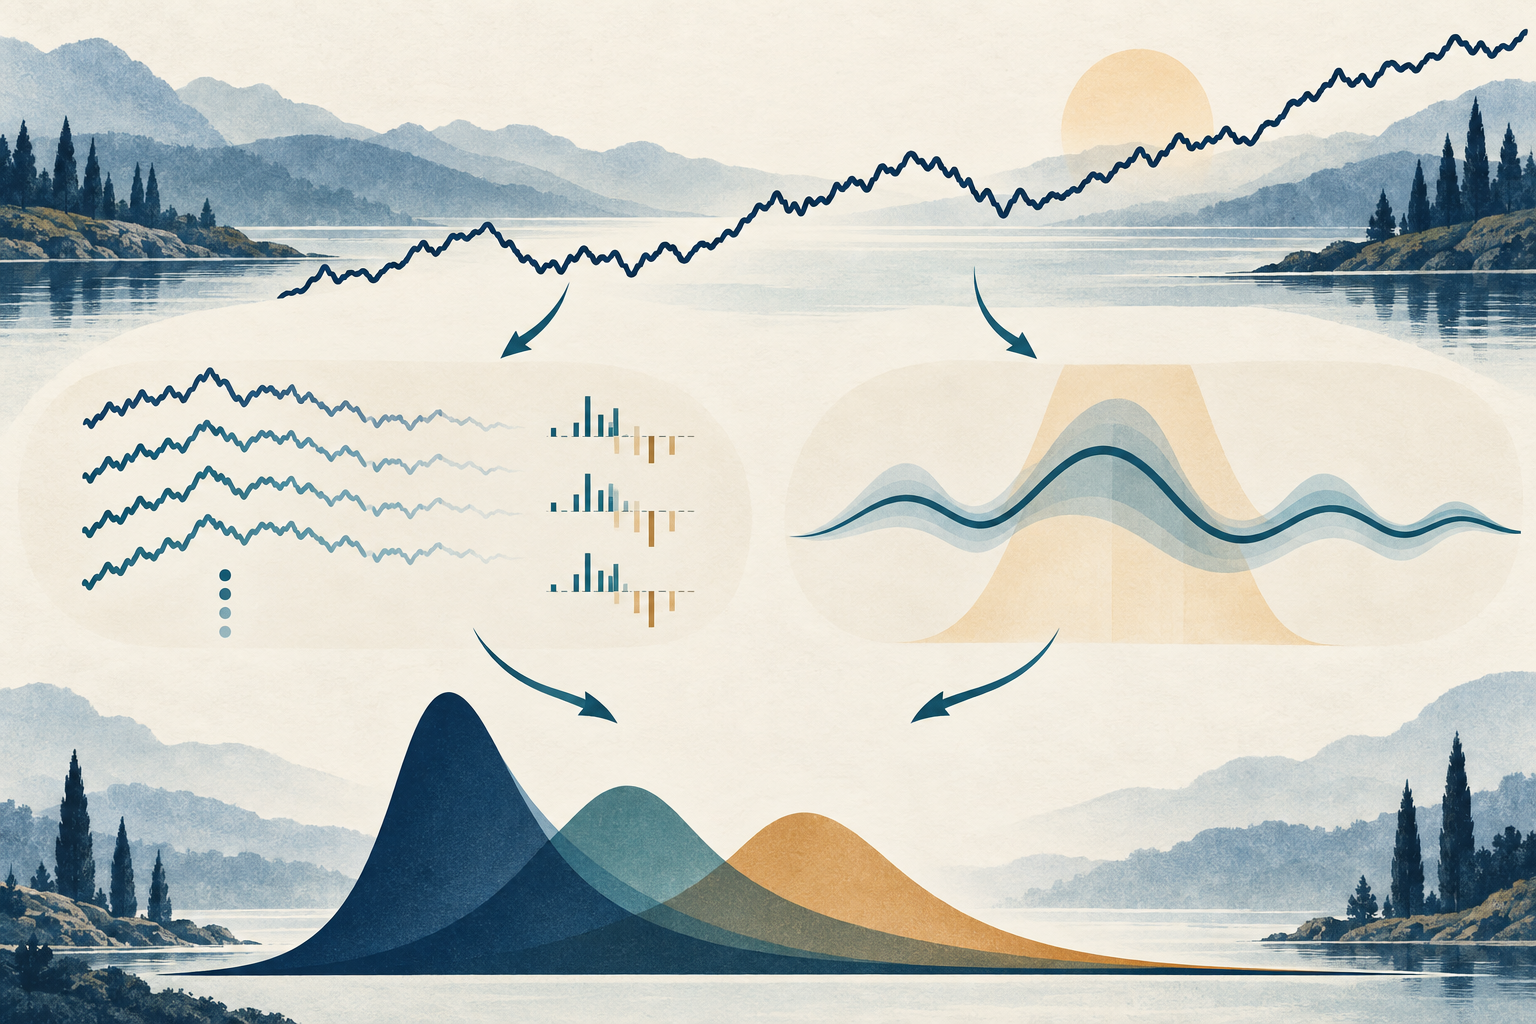
単位根検定で依存性を扱う二つの方法を比べた概念図です。市場データ、予測、売買シグナルではありません。 問題 1 / 3
時系列検定の比較15分で読めます
ADF検定とPhillips–Perron検定:単位根検定の違い
ADFとPhillips–Perronの単位根検定を比較し、帰無仮説、決定論的項、ラグと帯域幅の補正、有限標本での限界、慎重な解釈を説明します
このガイドの内容どちらも単位根を帰無仮説に置く
短い要約
拡張Dickey–Fuller(ADF)検定とPhillips–Perron(PP)検定は、通常「系列に単位根があるか」という同じ問いから始まります。大きな違いは、検定回帰における系列相関への対処です。ADFはラグ付き差分を追加し、PPはより短い回帰の統計量を長期共分散の推定値で補正します。どちらも決定論的項を明示的に選び、非標準の臨界値を使う必要があります。どちらの検定も、結果だけで差分を機械的に指示するものではありません。
どちらも単位根を帰無仮説に置く
自己回帰の水準方程式で単位根があると、ショックが水準から減衰するとは限りません。1階差分をラグ付き水準で回帰すると仮説が明確になります。選んだモデルのもとでラグ付き水準の係数がゼロなら、水準過程の根は1です。係数が負であれば、決定論的項とその他の仮定が妥当な範囲で、定常な対立仮説の方向を示します。
一般的なADFとPPの実装では、帰無仮説は「系列が定常である」ではありません。帰無仮説は単位根の存在で、対立仮説は選択した決定論的成分の周りでの定常性です。統計量が十分に負でなく帰無仮説を棄却できないからといって、単位根の存在が証明されるわけではありません。標本の情報量が不足し、単位根と、自己回帰根が1に近い非常に持続的な定常過程を区別できない可能性があります。
これはKPSSのように定常性を帰無仮説とする検定や、共和分を直接検定する手法とは異なります。定常性と単位根のガイドでは広い概念を説明し、Engle–Grangerのガイドでは非定常系列の線形結合が定常になる特別なケースを扱います。
臨界値を見る前に決定論的項を選ぶ
単位根回帰には、決定論的項を入れない、定数項を入れる、または定数項と線形時間トレンドを入れる選択肢があります。これは見た目だけの設定ではありません。定数項を含めると、単位根の帰無仮説のもとでドリフトを、定常な対立仮説のもとでゼロでない平均を許します。時間トレンドを含めると、対立仮説は決定論的トレンドの周りで変動できます。項の選択によってモデルと帰無分布が変わります。
不要なトレンドを入れると、追加パラメータの推定が必要になり検出力が下がることがあります。実際にあるドリフトやトレンドを除くと、検定サイズや解釈が歪むおそれがあります。データ生成過程についての問いと系列の図に基づいて仕様を選び、明記したうえで対応する臨界値を使いましょう。望ましい棄却が得られる仕様を後から選んではいけません。
対数価格、スプレッド、金利、リターンにも同じ考え方が当てはまります。価格水準に妥当な上昇トレンドがリターンにも妥当とは限りません。検定が分析対象の経済変数を代わりに選んでくれるわけではありません。決定論的成分は仮説の一部であり、隠れた前処理ではありません。
ADFはラグ付き差分で系列依存を吸収する
拡張Dickey–Fuller回帰は次のように書けます。
Δyₜ = dₜ′δ + γyₜ₋₁ + Σᵢ₌₁ᵖ φᵢΔyₜ₋ᵢ + εₜ
dₜは選択した決定論的項を表し、帰無仮説はH₀: γ = 0です。追加するラグ付き差分は、残る誤差が検定近似に適した振る舞いをするようにするものです。回帰の中で短期ダイナミクスをパラメトリックに表し、単位根制約を追加するわけではありません。
ラグ次数pは重要です。少なすぎるとεₜに系列相関が残り、意図した近似が損なわれることがあります。多すぎると自由度を消費し、とくに短い標本では検出力が低下します。最大ラグを明示し、妥当な情報量規準と残差診断を比較し、近いラグ選択で結論が変わるかを報告しましょう。小さなラグが選ばれたことだけで残存依存が無害とは言えません。Harris(1992)90022-Q)は、ADFのラグ構造、サイズ、検出力に関する実務上の選択を検討しています。
プロセスによってはラグ選択が難しくなります。NgとPerronは、移動平均根が−1に近い場合、彼らが調べた単位根手続きで一般的なAICやBICが必要より少ない増分ラグを選ぶことがあると示しています。修正情報量規準は、GLSデトレンドを使う単位根手続きや関連検定向けに設計されています。これは特定のダイナミクスに関する注意であり、特定の規準や長いラグが常に優れるという一般則ではありません。
PPは短い回帰を保ち、統計量を補正する
Phillips–Perron検定は、ADFのラグ付き差分の総和を含まないDickey–Fuller型回帰から始めます。
Δyₜ = dₜ′δ + γyₜ₋₁ + uₜ
その後、短期分散と長期共分散の推定値を用いて検定統計量を補正します。長期分散推定量の一般的な形は次のとおりです。
Ω̂ₗ = γ̂₀ + 2Σⱼ₌₁ˡ K(j/(ℓ+1))γ̂ⱼ
γ̂ⱼは残差の自己共分散、Kはカーネル重み、ℓは帯域幅または切断の選択です。厳密な定義はPP統計量やソフトウェアの規約によって異なります。概念上の違いは変わりません。ADFは回帰にラグ付き差分を加え、PPは短い回帰の統計量に非パラメトリックな依存補正を適用します。
PPは単なる「ロバスト標準誤差を使ったADF」ではありません。補正によって単位根統計量とその漸近的な扱いが変わり、一般的なロバスト回帰の出力だけで通常のt臨界値が有効になるわけではありません。カーネルと帯域幅で補正が捉える依存の範囲が変わります。帯域幅が狭すぎると重要な相関を逃し、広すぎると長期分散の推定がノイズの影響を受けやすくなります。
<!-- learn:illustration -->
参照分布は通常のt分布ではない
単位根の帰無仮説のもとでは、ラグ付き水準は定常な説明変数ではなく確率的トレンドから生じます。そのため、DF系統計量の極限分布は非標準です。大標本でも通常のt表は適切な参照分布ではありません。臨界値は定数項や時間トレンドの有無、統計量、実装方法に依存します。
PP統計量は依存を考慮して変換されますが、単位根の帰無仮説は適切な非標準の参照分布に照らして評価されます。決定論的項と統計量に合った信頼できる実装の臨界値またはp値を使いましょう。ある仕様のADF統計量を別の仕様のPP臨界値と比べたり、表示された係数のt比を通常のStudentのt統計量として解釈したりしてはいけません。
漸近的な較正が、すべての有限標本で良好な挙動を保証するわけではありません。Schwertのモンテカルロ研究は、単位根手続きがモデルの誤特定に敏感で、有限標本での挙動が手法によって異なることを報告しています。p値を読む際は、標本期間、データの依存構造、ラグまたは帯域幅、回帰仕様を併せて考慮してください。
有限標本での選択がサイズと検出力を変える
サイズは真の単位根帰無仮説を棄却する確率、検出力は指定した定常な対立仮説のもとで棄却する確率です。実際の依存構造のもとでサイズが適切でなければ、ある標本で決定的に見える結果が誤解を招くことがあります。ADFのラグとPPの長期共分散補正は、関連する依存の問題を異なる近似で扱うため、一方の結果がもう一方の頑健性を保証するわけではありません。
ADFでは、ラグ追加後も残差の自己相関が残るか、ラグを一つ増やすと推論が大きく変わるかを確認します。PPではカーネルと帯域幅の規則を報告し、妥当な代替値を調べます。これらは感度分析であり、多くの仕様を試して最も都合のよいp値だけを残す許可ではありません。Ng–Perronの結果も、ラグ選択と誤差過程、決定論的デトレンドの相互作用を示しており、機械的な情報量規準だけではすべての設計を解決できません。
非常に持続的な定常過程に対して、どちらの検定も検出力が低い場合があります。帰無仮説を棄却できないことは、差分が必要だという積極的な証拠ではありません。標本が短い、根が1に近い、または結論がモデルにとって重要な場合は、ADFとPPを独立した票として数えず、仮定を明示した補完的な証拠や別の手法を検討してください。
構造変化と変換が単位根の解釈を難しくする
水準の急変、トレンドの変化、政策体制、為替ペッグ、または市場構造の変化によって、系列が非常に持続的に見えることがあります。しかし、変化する決定論的経路の周りの定常な区間で表すほうが適切な場合もあります。Perronによる大規模な歴史的変化の分析は、変化点を認めるかどうかで単位根の結論が変わり得ることを示しています。標準的なADFとPPがすべての変化点を自動検出するわけではありません。
系列を図示し、既知の制度変更を記録し、変化を考慮した検定や区分モデルが問いに適するか確認してください。同じ標本を見た後で変化点を探すと推論に影響することがあります。探索に対応した臨界値を使うか、分析が探索的であると明記しましょう。Bai–Perronのガイドは回帰の変化点推定を扱うもので、未修正のADFやPPに直接適用する補正ではありません。
変換も重要です。価格水準、対数価格、価格スプレッド、リターンは経済的に異なる変数です。単位根らしい水準を差分にすると安定した系列になることがありますが、定常な水準を差分にすると情報を失い、不要にノイズの多い仕様になるおそれがあります。ペア分析では共和分分析により、別々の確率的トレンドと定常かもしれないスプレッドを区別できます。いずれの診断も、それだけで戦略の収益性を示すものではありません。
共通の式で変わる点と変わらない点を確認する
仮想的な水準系列が次のように推移するとします。
yₜ = yₜ₋₁ + μ + εₜ
μは一定のドリフトで、εₜは系列相関を持つイノベーションかもしれません。yₜ₋₁を引くとΔyₜ = μ + εₜとなり、対応する差分回帰におけるラグ付き水準の係数γはゼロです。これが単位根帰無仮説の代数的な表現です。この代数だけではp値は得られません。参照分布は非標準のままで、決定論的項と依存への対処に左右されます。
ADFを当てはめる場合、ラグ付き差分が回帰内の短期依存を表そうとします。PPでは基礎となる式が短く、統計量に推定された長期共分散補正が加わります。データに決定論的トレンドの変化があるなら、ソフトウェアが精密そうな統計量を表示しても、標準的な両実装とも誤特定となる場合があります。
比較には三つの層があります。実質的な帰無仮説、回帰と決定論的項の仕様、残る依存への補正です。前の二つを固定すれば、ADFとPPは有用な代替診断になります。三つすべてを変えてどちらかが棄却するまで試すのは頑健性の確認ではありません。結果の違いは仮定や設定を確認するきっかけであり、勝った検定が自動でモデルを決めるわけではありません。
設定を報告し、結果は指示ではなく証拠として使う
変数と変換、標本期間と頻度、決定論的項、ADFのラグ規則と選択次数、またはPP統計量・カーネル・帯域幅を報告してください。帰無仮説と対立仮説、統計量、対応する臨界値またはp値、残差の系列相関や変化点の確認も記します。妥当な設定で結果が変わるなら、その感度を示し、望ましい解釈を支持する仕様だけを載せないでください。
実用的な手順では、まず対象と経済モデルを定め、決定論的項を選び、適切に指定したADFまたはPPを実行し、依存や変化点の可能性を診断して、補完的な証拠と比較します。分散比検定のガイドはランダムウォークの別の含意を調べます。帰無仮説は同じではなく、単位根検定の代わりにもなりません。
p値がしきい値を超えたからといって、ADFもPPも差分を命じません。差分を取るかは系列と問いに関するモデル選択です。変化の予測、長期関係の推定、取引スプレッドの検定、水準情報の保持では選択が異なる場合があります。検定は判断の材料ですが、最終的な変換ではデータ生成の仕組み、安定性、予測目的、共和分構造も考慮してください。
よくある質問
Q1ADFとPPは同じ帰無仮説を検定しますか?
通常は同じです。選択した決定論的項で定まる定常な対立仮説に対して、どちらも単位根を検定します。系列依存の扱いは異なるため、それぞれに合った仕様と臨界値が必要です。
Q2PPはロバスト標準誤差を使ったADFですか?
いいえ。PPは非パラメトリックな長期共分散推定によって単位根統計量を変更します。一般的なロバスト標準誤差ではPP補正を再現できず、通常のt分布が適切になるわけでもありません。
Q3ADFとPPの結果が異なるとき、どちらを信頼すべきですか?
どちらかが自動的に優先されるわけではありません。決定論的項、ADFのラグ、PPのカーネルと帯域幅、残存依存、標本の大きさ、変化点の可能性を確認してください。感度を報告し、問いに合った補完的な証拠を使いましょう。
Q4棄却できなければ系列を差分にすべきですか?
いいえ。特定のモデルにおける持続性についての証拠の一つです。変数、目的、安定性、長期関係に基づいて変換を選びます。過剰な差分は有用な情報を失わせる可能性があります。 主要研究 - Dickey and Fuller, “Distribution of the Estimators for Autoregressive Time Series with a Unit Root” (1979) - Harris, “Testing for Unit Roots Using the Augmented Dickey–Fuller Test: Some Issues Relating to the Size, Power and the Lag Structure of the Test” (1992)90022-Q) - Phillips and Perron, “Testing for a Unit Root in Time Series Regression” (1988) - Schwert, “Tests for Unit Roots: A Monte Carlo Investigation” (1989) - Ng and Perron, “Lag Length Selection and the Construction of Unit Root Tests with Good Size and Power” (2001) - Perron, “The Great Crash, the Oil Price Shock, and the Unit Root Hypothesis” (1989)
出典
問題を報告
この記事のリンクを含むメールを準備します。送信すると Mark に報告が届きます
クイックチェック
記事を読み終えたら、3問で確認しましょう
問題 01
ADFとPPが通常共有する帰無仮説はどれですか?
答えを選ぶと解説を確認できます
オプション用語集
コール、プット、オプションチェーンから IV、グリークス、建玉、マックスペインまで、主要用語を正確に解説します
オプション用語集を見る関連ガイド
定常性を帰無仮説とする時系列検定KPSS定常性検定:帰無仮説・統計量・帯域幅KPSS検定の仮定、部分和統計量の計算、レベル定常性とトレンド定常性の違い、帯域幅が結果を変える理由を解説します残差から長期関係を読み取るEngle–Granger共和分検定:残差と誤差修正Engle–Grangerの2段階共和分検定、残差の単位根検定に専用の臨界値が必要な理由、誤差修正モデルの読み方を解説します。回帰関係にある複数の未知の変化を推定する回帰の複数構造変化を調べるBai–Perron検定Bai–Perron法が回帰の変化の数と時点をどのように探索するか、トリミングと臨界値の役割、推定結果から分からないことを解説します。リターン分散が時間とともにどう増えるかを検定する分散比検定:ランダムウォーク、期間と取引分散比が1期間と複数期間のリターンをどう比較するか、1を上回る・下回る値が何を示唆するか、なぜ取引の優位性を証明しないかを解説します。1回の構造変化を許す単位根検定Zivot–Andrews検定:未知の構造変化を含む単位根検定Zivot–Andrews検定が未知の変化点を単位根回帰でどう探索するか、最小統計量に専用の臨界値が必要な理由、帰無仮説が許容しない条件を解説します