

すべてのオプションガイド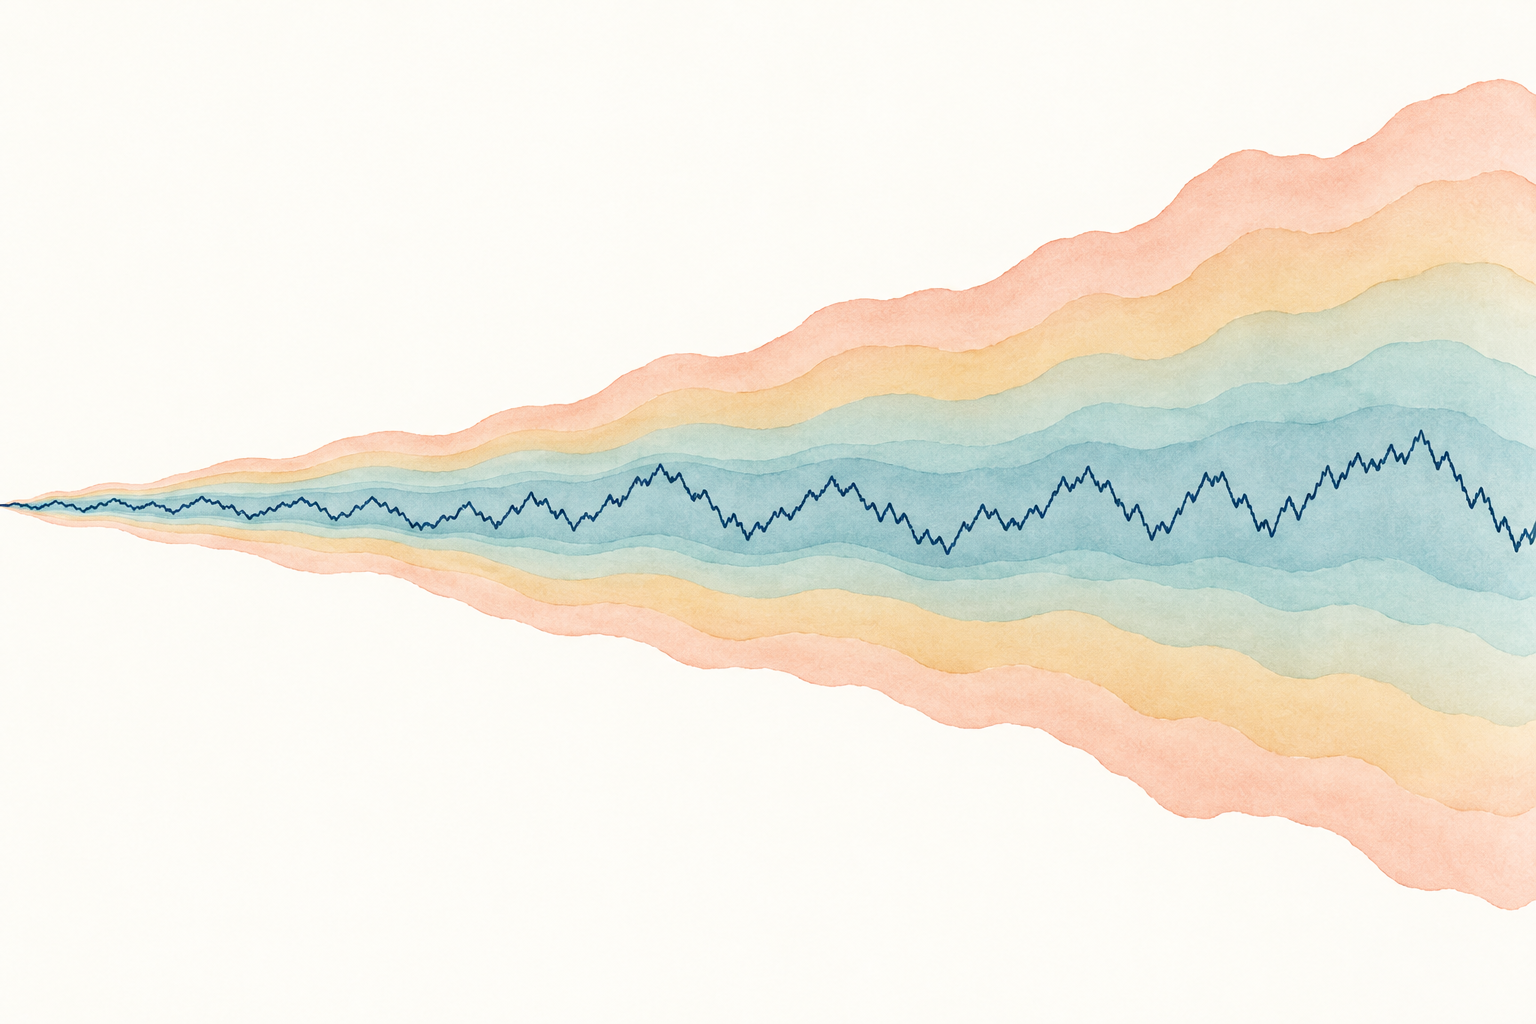
期間の長期化に伴う不確実性の拡大を示す概念図です。実証データや方向予測、売買シグナルではありません。 問題 1 / 3
リターン分散が時間とともにどう増えるかを検定する14分で読めます
分散比検定:ランダムウォーク、期間と取引
分散比が1期間と複数期間のリターンをどう比較するか、1を上回る・下回る値が何を示唆するか、なぜ取引の優位性を証明しないかを解説します。
このガイドの内容分散比はリスクが期間に応じてどう拡大するかを問います
短い要約
分散比は、複数期間のリターン分散を、1期間のリスクを単純に足し合わせた場合に期待される分散と比較します。いくつかの系列依存を検出できますが、原因を特定したり、価格を予測したり、収益性のある戦略を確立したりはしません。
分散比はリスクが期間に応じてどう拡大するかを問います
観測価格を \(P_t\)、その対数価格を \(x_t=\ln(P_t)\) とします。1期間の対数リターンは \(r_t=x_t-x_{t-1}\) です。\(q\) 期間の対数リターンは、隣り合う \(q\) 個の1期間リターンを足したものです。増分が無相関で分散が安定していれば、合計の分散は \(q\) に比例して増えます。
母分散比は次のとおりです。
\[ \operatorname{VR}(q)=\frac{\operatorname{Var}(r_t+r_{t-1}+\cdots+r_{t-q+1})}{q\operatorname{Var}(r_t)}. \]
この分散スケーリング条件では \(\operatorname{VR}(q)=1\) です。Lo–MacKinlayの手続きは、この関係を標本統計量に変換し、ランダムウォーク制約を検定します。「1」は無相関な増分から導かれるモーメントの基準であって、価格が滑らか、または予測可能だという主張ではありません。原論文は過去の米国株式データでランダムウォーク仕様を棄却しましたが、棄却だけでは平均回帰型の価格モデルを立証しないとも明示しています。
母分散比はリターンの自己相関で決まります
定常な1期間リターンのラグ \(j\) における自己相関を \(\rho_j\) とすると、同じ母分散比は次のようにも書けます。
\[ \operatorname{VR}(q)=1+2\sum_{j=1}^{q-1}\left(1-\frac{j}{q}\right)\rho_j. \]
各自己相関には、ラグが大きくなるほど小さくなる重みが付きます。したがってこの比は、期間 \(q-1\) までの系列相関を重み付きで要約します。特定の1つのラグの自己相関と等しいわけではありません。
\(q=4\) とし、仮想のリターン過程で \(\rho_1=0.10\)、\(\rho_2=0.04\)、\(\rho_3=0\) とします。このとき
\[ \operatorname{VR}(4)=1+2\left(\frac{3}{4}\times0.10+\frac{2}{4}\times0.04\right)=1.17. \]
1を上回る値は、これらの期間における正の重み付き依存を表します。最初の2つの自己相関が \(-0.10\)、\(-0.04\) で、3つ目が0なら、分散比は \(0.83\) です。いずれも母集団についての仮想計算です。標本推定値は、標本変動、変動性の変化、推定量の有限標本補正によって異なることがあります。
異なる自己相関のパターンでも、ある1つの期間で同じ比になることがあります。正負の寄与が相殺されることもあるため、比がちょうど1でも、対象となる自己相関がすべて0とは限りません。事前に定めた複数期間を見ると別のパターンが分かることがありますが、まとめて検定するなら同時推論が必要です。
検定前に価格系列とサンプリング間隔を定義します
この検定は通常、等間隔の対数価格またはその階差に適用します。日次終値を使う場合、\(q=5\) は5取引セッションのリターンであり、取引日数の異なる暦週を意味しません。欠損セッション、夜間の価格変化、不規則な時刻は「1期間」の意味を変えます。市場カレンダーと、価格に分配金や他の企業行動が反映されるかを示してください。
単純リターンではなく対数リターンを使うことは、どの期間でも無害な名称変更ではなく、モデル上の選択です。対数リターンは時間について正確に加算できますが、単純リターンは複利で累積します。小さな値動きなら数値が近いこともありますが、定義は問いに合わせ、例、推定、バックテストを通じて一貫させてください。価格水準をリターン系列のように公式へ代入してはいけません。
多くの実装では、利用可能な各観測を推定に使うため、\(q\) 期間リターンを重複させます。集計後の観測数は増えますが、隣接する期間は多数の1期間リターンを共有するため独立ではありません。検定の標準誤差は維持された仮定のもとでこの構造を考慮します。重複リターンを独立と扱うと不確実性を過小評価します。
計算例でスケーリングと予測を区別します
ある資産の1セッションリターンの分散が \(0.0001\)、つまり1セッションの標準偏差が1%だと仮定します。無相関な増分なら4セッションのリターン分散は \(4\times0.0001=0.0004\)、標準偏差は2%となり、分散比は \(0.0004/(4\times0.0001)=1\) です。
次に、1セッションの分散推定値は \(0.0001\) のままで、4セッションの分散推定値が \(0.000468\) だとします。標本分散比は \(0.000468/(4\times0.0001)=1.17\) です。この計算は、選んだ期間どうしのばらつきの比を表します。期待リターンが17%大きい、明日のリターンが17%上がりやすい、4セッション保有すれば期待利益が17%になる、という意味ではありません。
推論を述べるには、推定比を検定分布と不確実性の推定値に照らします。比が1に近くても、価格過程の他の側面が完全なランダムウォークモデルに違反することがあります。逆に、比が1から離れていても、ノイズの大きな短い標本では統計的に区別できない場合があります。推定値、検定統計量、p値、経済的解釈を分けて扱ってください。
標準誤差は変動性の仮定に合わせる必要があります
古典的な等分散Lo–MacKinlay統計量は、分散一定の増分を仮定して導かれた漸近分散で \(\widehat{\operatorname{VR}}(q)-1\) を標準化します。リターンの条件付き変動性が変わる場合、この標準誤差では検定サイズを誤ることがあります。LoとMacKinlayは、分散比統計量に対する不均一分散整合的な分散推定量も提案しています。
「不均一分散整合的」が補正する範囲には限りがあります。検定の仮定のもとで、より広い変動分散のパターンに対する推論を調整しますが、誤った価格系列、あらゆる期間の依存、構造変化、古い気配値、不十分に短い標本を修正するわけではありません。ソフトウェアによっては2つの方法を \(Z\) や \(Z^*\) などで表示します。どの帰無仮説と標準誤差の式を実装しているか、説明書で確認してください。
1989年の有限標本研究は、帰無仮説と対立仮説によって性能が異なると報告し、検討したシミュレーションでは、いくつかの競合検定よりも不均一分散ランダムウォーク帰無仮説のもとで信頼性が高いと示しました。これはすべての標本や実装への普遍的な保証ではありません。小標本ではブートストラップなどの有限標本手法が有用なこともありますが、再標本化の設計でも問いに関係する依存性と変動性を保つ必要があります。
1つの期間と複数期間では問いが異なります
単一の \(q\) を使う検定は、選んだ1つの期間で分散スケーリング制約が成り立つかを問います。複数の期間を調べた後で \(q\) を選んだ場合、報告するp値はその探索を考慮していません。\(q=2,4,8,16\) を試し、最も有意な結果だけを取り上げると、偽陽性の可能性が高まります。
同時分散比手続きは、事前に定めた複数期間をまとめて検定し、多重比較を判断に反映します。ChowとDenningは、多数の個別比を補正せず別々に判断すると全体の第I種過誤率が大きく膨らむため、多重検定を開発しました。同時検定の結果が扱うのは検定対象の期間群であり、逸脱を生んだラグ、仕組み、市場参加者を説明するものではありません。
サンプリング頻度と研究上の問いに基づき期間を選びます。1日、1週間、1か月の比較はそれぞれ有用でも、使える情報と重複リターンの構造が異なります。最も有利な期間だけではなく検定した期間全体を報告し、探索的なスキャンと確認的検定を区別してください。
1を上回る値も下回る値も原因を特定しません
推定値が1を上回る場合、選んだラグにおける正の重み付き系列依存と整合します。1を下回る場合は、同じラグにおける負の重み付き依存と整合します。どちらの符号も、モメンタム、平均回帰、価格調整の遅れ、在庫効果、売買気配の往復、非同期取引、変動性過程のいずれかを一意に特定するものではありません。
特に \(\operatorname{VR}(q)<1\) は、価格水準が定常である証明にはなりません。ある期間で比が1を下回っても、系列に確率トレンドがあることがあります。逆に、ランダムウォーク制約を棄却しても、定常な平均回帰モデルが正しいとは限りません。LoとMacKinlayは、研究した株式データにおける棄却だけではその結論を支持しないと明記しています。
検定対象がリターン、対数価格、超過リターン、その他の変換系列のどれかによっても推論は変わります。日次終値間リターンの結果が、日中気配値や別の資産集合にそのまま当てはまるわけではありません。対象と解釈を限定して述べてください。
市場データと繰り返しの選択が証拠を歪めることがあります
取引価格のリターンでは、より遅い経済価値の過程が反転しなくても、ビッド・アスクの往復が短期の負の依存を作ることがあります。流動性の低い証券は非同期に更新され、異なる取引所の終値は異なる情報時間帯を捉えることがあります。こうした特徴は特に短い期間に強く影響します。市場の異常と呼ぶ前に、気配値の品質、売買状況、時刻の整合、より遅い頻度でのサンプリングに対する感度を確認してください。
リターンの符号や水準に安定した方向性がなくても、ボラティリティ・クラスタリングは標準誤差に影響します。平均、変動性、取引時間、市場構成の構造変化があると、全期間の比は異なる局面を混ぜてしまいます。都合のよい期間だけを選ばず、サブ期間の安定性を確認してください。
資産、頻度、期間、フィルター、標本の終点を広く探索すると、ノイズに合わせた選択が起こります。広範囲に探した後に見つけた統計的に珍しい分散比は、未検討の仮説検定ではありません。主たる期間を事前に定めるか、適切な同時検定または再標本化手法を使い、その後の時系列データで発見したパターンを検証してください。
分散比の結果だけでは取引規則になりません
分散比検定は、複数期間にわたるリターンのばらつきを要約します。方向、エントリー、エグジット、損切り、ポジションサイズ、保有期間、執行前にシグナルを利用できるかは指定しません。依存パターンが安定していても、手数料、スプレッド、市場インパクト、資金調達、借株、回転売買の費用を上回れないことがあります。
取引研究では、将来リターンを見る前にシグナルと判断時点を定義します。形成期間でパラメータを推定して固定し、その後の観測で評価します。多くの証券や期間を試した後で結果を発見した場合は、手つかずの検証期間を確保するか、探索を考慮する手法を使います。費用控除後の結果を基準と比較し、理論上のリターンだけでなく実際的な約定を反映してください。
分散比は、図、自己相関、単位根検定、安定性分析と並ぶ診断の1つとして使います。分散スケーリングからの逸脱は、より具体的なモデルを考えるきっかけになりますが、そのモデルには独自の仮定と標本外の根拠が必要です。この検定はモーメント制約の簡潔な記述であり、優位性の証明ではありません。
結果を再現できるだけの詳細を報告します
価格の定義、リターン変換、観測頻度、標本期間、利用可能な観測数、リターンが重複するかを明記します。検定したすべての期間 \(q\)、標本分散比、標準誤差の種類、検定統計量、p値、有意水準、複数期間に対する同時調整を報告してください。
欠損観測、企業行動、市場休場、時刻をどう扱ったか説明します。変動性に頑健な推論、ブートストラップ、サブ期間、代替サンプリング間隔で結果が変わったかも記します。取引への応用では、統計的標本と評価期間を分け、費用、執行時点、選択規則、試した資産と期間をすべて明らかにします。
LoとMacKinlayは分散比の仕様検定を導入し、有限標本におけるサイズと検出力を検討しています。ChowとDenningは複数の分散比検定で全体の有意水準を制御する必要性90051-6)を説明しています。関連ガイドでは定常性と単位根、Engle–Granger共和分、Johansen共和分ランク検定を扱います。
よくある質問
Q1分散比が1未満なら平均回帰が証明されますか?
いいえ。選択した期間で、用いたモデルと推論のもとで負の重み付き依存があることを示します。価格水準が定常であることや、スプレッドが閉じることは証明しません。
Q2不均一分散に頑健な方法を使うべきですか?
許容する変動性の動きに合う推論方法を選びます。頑健版は仮定の範囲内で変動分散に合わせて分散比の標準誤差を調整しますが、構造変化、不良データ、誤った期間設定は修正しません。
Q3この検定で保有期間を選べますか?
単独では選べません。比は選択した期間に関する診断です。利益を生む保有期間の選択には、執行費用と複数候補の探索を考慮した別の時系列戦略検証が必要です。 ---
出典
問題を報告
この記事のリンクを含むメールを準備します。送信すると Mark に報告が届きます
クイックチェック
記事を読み終えたら、3問で確認しましょう
問題 01
標準的な設定で母分散比が1とは何を表しますか?
答えを選ぶと解説を確認できます
オプション用語集
関連ガイド
同義語のように扱われても異なる問いに答える三概念金融における定常性、単位根、平均回帰強・弱定常性、ランダムウォーク、単位根、持続性、平均回帰、半減期、見せかけの回帰、ADFとKPSS検定、構造変化、金融診断を学びますシャープレシオと年率換算月次シャープレシオに√12を掛けてよい?系列相関と年率換算月次シャープレシオを√12倍して年率換算できる条件を解説します。自己相関がある場合のLoの補正式、仮想例、推定上の注意点を確認できます。システム内の長期関係の数を推定するJohansen共和分検定:ランク、Trace検定と最大固有値検定Johansen検定の共和分ランクが数える対象、Trace検定と最大固有値検定の違い、ラグや決定論的項の選択が重要な理由を解説します。各ホライズンの反応を個別に推定するローカル・プロジェクションでインパルス応答を推定するローカル・プロジェクションが各ホライズンのインパルス応答をどう推定するか、信頼区間の読み方、識別とモデル選択の重要性を解説します。残差から長期関係を読み取るEngle–Granger共和分検定:残差と誤差修正Engle–Grangerの2段階共和分検定、残差の単位根検定に専用の臨界値が必要な理由、誤差修正モデルの読み方を解説します。