

すべてのオプションガイド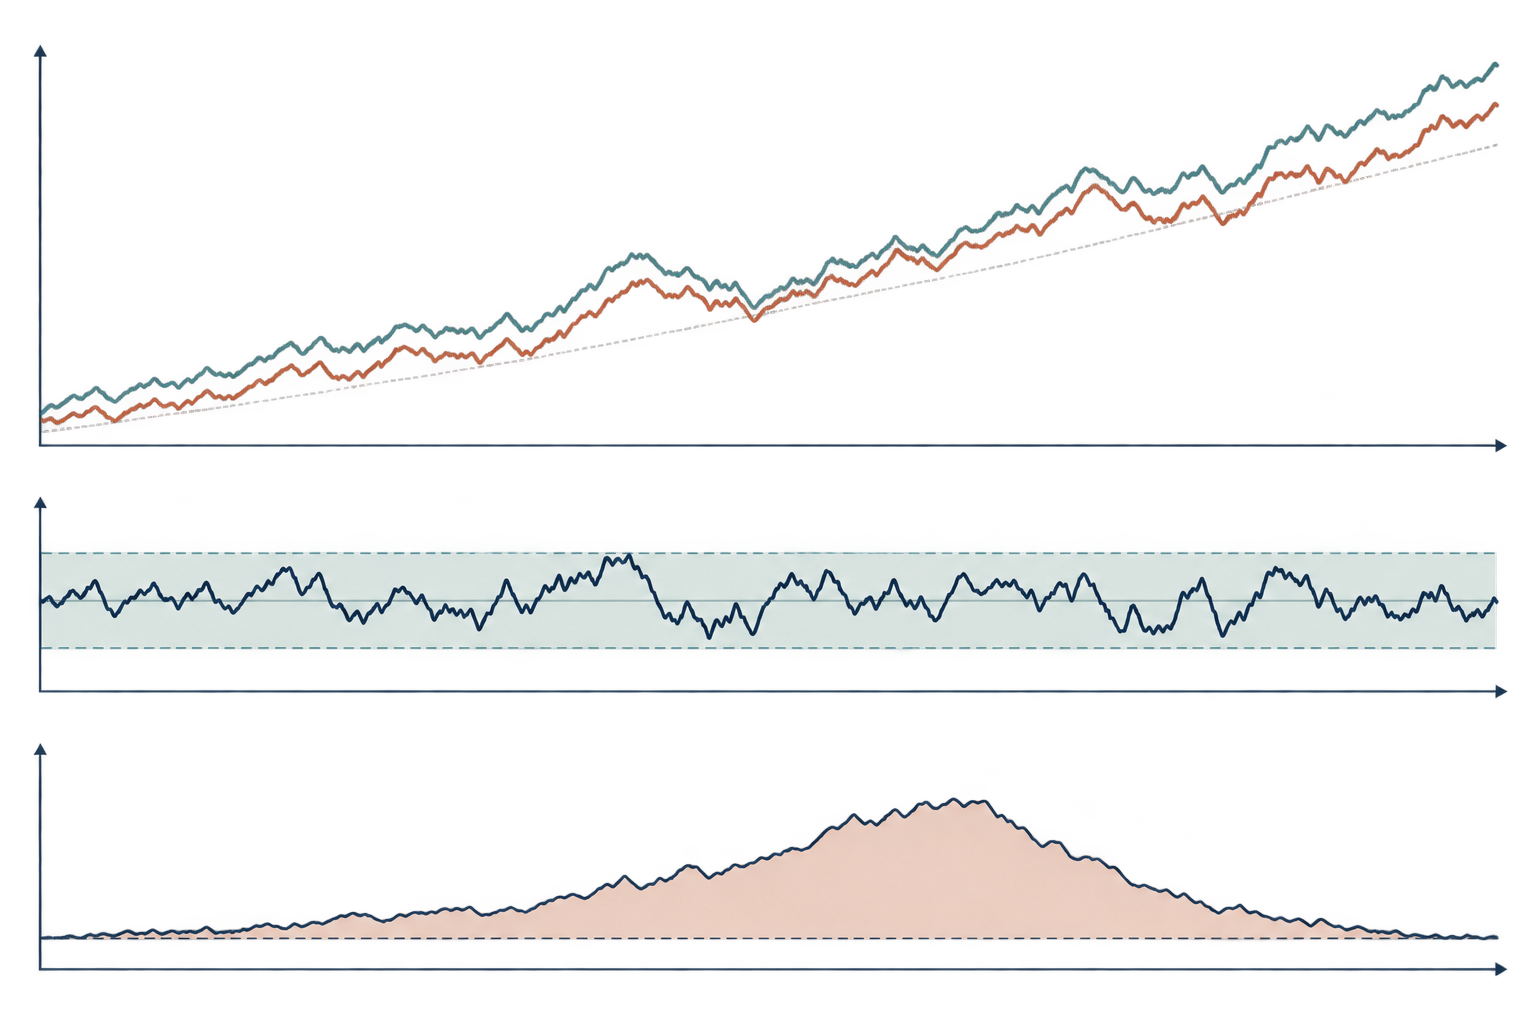
共通トレンドと、有界な残差および縮小する乖離を示す概念図です。実データや推定結果ではありません 問題 1 / 3
残差から長期関係を読み取る15分で読めます
Engle–Granger共和分検定:残差と誤差修正
Engle–Grangerの2段階共和分検定、残差の単位根検定に専用の臨界値が必要な理由、誤差修正モデルの読み方を解説します。
このガイドの内容共和分は推定残差についての主張です
短い要約
Engle–Granger法は、非定常系列の特定の線形結合が定常かを調べます。長期関係を推定した後、共和分検定専用の臨界値を使って残差を検定します。関係が見つかっても、価格が必ず収束することや取引で利益が得られることを証明するわけではありません。
共和分は推定残差についての主張です
二つの上昇傾向にある系列は、共通する確率トレンドのために関係しているように見えることがあります。共和分はより限定的な主張です。各系列が1次の積分系列I(1)でも、特定の重み付けによる結合が定常なI(0)になることがあります。この結合は選んだモデルにおける長期均衡誤差です。際限なく漂うのではなく、安定した分布の周りで変動します。
Engle–Grangerの2段階手順は、この主張を単一方程式で調べる方法です。第1段階で水準の長期関係を推定し、第2段階で推定残差に単位根があるかを検定します。第1段階で左辺の変数を選ぶため、有限標本では検定結果が方向に依存します。ここでは古典的な2変数の設定を扱います。共和分関係が複数あり得るときに必要なシステム検定の代わりにはなりません。
まず系列と決定論的項を確認します
通常の設定では、各系列がI(1)だと仮定します。選んだ仕様で水準は非定常、1階差分は定常という意味です。単位根検定は不完全で、短い標本や構造変化の近くでは特に判定が難しいため、積分次数の検討は機械的な通過条件ではなく証拠として扱います。I(0)系列とI(1)系列を混ぜると、ここで説明する古典的なI(1)共和分の枠組みに当てはまりません。
長期式に定数項、決定論的トレンド、またはどちらも入れないかは、データを生む過程に関する問いに基づいて決めます。例えば、資産価格の対数を分析する場合、スプレッドには定数を入れて決定論的トレンドは入れない仕様が考えられます。経済集計値にはトレンドが必要かもしれません。決定論的項は、推定する均衡と残差検定の分布の両方に影響します。小さなp値を探した後で選ぶと、検定結果を解釈しにくくなります。
第1段階で水準の長期関係を推定します
水準系列 \(y_t\) と \(x_t\) の単純な第1段階の式は次のとおりです。
\[ y_t = a + \beta x_t + u_t. \]
維持する仮定のもとで通常の最小二乗法により \(a\) と \(\beta\) を推定し、\(\hat u_t = y_t-\hat a-\hat\beta x_t\) を保存します。この仕様で二つの系列が共和分していれば、個別の水準が非定常でも、推定した結合残差は定常になるはずです。
金融の例では、\(y_t\) と \(x_t\) は同じ頻度で観測した二つの資産の対数総収益指数かもしれません。\(\hat\beta\) は推定された長期結合を定義しますが、自動的にドル中立や低リスクのポートフォリオ比率になるわけではありません。左辺の変数、標本、配当の扱い、通貨、トレンド仕様を変えると推定値と残差も変わります。式の経済的意味を明確にしてください。
第2段階では専用の臨界値で残差を検定します
拡張ディッキー–フラー型の残差回帰は次のように書けます。
\[ \Delta\hat u_t = \rho\hat u_{t-1} + \sum_{j=1}^{q}\phi_j\Delta\hat u_{t-j} + e_t. \]
共和分がないという帰無仮説は残差に単位根があること、対立仮説は推定残差が定常であることを表します。この表記では、十分に負の残差検定統計量が帰無仮説に反する証拠になります。ラグ項は残差の系列依存を表すため、ラグ次数と残差診断が重要です。これは共和分の臨界値ケースを決める第1段階の定数項・トレンドの選択とは別です。増強ラグが少なすぎると系列相関が残るため、AgiakloglouとNewboldが論じるように、ラグ次数の選び方と妥当な代替仕様を報告してください。
第1段階で残差を推定するため、帰無仮説のもとでの分布が変わります。通常のディッキー–フラー臨界値や一般的なADFのp値と比較してはいけません。選択した決定論的項、変数の数、標本規模に合うEngle–Granger残差検定の臨界値またはp値を使います。PhillipsとOuliarisは残差ベース検定の漸近理論を示し、MacKinnonは代表的な仕様について応答曲面法の臨界値を提供しています。 したがって、第1段階の決定論的項や説明変数の数が異なれば、残差検定統計量の数値が同じでも、比較すべき基準臨界値が異なる場合があります。
仮想的な結果から判定を読み取ります
ある研究者が固定した月次標本で二つの対数価格指数を調べるとします。明示した単位根仕様のもとでは、どちらもI(1)に見えます。第1段階では定数項を含む回帰を行い、推定残差を得ます。残差検定統計量には、通常のADF表ではなく、その決定論的設定と標本に対応するEngle–Granger分布を使います。
対応する検定のp値が、事前に決めた5%の基準を下回ったとします。この仕様では共和分なしの帰無仮説を棄却し、推定した結合が定常である証拠を得ます。この結論は標本、ラグ選択、決定論的項、積分の仮定を条件とします。すべての資産ペアに関係があること、標本外でも続くこと、残差が利益の出るエントリー信号であることは示しません。p値が5%を上回った場合も「系列に関係がないと証明された」ではなく、「この仕様では共和分なしを棄却できなかった」と読みます。
下の図は、共通の確率トレンドと、範囲内で変動する残差、推定関係からの乖離が後に縮まる様子を示す概念図です。実測系列は含まず、調整が常に予測可能な速度で起こるという意味でもありません。
誤差修正モデルは短期の調整を表します
長期関係が支持される場合、誤差修正モデルは短期変化と前期の均衡誤差を組み合わせられます。\(\hat u_{t-1}=y_{t-1}-\hat a-\hat\beta x_{t-1}\) とすると、例えば次のようになります。
\[ \Delta y_t = c + \lambda\hat u_{t-1} + \sum_{i=1}^{r}\phi_i\Delta y_{t-i} + \sum_{j=0}^{s}\theta_j\Delta x_{t-j} + \epsilon_t. \]
ここで \(\lambda\) は、このパラメータ化における \(y_t\) の調整係数です。\(y\) が推定関係より高く \(\lambda<0\) なら、他の条件が同じとき、誤差修正項は \(y\) を下げる変化に寄与します。この符号解釈は \(\hat u=y-\hat a-\hat\beta x\) という定義に基づきます。残差の符号を逆に定義すれば、係数の符号も逆になります。短期係数は追加の条件付き反応を示します。別の変数も調整する可能性があり、共和分だけではどの市場や経済変数が調整を担うかは分かりません。
モデルにその単純な動学が実際に含まれていない限り、\(\lambda\) を機械的に「スプレッドは毎月この割合だけ縮まる」と読み替えないでください。ラグ付き変化、複数の調整変数、非線形反応、構造変化が経路に影響します。安定した長期関係は構造的な因果メカニズムではなく、調整係数も指定したモデルと情報集合を条件とします。
2段階検定の適用範囲には限界があります
Engle–Grangerの単一方程式では、被説明変数と複数の説明変数を含めて、提案された長期結合を一つ検定できます。I(1)変数が二つなら共和分ランクの上限は1ですが、より大きなシステムでは複数の共和分ベクトルがあり得ます。残差検定一つではシステム全体のランクは決まりません。Johansen法は、独自のVARと決定論的項の仮定のもとでランクを検定する方法です。
第1段階の正規化は有限標本で重要です。長期関係は概念的には結合についてのものですが、\(y\) を \(x\) に回帰した結果と \(x\) を \(y\) に回帰した結果は、一般に数値上同じではありません。経済的に説明できる理由で正規化を選び、報告してください。式を逆にすると結論が変わる場合は、有利な結果だけを選ばず、その感度を説明します。
小標本では検定力が低く、ラグ選択、決定論的項、外れ値、構造変化も結果に影響します。長期関係の変化により、それ以前は定常だった結合が全標本では不安定に見えることがあります。一度の棄却は、維持した仕様のもとでの証拠であり、関係が永続する証明ではありません。
共和分の証拠だけでは売買ルールになりません
取引で推定残差をスプレッドと呼んでも、それだけでは実行可能なポートフォリオは定まりません。対数価格で作るスプレッドは金額ベースのポジションとは異なり、価格のみの系列と総収益系列も異なります。回帰係数は変化し得ます。残差が定常と推定されても、エントリー水準、保有期間、損切り、ポジションサイズは自動的に決まりません。
各判断時点で利用できたデータだけを使って長期関係を推定してください。バックテスト全期間でヘッジ係数を推定し、過去の時点で取引すると将来データがシグナルに漏れます。時系列順に形成期間と評価期間を分け、配当、株式分割、借株の可用性、資金調達費用、売買スプレッド、市場インパクト、リバランスを考慮します。診断で構造変化が示されたときの扱いも定めてください。多数のペアや期間を探索することによる選択バイアスは、共和分検定では補正されません。
実務上の問いは、残差検定が棄却されたかだけではありません。経済的な結びつきが続く理由はあるか、透明性のある安定性検査を通過するか、不確実性や費用を考慮しても実行可能なルールが残るかを考えます。共和分はモデルに情報を与えますが、収束、ヘッジ効果、リターンを保証しません。
再現できるように仕様を報告します
変数、変換、頻度、標本期間、積分に関する証拠、第1段階の正規化を示します。定数項やトレンドの有無、残差検定の種類、ラグ選択規則、検定統計量、共和分専用の臨界値またはp値の出典も明記してください。妥当な代替ラグや標本期間への感度を報告し、構造変化の分析を行ったかも記します。
誤差修正モデルを推定した場合は、ラグ付き不均衡項と符号規約を定義し、どの変数を調整させるか、短期係数と長期関係をどう分けるかを報告します。取引研究では、時系列に沿った標本分割、ペア選択規則、費用、資金調達、借株の仮定、失敗時の扱いを開示します。こうした詳細が、収束しているように見える図と再現可能な検定を区別します。
EngleとGrangerの共和分と誤差修正に関する原論文は、表現、推定、検定の関係を示しています。PhillipsとOuliarisは残差ベースの共和分検定の漸近理論を導きました。MacKinnonの臨界値研究は標本規模と検定仕様に依存する応答曲面の値を説明します。AgiakloglouとNewboldは拡張ディッキー–フラー検定のラグ構造90022-Q)を検討しています。複数の関係があり得るシステムについては、Johansenの共和分ベクトル分析90041-3)を参照してください。関連ガイドではペアトレードにおける共和分と相関、金融の定常性・単位根・平均回帰、ローカル・プロジェクションによるインパルス応答推定を扱います。
よくある質問
Q1推定残差に通常のADF臨界値を使えますか?
いいえ。先に長期関係を推定するため、残差検定の帰無分布が変わります。選択したEngle–Granger仕様に合う値を使います。
Q2有意なEngle–Grangerの結果は、二つの資産が収束する証明ですか?
いいえ。検定の仮定と標本のもとで、推定した結合が定常である証拠です。構造変化、推定誤差、新しいデータによって関係は変わることがあります。
Q3Johansen法はいつ使いますか?
変数が二つより多い、または共和分関係が複数あり得るシステムでは、Johansenのようなシステムランク検定が、単一の残差ベース関係とは異なる問いに答えます。
出典
問題を報告
この記事のリンクを含むメールを準備します。送信すると Mark に報告が届きます
クイックチェック
記事を読み終えたら、3問で確認しましょう
問題 01
古典的なEngle–Granger手順の第2段階は何ですか?
答えを選ぶと解説を確認できます
オプション用語集
関連ガイド
共動だけでは安定スプレッドにならない理由ペアトレードにおける共和分と相関短期相関と長期共和分を比較し、和分次数、共和分ベクトル、誤差修正、Engle–GrangerとJohansen検定、ヘッジ比率、スプレッド安定性、構造変化、ペアトレードリスクを学びます同義語のように扱われても異なる問いに答える三概念金融における定常性、単位根、平均回帰強・弱定常性、ランダムウォーク、単位根、持続性、平均回帰、半減期、見せかけの回帰、ADFとKPSS検定、構造変化、金融診断を学びます各ホライズンの反応を個別に推定するローカル・プロジェクションでインパルス応答を推定するローカル・プロジェクションが各ホライズンのインパルス応答をどう推定するか、信頼区間の読み方、識別とモデル選択の重要性を解説します。リターン分散が時間とともにどう増えるかを検定する分散比検定:ランダムウォーク、期間と取引分散比が1期間と複数期間のリターンをどう比較するか、1を上回る・下回る値が何を示唆するか、なぜ取引の優位性を証明しないかを解説します。時系列検定の比較ADF検定とPhillips–Perron検定:単位根検定の違いADFとPhillips–Perronの単位根検定を比較し、帰無仮説、決定論的項、ラグと帯域幅の補正、有限標本での限界、慎重な解釈を説明します