

すべてのオプションガイド
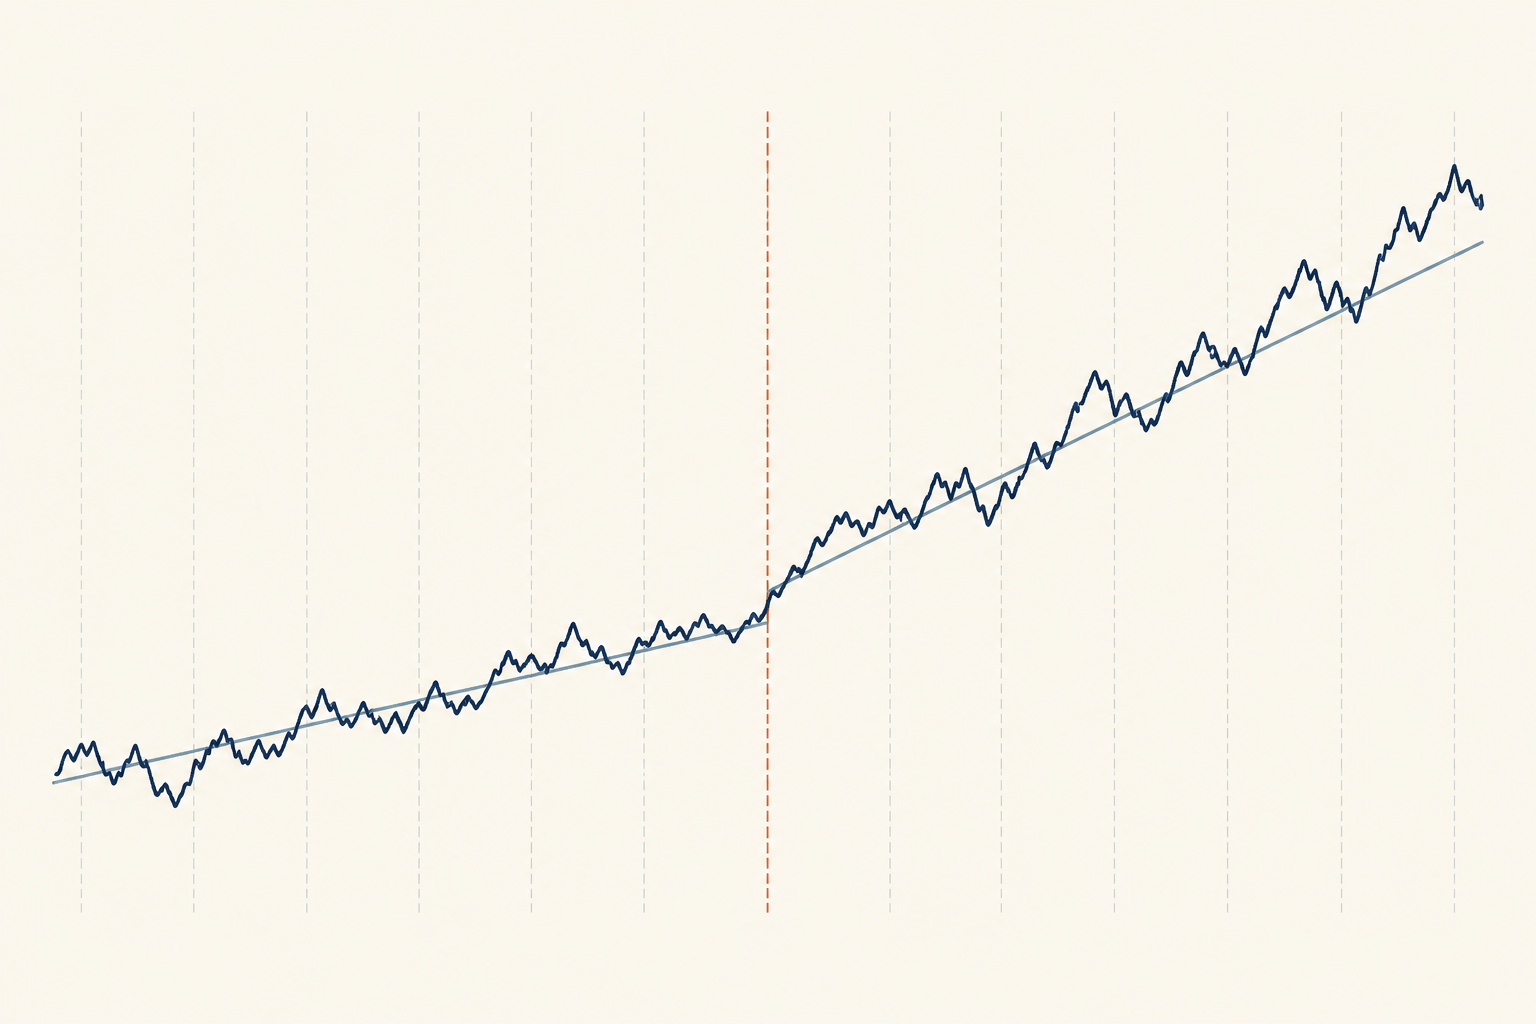
決定論的トレンドに候補となる構造変化がある様子を示す概念図です。実データやZA検定の出力ではありません。 問題 1 / 3
1回の構造変化を許す単位根検定13分で読めます
Zivot–Andrews検定:未知の構造変化を含む単位根検定
Zivot–Andrews検定が未知の変化点を単位根回帰でどう探索するか、最小統計量に専用の臨界値が必要な理由、帰無仮説が許容しない条件を解説します
このガイドの内容1回の変化が単位根の結論を変えるかを問う
短い要約
Zivot–Andrews(ZA)検定は、持続的に見える系列が1回の構造変化を含む決定論的経路の周りでは定常かを調べます。候補となる変化日ごとに単位根回帰を行い、ラグ付き水準項のt統計量のうち最も小さい値を選びます。日付を探索するため参照分布が変わり、古典的な検定は単位根の帰無仮説のもとで変化がないと仮定します。
1回の変化が単位根の結論を変えるかを問う
回帰に水準やトレンドの変化を含めないと、拡張Dickey–Fuller検定では、単位根と定常過程を区別しにくくなることがあります。政策変更後の一度きりの水準移動、観測されたトレンドの変化、例外的な市場事象が、各区間ではそれぞれの決定論的経路の周りで動く系列を、全標本では実際より持続的に見せる場合があります。
ZA検定は、未知の変化日を含むようDickey–Fullerの考え方を拡張します。決定論的部分が一度変わる回帰を候補日ごとに当てはめ、単位根に反する証拠が強くなるかを問います。1回の変化を想定するのが妥当な問いに役立つ方法であり、あらゆるレジーム変化を探す万能な方法ではありません。
これはあくまで単位根検定です。特定の出来事が変化を引き起こしたか、売買ルールが成立するか、価格が取引可能な速さで平均回帰するかは検定しません。ADF検定とPhillips–Perron検定の比較では変化のない基準を、定常性と単位根のガイドではより広い仮説を説明します。
帰無仮説と対立仮説で変化の扱いを確認する
候補日の回帰は、一般に差分形で次のように書けます。
Δyₜ = dₜ(λ)′δ + αyₜ₋₁ + Σⱼ₌₁ᵖ φⱼΔyₜ₋ⱼ + εₜ
λは候補となる変化の比率、dₜ(λ)は選択したモデルの決定論的項と候補変化項を表し、ラグ付き差分は短期の依存を考慮します。このパラメータ化で単位根はH₀: α = 0に対応し、水準の自己回帰係数が1であることと同じです。
古典的なZAの設定では、決定論的トレンドの変化がない単位根の帰無仮説を、トレンドが1回変化し得る定常性の対立仮説と比較します。回帰には対立仮説の経路を表す候補変化項が入りますが、古典的な帰無分布の較正ではその変化効果がないものとして扱います。結果や臨界値を読む際に、この違いが重要です。
検定が棄却しなくても、系列が厳密なランダムウォークだと証明されたわけではありません。検出力不足、短い標本、誤ったトレンド形、帰無仮説のもとでの変化などにより棄却できない場合があります。棄却は設定された単位根の帰無仮説に反する証拠であり、あらゆる市場局面でショックが一時的だという証明ではありません。
候補日を走査して最小値を選ぶ
まず許容する変化日の内側範囲を定義します。両側の回帰に十分な情報を確保するため、標本の端に近すぎる日付は一般に除外します。許容された各λについて回帰を当てはめ、αのt統計量を記録します。
最も小さい、つまり最も負の統計量を示した候補日を選びます。
λ̂ = arg min₍λ ∈ Λ₎ tα(λ) τZA = min₍λ ∈ Λ₎ tα(λ)
したがって、検定統計量は事前に固定した日付のt値ではなく、探索した最小値です。選択された変化比率は、標本、モデルの種類、ラグ仕様、候補集合の端点除外に条件づけられています。歴史的出来事の日付を精密に推定した値とは限りません。
ラグの選択も回帰に影響します。ラグ付き差分が少なすぎると残差に系列依存が残る可能性があります。多すぎると、特に短い標本で情報を消費します。ソフトウェアの初期値を理論の一部のように扱わず、ラグ規則と候補日の端点除外を報告してください。
3つの決定論的モデルが異なる変化を表す
従来のZAの変種は、モデルA、B、Cと呼ばれることがよくあります。ソフトウェアによって「切片」「トレンド」「両方」の意味が異なる場合があるため、実装の定義を確認してください。
- モデルAは切片、つまり水準の一度の変化を許します
- モデルBは決定論的トレンドの傾きの変化を許します
- モデルCは切片の変化とトレンド傾きの変化の両方を許します
どれを選ぶかは実質的な判断です。為替レート水準の恒久的なジャンプと、成長率の緩やかな変化では決定論的経路が異なります。根拠のないトレンド変化を入れると不要な項の推定に検出力を使い、妥当な変化を除けば回帰の仕様が誤る可能性があります。検定結果を比べる前に、どの種類の変化が妥当かを定めてください。
これらの変種から変化の経済的な原因が分かるわけではありません。推定日は、選択したモデルのもとで標本に最もよく当てはまる日です。複数の出来事、測定方法の変更、欠落した動学でも似た形が生じます。
小さな例で最小値の意味を確認する
研究者が5つの仮想的な候補日を評価するとします。表は各回帰におけるラグ付き水準項のt統計量です。
| 候補変化比率 λ | αのt統計量 |
|---|---|
| 0.20 | −2.1 |
| 0.35 | −2.8 |
| 0.50 | −4.0 |
| 0.65 | −3.0 |
| 0.80 | −2.2 |
最小値は−4.0なので、この探索ではλ = 0.50を選びます。これは日付と統計量の選び方を示すだけです。数値は説明用に作ったものであり、ZAの臨界値や棄却判断を示していません。実際の分析では候補範囲、モデル、ラグ規則、臨界値をひとまとまりで定義する必要があります。
<!-- learn:illustration -->
探索後の統計量には対応する臨界値が必要
最小値統計量に通常のDickey–Fuller臨界値やStudentのt臨界値を使うことはできません。各候補日の回帰が拡張Dickey–Fuller回帰に似ていても、多くの日付を探索して最も負の統計量を選ぶことで、帰無分布が変わります。
適切な参照値はZAのモデルと日付探索の設計によって異なります。τZAは同じ変化仕様と日付探索に合わせて導出された臨界値と比較してください。選択された日付が標本を見る前に固定されていたかのように、その日の統計量を読んだり、通常のADF表と比較したりしないでください。
変化モデルを決める前に金融系列を選ぶ
検定対象によって問いは異なります。ログ価格、金利、価格スプレッド、実現ボラティリティ、リターンはそれぞれ別の対象です。長期トレンドの変化は水準には重要でも、短期リターンとは無関係なことがあります。ペア分析に使うスプレッドには、固有の経済的根拠と共和分の説明が必要です。
テクニカル取引の研究では、ZAの棄却は、検定した水準が設定した単位根の帰無仮説よりも、変化を伴う決定論的トレンドの周りで定常と表すほうが適切であることを示す証拠の一つです。推定日以降に予測可能な平均回帰が起こることや、売買のエントリー・エグジット・リスク規則を示すものではありません。
選択された変化日は探索に使った全標本を反映します。同じ全標本の日付や検定結果で戦略を設計して評価すると、後の観測が選択に影響しています。売買分析にはリアルタイムまたはローリング設計、標本外評価、現実的な取引費用が必要で、検定自体はこれらを保証しません。
単位根帰無仮説のもとで変化を許さない点が重要な限界
古典的なZA臨界値は、単位根の帰無仮説のもとで決定論的トレンドの変化がないと仮定します。後続研究では、実際には帰無仮説のもとでトレンド変化がある場合、最小Dickey–Fuller t統計量に基づく手順が過剰に棄却し得ることが示されています。調査対象の条件によっては、漸近的なサイズが非常に大きくなります。その場合、棄却はトレンド定常性の証拠ではなく、帰無モデルとデータの不一致を反映している可能性があります。Harvey、Leybourne、Taylorによるinfimum Dickey–Fuller検定の分析を参照してください。
1回の変化を置く対立仮説では、2回以上の変化、一時的なパルス、ボラティリティの変化、徐々に進行する変化を表せません。最小p値を見てからA・B・Cを選べば、追加の選択も生じます。単位根帰無仮説のもとでの変化や複数変化が想定されるなら、古典的なZA検定を無理に当てはめず、その仮説に対応して較正された手順を使ってください。
Quandt–Andrewsのガイドは回帰パラメータの未知変化日を、Bai–Perronのガイドは回帰における複数の変化を扱います。関連はありますが仮説は異なり、変化に対応する単位根検定の代わりにはなりません。
探索方法と仮定を結果と一緒に報告する
有用な報告には、系列と変換、標本期間と頻度、決定論的モデル、ラグ規則、候補日の端点除外範囲、選択された変化比率、最小統計量、対応する臨界値またはp値を含めます。帰無仮説を明記し、その仮説が変化を許すかも記してください。妥当なモデルやラグの間で結果が変わるなら、その感度も示します。
推定日は因果的な結論ではなく診断として使います。既知の制度や市場イベントと照合しても、同じデータで選ばれた日付を特定イベントの独立した裏付けとして提示するのは避けてください。経済的な説明、統計的棄却、取引上の含意は別々の主張として扱います。
単位根検定全体の流れは、まず定常性のガイドを読み、適切な場合には変化のない診断としてADFまたはPPを比較してください。非定常変数間の長期関係が問いならEngle–Granger共和分ガイドを参照できます。単一の検定が適切な変換を決めたり、利益の出る戦略を証明したりすることはありません。
よくある質問
Q1Zivot–Andrews検定は実際のイベント日を特定しますか?
選択した標本、候補範囲、ラグ規則、モデルで統計量が最小になる候補日を選びます。その日付だけで因果効果やイベント日の信頼区間が得られるわけではありません。
Q2Zivot–Andrews検定はダミー変数を加えたADF検定ですか?
変化項を含むADF型回帰を使いますが、候補日を探索して統計量の最小値を報告します。探索で参照分布が変わるため、通常のADF臨界値は使えません。
Q3モデルA、B、Cはどう違いますか?
モデルAは切片または水準の変化、モデルBは決定論的トレンドの傾きの変化、モデルCは両方を許します。ソフトウェアによってラベルが異なるため、出力を解釈する前に実装を確認してください。
Q4ZAの棄却を売買シグナルにできますか?
いいえ。棄却は特定の変化モデルのもとで、指定された単位根帰無仮説に反する証拠です。将来の予測可能性、利益の出るエントリー規則、取引費用控除後の成績は示しません。 主要な研究 - Zivot and Andrews, “Further Evidence on the Great Crash, the Oil-Price Shock, and the Unit-Root Hypothesis” (1992) - Perron, “The Great Crash, the Oil Price Shock, and the Unit Root Hypothesis” (1989) - Harvey, Leybourne, and Taylor, “On Infimum Dickey–Fuller Unit Root Tests Allowing for a Trend Break under the Null” (2014) - Dickey and Fuller, “Distribution of the Estimators for Autoregressive Time Series with a Unit Root” (1979)
出典
問題を報告
この記事のリンクを含むメールを準備します。送信すると Mark に報告が届きます
クイックチェック
記事を読み終えたら、3問で確認しましょう
問題 01
古典的なZA検定はどのように統計量を選びますか?
答えを選ぶと解説を確認できます
オプション用語集
コール、プット、オプションチェーンから IV、グリークス、建玉、マックスペインまで、主要用語を正確に解説します
オプション用語集を見る関連ガイド
時系列検定の比較ADF検定とPhillips–Perron検定:単位根検定の違いADFとPhillips–Perronの単位根検定を比較し、帰無仮説、決定論的項、ラグと帯域幅の補正、有限標本での限界、慎重な解釈を説明します定常性を帰無仮説とする時系列検定KPSS定常性検定:帰無仮説・統計量・帯域幅KPSS検定の仮定、部分和統計量の計算、レベル定常性とトレンド定常性の違い、帯域幅が結果を変える理由を解説します構造変化の検定Quandt–Andrews検定:未知の変化時点に対するsup-Wald検定Quandt–Andrews sup-Wald検定が未知の回帰ブレークをどう探索するか、トリミングが重要な理由、帰無分布が通常のF分布ではない理由を解説します。回帰関係にある複数の未知の変化を推定する回帰の複数構造変化を調べるBai–Perron検定Bai–Perron法が回帰の変化の数と時点をどのように探索するか、トリミングと臨界値の役割、推定結果から分からないことを解説します。指定した時点における回帰係数の安定性検定回帰の構造変化を調べるChow検定Chow検定の比較対象、F統計量の計算、変化日を事前に定める理由、金融時系列で確認すべき誤差の仮定を解説します。