

すべてのオプションガイド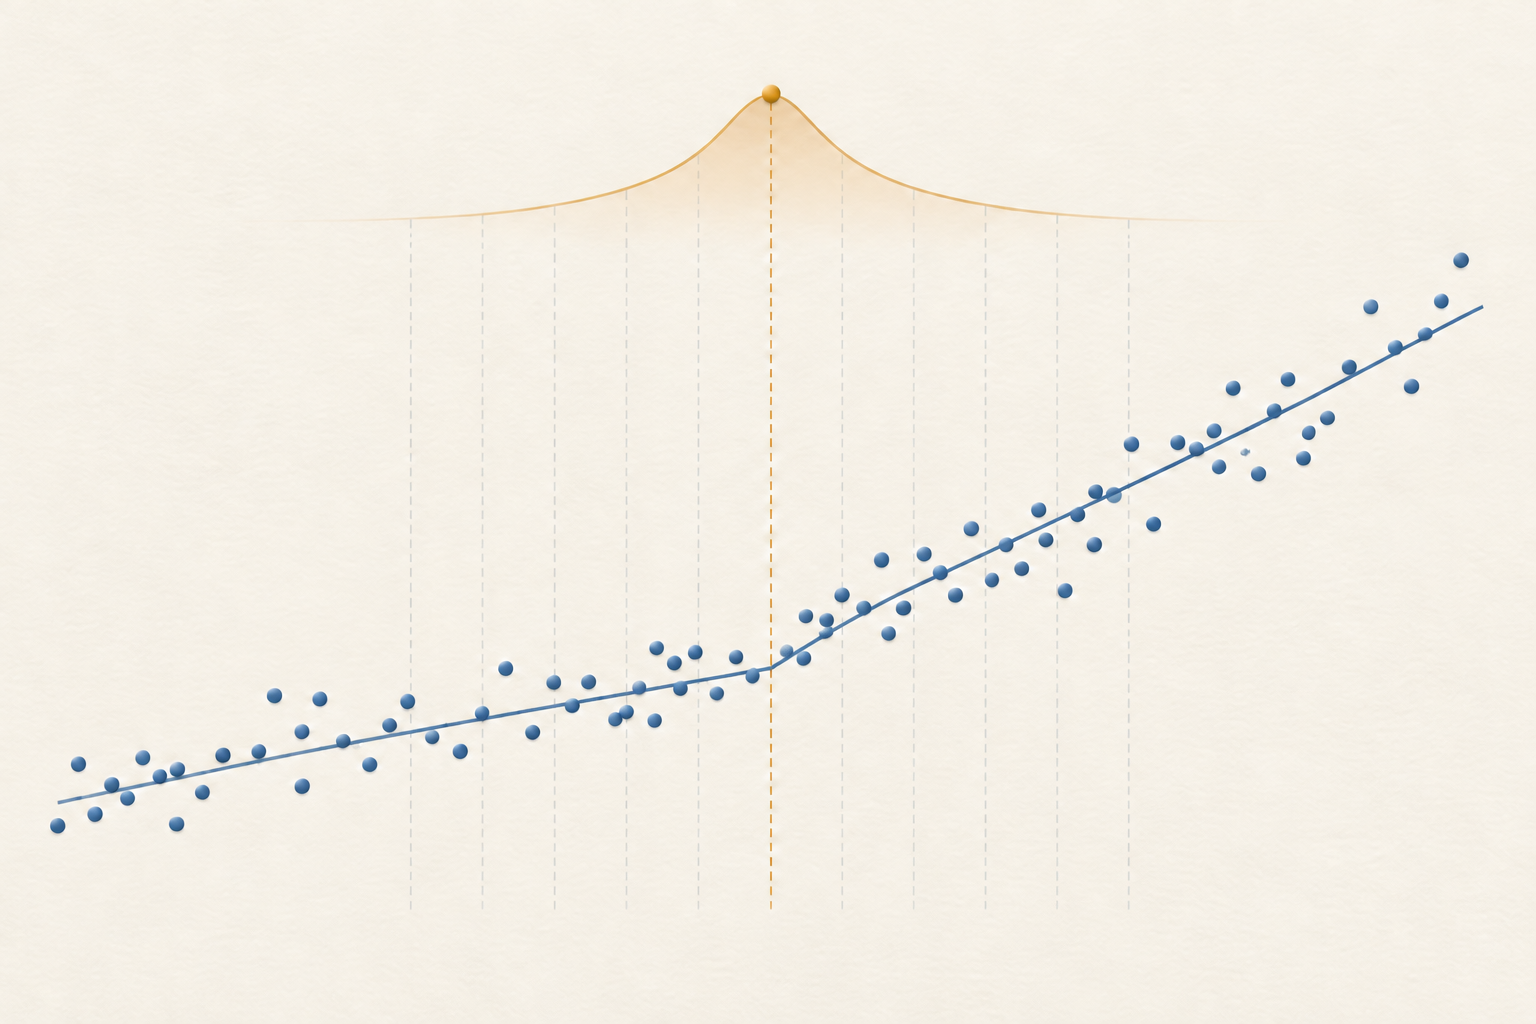
単一変化の探索における候補時点と最大統計量の概念図です。観測データや臨界値ではありません。
問題 1 / 3
構造変化の検定16分
Quandt–Andrews検定:未知の変化時点に対するsup-Wald検定
Quandt–Andrews sup-Wald検定が未知の回帰ブレークをどう探索するか、トリミングが重要な理由、帰無分布が通常のF分布ではない理由を解説します。
このガイドの内容変化時点が未知だと問いが変わる
短い要約
Quandt–Andrews法は、単一の変化時点が未知の場合に回帰係数が一定かどうかを検定します。許容される各時点で統計量を計算し、その最大値を取ります。変化時点は探索によって選ばれ、変化なしの帰無仮説の下では識別されないため、この最大値は固定時点の通常のF分布には従いません。
変化時点が未知だと問いが変わる
Chow検定が答えるのは、結果を見る前に決めた時点で回帰係数が変わったか、という明確な問いです。金融やマクロ経済の応用では、事前に一つの妥当な時点を定めにくいことがあります。複数の時点を試し、最も有意なChowの結果を報告すると、時点選択が検定手順の一部になります。通常の単一時点向け臨界値は、この探索を考慮しません。
Quandtの2レジーム手順と、その後のAndrewsの漸近的枠組みは、候補となる変化時点の集合にわたって統計量を評価することでこの問題に対処します。応用線形回帰では、統計量や共分散の扱いに応じて、この最大値はQuandt尤度比(QLR)、sup-F、sup-Waldと呼ばれます。Andrewsは未知の変化点を持つより広いパラメトリックモデルに対し、sup-Wald、LM、LRに類する検定を展開しました(Quandt, 1960、Andrews, 1993)。
ここで扱う範囲は意図的に限定されています。指定した回帰関係に一つの変化があるかを、時点が未知のまま検定します。未知の変化回数を推定したり、変化の原因を説明したり、売買機会を特定したりする検定ではありません。複数の未知の変化時点をモデル化する別の問題はBai–Perronの解説で扱います。
1回の変化を持つ回帰式と制約を定める
順序付けられた標本の観測を (t=1,ldots,T)、目的変数を (y_t)、説明変数ベクトルを (x_t) とします。純粋な1回変化モデルは次のとおりです。
yₜ = xₜ′β₁ + uₜ, t ≤ k yₜ = xₜ′β₂ + uₜ, t > k
(k) は第1レジームの最後の観測です。変化なしの帰無仮説では検定対象の係数ベクトルが等しく、同時制約は (H₀: β₁ = β₂) です。1回変化の対立仮説では、許容される少なくとも一つの時点で両者が異なります。一部の係数だけが変化する部分変化モデルでは、変化を許す係数を事前に指定します。制約の数と参照分布も変わるため、対象を明記してください。
観測の順序は変化時点を意味あるものにする必要があります。日次リターンの (k) は通常、取引セッションの番号であり、必ずしも暦日ではありません。欠測、休日、取引時間が異なる市場、限月交代、目的変数の定義変更は、「前」と「後」の意味を変えます。選択された分割をイベントと結びつける前に、標本と日付の規則を定義してください。
帰無仮説の棄却は、指定した一定係数モデルに反する証拠であり、探索範囲内の何らかの1回変化の対立仮説を支持します。特定の発表が原因であること、説明変数が外生的であること、変化後の係数が持続することを示すものではありません。条件付き平均、誤差の動学、測定過程に誤指定があれば、検定は明確なパラメータ変化ではなくその誤指定に反応することがあります。
候補時点をトリミングし、分割の両側を推定する
標本端に近い候補時点では片側の観測が少なく、推定が不安定になります。トリミング比率 (ε) は端点を除き、事前に定めた区間(例:[ε,1-ε])内の変化割合 (lambda=k/T) だけを探索します。離散標本ではこの区間を整数の時点に置き換え、両方の区間に十分な観測があり、説明変数行列がフルランクであることを求めます。(k) が変化前の最後の観測か、変化後の最初の観測かも含め、実装上の規則を報告してください。
許容される各 (k) について、プールした帰無モデルと対応する2レジームモデルを推定し、係数変化の制約に対する統計量を計算します。共通の説明変数を用い、誤差が独立かつ等分散である古典的OLSでは、残差平方和の減少で表せます。誤差の正規性を仮定すると、事前指定した一時点の統計量には有限標本で厳密なF参照分布がありますが、正規性がなければこの厳密性は導けません。Wald版は推定係数差を推定共分散で評価します。異分散や系列依存がある場合には、頑健共分散とそれに対応する参照方法が必要です。標準誤差だけを変更しても、時点探索後の通常のF臨界値が有効になるわけではありません。
トリミングは見た目の設定ではなく検定設計の一部です。強いトリミングは探索を短くして極端に小さいレジームを避ける一方、標本端に近い大きな変化を候補から除きます。弱いトリミングはそうした候補を含めますが、漸近近似と有限標本推定を不安定にします。統計量のピークを確認する前に、標本サイズ、モデルの次元、研究上の問いに合わせて範囲を選びます。
<!-- learn:illustration -->
sup-Wald統計量は候補時点の統計量の最大値
各候補時点 (k) における指定係数制約のWald統計量を (W(k)) とします。1回変化のsup-Wald統計量は
supW = max{k ∈ K} W(k)
です。ここで (K) はトリミング後の許容時点集合です。古典的な線形回帰の実装では、候補ごとのChow F統計量の最大値をsup-FまたはQLRと報告することがあります。最大値を与える (hat{k}=argmax_{kin K} W(k)) は探索で最も大きな統計量を生む時点です。選択された推定値であり、信頼区間や経済変化の正確な時刻ではありません。
これらの名称は関連しますが、常に互換ではありません。仮定を満たす固定時点の通常の等分散Chow Fには、有限標本で厳密なF参照分布があります。複数時点の最大値、頑健共分散を用いる漸近sup-Wald、尤度比統計量は、有限標本値や臨界値が同じとは限りません。「QLR」とだけ書かず、計算した統計量、共分散推定量、トリミング規則、臨界値の出典を報告してください。
候補時点が隣り合うとほぼ同じ観測を再利用するため、候補統計量は強く依存します。この検定は、固定時点の最小p値を選んだり、時点数を掛けたり、各時点を独立検定とみなしたりするものではありません。最大値に対する探索調整済みの帰無分布を使います。
探索最大値の帰無分布は非標準
変化なしの帰無仮説の下では、推定対象となる真の変化時点はありません。時点パラメータは対立仮説にのみ存在し、帰無仮説の下では消えるため、固定時点のWald検定やF検定の通常の正則性議論を適用できません。その結果、候補時点にわたる最大値は非標準の漸近分布を持ちます。最大値を標準Fの臨界値と比べると、安定性に反する証拠を一般に過大評価します。
Andrewsはsup-Wald、LM、LR型検定の漸近分布と臨界値を導出し、探索区間のトリミング境界と検定する制約数が関係します(1993)。適切な臨界値はモデルと共分散の仮定にも依存します。検定に合う表、実装、近似を使い、異なるトリミング比率や制約数の値を流用しないでください。8制約に対する一部のsup検定臨界値が小さすぎたため、Andrewsは後に訂正を公表しています。その場合は修正版の表が必要です(2003年訂正)。Hansenは構造変化検定の漸近p値を数値近似する方法を示しています(1997)。
AndrewsとPlobergerは、対立仮説の下でのみ存在する nuisance parameter に対する平均型・指数型検定も導出しています(1994)。これらは探索を考慮した関連手法であり、sup-Waldの別名ではありません。ブートストラップなど有限標本での較正を使う場合、帰無構造と同じ探索を再現する再標本化設計を説明してください。一般的なブートストラップだけで日付選択や依存が自動的に解決するわけではありません。
12観測の例でトリミングと最大値を確認する
意図的に小さくした、切片のみの仮想回帰を考えます。
y = [0, 1, 1, 1, 1, 1, 3, 3, 3, 3, 3, 3]
観測数は (T=12) です。説明用に (ε=0.25) とすると、各区間に少なくとも3観測が必要で、第1区間の最後の候補時点は (k=3,ldots,9) です。この例は探索計算を確認するもので、推奨トリミング値でも推論用標本でもありません。
プールした平均は (23/12)、プールモデルの残差平方和は
RSS₀ = Σ yₜ² − (Σ yₜ)²/12 = 59 − 529/12 = 179/12
候補 (k=6) では第1区間の合計と二乗和がそれぞれ5なので、残差平方和は (5−5²/6=5/6) です。第2区間は値3が6個なので残差平方和は0となり、(RSS₁(6)=5/6) です。制約は一つ、推定する区間別切片は二つなので、固定時点の統計量は
F(6) = [(RSS₀ − RSS₁(6))/1] / [RSS₁(6)/(12−2)] = 169
同じ計算を7候補に適用すると、(k=3,ldots,9) の順にF値はおよそ (7.21, 12.10, 25.28, 169.00, 20.71, 8.94, 4.59) です。sup-Fは (k=6) の169です。この構成された系列で最大となる候補を確かめるだけで、p値は得られません。時点を探索しているため、169は固定時点の通常のF分布ではなく、対応する設計の探索調整済み非標準臨界値と比較する必要があります。
設計の範囲内で棄却と非棄却を解釈する
棄却は、選んだ有意水準と検定の仮定・臨界値の下で、許容範囲内の最大統計量が一定係数の帰無モデルと整合しないことを意味します。唯一の正確な時点を特定したことにはなりません。近接する候補の統計量が似ることがあり、標本の端点、トリミング、説明変数、共分散方法を変えるとピークも動きます。(hat{k}) を正確な日時として示さず、候補統計量のプロファイルや適切な時点の不確実性分析を報告します。
非棄却は係数の安定性を証明しません。小さな変化、トリミングされた端点近くの変化、検定対象に含まれない係数の変化では検出力が低い可能性があります。単一変化の検定は、互いに一部相殺する複数の変化を見逃すこともあります。反対に、外れ値、分散変化、欠落した動学、データ定義変更、仕様の反復探索も不安定性の証拠を生み得ます。検定が答えるのは限定された統計的問いであり、乖離の原因ではありません。
時点は検定に使った同じデータから選ばれます。それを事前指定されたイベント日として扱い、調整なしの第2検定で独立した確認と主張しないでください。時点に基づいて予測を更新したり取引ルールを作る場合は、ルールを具体化して後続データで評価します。標本内sup統計量は、ブレーク後の持続性や経済的価値を証明しません。
Chow、CUSUM、Bai–Perronが答える問いを区別する
| 方法 | 主な問い | その方法が行わないこと |
|---|---|---|
| Chow検定 | 事前指定した時点で係数が異なるか? | 単一時点の参照分布を保ったまま未知の日付を探索する |
| Quandt–Andrews sup検定 | トリミング範囲内のどこかに1回の変化の証拠があるか? | 未知の変化回数を選ぶ、または原因を説明する |
| 回帰CUSUM | 順序付き再帰残差の経路が係数安定性と矛盾するか? | 単独で選択された1回の変化時点を返す |
| Bai–Perron | 複数変化モデルで何回の変化とどの時点が支持されるか? | 1回変化検定の仕様・選択を置き換える |
Hidden Markovやレジーム転換モデルは、遷移確率に従って繰り返し変化する潜在状態で観測をモデル化できるか、という別の問いを立てます。単一の未知変化点検定は、探索範囲内で持続する前後一回の分割を検討します。手法は補完的に使えますが仮定と出力は同じではありません。レジーム転換の解説も参照してください。
他の分析者が再現できるよう探索手順を報告する
目的変数と説明変数、純粋変化か部分変化か、検定する係数制約、標本の日付と順序、変化時点の定義を記載します。(T)、制約数、トリミング比率または候補集合、区間の最小サイズ、使った統計量がsup-Wald、sup-F/QLR、sup-LMなどのどれかも報告します。共分散推定量、臨界値・p値の方法、有限標本補正も含めます。
候補時点ごとの統計量を示し、最大化する時点を選択位置として報告します。可能なら不確実性や感度の情報も添えます。モデルと検定設計を事前指定したか、欠測値やリアルタイムデータをどう扱ったか、別標本や説明変数も検討したかを説明します。予測が目的ならブレーク探索は訓練標本内にとどめ、更新後のモデルを後続の未使用データで評価してください。
統計的に有意な未知変化の検定でも、イベントの原因は特定できず、収益性のあるレジームも証明しません。有意でない結果も安定性を保証しません。妥当な結論は、指定した1回変化の対立仮説、トリミングした日付範囲、回帰モデル、標本、探索を考慮した推論方法に限定されます。
よくある質問
Q1Quandt–Andrews検定は、多数の時点でChow検定を繰り返すだけですか?
候補時点ごとに関連する統計量を計算しますが、最大値を取ることを推論に反映する必要があります。最大の通常Chow結果に固定時点のp値を付けると探索を無視し、通常は誤った帰無分布を使います。
Q2最大化する時点は、経済イベントが変化を起こした日時を特定しますか?
いいえ。選んだ標本とトリミング範囲で統計量が最大となる候補時点です。因果的な時刻でも信頼区間でもなく、近接時点や設計の選択によって似た結果になることがあります。
Q3棄却は、変化がちょうど一度起きたことを意味しますか?
いいえ。探索範囲内の何らかの1回変化の対立仮説に対して、指定した一定係数の帰無仮説を棄却します。複数の変化、外れ値、分散変化、モデル誤指定でも不安定性の証拠が生じ得ます。複数変化の推定は別の課題です。
Q4sup-Waldの最大値を通常のF表と比較できますか?
一般にはできません。sup統計量、トリミング、制約数、モデル、共分散仮定に合う臨界値またはp値を使います。通常のF分布は仮定の下で事前指定時点の検定に適用され、探索最大値に自動で適用されるものではありません。 主な研究 - Quandt, “Tests of the Hypothesis That a Linear Regression System Obeys Two Separate Regimes” (1960) - Andrews, “Tests for Parameter Instability and Structural Change with Unknown Change Point” (1993) - Andrews, “Tests for Parameter Instability and Structural Change with Unknown Change Point: A Corrigendum” (2003) - Hansen, “Approximate Asymptotic P Values for Structural-Change Tests” (1997) - Andrews and Ploberger, “Optimal Tests When a Nuisance Parameter Is Present Only Under the Alternative” (1994) - Chow, “Tests of Equality Between Sets of Coefficients in Two Linear Regressions” (1960) - Bai and Perron, “Estimating and Testing Linear Models with Multiple Structural Changes” (1998) - Brown, Durbin, and Evans, “Techniques for Testing the Constancy of Regression Relationships over Time” (1975)
出典
問題を報告
この記事のリンクを含むメールを準備します。送信すると Mark に報告が届きます
クイックチェック
記事を読み終えたら、3問で確認しましょう
問題 01
変化時点が不明な場合、Quandt–Andrews sup-Wald検定は何をする?
答えを選ぶと解説を確認できます
オプション用語集
関連ガイド
回帰関係にある複数の未知の変化を推定する回帰の複数構造変化を調べるBai–Perron検定Bai–Perron法が回帰の変化の数と時点をどのように探索するか、トリミングと臨界値の役割、推定結果から分からないことを解説します。指定した時点における回帰係数の安定性検定回帰の構造変化を調べるChow検定Chow検定の比較対象、F統計量の計算、変化日を事前に定める理由、金融時系列で確認すべき誤差の仮定を解説します。回帰誤差が同じ方向に続くかを確認する回帰の安定性と構造変化を検定するCUSUM再帰残差からCUSUM経路を作る方法、その境界が検定する内容、Chow検定・二乗CUSUM・リアルタイム監視との違いを解説します市場レジームを不確実な隠れ状態として表す隠れMarkovモデルとレジーム転換隠れレジーム、遷移行列、出力分布、フィルタリング、平滑化、状態復号を理解し、強気・弱気市場分類の限界を解説します。オプションの基礎イン・ザ・マネー、アット・ザ・マネー、アウト・オブ・ザ・マネーとは?権利行使価格と原資産価格の関係、コールとプットで意味が反対になる理由を説明します