

すべてのオプションガイド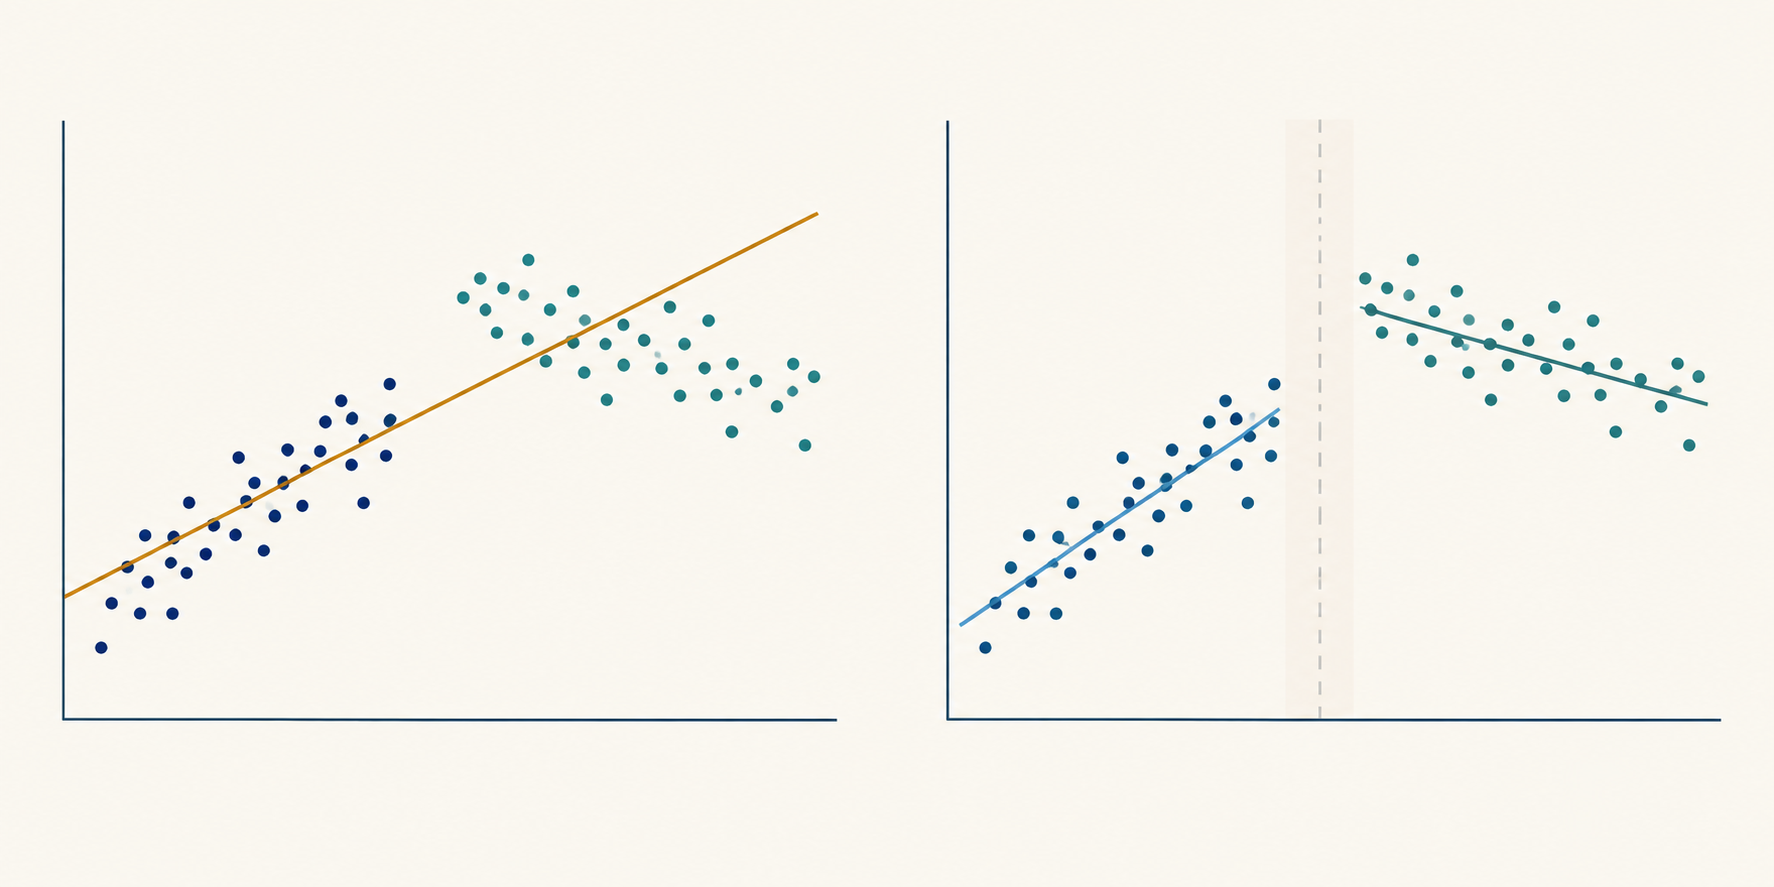
異なる傾きの点群に対する統合回帰線と、各群に別々に当てた回帰線を比較する概念図です。観測データや推定された構造変化日は示していません 問題 1 / 3
指定した時点における回帰係数の安定性検定16分で読めます
回帰の構造変化を調べるChow検定
Chow検定の比較対象、F統計量の計算、変化日を事前に定める理由、金融時系列で確認すべき誤差の仮定を解説します。
このガイドの内容Chow検定で調べること
短い要約
Chow検定は、指定した変化日で分けた2つのグループについて、回帰係数が等しいかを調べます。係数を同じと制約する全期間の回帰と、各グループに個別に当てはめた回帰を比較します。古典的なF検定は前提が満たされれば係数の安定性を棄却できますが、未知の変化日を見つけたり、係数が変わった原因を説明したり、売買戦略の収益性を証明したりはしません。
Chow検定で調べること
長い期間に一つの回帰を当てはめると、結果と説明変数の関係が途中で変わっても見落とすことがあります。たとえば、市場構造の変化前後で、ポートフォリオの広範な市場リターンに対する推定エクスポージャーが異なる場合です。Chow検定は、この問いを指定日の前後における回帰係数についての同時仮説として扱います。
モデルに切片を含めてk個の係数があるとします。帰無仮説は変化前後の係数ベクトルが等しいこと、対立仮説は検定対象の係数が少なくとも一つ異なることです。Gregory Chowによる1960年の基礎論文は、2つの線形回帰の係数集合が等しいかを検定する問題として定式化しています。Chowの論文を参照してください。
ここでいう「構造変化」とは、選んだモデルが表す条件付き関係の変化です。データ生成過程のあらゆる部分が変化したことを示すわけでも、原因を特定するわけでもありません。棄却は、選んだ標本、モデル、日付において、検定した安定性の制約がデータと合わない証拠です。棄却できないからといって、関係が今後も恒久的に安定すると証明されたわけではありません。
想定する変化を係数制約で表す
yを結果、xを切片と採用した説明変数を含むベクトルとします。全期間の回帰は、標本全体に一つの係数ベクトルを課します。変化後に係数が変わることを許すには、変化前に0、後に1となるDを定義し、各回帰変数との交互作用を加えます。式は y = x′β + D·x′δ + u です。変化前の係数ベクトルはβ、変化後はβ + δです。
完全な安定性の帰無仮説はH₀: δ = 0です。これは切片と指定モデルのすべての傾きに対する同時制約です。切片と説明変数が2つならk = 3です。市場ベータだけが研究上の問いなら、市場リターンに対応する交互作用だけを検定します。この限定された問いを、説明なく全係数の検定にすり替えないでください。
交互作用の形式から、標本分割による計算が何を検定するかも分かります。全期間の回帰は、変化前後の係数を同じに固定する制約付きモデルです。2つの別々の回帰は、各グループで係数ベクトルを独立に推定する制約なしモデルです。同じ観測値、説明変数、制約を使えば、どちらの方法も係数全体の等しさという同じ帰無仮説を検定します。
<!-- Illustration placeholder: A text-free conceptual scene showing one cloud of observations split by a clear vertical time boundary, with one shared fitted relationship above and two different fitted relationships below. No words, labels, numeric values, axes text, logos, or interface elements. -->
有利な結果を探す前に変化日を定める
古典的なChow検定では、変化日は既知として扱います。外部の規則変更、既知の契約改定、データ定義の変更など、結果とは独立に時期が決まった出来事が根拠になります。研究では、変化日当日の観測値をどちらの期間に入れるか、リターンや公表時刻、取引所セッションをどうそろえるかも明記してください。
固定日のChow検定が表すのは、一度の急激な変化です。発表済みの規則が正式発効前に予想されていたり、導入が段階的だったり、取引条件が複数回変化したりする場合もあります。測定された関係を変える仕組みに合わせて、発表日、発効日、実際の適用日を区別します。事前に定めた問いが緩やかな反応を想定するなら、単一の段差指標よりランプや分布型の交互作用が適切かもしれません。最小のp値が出る形を比較してから選ぶと、追加の探索になります。
多くの日付を試してF統計量が最大のものを報告すると、統計量はデータに基づいて選択されています。日付を固定した通常のF分布は、その選択を考慮しません。多数の資産、結果、標本期間、説明変数セットで検定を繰り返す場合も同じ問題が生じ、最も目立つ結果には探索の影響が含まれる可能性があります。
変化点が不明なら、その問い向けに設計された手法を使います。未知の変化点を伴うパラメータ不安定性に関するAndrewsの研究は、帰無分布が非標準となることを示しています。臨界値は通常の固定日Chow検定のF基準値と同じではありません。未知の変化が複数ある場合、BaiとPerronは複数の変化日を検定・推定する手法を開発しています。これらにも独自の仮定や標本端のトリミング選択があり、すべての時系列に自動的に適用できるわけではありません。Andrews (1993)およびBai and Perron (1998)を参照してください。
古典的なF統計量を計算する
全期間の回帰を一つ推定し、残差平方和SSRₚを記録します。次に指定日の前後で別々の回帰を推定し、SSR₁、SSR₂を記録します。係数ベクトル全体の変化を許す場合、古典的な統計量は F = [(SSRₚ − SSR₁ − SSR₂) / k] ÷ [(SSR₁ + SSR₂) / (n₁ + n₂ − 2k)] です。n₁、n₂は各グループの観測数、kは切片を含め各グループで推定する係数の数です。
分子は、k個の等値制約を課すことで全期間モデルに増える二乗誤差を制約数で割ったものです。分母は、分割モデルの残差自由度を使った共通残差分散の推定値です。基準分布は、分子自由度k、分母自由度n₁ + n₂ − 2kのF分布です。各回帰にはk個の係数を推定できるだけの独立した情報が必要です。設計行列の階数が不足する場合、比較は利用できません。
この式は、両グループで誤差が独立・正規で同じ分散を持つことなど、線形モデルの古典的条件のもとですべてのk係数を同時に検定します。q個の制約だけを検定する場合は、分子自由度qの有効な制約付き・制約なしモデル間の同時F検定を使います。モデルを変えずに完全な分割SSR式のkだけをqに置き換えてはいけません。交互作用を含む設計行列なら、同時Wald検定が制約を一般的に表現する方法です。
仮想的な金融例を計算する
研究者が、仮想の取引所規則変更を理由に事前選定した日付の前後で、ポートフォリオの週次リターンと市場要因・第2のリスク要因との関係が変わったかを調べるとします。モデルには切片と2つの傾きがあるためk = 3です。日付前がn₁ = 80観測、日付後がn₂ = 100観測とします。以下はすべて説明用の架空の数字で、市場推定値ではありません。
全期間回帰のSSRₚ = 360(ベーシスポイントの二乗)、分割回帰のSSR₁ = 130、SSR₂ = 150と仮定します。制約によるSSRの増加は360 − 130 − 150 = 80、分子は80 / 3 = 26.67です。分割モデルの残差自由度は80 + 100 − 2 × 3 = 174なので、分母は280 / 174 ≈ 1.609です。F(3, 174) ≈ 16.57となり、記載した古典的仮定のもとで通常の上側確率p値は約1.6 × 10⁻⁹です。5%臨界値は約2.66のため、この仮想計算では係数全体の安定性を棄却します。
結論は意図的に限定されています。モデルと誤差条件が適切なら、少なくとも一つの係数が標本間で異なるという意味です。市場ベータが上昇したか低下したかは統計量だけでは分からず、推定値と不確実性を確認する必要があります。また、規則変更が差を引き起こしたこと、変化後の期待リターン、実行可能な予測、戦略の純パフォーマンスを示すものでもありません。
どの関係が変化したか解釈する
切片の変化は、採用した説明変数を一定としたときのyの条件付き平均が変わった可能性を示します。傾きの変化は、ある説明変数に対する結果の推定反応が変わった可能性を示します。完全なChow検定は両方をまとめて調べます。棄却は検定対象の係数ベクトルが等しいという仮説が支持されないことを意味します。原因となる係数を特定するには、推定値と適切に指定された追加制約を検討してください。
係数を一つずつ検定しても、同時検定の代わりにはなりません。個別には小さな変化でも、複数が同時に起きれば等値仮説と矛盾することがあります。一方、多数の候補項を見た後に有意だった係数を報告すれば、多重検定の結果かもしれません。まず共同仮説を明示し、研究の問いに答える推定値、信頼区間、経済的に意味のある差を報告します。
Chow検定は中断時系列分析とも異なります。中断時系列分析は介入前の推移をモデル化し、その経路に対する水準変化や傾きの変化を推定します。Chow検定は指定した回帰係数がグループ間で等しいかを問うもので、それだけで介入の反実仮想を構築するわけではありません。イベント付近の変化は、同時期の別のショック、標本構成の変化、測定方法の改訂でも生じます。中断時系列ガイドでは介入経路を扱います。係数差だけでは因果効果を識別できません。
中断時系列の研究設計レビューについては、Bernal、Cummins、Gasparriniの論文を参照してください。
金融時系列の誤差仮定を確認する
誤差に系列相関や不均一分散がある場合、または共通分散モデルに合わない場合、単純なChowのF基準は誤解を招くことがあります。金融リターンでは条件付き分散が変化しやすく、隣り合う観測が情報やショックを共有することがあります。市場休場の前後は通常の連続した取引セッションと解釈が異なる場合もあります。グラフ上で納得できる変化が見えても、古典的な誤差仮定が満たされるとは限りません。
条件付き平均の関係の変化と残差分散の変化を区別してください。傾きが安定していても誤差分散がレジーム間で異なれば、共通分散の仮定は破れます。その場合、分割SSRに基づく古典的統計量が、別の理由を係数不安定性の証拠のように見せることがあります。逆に、頑健な共分散推定量は不確実性の計算を調整しますが、係数が安定しているかを単独で検定するものではありません。交互作用制約と残差の規模は別々の診断課題として確認します。
方法の一つは、全期間の回帰に交互作用を入れ、データに適した共分散推定量で選択した係数制約を検定することです。Whiteの不均一分散頑健共分散推定量は古典式とは異なる分散パターンに対応し、Newey–WestのHAC推定量は条件のもとで不均一分散と系列相関を許容します。これらは有限標本で古典的なF分布を厳密に維持するものではありません。頑健Wald統計量は通常、漸近近似に依存します。ラグや帯域幅の選択には根拠が必要です。WhiteおよびNewey–Westを参照してください。
頑健な共分散推定量を使っても、欠落した説明変数、不適切な関数形、内生的な回帰変数、同じ結果系列から選ばれた変化日、どちらかの期間の観測不足は解決しません。残差の依存性、分散変化、影響の大きい観測値、妥当な期間設定に対する感度を調べます。従属変数や説明変数が非定常なら、有意な変化統計量を安定した関係の意味ある証拠と解釈する前に、回帰が何を表すかを確認してください。
売買の主張にすり替えず検定結果を報告する
再現可能な報告では、結果、説明変数、変換、標本頻度、日付の前後の観測数、日付を決める具体的なルール、検定する係数制約を明記します。古典的計算なら、全期間と分割回帰のSSR、k、自由度、F統計量、p値、誤差仮定を記載します。頑健な交互作用検定なら、共分散推定量と調整設定、有限標本と漸近分布のどちらを推論に使ったかを示します。
棄却のラベルだけでなく、変化前後の係数推定値と不確実性を示します。差が経済的に意味を持つか、妥当な別の期間や説明変数定義でも保たれるか、日付は事前指定か探索で選んだものかを説明してください。変化を受けてモデルの見直しや再推定、監視ルールの導入を検討できますが、売買戦略を変えるべきことや新戦略が成功することの証拠にはなりません。
よくある質問
Q1Chow検定は変化日を見つけますか?
いいえ。基本の検定は入力された日付を評価します。未知の日付を探すには、探索を考慮した手順と適切な臨界値が必要です。
Q2Chow検定が有意なら、出来事が市場関係を変えたと証明できますか?
いいえ。選んだモデルと標本について係数等値の制約を棄却します。別の出来事、測定方法の変更、標本構成の変化が差を説明する可能性があります。
Q3日次金融リターンに標準的なChowのF式を使えますか?
モデルの誤差仮定を正当化できる場合に限ります。系列依存や分散変化があると通常のF基準は信頼できません。交互作用を用いた頑健Wald検定のほうが適切なこともありますが、固有の条件があり、モデルの誤指定や日付選択の問題は解決しません。
出典
問題を報告
この記事のリンクを含むメールを準備します。送信すると Mark に報告が届きます
クイックチェック
記事を読み終えたら、3問で確認しましょう
問題 01
固定日Chow検定における全係数の帰無仮説は何ですか?
答えを選ぶと解説を確認できます
オプション用語集
関連ガイド
回帰誤差が同じ方向に続くかを確認する回帰の安定性と構造変化を検定するCUSUM再帰残差からCUSUM経路を作る方法、その境界が検定する内容、Chow検定・二乗CUSUM・リアルタイム監視との違いを解説します同じ係数でも不確実性は異なります不均一分散、自己相関、頑健標準誤差古典的標準誤差が失敗する理由、White、クラスター、Newey–West HACが許す依存、選択基準と金融推論の限界を説明します一つの回帰係数が実際に比較するものOLS回帰係数と仮定最小二乗目的、条件付き係数、残差、外生性、多重共線性、等分散性を整理し、金融回帰を適切に解釈する基準を説明します二変数が一緒に動いても原因を特定できない理由金融における相関関係と因果関係統計的関連と因果効果を区別し、交絡、逆因果、選択、介入、Granger因果性、非定常性、見せかけの回帰、金融の研究設計を学びますニュース前後の株式リターンを基準モデルと比べる金融イベントスタディと異常リターン、CARの計算方法イベント時点、推定期間、市場モデル、異常リターン、CARとCAAR、イベント誘発分散、同時イベントの依存関係を解説します