

すべてのオプションガイド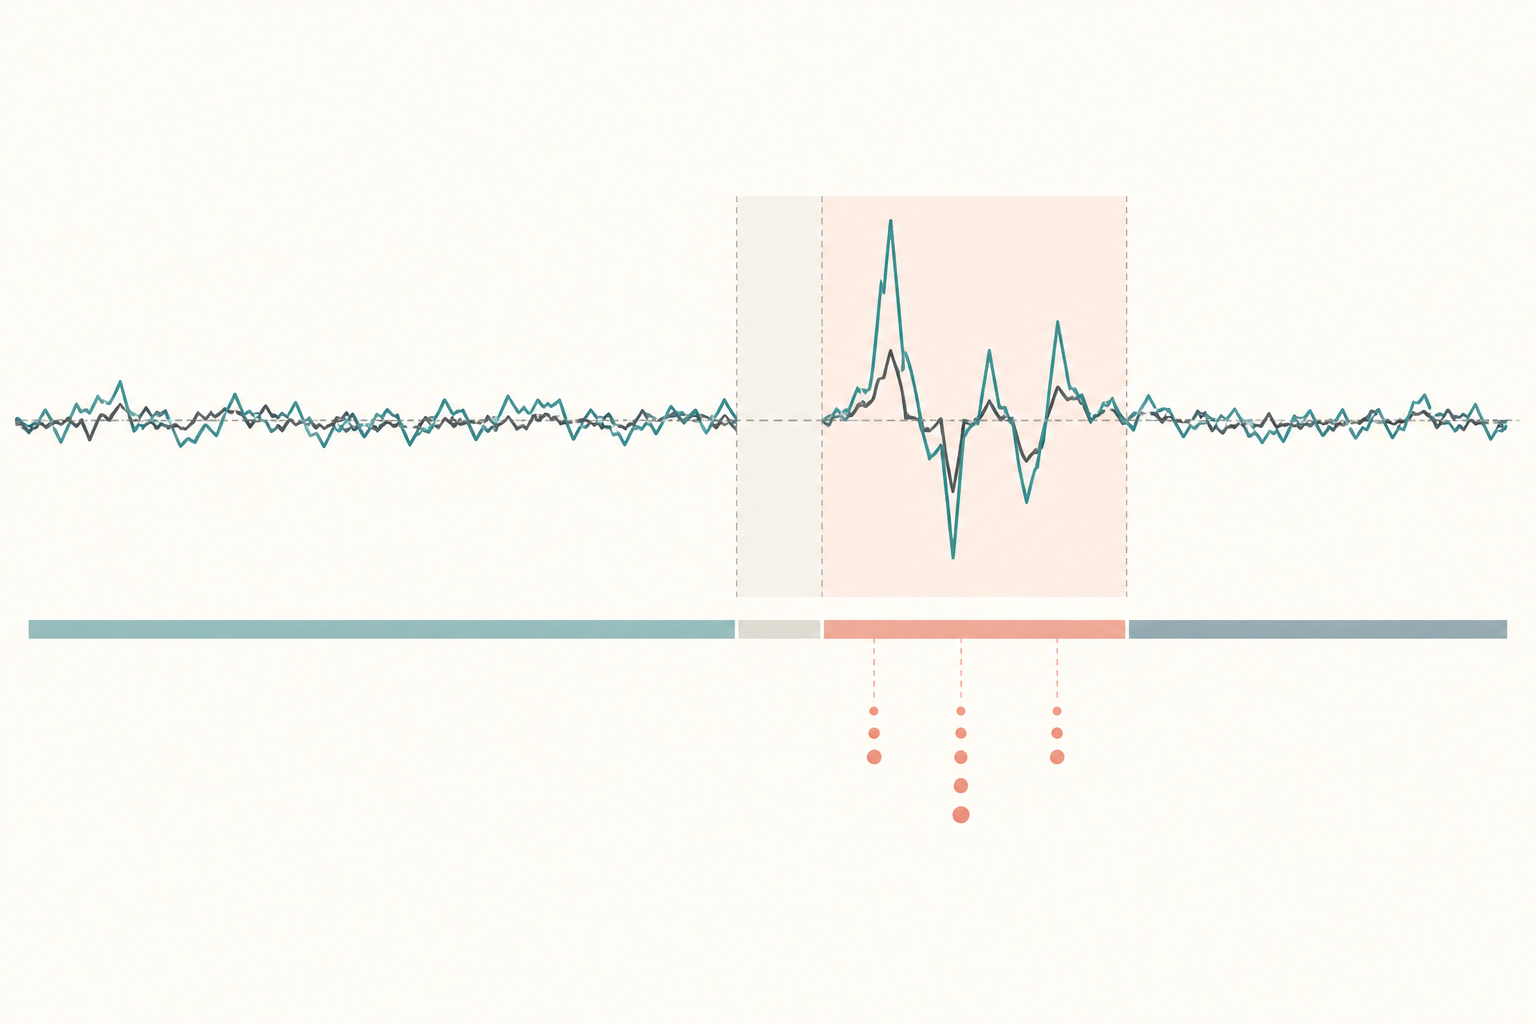
概念図:推定期間とイベント期間を分け、イベント時の正負の反応後にリターンが落ち着く様子を示す(実際の市場データではありません)。
問題 1 / 3
ニュース前後の株式リターンを基準モデルと比べる読了約15分
金融イベントスタディと異常リターン、CARの計算方法
イベント時点、推定期間、市場モデル、異常リターン、CARとCAAR、イベント誘発分散、同時イベントの依存関係を解説します
このガイドの内容イベントスタディが答える問い
短い要約
イベントスタディは、発表の前後で観測されたリターンを基準モデルの予測と比べます。CARはイベント窓内の異常リターンを足し合わせたモデル相対の指標です。時点と窓を事前に定め、分散やイベント間依存を考慮しても、CARだけで因果や売買判断が確定するわけではありません。
イベントスタディが答える問い
金融イベントスタディは、決算発表、規制変更、合併発表などの近くで、資産リターンが通常の基準からどうずれたかを記述します。問いは「そのニュースが株価を動かしたか」より狭く、「選んだリターンモデルの予測と比べ、選んだイベント窓でどの程度の異常リターンが観測されたか」です。
生のリターンには市場全体の上げ下げも含まれます。市場要因を差し引くことで、共通の市場変動とは異なる動きを要約できますが、その差がイベントだけに起因すると自動的に言えるわけではありません。MacKinlay の概説は設計、異常リターン、推論の基本を整理しています(MacKinlay, 1997)。
異常リターンは発表内容の価値だけを切り出す測定値ではありません。市場指数を基準にすれば、指数と一緒に動いた成分をモデルで考慮できますが、業種要因や金利、為替、同時発表などの未観測要因は残り得ます。したがって「モデルを超えた差」と「ニュースが生んだ因果効果」は分けて読みます。
イベント日時と t=0 を定める
t=0 は、分析対象の取引所が使う現地時刻で定めたイベント時点に対応する取引セッションです。日次データではイベント時刻そのものではなく、どの取引日をゼロ日とするかを記録します。取引所のタイムゾーン、祝日、短縮取引、銘柄の取引時間も確認します。
引け後に発表された情報は、日次の終値間リターンを調べるなら、次の取引セッションを t=0 とする場合があります。発表直後の時間外価格反応を調べる問いなら別のデータと時刻設計が必要です。発表日、公開時刻、最初に取引可能になった時点のどれを使うかを一貫させ、事前に反応が始まる可能性も記録します。
時刻を決めるときは、日次収益率が前日終値から当日終値か、始値から終値かもそろえます。引け後の発表を当日の終値間リターンへ割り当てると、投資家が情報を取引できる前の価格を使うことになります。配当込みか価格のみか、株式分割の調整、通貨とベンチマークの取引日も合わせておくと、日付対応や価格系列の違いをイベント効果と誤認しにくくなります。
推定期間とイベント期間を分離する
推定期間ではイベントの影響を受けていないと考える日次リターンを使い、基準モデルの係数を推定します。たとえばイベント前の取引日 −250 から −30 を使い、イベント期間とは重ならないようにします。イベントに先立つリークや予期が疑われるなら、終了日をさらに早める理由を示します。
イベント期間は、発表前の反応や発表後の価格調整を捉えるため、たとえば [−1,+1] のように別途選びます。長い窓は遅延反応を含める一方、別ニュースや交絡の入り込む余地を広げます。日次イベント研究の設計上の選択肢は Brown と Warner が検討しています(Brown & Warner, 198590042-X))。複数の窓を試す場合は、結果を見て選ばず、感度分析として明示します。
基準モデルは問いに応じて選びます。過去平均を使う定数平均モデル、市場リターンを差し引く市場調整法、市場感応度を推定する市場モデル、複数のリスク要因を含むモデルでは、同じ日の予測値も異なります。推定期間は十分な観測数を確保しつつイベントの影響を避けますが、長くすれば常に良いとは限りません。市場感応度が期間中に変わると、古い係数はイベント時の通常リターンをうまく表さないことがあります。
異常リターンとCARを計算する
市場モデルでは、推定期間から銘柄 i の αᵢ と市場感応度 βᵢ を推定し、イベント日の予測リターンを R̂ᵢ,ₜ = αᵢ + βᵢRₘ,ₜ とします。イベント日の異常リターンは ARᵢ,ₜ = Rᵢ,ₜ − R̂ᵢ,ₜ です。
窓 [t₁,t₂] の累積異常リターンは CARᵢ[t₁,t₂] = Σₜ₌ₜ₁ᵗ² ARᵢ,ₜ です。これは日次リターンの算術和であり、複利運用した買い持ち収益ではありません。リターンと係数の単位をそろえ、結果をパーセントまたはパーセントポイントで表示します。
ここでの式と例は、リターンを同じ単位の単純収益率として扱います。株式と市場指数で配当を含む総収益率と価格収益率を混在させたり、通貨や取引セッションが違ったりすると、ARに比較方法の差が混ざります。市場モデルのαとβは推定期間で得た係数なので、イベント期間の予測を確定値とみなさず、係数推定誤差も後の検定で考慮します。小数で入力する場合は0.009を0.90パーセントポイントと換算するなど、表示単位も明記します。
三セッションの市場モデル例
仮に推定済みの α が 0.10%、β が 1.20 だとします。表の市場・実際・予測リターンは各セッションの値で、AR は実際から予測を引いた差です。
以下の表の α、β、市場・実際・予測リターン、AR、CAR はすべて説明用の仮定値で、実際の市場データではありません。
| セッション | 市場リターン | 実際のリターン | 予測リターン | AR |
|---|---|---|---|---|
| −1 | 1.00% | 2.00% | 1.30% | +0.70pp |
| 0 | −0.50% | −1.00% | −0.50% | −0.50pp |
| +1 | 0.25% | 1.10% | 0.40% | +0.70pp |
したがって CAR[−1,+1] = +0.70 − 0.50 + 0.70 = +0.90pp です。これはこのモデルが予測した経路より、窓全体で 0.90 パーセントポイント高いリターンが観測されたという意味です。市場モデルの仕様や推定期間が変われば、推定値も変わり得ます。
計算を各行で確認できます。−1日は0.10% + 1.20×1.00% = 1.30%と予測され、実際の2.00%との差が+0.70ポイントです。0日は0.10% + 1.20×(−0.50%) = −0.50%で、実際の−1.00%との差は−0.50ポイントです。+1日は0.10% + 1.20×0.25% = 0.40%、実際との差は+0.70ポイントです。足した+0.90ポイントは、3日間の実際の株価変化そのものではなく、この市場モデルが予測した経路との差です。
AAR・CAARと複利収益を区別する
N 件のイベントが同じ相対日を持つとき、AARₜ = (1/N)Σᵢ ARᵢ,ₜ は日 t のイベント横断平均です。選んだ窓の CAAR[t₁,t₂] = Σₜ₌ₜ₁ᵗ² AARₜ は、その平均異常リターンを時間方向に足した値です。各イベントで同じ観測日がそろうなら、これは個別 CAR の平均と一致します。欠測で日ごとに標本数が変わる場合は各日の Nₜ を明記します。
単純な算術例でも CAR と複利収益は別です。異常リターン +10% と −10% の CAR は 0% ですが、その順に複利計算した収益は (1.10×0.90)−1 = −1% です。CAR はイベント反応を足し合わせる統計量として解釈します。
イベントが欠測した日を除いて各日で使えるイベントだけを平均すると、AARの分母は日ごとに変わります。形式的には AARₜ=(1/Nₜ)Σᵢ∈Iₜ ARᵢ,ₜ と書け、Nₜはその日に有効な観測数です。Nₜが違うと日ごとに比較する標本構成も変わり、CAARが同じイベント集合の平均CARと一致しないことがあります。同一のイベント集合と同じ重みで窓全体を比較するのか、利用可能な観測を使うのかを決め、日別の件数と重みを報告します。
推論では分散とイベント間依存を扱う
イベント時には通常時より残差分散が大きくなることがあります。通常の標準誤差をそのまま使うと検定が歪む可能性があり、イベント誘発分散への対応が必要です。Boehmer らはイベント周辺の分散変化を考慮する検定を論じています(Boehmer, Musumeci & Poulsen, 199190032-F))。
同じ日に複数社が発表するなどイベントが集中すると、異常リターンは横断面で相関し得ます。独立イベントを仮定する標準誤差では不確実性を過小評価しかねません。Kolari と Pynnönen はイベント間相関がある場合のイベントスタディ検定を扱っています(Kolari & Pynnönen, 2010)。少数イベント、小標本、外れ値、複数窓の検定にも注意し、検定法と依存の扱いを報告します。
解釈と報告を監査可能にする
CAR は基準モデルとイベント窓に対する相対的な集計量です。有意な CAR は、選んだ仮定の下でゼロと整合しにくいことを示しても、イベントが原因だと証明したり、将来の売買シグナルになったりはしません。予期された情報、同時発表、マクロニュース、サンプル選択、モデル誤指定は代替説明です。
報告ではイベント時刻と取引所タイムゾーン、標本、窓、推定期間、市場ベンチマーク、係数推定法、AR/CAR、標準誤差、検定、欠測、頑健性を明示します。因果解釈の限界は相関と因果のガイド、回帰仕様はOLS係数と仮定も参照してください。パネルデータの政策効果を相対時点で推定する別手法としてのイベントスタディは差の差法ガイドで扱います。
頑健性確認では、事前に定めた主窓に加え、短い窓や妥当な別モデルでARとCARがどう変わるかを示します。短期窓から長期窓へ結果が変わるなら、遅延反応だけでなく、他社発表や市場ショックの混入も候補です。統計的有意性は経済的な大きさや取引可能な利益を意味しません。売買戦略を論じるには、公開後に取得可能だった情報、実際の約定時点、流動性、スプレッド、費用を別に評価します。
よくある質問
Q1CAR は株式の実現複利リターンですか?
いいえ。窓内の異常リターンを足した統計量です。買い持ち収益の複利計算とは異なります。
Q2引け後の発表ではどの日を t=0 にしますか?
日次終値で測るなら次の取引セッションが適切な場合があります。分析する反応と市場の取引時間に合わせて定義します。
Q3統計的に有意な CAR は因果効果を示しますか?
自動的には示しません。イベント時刻の識別、交絡、モデルと窓の仮定が妥当か別途検討します。
出典
問題を報告
この記事のリンクを含むメールを準備します。送信すると Mark に報告が届きます
クイックチェック
記事を読み終えたら、3問で確認しましょう
問題 01
このガイドに最も合う説明を選んでください — イベント日時と t=0 を定める?
答えを選ぶと解説を確認できます
オプション用語集
関連ガイド
二変数が一緒に動いても原因を特定できない理由金融における相関関係と因果関係統計的関連と因果効果を区別し、交絡、逆因果、選択、介入、Granger因果性、非定常性、見せかけの回帰、金融の研究設計を学びます一つの回帰係数が実際に比較するものOLS回帰係数と仮定最小二乗目的、条件付き係数、残差、外生性、多重共線性、等分散性を整理し、金融回帰を適切に解釈する基準を説明します政策前後の変化から反事実を作る差の差法と平行トレンド仮定2×2 DiD、無処置潜在結果の平行トレンド、イベントスタディ、事前トレンド検定、段階導入と異質効果、金融応用を説明します指定した時点における回帰係数の安定性検定回帰の構造変化を調べるChow検定Chow検定の比較対象、F統計量の計算、変化日を事前に定める理由、金融時系列で確認すべき誤差の仮定を解説します。回帰関係にある複数の未知の変化を推定する回帰の複数構造変化を調べるBai–Perron検定Bai–Perron法が回帰の変化の数と時点をどのように探索するか、トリミングと臨界値の役割、推定結果から分からないことを解説します。