

すべてのオプションガイド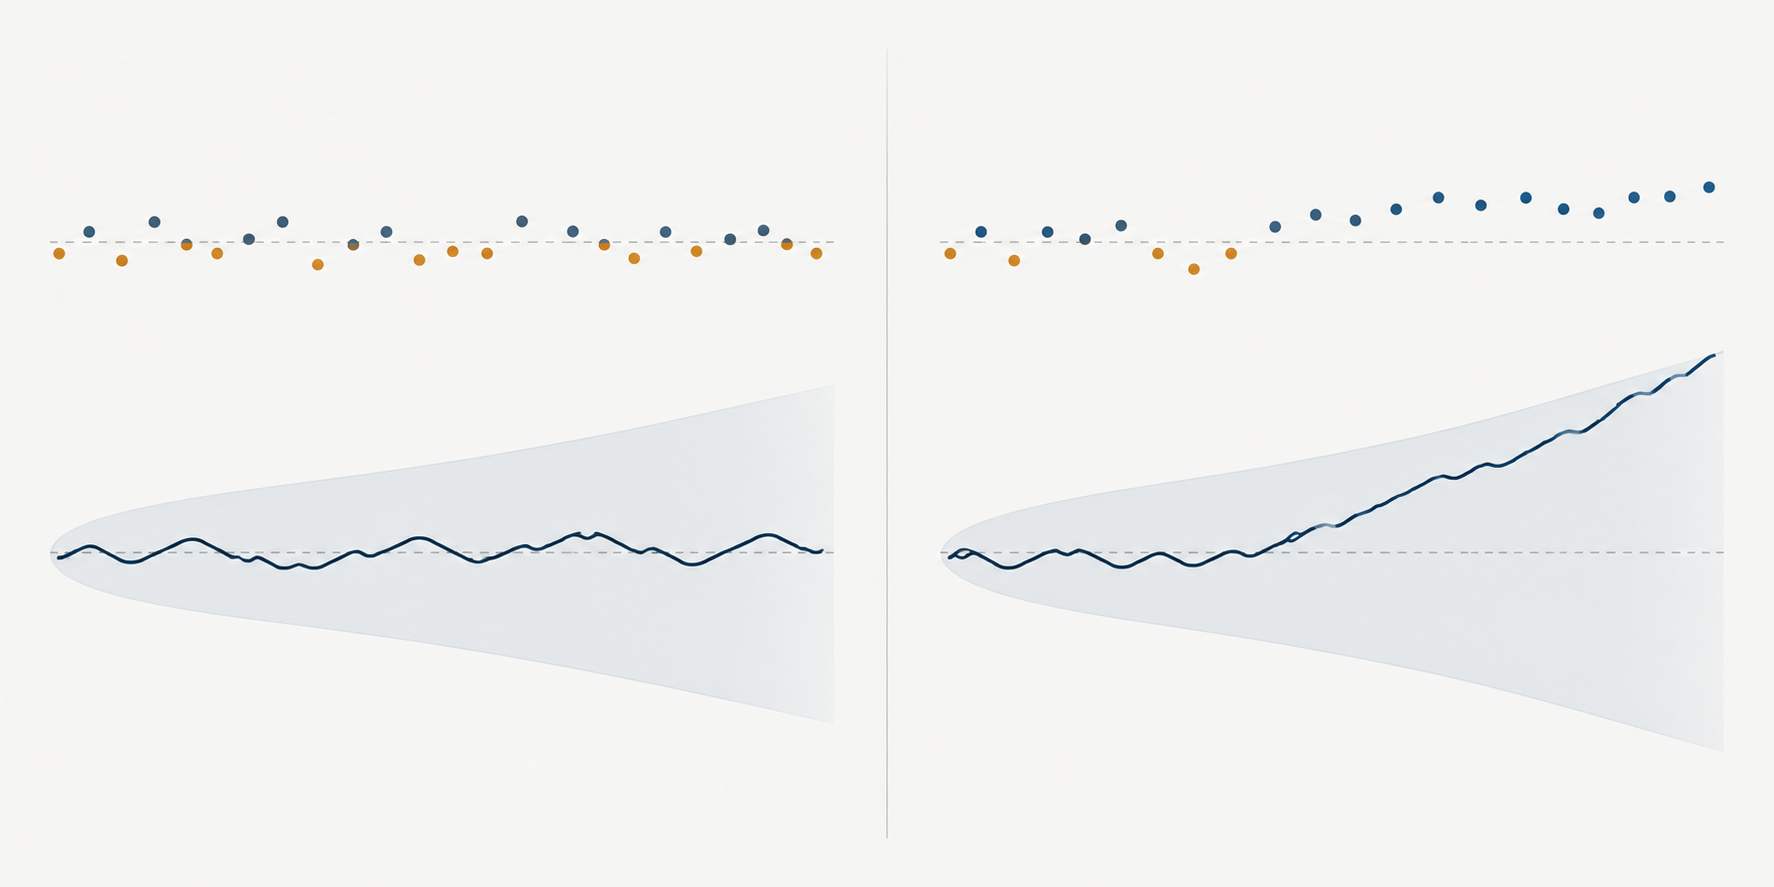
左は正負の再帰残差が均衡してCUSUM経路が中央付近にとどまる例、右は同方向の残差が続いて経路が境界近くまで上昇する例です。概念図であり、実データや変化時点の推定ではありません。 問題 1 / 3
回帰誤差が同じ方向に続くかを確認する15分で読めます
回帰の安定性と構造変化を検定するCUSUM
再帰残差からCUSUM経路を作る方法、その境界が検定する内容、Chow検定・二乗CUSUM・リアルタイム監視との違いを解説します
このガイドの内容回帰CUSUM検定が問うこと
短い要約
回帰CUSUM検定は、時間順に計算した再帰残差を加算し、その累積経路が係数安定性モデルの想定範囲に収まるかを調べます。境界を越えた場合は、指定したモデルと仮定のもとで安定性に反する証拠となりますが、原因、唯一の変化日、取引機会を特定するものではありません。
回帰CUSUM検定が問うこと
標本全体では良好に見える回帰でも、途中で関係が変化していることがあります。ある時期の正の予測誤差と後の負の予測誤差は、全期間をまとめた通常の要約では相殺される場合があります。回帰CUSUM検定は時間順序を保ちます。再帰的な予測誤差を累積し、係数が安定している場合に予想される経路からどれほど離れたかを確認します。
Brown、Durbin、Evansは再帰残差を用いた回帰安定性の手法群を開発し、CUSUMと二乗CUSUMを含めました。これらはモデルの仮定のもとで、標本期間を通じて回帰関係が一定であるという説明とデータが整合するかを扱います。変化の原因は説明しません。また、別途選んだ目標平均からの偏差を累積する産業工程管理のCUSUM規則とも異なります。
このガイドではBrown–Durbin–Evansの回帰CUSUMを扱います。ソフトウェアによっては異なる統計量に「CUSUM」という名前を使うため、報告では名称だけに頼らず、残差系列、尺度調整、境界、参照分布を明記してください。
将来の観測を使わず再帰残差を作る
回帰を \(y_t=x_t'\beta+u_t\) と書きます。モデルに切片がある場合、\(x_t\) に切片も含め、\(k\) は係数の数とします。まず、計画行列が列フルランクで回帰を推定できるだけの初期観測を使います。その後の各観測では、\(t-1\) までのデータだけで回帰を当てはめ、\(y_t\) を予測します。
直前までの説明変数を含む行列を \(X_{t-1}\) とすると、再帰残差は次のとおりです。
\[ w_t=\frac{y_t-x_t'\hat\beta_{t-1}}{\sqrt{1+x_t'(X_{t-1}'X_{t-1})^{-1}x_t}},\qquad t=k+1,\ldots,T. \]
分子は1期先の予測誤差です。分母は \(x_t\) に依存するレバレッジに応じて予測の不確実性を調整するもので、市場ボラティリティそのものの推定ではありません。適切な固定説明変数と独立・等分散誤差を備えた古典的な安定線形モデルでは、再帰残差の平均はゼロで、互いに無相関であり、誤差分散も共通です。これらの性質が累積の根拠になります。最小二乗法で推定しただけで自動的に成立するわけではありません。
初期観測は係数を定めるものであり、この再帰計算による標本外残差の系列ではありません。初期計画行列がほぼ特異なら、その後の予測も不安定になりえます。初期標本、説明変数、変換を明記してください。それぞれが残差経路と検定対象を変えるためです。
符号付き誤差を累積し、検定境界と経路を比較する
選択した実装で使う尺度推定値を \(\hat\sigma\) とすると、観測 \(r\) までの累積経路は次のように書けます。
\[ C_r=\frac{1}{\hat\sigma}\sum_{t=k+1}^{r}w_t. \]
安定性の帰無仮説のもとでは、標本変動の範囲で正負のイノベーションは均衡するはずです。描画した経路を、検定の帰無分布から導いた臨界境界と比較します。境界を越えると、仮定が適切である条件のもと、選んだ有意水準で係数一定性を棄却します。尺度調整や境界の作り方は実装により異なります。手描きの固定帯を対応する臨界値の代わりにしてはいけません。
経路の向きはパターンを理解する助けになります。正の再帰誤差が続くと、観測結果が事前の適合値を何度も上回るため累積和が上昇します。負の誤差が続けば下降します。誤差が交互に現れる場合、個々の残差が小さくなくても経路は以前の水準付近にとどまることがあります。CUSUMは予測誤差の大きさと順序の両方を使います。
切片の変化は、他の条件が似ている場合、同じ向きの残差を生みやすいです。傾きの変化では、\(x_t\) の水準や符号によって予測誤差の向きが変わりえます。説明変数が平均付近を行き来すると、実際に傾きが変化していても単一の累積経路では一部が相殺されることがあります。したがって境界内にあることは、すべての係数が不変だという証明ではありません。再帰係数の経路、交互作用の検定、検出力も検討してください。
尺度調整した再帰残差が仮に \(+0.4\) で6回続けば、累積増加は \(2.4\) です。\( +0.4,-0.4,+0.4,-0.4,+0.4,-0.4\) の系列なら最後はゼロになります。どちらも絶対値は同じですが、最初の系列だけに持続的な方向があります。この和は仕組みを示す例であり、臨界値、p値、実資産に関する証拠ではありません。
二乗CUSUMは別の診断として読む
二乗CUSUMでは、符号ではなく再帰残差の二乗を累積します。累積シェアの簡単な形は次のとおりです。
\[ Q_r=\frac{\sum_{t=k+1}^{r}w_t^2}{\sum_{t=k+1}^{T}w_t^2}. \]
安定した等分散の誤差過程であれば、累積シェアは観測数におおむね比例して増えるはずです。大きな二乗残差が集中すると経路が急になり、静かな期間には緩やかになります。Brown、Durbin、Evansは符号付きCUSUMと合わせてこの方法を扱い、後続研究では通常最小二乗残差に基づく二乗CUSUM検定が研究されています。
二乗残差の経路を純粋なボラティリティ検定や、係数変化を検出する明快な代替検定と見なしてはいけません。大きな観測値、分散変化、条件付き平均の誤指定、回帰係数の変化はどれも影響しえます。逆に、正負の誤差が均衡していても、分散が変化すれば符号付きCUSUMの基準分布が適切でなくなることがあります。ARCH-LM検定は二乗残差の予測可能性をより限定して問いますが、あらゆるボラティリティの形を診断するものではありません。
変化の問いに合う統計量を選ぶ
固定日のChow検定は、事前に指定した日付の前後で回帰係数を比較します。一方、回帰CUSUMは時系列順の再帰経路を調べ、外部から一つの変化日を指定する必要がありません。境界を越えても、急激な変化が始まった正確な日付は分かりません。緩やかなドリフト、複数の変化、外れ値の連続、分散モデルの失敗では、それぞれ異なる経路になりえます。
変化日が分からず、単一の変化を正式に検定するなら、Andrewsのsupremum Wald、尤度比、ラグランジュ乗数の手法があります。候補日を検索し、その検索を反映した非標準の臨界値を使います。統計量と臨界値はBrown–Durbin–EvansのCUSUM境界と置き換えられません。複数の変化点を扱うには別の手順と仮定が必要です。指定日比較はChow検定ガイド、より広い探索問題は未知の変化点に関するAndrewsの論文を参照してください。
分析者が多数の診断を試す場合、この違いは重要です。CUSUM、二乗CUSUM、候補日、説明変数、標本期間を何度も試すと選択の問題が生じます。事前に指定した一つの検定の名目有意水準では、その中の少なくとも一つが誤警報となる確率を表せません。結果を見る前に確認する経路や統計量を記録するか、検索を考慮する推論手順を使います。
遡及検定とリアルタイム監視を区別する
遡及検定は固定された過去標本を評価します。監視規則は基準期間の後に届くデータを繰り返し評価します。新しい観測のたびに一回限りの境界を適用しても、名目上の誤警報率が保たれるとは限りません。繰り返し判断する場合の確率構造は異なります。
Chu、Stinchcombe、Whiteは、過去標本から安定関係を推定した後のリアルタイム監視に向け、変動とCUSUMの手順を開発しました。論文の漸近条件のもとで繰り返し確認を考慮した境界を使います。基準標本が適切である必要があり、警報後の対応、パラメーターの更新方法、監視期間も定義しなければなりません。そうした選択なしに過去の回帰CUSUM図をオンライン手順と呼ぶべきではありません。
取引システムでは、警報は新しいデータがモデルと十分合わず、安定性の仮定に疑問が生じたことを意味します。調査や事前に定めたリスク確認のきっかけにはできますが、どの係数が変わったか、取引すべきか、エクスポージャーを減らせば成績が改善するかは示しません。繰り返し監視を行うなら、統計的閾値とともに検出遅延や誤警報の費用を評価してください。
金融CUSUMの経路を読む前に仮定を確認する
古典的な再帰残差の導出では、正しく指定された線形関係、安定した誤差分散、系列相関のない誤差過程を仮定します。金融時系列では、ボラティリティ・クラスタリング、厚い裾、古い価格や非同期価格、重複するリターン期間、市場構造の変化によって条件が崩れることがあります。残差の連続は係数の真の変化かもしれませんが、欠落した動学、タイムスタンプの誤り、参照分布を変えるボラティリティ局面かもしれません。
通常最小二乗法の後で共分散推定量を変更しても、有効なCUSUM境界が自動的に得られるわけではありません。不均一分散や依存に対するロバスト推論には、その条件に合わせて設計された統計量と参照分布が必要です。回帰CUSUM図は安定性の診断であり、残差依存の確認、条件付き不均一分散の検定、仕様の検証に代わるものではありません。関連する場合はARCH-LM検定ガイドとロバスト標準誤差ガイドも参照してください。
残差を作る前に標本間隔と市場カレンダーを決めます。長期休場をまたぐ終値間リターンは、通常の取引セッションのリターンと同じ間隔ではありません。企業行動、先物の限月乗換え、通貨換算、欠測も不安定性に見える予測誤差を生みえます。時点 \(t\) の観測がモデルで何を意味するか説明せず、欠測を補完したり資産を機械的に同期させたりしないでください。
再現できるだけの詳細を報告する
目的変数、説明変数、切片、変換、標本日付、頻度、初期推定期間、再帰残差の数を明記してください。残差を再帰予測分散で尺度調整したか、\(\hat\sigma\) をどう推定したかも示します。CUSUMまたは二乗CUSUMの種類、参照分布、臨界水準、境界規則、結果に影響するソフトウェアの既定値を特定してください。
経路または統計量は、係数推移や残差診断と合わせて提示してください。境界を越えたことは、検定したモデルのもとで一定性に反する証拠であり、経済的原因や特定の出来事の因果効果を示す推定値ではありません。予測や取引が目的なら、時系列順のホールドアウトを使い、各警報がいつ利用可能になったかを示し、スプレッド、マーケットインパクト、手数料、借株、資金調達、回転率を考慮します。固定モデルへの対応と比較してください。安定性の警告はモデル見直しのきっかけになりますが、適応型ルールに優位性がある証明ではありません。
Brown、Durbin、Evansは1975年の論文で再帰残差CUSUMと二乗CUSUMの安定性検定を紹介しました。McCabeとHarrisonは通常最小二乗残差を使う二乗CUSUM検定を研究しました。未知の変化点はAndrews(1993)、逐次監視はChu、Stinchcombe、White(1996)を参照してください。関連ガイドはOLS回帰、Chow検定、ボラティリティ・クラスタリングです。
よくある質問
Q1CUSUM検定で構造変化の正確な日付が分かりますか?
いいえ。累積予測誤差が継続的に動き始めた時期は経路に表れる場合がありますが、境界を越えても一意の変化日が推定されたことにはなりません。未知の日付を対象にする手法には、別の探索統計量と臨界値が使われます。
Q2二乗CUSUMはボラティリティ・クラスタリング検定と同じですか?
いいえ。再帰残差の二乗の累積シェアを追い、複数のモデル不適合や不安定性に反応します。ARCH-LM検定はそれぞれの仮定のもとで、二乗残差の系列予測可能性を対象にします。
Q3過去のCUSUM境界を毎日のリアルタイム警報に使えますか?
自動的には使えません。新しい観測ごとに検定を繰り返すと誤警報の性質が変わります。逐次監視には反復確認向けに設計された境界と、定義済みの安定基準期間が必要です。 ---
出典
問題を報告
この記事のリンクを含むメールを準備します。送信すると Mark に報告が届きます
クイックチェック
記事を読み終えたら、3問で確認しましょう
問題 01
回帰CUSUMが再帰残差を使うのはなぜですか?
答えを選ぶと解説を確認できます
オプション用語集
関連ガイド
指定した時点における回帰係数の安定性検定回帰の構造変化を調べるChow検定Chow検定の比較対象、F統計量の計算、変化日を事前に定める理由、金融時系列で確認すべき誤差の仮定を解説します。金融時系列の診断ARCH LM検定とは?金融モデル残差のボラティリティ・クラスタリングを診断ARCH LM検定で残差の二乗にラグ依存があるかを調べる方法、次数qの選び方、検定結果から言えることと言えないことを解説します。同じ係数でも不確実性は異なります不均一分散、自己相関、頑健標準誤差古典的標準誤差が失敗する理由、White、クラスター、Newey–West HACが許す依存、選択基準と金融推論の限界を説明しますオプションの基礎イン・ザ・マネー、アット・ザ・マネー、アウト・オブ・ザ・マネーとは?権利行使価格と原資産価格の関係、コールとプットで意味が反対になる理由を説明しますオプションの基礎コール・オプションとは?コールの買い手が持つ権利、売り手の義務、権利行使価格の意味を基礎から説明します