

נתח המידע של Hasbrouck: מדידת גילוי מחירים בין שווקים
למדו כיצד נתח המידע של Hasbrouck משתמש במערכת מחירים קו־אינטגרטיבית ובחידושי VECM כדי להשוות גילוי מחירים, כולל גבולות הנובעים מסדר Cholesky.
במדריך הזהגילוי מחירים שואל היכן מידע חדש נכנס למחיר המשותף
תקציר קצר
נתח המידע של Hasbrouck אומד עד כמה חידושי המחיר של כל שוק תורמים לשינויים במחיר קבוע משותף, כאשר אותו נכס או נכס הקשור אליו מקרוב נסחר ביותר מזירה אחת. זהו פירוק שונות של מערכת מחירים קו־אינטגרטיבית, ולא ספירה ישירה של המקום שממנו הגיעו החדשות. כאשר חידושי הזירות מתואמים, סדר Cholesky משפיע על ההקצאה; לכן יש לדווח טווחים התלויים בסדר או לציין במפורש את בחירת הזיהוי.
גילוי מחירים שואל היכן מידע חדש נכנס למחיר המשותף
אותה ניירת ערך עשויה להיסחר בכמה זירות, או שמכשירים קשורים מקרוב עשויים לשקף ערך בסיסי אחד. המחירים הנצפים שלהם אינם חייבים להיות זהים בכל רגע. ציטוט עשוי לזוז תחילה בזירה אחת, זירה אחרת תגיב, ובהמשך שני המחירים יתכנסו למסלול משותף ארוך טווח. גילוי מחירים עוסק בדרך שבה מידע חדש נטמע ברכיב הקבוע המשותף הזה; הוא שונה מהיקף המסחר, מהנזילות המוצגת או מהזירה שבה בוצעה העסקה האחרונה.
נתח המידע של Hasbrouck נועד לענות על השאלה הזאת. במסגרת שלו, למחירי השווקים המקושרים יש מחיר יעיל משתמע שאינו נצפה, ובמחיר הנצפה של כל שוק עשויות להיות גם סטיות זמניות. חלקו של שוק הוא תרומתו היחסית לשונות בחידוש המחיר היעיל המשותף (Hasbrouck, 1995). האומדן תלוי במערכת, במדגם ובתכנון התצפית שנקבעו. הוא אינו מזהה מי קיבל מידע ראשון, אינו מוכיח ערוץ סיבתי ואינו מראה שזירה מובילה בכל אירוע.
ההבחנה חשובה כאשר לזירה יש יותר נפח או מרווחים צרים יותר. ייתכן קשר בין תכונות אלה לגילוי מחירים, אך נתח המידע מודד תרומה מבוססת־מודל לשינויים במחיר המשותף ארוך הטווח. לזירה אחת יכול להיות נפח רב, בעוד זירה אחרת תורמת יותר מהחידושים שמזיזים את המחיר המשותף.
מחיר יעיל משותף מחייב מערכת קו־אינטגרטיבית
נסמן ב־\(p_t\) את וקטור המחירים הנצפים ב־\(d\) זירות הסוחרות באותו נכס או בזכויות שקולות מבחינה כלכלית. המסגרת המקובלת במיקרו־מבנה מתייחסת לרמות המחיר כלא־סטציונריות, לעיתים קרובות \(I(1)\), בעוד ארביטראז' ארוך טווח משאיר את הפרשי המחירים סטציונריים. בשתי זירות ועם מגמה משותפת אחת יש קשר קו־אינטגרציה אחד, בדרך כלל הפרש מחירים מנורמל. באופן כללי, ל־\(d\) מחירים מקושרים עם מגמה סטוכסטית משותפת אחת יש דרגת קו־אינטגרציה \(d-1\).
זו הנחה אמפירית שיש לבחון, לא זהות שנובעת מכך שאותו סימול מופיע בשני מסכים. תנאי החוזה, המטבע, מימון, דיבידנדים, מסירה או בסיס מתמשך יכולים להפריד בין המחירים. הקשר עשוי להשתנות גם בעקבות מעבר זירה, שינוי בעמלות, רפורמה במבנה השוק או שינוי בהגדרת הנתונים. אם הסדרות אינן חולקות את הקשר ארוך הטווח המשוער במדגם הנבחר, לפירוק המחיר היעיל ולנתחים שלו אין את הפרשנות המיועדת.
קו־אינטגרציה ותיקון שגיאות מחברים בין קשר ארוך טווח סטציונרי לבין מודל של שינויי מחיר בטווח הקצר (Engle and Granger, 1987). מודל VECM מציג את המבנה הזה במפורש: הוא מפריד תיקון זמני סביב המחיר המשותף מחידושים שעשויים להשפיע על הרכיב ארוך הטווח.
<!-- learn:illustration --> <!-- רעיון ללא טקסט: שני מסלולי מחירים של זירות נעים סביב מסלול משותף וחלק יותר לטווח ארוך, עם סטיות זמניות ייחודיות לכל זירה. אין מדובר בנתוני שוק, בתרשים סיבתי או בתחזית. -->
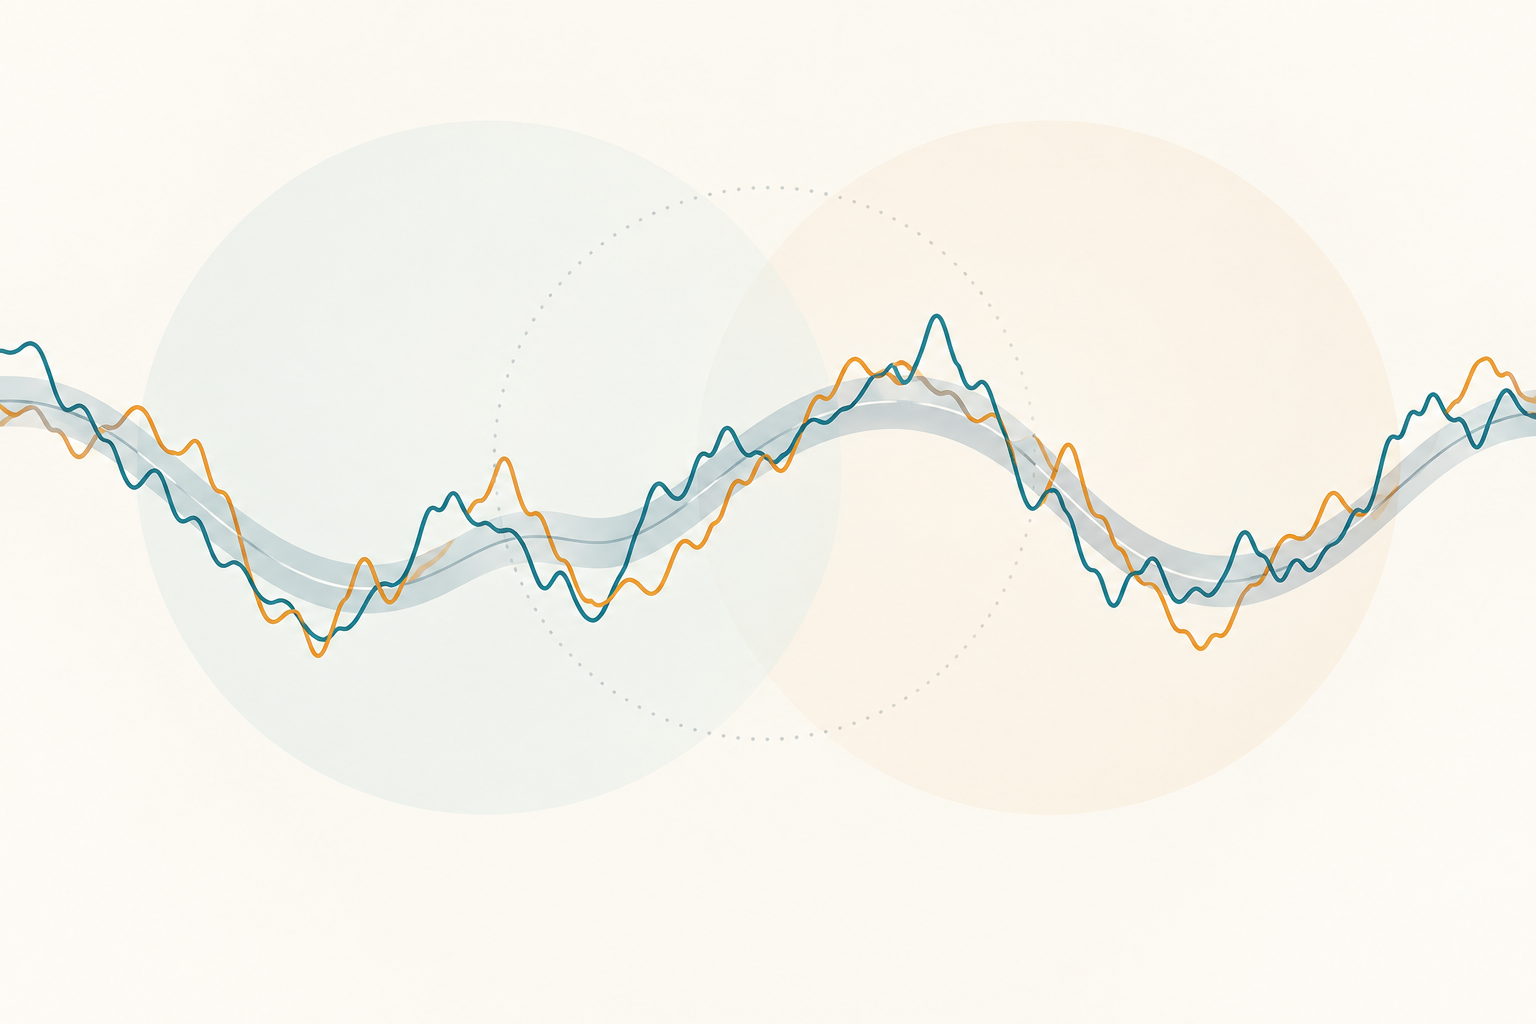
מודל VECM מחבר בין מחירי הזירות לרכיב הקבוע המשותף
עבור \(d\) סדרות מחירים ניתן לכתוב VECM כך:
\[ \Delta p_t=\alpha\beta^{\mathsf T}p_{t-1} +\sum_{j=1}^{q-1}\Gamma_j\Delta p_{t-j}+\varepsilon_t, \qquad \Pi=\alpha\beta^{\mathsf T}. \]
\(\beta\) פורשת את קשרי הקו־אינטגרציה, \(\alpha\) מכילה את מקדמי ההתאמה, \(\Gamma_j\) מתארת את דינמיקת הפיגורים בטווח הקצר, ו־\(\varepsilon_t\) הוא וקטור חידושים מצומצמים עם מטריצת שונות־שותפות \(\Omega\). במקרה של מחיר יעיל משותף אחד אפשר לסכם את ההשפעה ארוכת הטווח של החידושים בווקטור שורה \(\psi\). השינוי במחיר הקבוע הוא
\[ \Delta m_t=\psi\varepsilon_t, \]
בהתאם לנרמול ולרכיבים הדטרמיניסטיים שנבחרו במודל. השונות של השינוי היא
\[ \operatorname{Var}(\Delta m_t)=\psi\Omega\psi^{\mathsf T}. \]
\(\psi\) מתקבל מהייצוג ארוך הטווח של המערכת המותאמת; הוא אינו פשוט מקדם ההתאמה \(\alpha\) או וקטור הקו־אינטגרציה \(\beta\). שינויי מחיר קצרי טווח יכולים להיות גדולים אך זמניים, ואילו חידוש קטן יותר עשוי להיות חשוב יותר לגילוי מחירים אם השפעתו נשארת ברכיב הקבוע המשותף.
יש לציין את המגמה המשותפת ואת הנרמול שלה. הכפלת ייצוג המחיר היעיל בקבוע משנה את היחידות של \(\psi\) ואת שונות המחיר המשותף, אך אינה משנה את נתחים המנורמלים. אם יש במערכת יותר ממגמה סטוכסטית משותפת אחת, מחיר יעיל סקלרי יחיד אינו מספיק; צריך להגדיר איזה רכיב קבוע או צירוף ליניארי מפורק.
נתח המידע מפרק את שונות החידושים הקבועים
אם חידושי הזירות אינם מתואמים, \(\Omega\) אלכסונית. במקרה כזה אפשר להפריד ישירות את תרומתו של כל שוק:
\[ \operatorname{IS}_i= \frac{\psi_i^2\Omega_{ii}}{\psi\Omega\psi^{\mathsf T}}, \qquad \sum_{i=1}^{d}\operatorname{IS}_i=1. \]
הנוסחה משקללת את ההשפעה ארוכת הטווח של השוק בשונות החידוש שלו עצמו. זירה עשויה לקבל נתח גדול יותר אם לחידוש המחיר שלה השפעה קבועה יותר או שונות חידושים גבוהה יותר. אין די בהשוואת הגדלים המוחלטים של מקדמי ההתאמה ב־VECM.
כאשר החידושים מתואמים באותו זמן, השונות הכוללת כוללת גם איברי שותפות. אין דרך יחידה לייחס את האיברים המשותפים לזירות מתוך \(\Omega\) בלבד. Hasbrouck משתמש בפירוק Cholesky, כלומר \(\Omega=FF^{\mathsf T}\), כדי ליצור חידושים אורתוגונליים. עבור סדר משתנים מוגדר, הנתח המיוחס להלם האורתוגונלי \(i\) הוא
\[ \operatorname{IS}_i(F)= \frac{(\psi F)_i^2}{\psi\Omega\psi^{\mathsf T}}. \]
הפירוק הופך את ההלמים לאורתוגונליים, אך המבנה המשולשי שלו מעניק למשתנים שמופיעים מוקדם בסדר עדיפות בקליטת שונות משותפת בת־זמן. הסדר הוא מוסכמת הקצאה בפירוק, לא הוכחה להיררכיית מידע כלכלית.
חידושים מתואמים חושפים את השפעת סדר Cholesky
אם חידושי המחיר של שתי זירות מתואמים מאוד משום שהמחירים מתעדכנים באותו מרווח דגימה, הנתונים אינם מפרידים היטב איזו זירה חידשה ראשונה. פירוק Cholesky מקצה את התנועה המשותפת אחרת לפי הזירה שמופיעה ראשונה בסדר. השיטה של Hasbrouck מחשבת גבול תחתון כשהשוק מופיע אחרון וגבול עליון כשהוא מופיע ראשון, על פני הסדרים הרלוונטיים.
הגבולות עונים על שאלה זהירה יותר מבחירת סדר יחיד שנוח להשתמש בו: עד כמה נתח השוק יכול להשתנות תחת ההקצאות הרקורסיביות האפשריות לחידושים מתואמים? גבולות צרים מצביעים על כך שלהשפעת הסדר הספציפית הזאת יש משקל קטן במדגם המותאם. גבולות רחבים משמעם שחידושי מחיר בני־זמן אינם מזהים היטב את החלוקה בין הזירות. לעיתים מדווחים את אמצע הטווח לסיכום, אך הוא אינו אומדן מזוהה יחיד ואינו צריך להחליף את הגבולות או סדר מוצהר.
דגימה בתדירות גבוהה יותר עשויה לצמצם חלק מהמתאם בן־הזמן שנראה בנתונים, אם זירה אחת מתעדכנת לפני אחרת, אך היא אינה מבטיחה מתאם אפס. דגימה גסה מסתירה את רצף העדכונים; דגימה עדינה מאוד עלולה ליצור מחירים מיושנים ובעיות של ציטוטים א־סינכרוניים. יש לדווח גם את כלל הדגימה וגם את הרגישות לסדר.
דוגמה היפותטית לחלוטין של שני שווקים ממחישה את הגבולות
לצורך המחשה בלבד, נניח ש־VECM מותאם לשני שווקים מרמז על וקטור השפעה מנורמל של המחיר הקבוע \(\psi=(0.6,0.4)\). מטריצת שונות־השותפות של החידושים המצומצמים היא
\[ \Omega= \begin{pmatrix} 1 & 0.8\\ 0.8 & 1 \end{pmatrix}. \]
לחידושים שונות יחידה ומתאם של \(0.8\). השונות הכוללת של חידוש המחיר הקבוע היא
\[ \psi\Omega\psi^{\mathsf T} =0.6^2+0.4^2+2(0.6)(0.4)(0.8) =0.904. \]
נמקם את שוק A ראשון. גורם Cholesky משולשי תחתון הוא
\[ F_A= \begin{pmatrix} 1 & 0\\ 0.8 & 0.6 \end{pmatrix}, \qquad \psi F_A=(0.92,0.24). \]
הנתחים המתקבלים הם A: \(0.92^2/0.904\approx93.6\%\), ו־B: \(0.24^2/0.904\approx6.4\%\). אם נהפוך את הסדר ונשים את B ראשון, אותו חישוב מקצה כ־85.7% ל־B ו־14.3% ל־A. לכן הגבולות התלויים בסדר הם בקירוב 14.3%–93.6% עבור A ו־6.4%–85.7% עבור B. בכל סדר נתחים השווקים מסתכמים ב־100%; אין ציפייה שהגבולות התחתונים או העליונים הנפרדים בין שווקים יסתכמו ב־100%.
כל הערכים כאן היפותטיים: וקטור ההשפעה של ה־VECM, השונויות היחידתיות והמתאם 0.8 נבחרו רק כדי לאפשר שחזור של החשבון. הדוגמה אינה תוצאה עבור בורסה, נכס או מדגם כלשהם. היא ממחישה כיצד חידושים מתואמים יכולים לגרום לדירוג שווקים שנראה מדויק להיות תלוי מאוד בסדר Cholesky.
נתחי הרכיב של Gonzalo–Granger עונים על שאלה אחרת
פירוק Gonzalo–Granger בונה רכיב קבוע כצירוף ליניארי מנורמל של מחירים נצפים. ב־VECM עם מטריצת התאמה \(\alpha\), משקלי הגורם המשותף נמצאים במרחב המאונך ל־\(\alpha\): וקטור המשקלים \(w\) מקיים \(\alpha^{\mathsf T}w=0\), לצד נרמול כגון סכום משקלים השווה לאחת. הגורם המשותף המתקבל אינו מגיב בטווח הארוך לאיברי תיקון השגיאה. Gonzalo ו־Granger פיתחו פירוק קבוע–זמני זה למערכות קו־אינטגרטיביות (Gonzalo and Granger, 1995).
משקלי הרכיב מתארים כיצד רמת המחיר המשותפת נוצרת ממחירי הזירות. לעומתם, נתחי המידע של Hasbrouck מודדים את תרומתה של כל זירה לשונות בחידוש המחיר הקבוע המשותף. המדדים יכולים להיות דומים, אך נתח המידע מביא בחשבון גם את שונות החידוש של כל זירה. de Jong וכן הניתוח של Baillie, Booth, Tse ו־Zabotina מסבירים מדוע המדדים דומים כאשר החידושים אינם מתואמים, ומדוע הם שונים כשהם מתואמים או בעלי שונויות שונות (de Jong, 200200028-9); Baillie et al., 200200027-7)).
הקלטים ההיפותטיים \(\psi\) ו־\(\Omega\) שלמעלה אינם קובעים את משקלי הרכיב של Gonzalo–Granger, התלויים במטריצת ההתאמה \(\alpha\) של ה־VECM ובנרמול שמוגדר במפורש. אי אפשר להסיק משקל רכיב מספרי מנתוני פירוק השונות לבדם. זהו הבדל מרכזי: משקלי הרכיב בונים מחיר קבוע ממחירים נצפים, ואילו נתחי המידע של Hasbrouck מפרקים את שונות החידוש של המחיר הזה.
תזמון הנתונים והחלטות המודל יכולים לשנות את האומדן
סדרות המחיר צריכות לתאר זכויות בנות־השוואה ולהיות מיושרות לפי שעון שאפשר להצדיק. ציינו אם התצפית היא מחיר עסקה, אמצע ציטוט או מדד ציטוט אחר; כיצד טיפלתם בציטוטים נעולים או מוצלבים, במחירים מיושנים, במכרזים, בסגירת שוק ובהודעות שלא הגיעו לפי הסדר; והאם שתי הזירות היו פתוחות בתקופת המדגם. בחוזים עתידיים יש לתעד גלגולי חוזים והבדלי מסירה. במכשירים הרשומים ביותר משוק אחד יש ליישר מטבע, פעולות תאגידיות ויחידות לפני התאמת VECM.
תצפיות א־סינכרוניות הן בעיה מרכזית. אם זירה אחת מתעדכנת ב־10:00:00.100 ואחרת ב־10:00:00.700, רשת דגימה של שנייה אחת עלולה לגרום לתגובה עוקבת להיראות בו־זמנית; רשת גסה יותר מטשטשת אותה עוד. רשת צפופה מאוד עלולה להעביר מחירים מיושנים וליצור דפוסי הובלה–פיגור מלאכותיים. דווחו על תדירות הדגימה, כלל הסנכרון, מסנני ציטוטים והרגישות לחלופות סבירות. מרווחים קצרים יותר יכולים להפחית מתאם שמקורו בצבירה, אך אינם מסירים זעזועים משותפים אמיתיים, עדכונים סימולטניים או שגיאות חותמת זמן.
הנתח תלוי גם בסדר הפיגורים, ברכיבים דטרמיניסטיים, בקצות המדגם וביציבות המבנית. מעט מדי פיגורים עלולים להשאיר תלות סדרתית בחידושי ה־VECM; רבים מדי עשויים להגדיל את רעש האמידה. שינוי כלל בזירה או בשעות המסחר יכול לשנות את תהליך ההתאמה. השתמשו באבחוני שאריות ובאומדני אי־ודאות, ושקלו bootstrap שמתאים מחדש את כל ה־VECM ואת גבולות הנתח. טעות תקן קטנה המותנית במפרט יחיד אינה כוללת את אי־הוודאות בבחירת נתונים ומודל.
נתח מידע אינו דירוג סיבתי או אות מסחר
נתח מידע מכמת את תרומת החידושים של כל זירה במודל לשונות המשוערת של המחיר הקבוע תחת VECM ואורתוגונליזציה מסוימים. נתח גבוה אינו מוכיח שהזירה יצרה את החדשות, זזה ראשונה בכל אירוע או מנבאת את התשואה הבאה. מידע משותף עשוי להגיע לזירות כמעט בו־זמנית, וחיכוכים בשוק ותזמון תצפיות משפיעים על החלוקה הנמדדת.
זה גם אינו מדד ישיר לאיכות השוק. זירה יכולה לתרום למחיר המשותף ובו בזמן להציג מרווח רחב, עומק מוצג דל או עלויות ביצוע גבוהות. זירה אחרת עשויה לספק נזילות בעלות נמוכה ולתרום פחות לחידוש המחיר הקבוע במדגם שנבחר. אומד מרווח Roll אומד גודל אחר מתוך אוטוקווריאנציה של תשואות; חוסר איזון בזרם הפקודות מסכם שינויים בתורים המוצגים ולא שונות חידושים ארוכת טווח.
טענת מסחר מחייבת בדיקת אסטרטגיה שנקבעה מראש ונבחנה כרונולוגית מחוץ למדגם, כולל עמלות, מרווח קנייה–מכירה, השהיה, החלקה, השפעת שוק וגישה לזירה. מדריך Engle–Granger מסביר את חלופת הקו־אינטגרציה במשוואה יחידה; מדריך דרגת Johansen עוסק בדרגת הקו־אינטגרציה במערכת. קו־אינטגרציה או נתח מידע גבוה אינם מוכיחים כלל רווחי.
שאלות נפוצות
Q1האם נתחי מידע תמיד מסתכמים ל־100%?
עבור אורתוגונליזציה וסדר נתונים מסוימים, הנתחים המנורמלים של השווקים במודל מסתכמים ל־100%. אם החידושים מתואמים, הגבולות התחתונים או העליונים לכל שוק מחושבים בסדרים שונים ואין לחבר אותם בין זירות.
Q2האם הזירה בעלת נתח המידע הגבוה ביותר תמיד מובילה שינויי מחיר?
לא. האומדן מסכם תרומת שונות ברמת המדגם תחת VECM. הוא אינו מראה שהזירה מתעדכנת ראשונה בכל אירוע או שהיא גורמת לזירות האחרות לזוז.
Q3מדוע לדווח טווח במקום נתח מידע יחיד?
כאשר חידושי הזירות מתואמים, אין הקצאה יחידה לשונות המשותפת בלי הנחת סדר או זיהוי נוספת. גבולות Hasbrouck מראים כיצד התוצאה משתנה כאשר כל זירה ממוקמת ראשונה או אחרונה.
Q4האם נתח מידע גבוה יכול לתמוך באסטרטגיית מסחר רווחית?
לא בפני עצמו. הוא אינו מספק כלל כניסה, אינו מנבא את התשואה הבאה ואינו כולל עלויות ביצוע. אסטרטגיה שלמה דורשת בדיקה כרונולוגית נפרדת מחוץ למדגם עם עמלות, מרווח, השהיה, החלקה והשפעה ייחודיים לכל זירה.
מקורות וקריאה נוספת
דיווח על בעיה
נכין אימייל עם קישור למאמר הזה. Mark יקבל את הדיווח רק לאחר שתשלחו אותו
בדיקה מהירה
סיימת לקרוא? בדוק את עצמך ב־3 שאלות
שאלה 01
מה מודד נתח המידע של Hasbrouck?
בחר תשובה כדי לראות את ההסבר
מילון מונחי אופציות
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
קראו את המדריך המעמיקCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
קראו את המדריך המעמיקPut optionA contract that gives its holder the right, but not the obligation, to sell the underlying at the strike before or at expiration under the contract terms.
קראו את המדריך המעמיק