

אומד Roll למרווח bid–ask: נוסחה, דוגמה ומגבלות
למדו כיצד אומד Roll מסיק מרווח bid–ask אפקטיבי מתוך קווריאנס עצמי שלילי של תשואות, עברו על חישוב היפותטי ובחנו היכן הנחות המודל נכשלות
במדריך הזהמה אומד Roll נועד למדוד
תקציר קצר
אומד Roll מסיק מרווח bid–ask אפקטיבי המשתמע מהמודל מתוך הקווריאנס השלילי בין תשואות עוקבות של מחירי עסקאות. הוא דורש מחירי עסקאות ולא היסטוריית ציטוטים, אך התוצאה תלויה בהנחות על המחיר היעיל, כיווני העסקאות, הדגימה ויציבות המרווח.
מה אומד Roll נועד למדוד
מרווח מצוטט הוא מחיר ה־ask פחות מחיר ה־bid בזמן נתון. מרווח אפקטיבי מסכם במקום זאת את העלות של עסקאות שבוצעו בפועל ביחס למחיר האמצע באותו זמן. אומד Roll הוא קירוב בתדירות נמוכה למרווח האפקטיבי: הוא משתמש בקווריאנס הסדרתי של שינויי מחירי עסקאות שנצפו כדי להסיק את פער המחיר שעשוי היה לגרום להיפוכים בטווח הקצר.
היתרון הוא דרישת נתונים מצומצמת. אם יש מחירי עסקאות אמינים אך אין ציטוטי bid ו־ask היסטוריים או סימונים של כיוון העסקה, עדיין ניתן לחשב את האומד. לכן הוא עשוי להתאים להשוואות היסטוריות ולשווקים שבהם ארכיון הציטוטים אינו שלם. הוא אינו משחזר את ספר הפקודות, מזהה את הצד של כל עסקה או מספר לסוחר מהו המרווח הזמין כעת. המאמר המקורי של Roll גוזר את המדד עבור שוק יעיל ומציין שהגודל הנאמד הוא מרווח אפקטיבי ולא בהכרח המרווח המצוטט (Roll, 1984).
האומד גם אינו מדד מלא של עלויות עסקה. הוא אינו כולל עמלות, השפעת שוק של פקודה מסוימת, עלות המתנה, כמות שלא מולאה או תנועת מחיר לאחר התצפית. התייחסו אליו כסיכום אחד, מבוסס מודל, של התנהגות היסטורית במחירי עסקאות; לא כציטוט שניתן לבצע בו עסקה או כמודל עלויות מלא לבדיקת עבר.
קפיצת bid–ask יוצרת קווריאנס שלילי
נסמן ב־\(x_t\) את לוגריתם מחיר העסקה, ב־\(m_t\) את לוגריתם הערך הלא־נצפה שסביבו ממורכזים ה־bid וה־ask, וב־\(s\) את המרווח האפקטיבי המלא ביחידות של מחיר לוגריתמי. במודל הפשוט והסימטרי,
\[ x_t=m_t+\frac{s}{2}q_t, \]
כאשר \(q_t=+1\) לעסקה ביוזמת קונה שבוצעה ב־ask, ו־\(q_t=-1\) לעסקה ביוזמת מוכר שבוצעה ב־bid. לכן התשואה הנצפית היא
\[ r_t=\Delta x_t=\Delta m_t+\frac{s}{2}(q_t-q_{t-1}). \]
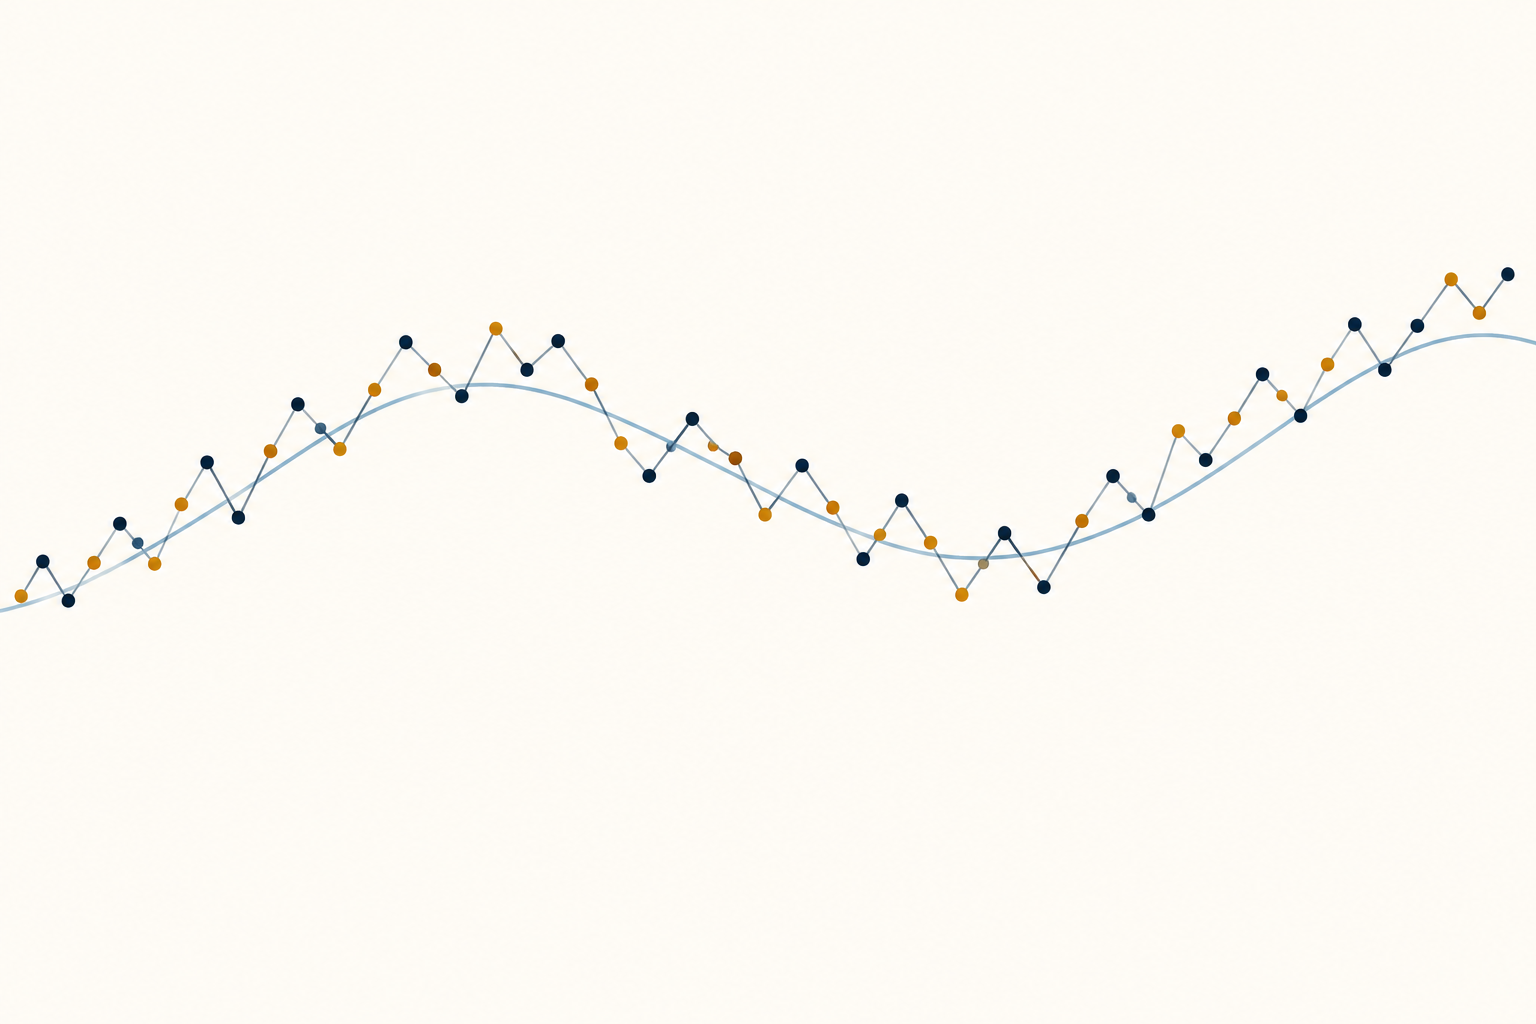
נניח שסימני העסקאות בלתי תלויים וההסתברויות ל־\(+1\) ול־\(-1\) שוות, שלחידושי הערך היעיל אין קווריאנס סדרתי, ושהמרווח קבוע לאורך המדגם. כאשר עסקה עוברת מצד אחד של השוק לצד האחר, מחיר העסקה חוצה את המרווח אף שהערך הבסיסי כמעט אינו משתנה. קנייה ב־ask ולאחריה מכירה ב־bid יוצרת תשואה שלילית ולאחריה היפוך חיובי, או את הרצף ההפוך. אם מתבצעות שתי עסקאות רצופות באותו צד, רכיב המרווח בין התצפיות עשוי להיות אפס.
בהנחות האלה, רכיב המרווח גורם לתשואות עוקבות לנוע בממוצע בכיוונים מנוגדים:
\[ \operatorname{Cov}(r_t,r_{t-1})=-\frac{s^2}{4}. \]
פתרון המשוואה עבור \(s\) נותן את נוסחת Roll. דפוס הקווריאנס נובע מהמודל בהינתן הנחותיו; הוא אינו מוכיח שכל היפוך מחיר שנצפה נובע ממרווח bid–ask.
<!-- Illustration placement: after section 3; text-free conceptual comparison of a smooth underlying value path with transaction prices alternating above and below it. No labels, axes, or values. -->
השתמשו בקווריאנס מסדר ראשון, לא במתאם האוטומטי
נסמן את הקווריאנס מסדר ראשון ב־\(C_1=\operatorname{Cov}(r_t,r_{t-1})\). עבור מדגם של \(T\) תשואות, מוסכמת חישוב נפוצה אחת היא
\[ \widehat C_1=\frac{1}{T-1}\sum_{t=2}^{T}(r_t-\bar r)(r_{t-1}-\bar r), \]
כאשר \(\bar r\) הוא ממוצע המדגם. אם \(\widehat C_1<0\), אומד ההצבה הוא
\[ \widehat s_{\text{Roll}}=2\sqrt{-\widehat C_1}. \]
לתוצאה אותן יחידות כמו לתשואות ששימשו בקווריאנס. אם \(r_t\) היא תשואה לוגריתמית, \(\widehat s\) הוא מרווח יחסי או מרווח במחיר לוגריתמי. אם הקלט הוא שינוי מחיר בשקלים או בדולרים ולא תשואה, האומד הוא ביחידות מחיר. ציינו את הטרנספורמציה, מרווח הדגימה ומוסכמת הקווריאנס לפני השוואת אומדים בין נכסים או תקופות.
Roll מדגיש קווריאנס ולא מתאם. המתאם מחלק בשונות הבלתי־מותנית של התשואה, שכוללת תנודות הנובעות ממידע חדש בערך היעיל. שונות זו המושפעת מחדשות יכולה להשתנות גם כאשר מנגנון המרווח אינו משתנה. לקווריאנס הלא־מנורמל יש במודל קשר ישיר למרווח בריבוע; החלפתו במתאם אוטומטי משנה את האומד ואת פירושו. אם מחקר משתמש במחירים לוגריתמיים, בתשואות מוכפלות או במכנה אחר, עליו להציג את המוסכמה במפורש.
חישוב היפותטי ממיר −1.44 bp² לאומדן של 2.4 bp
נניח שמדגם היפותטי של תשואות לוגריתמיות ממחירי עסקאות נמדד בנקודות בסיס, והקווריאנס המדגמי מסדר ראשון לאחר הפחתת הממוצע הוא \(-1.44\,\text{bp}^2\). האומדן הוא
\[ \widehat s_{\text{Roll}}=2\sqrt{-(-1.44)}=2\sqrt{1.44}=2(1.20)=2.40\,\text{bp}. \]
בהינתן המודל, זהו אומדן למרווח יחסי מלא של \(2.40\) נקודות בסיס, כלומר \(0.024\%\). עבור מחיר אמצע היפותטי של \(\$100\), ההמרה לדולרים בקירוב של מרווח קטן היא
\[ \$100\times 0.00024=\$0.024 \]
למניה עבור המרווח המלא. חצי מכך, כ־\(\$0.012\) למניה, הוא המרחק ממחיר האמצע לצד אחד. אם הציטוטים נותרו ללא שינוי וסוחר קנה ב־ask ואז מכר ב־bid 1,000 מניות, הפרש המחיר של המרווח המלא היה כ־\(\$24\), לפני עמלות, חיובים אחרים, שינוי מחיר או השפעת שוק. אלה המרות להמחשה, לא ציטוטים שנצפו או עלות ביצוע מובטחת.
החישוב אינו מראה אם \(\$100\) היה מחיר אמצע שניתן היה לבצע בו עסקה, כמה כמות הייתה זמינה או באיזה מחיר הייתה מתבצעת פקודה. אומד Roll יכול לסכם מדגם היסטורי בסטטיסטיקה אחת ולהסתיר הבדלים לפי שעה ביום, גודל פקודה או מצב שוק. אל תשוו את האומדן למרווח מצוטט עדכני אלא אם הנכס, המרווח בזמן והגדרת המרווח תואמים.
מרווחים משתנים וחלונות דגימה משנים את הגודל הנאמד
ההנחה ש־\(s\) קבוע היא הנחת פישוט. Roll בוחן גם מרווח המשתנה לאורך זמן וגוזר קשר לממוצע ריבועי המרווחים במודל. במקרה כזה, הפעלת נוסחת השורש מתאימה למרווח שורש ממוצע הריבועים, ולא בדרך כלל למרווח הממוצע החשבוני. לכן מעט תצפיות עם מרווח רחב עשויות להשפיע על האומדן באופן לא־פרופורציונלי, כי המרווח נכנס למשוואה בריבוע.
המאמר המקורי נותן גם תוצאה שעלולה להישמע רחבה מכפי שהיא: תחת הנחותיו, הקווריאנס הצפוי שמקורו במרווח אינו תלוי באורך מרווח תצפית לא־חופף. אין זו הבטחה שאומדנים אמפיריים יומיים, שבועיים ותוך־יומיים יהיו זהים. סימני עסקאות בפועל עשויים להימשך בין תצפיות, בחלק מהמרווחים אין עסקאות ותנאי המרווח משתנים. שינוי המרווח בזמן גם משנה איזו עסקה הופכת למחיר המדגם וכמה רעש מידע נכנס לכל תשואה.
בחרו את כלל הדגימה לפני בדיקת התוצאה. לדוגמה, השוו מחירי עסקאות שנדגמו בעקביות במקום לערבב עסקאות סגירה רשמיות, סימוני מחיר אמצע ומחירי עסקה אחרונה מיושנים. ציינו אם התשואות נפרסות על פני זמן קלנדרי או על פני מושבי מסחר, כיצד טופלו חגים ותקופות ללא מסחר, ואם בוצעו התאמות לאירועי חברה או לגלגולי חוזים. מרווח מדגם שונה הוא תכנון אמפירי שונה גם אם משתמשים באותה נוסחה.
קווריאנס חיובי הופך את האומד הבסיסי ללא מוגדר
השורש הריבועי הוא מספר ממשי רק כאשר הקווריאנס המדגמי שלילי. אם \(\widehat C_1=0\), חישוב ההצבה מחזיר אפס; אם \(\widehat C_1>0\), הנוסחה הבסיסית אינה מוגדרת. קווריאנס מדגמי אפס או חיובי אינו ראיה לכך שהמרווח האמיתי אפס. הוא עשוי לנבוע מרעש מדגמי, מהתמדה בכיוון העסקאות, מדיסקרטיות המחיר, מתלות סדרתית בתשואות הערך היעיל או ממרווח קטן מכדי להבחין בו מרעש במדגם קצר.
חלק מהיישומים האמפיריים מחליפים קווריאנס חיובי באפס לפני חישוב השורש. אחרים משתמשים בערך מוחלט או מדווחים רק על חלונות שבהם הקווריאנס שלילי. אפשרויות אלה יכולות להפיק מספר, אך הן כללים נוספים ולא תוצאה של משוואת Roll. דווחו כמה אומדנים לא היו מוגדרים, באיזו תדירות האומדן הוצב על אפס והאם ההשמטות שינו את המדגם. שימוש שקט בערך מוחלט עלול להפוך קווריאנס שסותר את המודל לאומדן מרווח חיובי.
מדגמים קטנים מוסיפים בעיה נוספת. הקווריאנס עצמו נאמד עם שגיאה ואז עובר טרנספורמציית שורש. Harris מנתח תכונות מדגמיות סופיות תחת מודל Roll ומראה שרעש יכול ליצור קווריאנסים מדגמיים חיוביים ושהטרנספורמציה הלא־ליניארית יכולה לגרום להטיה משמעותית (Harris, 1990). יש לציין את אורך המדגם לצד אומדן נקודתי ולהראות רגישות לחלונות סבירים; אין להציג דיוק רב יותר מכפי שנתוני המחיר תומכים בו.
התמדה בכיווני העסקאות או בשינויי המחיר היעיל מפרה את הנחות המודל
הגזירה הפשוטה דורשת יותר מקווריאנס שלילי. היא מניחה שעסקאות ביוזמת קונה ומוכר בלתי תלויות ובעלות הסתברות שווה; מרווח סימטרי סביב ערך יעיל; היעדר קווריאנס סדרתי בחידושי הערך היעיל; ותהליך דגימה שמייצג את מנגנון מחירי העסקאות. פיצול פקודות שוק וניהול מלאי יכולים להפוך את כיוון העסקאות לעקבי לאורך זמן. אם קונים מגיעים ברצפים, תשואות העסקאות יכולות לשמר רכיב חיובי הקשור למרווח והקווריאנס השלילי יהיה חלש מהתחזית של המודל.
גם למסלול מחיר האמצע עשויה להיות תלות סדרתית. מומנטום, היפוך, מחירים מיושנים, תצפיות לא־מסונכרנות או התאמות מחיר מתוזמנות יכולים ליצור קווריאנס חיובי או שלילי של תשואות גם בלי שינוי מקביל במרווח האפקטיבי. דיסקרטיות במחיר והשפעות גודל הטיק יכולות ליצור היפוכים משל עצמן. אין צורך שההשפעות האלה ישלטו במדגם כדי שיהיו חשובות: האומד מסיק מרווח מתוך מומנט אחד, ולכן כל תהליך אחר שמשפיע על אותו מומנט עלול לבלבל את התוצאה.
שינוי לאורך זמן יוצר הבדל נוסף בין ממוצע המדגם לתכונת שוק יציבה. המרווח עשוי להתרחב סביב חדשות, בפתיחה ובסגירה, בעת מסחר דליל או במצבי לחץ בשוק. אומדן לכל התקופה עשוי להסתיר אירועים אלה; חלונות קצרים עלולים להיות רועשים מדי לאמידת קווריאנס. בחנו את הסדרה ודווחו כיצד הוגדר החלון. הקווריאנס הסדרתי השלילי תואם לקפיצת bid–ask תחת המודל, אך אינו פירוק סיבתי של כל תנועות המחיר בטווח הקצר.
נתוני ציטוטים ואומדנים אחרים בתדירות נמוכה עונים על שאלות שונות
אם זמינים נתוני ציטוטים ועסקאות אמינים, אפשר לחשב מרווח אפקטיבי ישירות על ידי השוואת כל מחיר עסקה למחיר אמצע בו־זמני והתחשבות בכיוון העסקה. הדבר דורש תצפיות מסונכרנות ונקיות וכלל ברור לציטוטים נעולים, חוצים, מיושנים או מחוץ לסדר. הוא מודד את העסקאות שנצפו במערך הנתונים, בעוד Roll מסיק מרווח מתוך הקווריאנס הסדרתי של מחירי העסקאות. מדריך לסיווג כיוון עסקאות מסביר מדוע ייתכן שגם לסימני העסקאות דרוש כלל אמידה.
שיטות אחרות בתדירות נמוכה משתמשות במידע ובהנחות שונים. Hasbrouck מפתח אומד Gibbs sampler מתוך מחירי סגירה יומיים במקום להסתמך רק על טרנספורמציית ההצבה הבסיסית של Roll (Hasbrouck, 2009). Corwin ו־Schultz משתמשים במחירים היומיים הגבוהים והנמוכים כדי לבנות אומד מרווח שאינו נשען על אותה דינמיקה של כיווני עסקאות (Corwin and Schultz, 2012). החלופות האלה אינן הופכות מרווח מצוטט לנצפה מכל סדרת מחירים; לכל אחת הנחות משלה והיקף אימות משלה.
השאלה המעשית קובעת איזה מדד מתאים. להשוואות היסטוריות בין שווקים עם נתוני ציטוטים מוגבלים, קירוב בתדירות נמוכה עשוי להיות שימושי אם מדווחים על שיעור הכישלון וההנחות. לפני פקודה, בדקו את ה־bid, ה־ask, עומק השוק וגודל הפקודה הנוכחיים. המדריך למרווח ולהחלקה בחוזים עתידיים מבדיל בין מרווח מצוטט להפרשי ביצוע בפועל, ואילו המדריך לנזילות ETF מסביר מדוע נפח לבדו אינו מתאר נזילות שניתן לבצע בה.
דווחו על ההנחות והשאירו את האומדן מחוץ לעמודת האותות
דיווח שניתן לשחזר צריך לציין אם התצפיות הן עסקאות, שערי סגירה רשמיים או קירוב אחר למחיר עסקה; אם הקלט הוא שינוי מחיר או תשואות לוגריתמיות; את מרווח הדגימה, מספר התצפיות, מכנה הקווריאנס ואת הטיפול בקווריאנס אפס או חיובי. ציינו גם את יקום הנכסים, טווח התאריכים, התאמות לאירועי חברה ולגלגולי חוזים, מסנני הנתונים, והאם המרווח מדווח ביחידות מחיר, אחוזים או נקודות בסיס. אם יציבות המרווח אינה סבירה, הציגו אומדנים בתתי־תקופות שנקבעו מראש במקום לבחור את החלון עם הקווריאנס השלילי ביותר.
אומד Roll הוא קירוב היסטורי לעלויות עסקה תחת מודל. הוא אינו חושף את הציטוט של היום, מבטיח מחיר ביצוע, מודד את מלוא עלות האסטרטגיה או חוזה את התשואה הבאה. הערכת בדיקת עבר עדיין דורשת מודל עלויות וביצוע שמתחשב בגודל פקודה, עמלות, השפעת שוק, מילויים חלקיים ותזמון. מרווח מוערך נמוך יותר אינו כשלעצמו ראיה ליתרון שניתן לסחור בו. למבט רחב יותר על תנודתיות נצפית בתדירויות דגימה שונות, עיינו במדריך לתנודתיות ממומשת.
שאלות נפוצות
Q1האם אומד Roll זקוק לציטוטי bid ו־ask היסטוריים?
לא. הגרסה הבסיסית משתמשת במחירי עסקאות ובקווריאנס בין התשואות העוקבות שלהם. לכן אפשר להשתמש בה כשאין היסטוריית ציטוטים, אך האומדן עדיין מבוסס מודל ואינו משחזר את הציטוט בפועל בכל רגע.
Q2האם קווריאנס אוטומטי חיובי פירושו שהמרווח הוא אפס?
לא. הנוסחה הבסיסית אינה מוגדרת עבור קווריאנס מדגמי חיובי. כלל שמקצץ את האומדן לאפס אינו מוכיח שהמרווח האמיתי אפס; דווחו על הכלל ועל שיעור המדגמים שבהם הופעל.
Q3האם אפשר להשתמש באומד Roll כעלות המרווח בבדיקת עבר בזמן אמת?
לא בפני עצמו. זהו קירוב היסטורי תחת הנחות מסוימות. בדיקת עבר עדיין דורשת עלויות והנחות ביצוע שמתאימות לזירת המסחר, לגודל הפקודה, לתזמון, לעמלות ולאופן המילוי.
מקורות וקריאה נוספת
דיווח על בעיה
נכין אימייל עם קישור למאמר הזה. Mark יקבל את הדיווח רק לאחר שתשלחו אותו
בדיקה מהירה
סיימת לקרוא? בדוק את עצמך ב־3 שאלות
שאלה 01
באיזה קלט משתמש אומד Roll הבסיסי כדי להסיק את המרווח?
בחר תשובה כדי לראות את ההסבר