

הסתברות למסחר על בסיס מידע (PIN): נוסחה, דוגמה ומגבלות
למדו כיצד מודל PIN משתמש בהגעת פקודות קנייה ומכירה כדי לאמוד מסחר המבוסס על מידע, לחשב את הנוסחה ולבחון את הנחותיו ואת מגבלות האמידה
במדריך הזהPIN אומד את החלק מהגעת הפקודות שהמודל מייחס למידע
תקציר קצר
הסתברות למסחר על בסיס מידע (PIN) היא אומדן של מיקרו־מבנה שוק המבוסס על חוסר האיזון בהגעת עסקאות ביוזמת קונים ומוכרים. מודל התערובת שלה מפריד בין מסחר על בסיס מידע לבין ביקוש רגיל לנזילות, אך האומדן תלוי בהנחות חזקות ובהתאמת נראות מרבית קפדנית. הוא אינו מזהה סוחר מסוים בעל מידע, אינו חוזה את תנועת המחיר הבאה ואינו מוכיח שקיים אות רווחי.
PIN אומד את החלק מהגעת הפקודות שהמודל מייחס למידע
בכל עסקה שבוצעה יש קונה ומוכר, אך בדרך כלל לא ידוע מדוע כל צד סחר. קונה עשוי להגיב למידע פרטי, לאזן מחדש תיק, לענות על צורך במזומן או לבצע עסקה ביחס למדד ייחוס. PIN משתמש במספר העסקאות ביוזמת קונים ומוכרים לאורך תקופות חוזרות כדי לאמוד איזה חלק מתזרים הפקודות המודל מייחס לסוחרים הפועלים על סמך מידע פרטי.
אייזלי, קיפר, או'הרה ופפרמן הציגו גישה מבנית לחקר מסחר מבוסס מידע ונזילות. המודל שלהם מתייחס למספר פקודות הקנייה והמכירה היומי כתוצאה של מצב מידע סמוי. כשאין מידע פרטי, קונים ומוכרים שאינם מיודעים שולחים פקודות. כשמגיע מידע חיובי או שלילי, סוחר מיודע מוסיף פקודות בצד שאליו האות מצביע. האי־סימטריה במספר הקניות והמכירות לאורך ימים רבים מסייעת לאמוד את הסתברויות המצבים הסמויים ואת שיעורי הגעת הפקודות (Easley et al., 1996).
לכן PIN הוא תכונה נאמדת של מדגם ושל מודל מוגדר. הוא אינו תווית שמוצמדת להדפסה יחידה, ספירה ישירה של אנשים בעלי מידע פרטי או ההסתברות שהעסקה הבאה תתבסס על מידע. אומדן גבוה יותר פירושו שהמודל המותאם מייחס למרכיב הסוחרים המיודעים חלק גדול יותר מהגעת הפקודות הצפויה לעומת אומדן נמוך יותר, בהינתן אותן הגדרות והנחות.
המודל מתייחס לאירועי מידע כאל מצבים סמויים
מודל PIN הקלאסי מחלק כל תקופת מסחר לאחד משלושה מצבים סמויים. בהסתברות 1 − α לא מגיע אירוע מידע. בהסתברות αδ האירוע נושא חדשות טובות; ובהסתברות α(1 − δ) הוא נושא חדשות רעות. הפרמטר α הוא ההסתברות לאירוע מידע, ואילו δ היא ההסתברות שהחדשות יהיו טובות, בתנאי שאירוע התרחש.
לקונים ולמוכרים שאינם מיודעים יש שיעור הגעה צפוי של ε בכל תקופה. כאשר מתרחש אירוע מידע, סוחר מיודע מוסיף שיעור הגעה צפוי של μ וסוחר בכיוון שהאות מרמז עליו: קונה ביום של חדשות טובות ומוכר ביום של חדשות רעות. בגרסה הפשוטה ביותר, מספרי הקנייה והמכירה הם משתני פואסון בלתי תלויים, בהינתן המצב. המודל אינו צופה במצב או בסוג הסוחר; הוא מסיק את הפרמטרים מתוך דפוסי הספירה שנוצרו.
אלה הנחות מודל, לא תיאורים שידוע כי הם נכונים בכל שוק. הן הופכות את מודל התערובת לניתן לאמידה ולפרשנות. הן גם אומרות שאשכולות עסקאות, ביקוש מתואם לנזילות, דפוסי הגעה שונים של חדשות, שגיאות בסימן העסקה או פיצול בין זירות עשויים להיראות כמו תזרים פקודות המבוסס על מידע, אם המודל אינו מביא אותם בחשבון.
נוסחת PIN משווה את הגעת הפקודות המיודעות והלא־מיודעות הצפויה
בגרסה הסימטרית, מספר ההגעות הצפוי של פקודות מיודעות בכל תקופה הוא αμ. שיעור הקנייה הצפוי של פקודות לא־מיודעות הוא ε, ושיעור המכירה הצפוי גם הוא ε, כלומר 2ε יחד. PIN הוא החלק המיודע מתוך כלל הגעת הפקודות הצפויה:
PIN = αμ / (αμ + 2ε)
הפרמטר δ של חדשות טובות משפיע על הצד שבו הסוחר המיודע פועל, אך הוא מצטמצם בחישוב החלק הכולל. הרחבות מסוימות של המודל מאפשרות שיעורי הגעה גמישים יותר לקנייה ולמכירה או תהליכי יצירת עסקאות אחרים; אין להחליף את הביטוי הקלאסי בנוסחאות או בפרשנויות שלהן בלי להסביר זאת.
נבחן תקופה היפותטית שבה α = 0.20, מספר ההגעות המיודעות הצפוי ביום של אירוע מידע הוא μ = 12, ושיעור ההגעה של פקודות לא־מיודעות בכל צד בכל תקופה הוא ε = 40. מספר ההגעות המיודעות הצפוי הוא 0.20 × 12 = 2.4. מספר הפקודות הלא־מיודעות הצפוי הוא 40 קניות ועוד 40 מכירות, כלומר 80. החלק המשתמע מהמודל הוא 2.4 / (2.4 + 80) = 0.0291, או כ־2.9%.
הדוגמה מדגימה את החשבון בלבד. אין פירושה ש־2.9% בדיוק מהעסקאות שנצפו היו מיודעות, שההסתברות האובייקטיבית של עסקה מסוימת להיות מיודעת היא 2.9%, או שמשתתף כלשהו החזיק מידע פנים. שיעורי ההגעה והסתברות האירוע הם פרמטרים היפותטיים; בפועל יש לאמוד אותם מנתונים ולדווח על תקופת המדגם ומפרט המודל.
PIN מושפע גם מהמונה וגם מהמכנה. אם α ו־μ נשארים קבועים, אך שיעור הגעת הפקודות הלא־מיודעות בכל אחד מצדדי הקנייה והמכירה עולה מ־40 ל־60, הערך יורד ל־2.4 / (2.4 + 120), כלומר לכ־2.0%. מספר ההגעות המיודעות הצפוי לא השתנה, אך העלייה במספר הפקודות הלא־מיודעות הקטינה את חלקן בסך הכול. לכן אין לפרש ירידה ב־PIN באופן אוטומטי כירידה בסיכון להגעת מידע. אם תקופת האמידה או היקף המסחר הרגיל בשוק משתנים, בדקו איזה פרמטר השתנה.
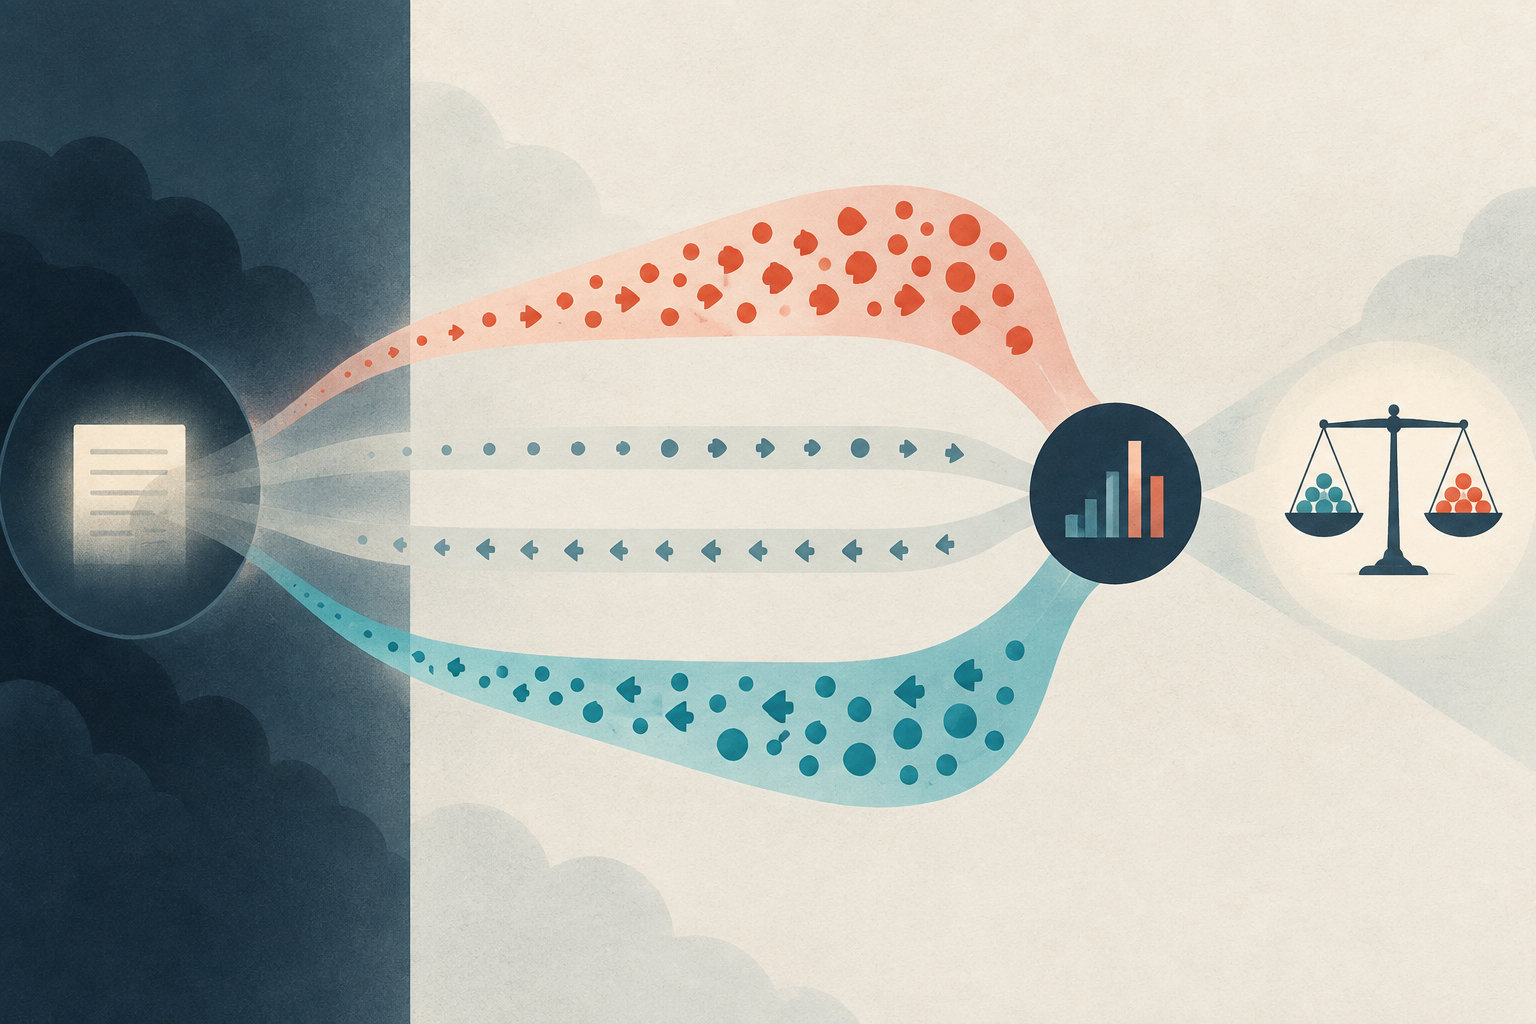
נראות מרבית אומדת את הפרמטרים הסמויים ממספרי הקנייה והמכירה
לכל תקופה \(t\), נסמן ב־\(B_t\) את מספר העסקאות ביוזמת קונה וב־\(S_t\) את מספר העסקאות ביוזמת מוכר. במודל הקלאסי, הנראות של המספרים האלה היא תערובת של שלושה חלקים. משקל מצב ללא אירוע הוא 1 − α, ושיעורי הפואסון של הקנייה והמכירה בו הם שניהם ε. משקל מצב החדשות הטובות הוא αδ, ושיעור הקנייה בו הוא ε + μ ושיעור המכירה ε. משקל מצב החדשות הרעות הוא α(1 − δ), ושיעור הקנייה בו הוא ε ושיעור המכירה ε + μ. מכפילים את הסתברויות הפואסון המתאימות בתוך כל מצב ומסכמים על פני שלושת המצבים כדי לקבל את הנראות של אותה תקופה.
האומד בוחר את α, δ, μ ו־ε שממקסמים את סכום לוגריתמי הנראות על פני המדגם. לאחר מכן מחשבים PIN מהפרמטרים המותאמים. חוקרים אומדים לעיתים קרובות על חלון של רבעון, למשל, משום ששני המספרים היומיים לבדם מספקים מעט מידע על התערובת. ה־PIN המתקבל הוא אומדן ברמת החלון; חלון ארוך יותר עשוי לייצב את המספרים, אך גם למצע בין תנאי שוק משתנים.
PIN אינו מחושב על ידי הפחתת מספר המכירות ממספר הקניות בכל יום ואז לקיחת הממוצע. מספר הקניות נטו לבדו אינו מבחין בין מצב של חדשות טובות לבין מצב שבו ביקוש לנזילות עולה בשני הצדדים. נראות מרבית מעריכה יחד, על פני המדגם, עד כמה מספרי הקנייה והמכירה בכל יום מתאימים לכל אחד משלושת המצבים הסמויים. אם תקופת האמידה קצרה מדי, קשה לזהות את תערובת המצבים; אם היא ארוכה מדי, שיעור הגעה קבוע אחד צריך לתאר סביבות מסחר משתנות.
האופטימיזציה אינה פרט חישובי שגרתי. לנראות יכולים להיות כמה מקסימות מקומיות, פרמטרים יכולים להגיע לגבולות, ומימושים חישוביים עלולים לסבול מתת־גלישה או גלישה של מספרי נקודה צפה כאשר מספר העסקאות גדול. יאן וג'אנג מתעדים הטיה מהותית שנגרמת מפתרונות גבול ומציעים דרך לשפר את האמידה (Yan and Zhang, 2012). אומדן אמין דורש חישוב נראות יציב, כמה ערכי התחלה שניתן להצדיק, אילוצים על הפרמטרים שתואמים למודל ואבחונים המראים שניתן לשחזר את האופטימום שנבחר.
סימני העסקאות ובחירות הדגימה משפיעים על האומדן
המודל הקלאסי דורש מספרים של עסקאות ביוזמת קונה ושל עסקאות ביוזמת מוכר. אם בפיד אין שדה המציין את הצד היוזם, אפשר לקבל את המספרים ממסווג כגון כלל ציטוט, מבחן טיק או שיטת Lee–Ready. עסקאות שסווגו בטעות מעבירות תצפיות בין \(B_t\) ל־\(S_t\) ומשנות את הנראות. לכן יש לתעד את שיטת הסיווג, הטיפול בעסקאות במחיר האמצע ובעסקאות לא ידועות, את כיסוי הזירות ואת יישור חותמות הזמן. המדריך לסיווג כיוון העסקה מסביר מדוע סימנים מוסקים עשויים להשתנות לפי הציטוט והפיד.
החוקר צריך גם להגדיר את התקופה, המכשיר, תנאי העסקה הכשירים להכללה והטיפול במכרזי פתיחה וסגירה, תיקונים, דיווחים מחוץ לבורסה ותקופות ללא עסקאות. איחוד של כמה זירות עשוי ליצור תהליך ספירה שונה מניתוח של זירה אחת. מעבר מתקופות יומיות לתוך־יומיות משנה את פרשנות קצב הגעת האירועים ועלול להשאיר מעט מדי תצפיות לאמידה יציבה. אפשר להשוות סדרת PIN בין נכסים או תקופות רק אם בניית הנתונים, האומד, החלון וגרסת המודל מיושרים במידה מספקת.
אל תסירו תצפיות קשות בשקט ואל תדווחו רק על האומדן שנראה סביר. שמרו את הספירות המקוריות, תעדו כל החרגה, בדקו את אומדני הפרמטרים ואת הפגיעות בגבול והשוו תוצאות תחת בחירות סבירות של סיווג וחלון. אם האומדן משתנה במידה ניכרת, הרגישות הזאת היא חלק מהתוצאה ולא רעש שיש להסתיר.
PIN קשור למדדי נזילות אחרים אך שונה מהם
מרווח bid–ask מצוטט או אפקטיבי מודד ויתור במחיר או עלות ביצוע. PIN אומד במקום זאת את החלק מהגעת הפקודות הצפויה שהמודל המבני מייחס למרכיב המיודע. מרווח רחב יכול לשקף סיכון של בחירה שלילית, עלויות מלאי, עמלות או תחרות; הוא אינו ערך PIN בפני עצמו. אומד מרווח Roll מסיק מרווח מתוך אוטוקווריאנס של תשואות תחת הנחות משלו.
חוסר איזון בתזרים פקודות מסכם את ההבדל בין פעילות קנייה ומכירה, לעיתים יחד עם הוספה וביטול של פקודות לימיט. אפשר לצפות בו ישירות לאורך פרק זמן שנבחר, בעוד PIN משתמש בנראות כדי להסיק תהליך חדשות סמוי ממספרים חוזרים. חוסר איזון אינו הוכחה למסחר מיודע: צורכי נזילות או ביצוע מקובץ יכולים ליצור דפוס דומה. חוסר איזון בתזרים הפקודות מתאר מדד נפרד זה.
גם VPIN אינו פשוט אומדן PIN בתדירות גבוהה. זו סטטיסטיקה המבוססת על שעון נפח, הבנויה מאי־איזונים בתוך דליי נפח, ויש לה בחירות שונות לסיווג עסקאות ולדגימה. ההערכה של אנדרסן ובונדרנקו ערערה על הטענות ש־VPIN מדד באופן אמין רעילות של תזרים או אותת על סערה בסביבה שבדקו (Andersen and Bondarenko, 2014). יש לבחון כל מדד לפי בנייתו והראיות שלו, ולא להתייחס לשמות דומים כאילו היו בני־החלפה.
האומדן דורש בדיקות להתאמת המודל וליציבותו
ערך PIN מותאם יכול להיראות מדויק גם כשהמודל למספר העסקאות מתאים לנתונים באופן גרוע. גאן, ווי וג'ונסטון בחנו את ההתאמה האמפירית של מודלי PIN ודיווחו על מגבלות מבניות בהתפלגויות ובדפוסי התלות שבדקו (Gan et al., 2017). ממצא זה מצדיק בדיקת התאמה במדגם הרלוונטי; הוא אינו טענה שכל יישום אינו תקף.
אבחונים שימושיים כוללים את התפלגות מספרי הקנייה והמכירה ואת התלות ביניהם, תדירות התקופות ללא עסקאות, ההסתברויות שהמודל מייחס למספרים אלה, התכנסות האופטימייזר ומצב הגבולות, ורגישות לערכי התחלה חלופיים. השוו התפלגויות ספירה מדומות או מותאמות לנתונים שנצפו ובדקו אם הפרמטרים נשארים סבירים בחלונות סמוכים. שגיאות תקן או רווחי סמך צריכים לשקף את שיטת האמידה; אומדן נקודתי יחיד מסתיר אי־ודאות שנובעת הן מהמדגם והן מבחירת המודל.
אומדן יציב בחלונות סמוכים אינו מוכיח שהמודל מוגדר נכון. מנגד, אומדן משתנה עשוי לשקף שינוי בהגעת מידע, בביקוש של סוחרים לא־מיודעים, בכיסוי הנתונים או במפרט שגוי. הציגו את הראיות ואת המגבלות לפני שאתם מייחסים לתוצאה משמעות שוקית.
דיווח PIN שימושי מתעד את התקופה ואת ההתאמה כך שאפשר לשחזרן
קשה לפרש ערך PIN מדווח בלי תיעוד של המדידה. ציינו את הנכס או את יקום הנכסים, את זירות המסחר שנכללו, את תאריכי המדגם, את תקופת התצפית ואזור הזמן, את תנאי העסקאות שנכללו ואת הנוהל לקביעת יוזם הקנייה או המכירה. ציינו אם נעשה שימוש במודל הקלאסי בעל שלושת המצבים או בהרחבה שלו, ודווחו לצד PIN גם את הערכים שהותאמו עבור α, δ, μ ו־ε.
תארו גם את חלון האמידה, את מימוש פונקציית הנראות, את שיטת האופטימיזציה ואת אסטרטגיית ערכי ההתחלה. דווחו על התכנסות, פתרונות גבול, אומדני אי־ודאות והאבחונים ששימשו לבדיקת ההתאמה. אם מכרזים, תיקונים, פרקי זמן ללא עסקאות או סימני עסקאות לא ידועים הושמטו או טופלו באופן מיוחד, ציינו כיצד. הפרטים האלה מאפשרים לקוראים להבחין בין דפוס יציב לבין תוצאה שנובעת מבחירת נתונים או אופטימייזר מסוימת.
תקופת התצפית חשובה משום ש־α היא הסתברות לאירוע בכל תקופה, ואילו μ ו־ε הם שיעורי הגעה בכל תקופה. מעבר מספירות יומיות לשעתיות משנה את היחידות ואת תהליך האירועים שבבסיס הנתונים; לכן אי אפשר להשוות ישירות פרמטרים שאומדו באורכי תקופה שונים רק מפני שלנוסחת PIN אותה צורה. יש להתאים את הגדרות התקופה ואת בניית העסקאות לפני השוואת נכסים או תאריכים, ולבחון שינויים בשיעורי ההגעה המותאמים כראיה הדורשת בדיקה, ולא כהוכחה אוטומטית לשינוי במסחר המבוסס על מידע.
אומדן PIN אינו אות מסחר עצמאי
PIN פותח כמדד למיקרו־מבנה שוק, לא ככלל לכניסה לפוזיציה או ליציאה ממנה. הוא אינו אומר לסוחר באיזה כיוון המחיר ינוע או כמה רחוק, אם האות לכאורה כבר מגולם בציטוט, או אם אפשר לבצע עסקה במחיר המוצג. מחקר התמחור המקורי בחן PIN נאמד בחתך רוחב היסטורי של מניות NYSE וקשר אותו לתשואות צפויות באותו מדגם; התוצאה אינה תחזית עכשווית או פרמיה אוניברסלית (Easley, Hvidkjaer, and O’Hara, 2002).
אם משתמשים ב־PIN כמשתנה מסביר, דווחו כיצד סומנו העסקאות, איזו תקופה נאמדה, חלון האמידה, הפרמטרים המותאמים, אי־הוודאות, בדיקות התאמת המודל וניתוחי הרגישות. אם שוקלים אותו באסטרטגיית מסחר, בדקו את הכלל המלא בנתונים שלא שימשו לבחירתו, הביאו בחשבון מרווח, עמלות, החלקה, השפעת שוק וקיבולת, והשוו לקו בסיס. פער ביצוע מציג דרך להשוות מחיר החלטה לעלויות ביצוע בפועל. גם אומדן מעניין מבחינה סטטיסטית עשוי להיות חסר ערך ניבויי או ערך לאחר עלויות.
שאלות נפוצות
Q1האם PIN הוא ההסתברות שהעסקה הבאה מבוססת על מידע?
לא. נוסחת PIN הקלאסית היא יחס ברמת המדגם בין הגעת פקודות מיודעות צפויה לפי המודל לבין סך הגעת הפקודות הצפויה. היא אינה מקצה הסתברות אובייקטיבית לכל הדפסה שנצפתה או עתידית.
Q2האם PIN גבוה יותר אומר שמניה תעלה על ביצועי השוק?
לא. PIN אומד תזרים פקודות הקשור למידע תחת מודל מסוים. קשרים לתשואות שנמצאו במדגם היסטורי אינם הופכים אותו לתחזית עצמאית או מוכיחים שאסטרטגיית מסחר תניב תשואה לאחר עלויות.
Q3במה PIN שונה מ־VPIN?
PIN הקלאסי מתאים תערובת פרמטרית למספרי הגעת קנייה ומכירה בתקופות זמן. VPIN משתמש בדליי נפח ובבניית חוסר איזון לפי שעון נפח. ההנחות, הקלטים והפרשנויות שלהם שונים, וטענות על הביצועים הניבויים של VPIN שנויות במחלוקת.
Q4מדוע שתי הערכות PIN לאותו נייר ערך עשויות להיות שונות?
הן עשויות להשתמש בכללי סימון עסקאות שונים, בזירות שונות, באורכי תקופה או חלונות מדגם שונים, בגרסאות מודל אחרות, בערכי התחלה או בשיטות אופטימיזציה אחרות. פתרונות גבול ושגיאות נתונים יכולים גם הם להשפיע על ההתאמה. יש להשוות אומדנים רק לאחר יישור ותיעוד הבחירות האלה.
מקורות וקריאה נוספת
דיווח על בעיה
נכין אימייל עם קישור למאמר הזה. Mark יקבל את הדיווח רק לאחר שתשלחו אותו
בדיקה מהירה
סיימת לקרוא? בדוק את עצמך ב־3 שאלות
שאלה 01
במודל PIN הקלאסי הסימטרי, מה מייצג ε?
בחר תשובה כדי לראות את ההסבר
מילון מונחי אופציות
הגדרות ברורות למונחי אופציות חשובים, מקריאות ופוטים ועד IV, יוונים, עניין פתוח ו-max pain
עיינו במילון המונחים של האופציות