

Implementation shortfall: מדידת העלות של החלטת השקעה
למדו כיצד מחיר ההחלטה, מחיר ההגעה, ביצועים, כמות שלא בוצעה ועמלות מתחברים ל־implementation shortfall, ובמה הוא שונה מ־slippage ומ־VWAP.
במדריך הזהמחיר ביצוע לבדו אינו מודד את ההחלטה כולה
תקציר קצר
Implementation shortfall משווה את תוצאת החלטת ההשקעה לתיק תאורטי שהיה יכול להיסחר במחיר ההחלטה. המדד כולל את עלות הכמות שבוצעה, אומדן עלות ההזדמנות של הכמות שנותרה לא מבוצעת, ועמלות מפורשות. לפני ההשוואה יש לקבע את זמן ההחלטה, זמן הגעת ההוראה, נתוני הביצועים וזמן הערכת היתרה. המחירים בהמשך הם דוגמאות היפותטיות.
מחיר ביצוע לבדו אינו מודד את ההחלטה כולה
הוראת קנייה יכולה להתבצע במחיר קרוב למדד ההשוואה, ובכל זאת להשאיר את רוב הפוזיציה המבוקשת לא מבוצעת בזמן שהשוק עולה. גם במכירה ייתכן שהכמות שנמכרה קיבלה מחיר טוב, אך יתרה גדולה נשארה חשופה בזמן ירידה. השוואת מחיר ביצוע ממוצע לציטוט מציגה רק חלק מהתמונה ואינה משווה בין התיק שהתכוונו ליצור לבין התיק שנוצר בפועל.
Implementation shortfall (IS) מודד את הפער הזה. המאמר המקורי של André Perold מציג השוואה בין התיק בפועל לתיק תאורטי שמיישם את החלטות ההשקעה במחירים שהיו זמינים בעת קבלתן. ניתוח עלויות עסקה יכול לכלול עמלות מפורשות, עלויות ביצוע סמויות ועלות משוערת של היתרה שלא בוצעה. זו מוסכמת מדידה, לא תחזית לרווח ודאי שהיה מתקבל מהוראה אחרת.
תעדו ארבעה מחירים ואת הכמות המבוקשת
נסמן ב־Q את הכמות שההחלטה ביקשה לקנות או למכור. מחיר ההחלטה P_D הוא לרוב אמצע הציטוט בזמן החלטת ההשקעה בתיק. מחיר ההגעה P_A הוא לרוב אמצע הציטוט כשההוראה נשלחת לביצוע. השוק עשוי להשתנות בין שני הזמנים.
תעדו את הכמות שבוצעה q ואת מחיר הביצוע הממוצע המשוקלל בנפח P_F; הכמות שנותרה היא U = Q − q. קבעו מראש מחיר P_T ומועד להערכת היתרה, למשל מחיר הסגירה ביום האחרון של ההוראה. אין בכך טענה שניתן היה לבצע את כל הכמות במחיר הזה; זהו מדד לחלק מההחלטה התאורטית שלא התממש.
מחיר ההחלטה ואופק ההערכה מגדירים על איזו שאלה המספר עונה. החלפת מחיר ההחלטה במחיר הביצוע הראשון, או שינוי שעת הסיום אחרי צפייה במסלול המחיר, משנים את המדידה. שמרו את היעד ואת חותמות הזמן, ותעדו החלטת השקעה ששונתה באמת כהוראה נפרדת.
השתמשו בנוסחה שמביאה בחשבון את כיוון הקנייה או המכירה
קבעו s = +1 לקנייה ו־s = −1 למכירה. עם מחיר ביצוע ממוצע אחד, ה־shortfall ביחידות מטבע הוא:
IS = s × [q × (P_F − P_D) + U × (P_T − P_D)] + F
F כולל עמלות מפורשות, עמלות בורסה ועלויות אחרות שנכללות. בקנייה, תשלום מעל מחיר ההחלטה הוא עלות; במכירה, קבלת מחיר נמוך ממנו היא עלות. גורם הסימן מאפשר להשתמש באותה נוסחה לשני הכיוונים. אם כל Q היחידות בוצעו, U = 0; אם לא בוצע דבר, הערכת היתרה והעמלות שנגבו בפועל קובעות את התוצאה.
אפשר גם לפרק את שינוי המחיר לעיכוב, ביצוע ועלות הזדמנות של הכמות שלא בוצעה:
עיכוב = s × Q × (P_A − P_D)
ביצוע = s × q × (P_F − P_A)
הזדמנות שלא בוצעה = s × U × (P_T − P_A)
מכיוון ש־Q = q + U, הרכיבים מסתכמים לחלק המחיר בנוסחה הישירה. הוסיפו את F פעם אחת. הכותרות מייחסות את השינוי שנמדד למרווחי הזמן שנבחרו; הן אינן מוכיחות מי או איזה תהליך גרם לו.
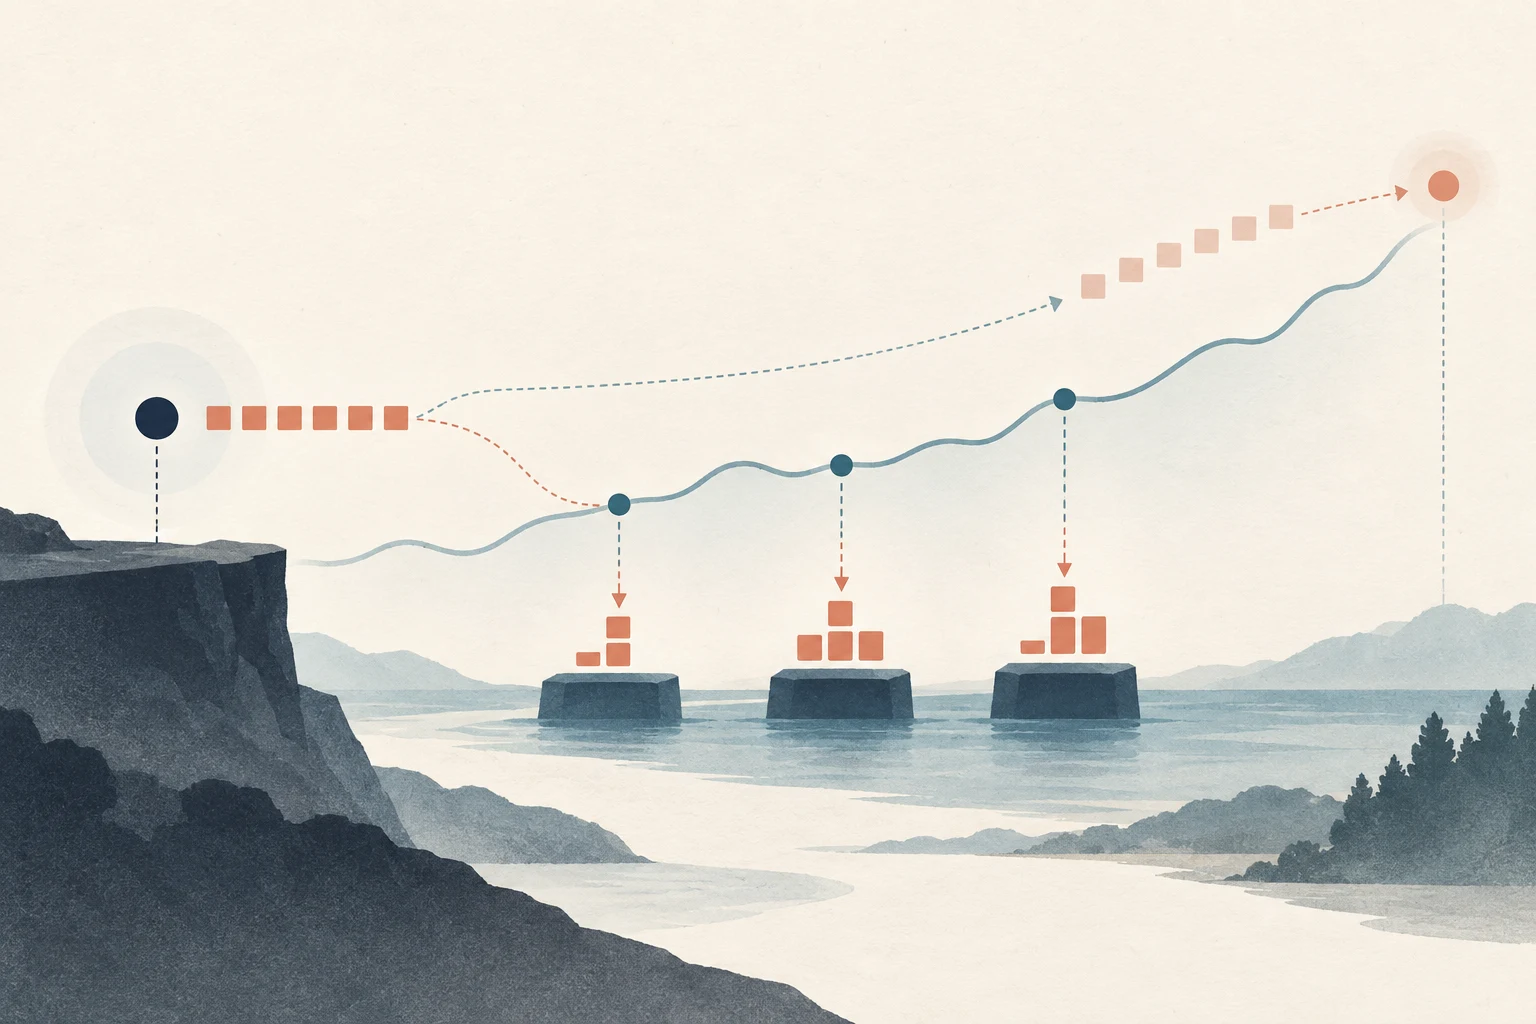
גם קנייה חלקית יכולה לכלול עלויות מעבר לביצועים
נניח שמנהלת תיק מחליטה לקנות 1,000 מניות כאשר אמצע הציטוט הוא $50.00. כשההוראה מגיעה לביצוע אמצע הציטוט הוא $50.10. מתבצעות 600 מניות במחיר ממוצע משוקלל בנפח של $50.13; 400 נותרות לא מבוצעות ומוערכות במחיר סיום שנקבע מראש של $50.25. העמלות המפורשות הן $18.
העלייה מההחלטה ועד ההגעה יוצרת עלות עיכוב של 1,000 × ($50.10 − $50.00) = $100. עלות 600 המניות שבוצעו לעומת מחיר ההגעה היא 600 × ($50.13 − $50.10) = $18. 400 המניות שנותרו יוצרות לפי מוסכמה זו עלות הזדמנות של 400 × ($50.25 − $50.10) = $60. עם $18 עמלות, ה־shortfall הכולל הוא $196.
החישוב הישיר נותן אותה תוצאה: עלות הביצוע היא 600 × ($50.13 − $50.00) = $78; עלות היתרה היא 400 × ($50.25 − $50.00) = $100; בתוספת $18 עמלות, הסך הוא $196. שווי היעד במחיר ההחלטה הוא $50,000, ולכן התוצאה היא 196 ÷ 50,000 × 10,000 = 39.2 נקודות בסיס משווי היעד. המכנה חשוב: שיעור המבוסס רק על השווי שבוצע יהיה שונה.
לכמות שלא בוצעה דרוש מדד הערכה שניתן להצדיק
עלות הזדמנות היא אומדן מסומן של החלק המתוכנן שלא בוצע. על המנתח לציין את מחיר ההחלטה, מחיר ואופק הסיום, וכמה מהיתרה ניתן היה לבצע באופן סביר. אם הנזילות הזמינה לא אפשרה לבצע 1,000 מניות, חיוב כל היתרה מול שינוי מחיר מאוחר יותר עלול להפריז בהזדמנות שהוחמצה. קרן המחקר של CFA Institute מסבירה ב־Transaction Cost Measurement and Management מדוע יש לאמוד את הכמות שניתן היה לבצע ואת הרעש שמחיר הערכה מאוחר מוסיף.
בחרו מועד סיום שמתאים למשימת המסחר: ביטול ההוראה, סגירת מסחר קבועה או אופק מתועד אחר. אל תכללו בשקט שינויי מחיר שאחריו. אם המנהל ביטל מפני שהתזה או החשיפה הרצויה השתנו, תעדו את הסיבה והפרידו בין ההחלטה החדשה לבין אי־הביצוע של הישנה. הוראת limit שלא הייתה בת־ביצוע באופן סביר אינה מעידה אוטומטית על כשל ברוקר.
Slippage, מרווח אפקטיבי ו־VWAP עונים על שאלות מצומצמות יותר
ל־slippage יש כמה מחירי ייחוס אפשריים. פלטפורמה יכולה להשוות ביצוע לציטוט בעת שליחת ההוראה; דוח אחר עשוי להשתמש באמצע מחיר ההגעה או במחיר ההחלטה. ציינו את המדד, את כיוון הסימן והאם הסטטיסטיקה כוללת ביצועים בלבד. מדד של ביצועים בלבד אינו כולל מניות שלא נקנו או נמכרו.
מרווח אפקטיבי משווה עסקה לאמצע מחיר סמוך ומסייע לבחון את המחיר המיידי של נזילות. הוא אינו כולל לבדו עיכוב לפני ההוראה, את כל המסלול של הוראה גדולה, עמלות ועלות הזדמנות של היתרה. VWAP משווה ביצועים למחיר השוק המשוקלל בנפח בחלון זמן נבחר. הוא שואל כיצד הביצוע השווה לממוצע השוק באותו חלון, לא עד כמה החלטת ההשקעה המקורית יושמה בתיק. חומר CFA Institute העדכני על עלויות מסחר מתאר IS כמדד עלות כולל ומפרט מגבלות של מדדי ביצוע אחרים.
אין מדד אחד שהוא הטוב ביותר תמיד. VWAP עשוי להתאים למשימה שעוקבת אחר נפח השוק; shortfall ממחיר ההחלטה ישיר יותר לבדיקת הפער בין החלטה לתיק שנוצר. אפשר להציג כמה מדדים יחד, בתנאי ששומרים ביניהם הפרדה ולא מחברים פעמיים רכיבי עלות חופפים.
Shortfall אינו מדד טהור למיומנות של הברוקר
הפער הנמדד עשוי לכלול תנועות שוק כלליות שאינן קשורות להוראה, שינוי בערך הנייר, חציית המרווח, השפעת מחיר זמנית ומתמשכת, עיכוב והזדמנות שלא בוצעה. קנייה עשויה להציג shortfall חיובי גדול כי השוק עלה אחרי ההחלטה, אף שהביצועים היו טובים יחסית למחיר ההגעה. תנועה חיובית לטובת ההוראה יכולה להפיק shortfall אפסי או שלילי למרות תשלום עמלות ומרווח.
לכן תוצאת הוראה יחידה רועשת, ויש לקבוע את מחיר הסיום לפני בחינת התוצאה. מחקר על עלויות עסקה מציין שאומדנים נעשים שימושיים יותר בממוצע על פני הוראות רבות, ושיש לשמר את הקשר בין כל הביצועים להוראת האב שלהם. ללא קישור זה אפשר לפספס את השפעת המחיר המצטברת של הוראה גדולה שחולקה להוראות משנה. מספר נמוך לבדו אינו מוכיח מיומנות טובה יותר, השפעת שוק סיבתית נמוכה יותר או ברוקר עדיף.
השוו שיטות ביצוע על החלטות תואמות
כדי להשוות הוראת market, הוראת limit או אלגוריתם ביצוע, השאירו את החלטת ההשקעה ואת הכמות המבוקשת זהות. השתמשו באותו נייר, כיוון, גודל יעד, מחיר החלטה, כלל מחיר הגעה, אופק הערכה וטיפול בעמלות. חלקו תוצאות לפי גורמים שמשנים קושי, כגון גודל ביחס לנפח רגיל, תנודתיות, דחיפות, שעה ונזילות. אחרת אלגוריתם שקיבל רק הוראות קלות עשוי להיראות טוב יותר מסיבות שאינן איכות הביצוע.
בחירות ביצוע מאזנות עלות מול סיכון לאי־השלמה. דחיפות רבה יותר עשויה לקצר חשיפה לשוק משתנה ולהקטין עלות הזדמנות צפויה, אך להגדיל את עלות המרווח או ההשפעה. הוראת limit סבלנית עשויה לשפר את מחיר המניות שבוצעו ולהשאיר יותר כמות פתוחה. יש לבחון shortfall כולל ביחס לסיבת העסקה ולעלות ההמתנה, ולא למזער שורת עלות בודדת. תוצאות היסטוריות מתארות את המקרים שנמדדו ואינן מבטיחות ביצועים זהים במסלול אחר.
שמרו קישור בין החלטת האב לכל הוראות המשנה. אם החלטה לקנות 1,000 מניות פוצלה לעשרים חלקים, איפוס שעון מחיר ההחלטה בכל חלק עלול להסתיר את התנועה בזמן שההוראה הכוללת המתינה. אבל אם מידע חדש שינה את החשיפה הרצויה, אל תצרפו כמות נוספת להוראת האב רק משום שכיוון העסקה זהה. תעדו החלטה, מחיר ושעה חדשים. בסיכום קבוצת הוראות, חברו תחילה את ה־shortfall הכספי ואת השווי התאורטי, ואז חשבו יחס; ממוצע פשוט של נקודות בסיס לפי הוראה יכול לתת להוראה קטנה משקל כמו לגדולה.
תעדו את החישוב כך שניתן יהיה לשחזרו
רישום שימושי כולל את זמן ההחלטה ואמצע הציטוט, זמן שליחת ההוראה ואמצע ההגעה, הכיוון, הכמות המבוקשת, כל ביצוע ועמלה, הכמות שבוטלה או נותרה, הנחת הכמות שניתן היה לבצע, מחיר ושעת ההערכה והמכנה של נקודות הבסיס. בחוזים עתידיים, אופציות או perpetuals יש להמיר שינוי מחיר לפי מכפיל החוזה הנכון ולזהות בנפרד עמלות בורסה, עמלות, funding ותזרימים אחרים שנכללו.
כשמחברים הוראות במטבעות שונים, המירו עלות ושווי לפי כלל שער ומועד אחידים. חלוקת עלות בדולרים בשווי נקוב במטבע מקומי אינה משמעותית. בחוזים עתידיים ובאופציות השתמשו באותו מכפיל ובאותה יחידה למחיר ההחלטה והביצוע. מרווח מופקד הוא בטוחה, לא עמלת ביצוע. Funding בחוזה perpetual הוא תזרים בתקופת ההחזקה, לא מחיר ביצוע; דווחו עליו בנפרד או הסבירו למה נכלל במדד עלות כולל רחב יותר.
שמרו את מחיר ההחלטה המקורי גם אם משנים הוראה; שינוי יעד נרשם כהחלטת אב חדשה. השוו ממוצעים בין הוראות עם תנאי ביצוע דומים והציגו גם את ההתפלגות. לקריאה קשורה: מרווח bid-ask ו־slippage, כמות מוצגת והוראות iceberg, והתאמת יתר במודלים פיננסיים. Implementation shortfall מודד ביצוע של החלטת השקעה; הוא אינו ייעוץ מסחר או הוכחה לאסטרטגיה רווחית.
שאלות נפוצות
Q1האם implementation shortfall זהה ל־slippage?
לא. Slippage מתאר לעיתים ביצוע ביחס לציטוט או למדד שנבחר. Implementation shortfall עשוי לכלול גם עיכוב, כמות שלא בוצעה ועמלות מפורשות. בשני המדדים יש לציין את המחיר והתקופה.
Q2באיזה מחיר משתמשים להערכת הוראה שלא בוצעה?
קבעו מחיר ואופק מראש, למשל מחיר הסגירה של יום המסחר האחרון של ההוראה. העריכו גם איזה חלק מהיתרה היה ניתן לביצוע באופן סביר. מחיר מאוחר אינו מוכיח שניתן היה לבצע בו את ההוראה.
Q3האם implementation shortfall נמוך יותר אומר שאלגוריתם הביצוע טוב יותר?
לא בפני עצמו. השוו החלטות, גדלים, נזילות, דחיפות, תנאי שוק וטיפול בעמלות דומים. המדד כולל תנועות שוק שאולי לא נגרמו בידי האלגוריתם, ולכן הוראה יחידה אינה מוכיחה מיומנות סיבתית.
מקורות וקריאה נוספת
דיווח על בעיה
נכין אימייל עם קישור למאמר הזה. Mark יקבל את הדיווח רק לאחר שתשלחו אותו
בדיקה מהירה
סיימת לקרוא? בדוק את עצמך ב־3 שאלות
שאלה 01
מה מוסיפה הכמות שלא בוצעה ל־implementation shortfall?
בחר תשובה כדי לראות את ההסבר
מילון מונחי אופציות
הגדרות ברורות למונחי אופציות חשובים, מקריאות ופוטים ועד IV, יוונים, עניין פתוח ו-max pain
עיינו במילון המונחים של האופציות