

VWAP לעומת TWAP: מדדי ייחוס ואלגוריתמי ביצוע
השוו בין VWAP ו-TWAP כמדדי ייחוס בשוק לבין לוחות הביצוע הקרויים על שמם, בעזרת דוגמה מחושבת והסבר על המגבלות.
במדריך הזהVWAP ו-TWAP עונים על שאלות שונות של ממוצע
תקציר קצר
VWAP משקלל מחירי עסקאות לפי נפח השוק, ואילו TWAP מחשב ממוצע של מחירים שנצפו בזמנים או במרווחים שווי־מרחק. אותם שמות מתארים גם אלגוריתמי ביצוע: לוח VWAP עוקב אחר פרופיל משוער של נפח השוק, ולוח TWAP בסיסי מחלק את ההוראה באופן שווה לאורך הזמן. מדד ייחוס הוא סרגל למדידה; לוח ביצוע קובע מתי לסחור. אף אחד מהלוחות אינו מבטיח מחיר טוב יותר או ביצוע מלא.
VWAP ו-TWAP עונים על שאלות שונות של ממוצע
מחיר ממוצע משוקלל בנפח (VWAP) מודד את מחיר העסקאות הממוצע, תוך מתן משקל גדול יותר למרווחים או לעסקאות שבהם נפח המסחר גבוה. אם pⱼ הוא מחיר עסקה ו-vⱼ היא הכמות שלה, VWAP של השוק בחלון שנבחר הוא:
VWAP = Σ(pⱼ × vⱼ) ÷ Σvⱼ
לכן עסקה של 10,000 מניות מקבלת משקל גדול פי עשרה מעסקה של 1,000 מניות. ספקי נתונים עשויים לאגד עסקאות לנרות זמן, אך התוצאה תלויה בזירות הכלולות, בתיקוני עסקאות, בשדה המחיר, בגבולות הפעילות וביחידת הנפח. יש להגדיר את הבחירות האלה לפני שמשווים שני ערכי VWAP.
מחיר ממוצע משוקלל בזמן (TWAP) מודד את המחיר הממוצע לאורך זמן. כאשר התצפיות מרווחות באופן שווה, זהו הממוצע החשבוני של המחירים שנבחרו:
TWAP = (p₁ + p₂ + ... + pₙ) ÷ n
אם התצפיות מייצגות משכי זמן שונים, אומדן בדיד ראוי ישקלל כל מחיר לפי משך הזמן שהוא מייצג. ממוצע פשוט של נר בן דקה ושל נר בן שלושים דקות היה נותן להם בשקט משקל זהה למרות משכי הזמן השונים. כלל הדגימה, סוג המחיר (למשל מחיר עסקה, אמצע המרווח או ממוצע הנר) וזמני ההתחלה והסיום הם חלק מהגדרת המדד.
הממוצעים עשויים להיות שונים גם כשהם משתמשים באותן תצפיות מחיר: VWAP נותן משקל רב יותר לתקופות פעילות; TWAP המבוסס על דגימה שווה נותן לכל מרווח משקל זהה. אף אחד מהם אינו בהכרח שוויו ההוגן של הנכס, המחיר הזמין להוראה גדולה או תחזית למהלך הבא.
מדד ייחוס אינו האלגוריתם שמשתמש בו
מדד ייחוס מחושב מתצפיות שוק כדי להעריך ביצוע. אלגוריתם ביצוע הוא אוסף הוראות שמחלק הוראת־אב להוראות־ילד לאורך חלון זמן. ספקים משתמשים באותו קיצור לשני הדברים, ולכן הביטוי „להכות את VWAP” עלול להישמע כמו יעד יחיד ומדויק אף שאינו כזה.
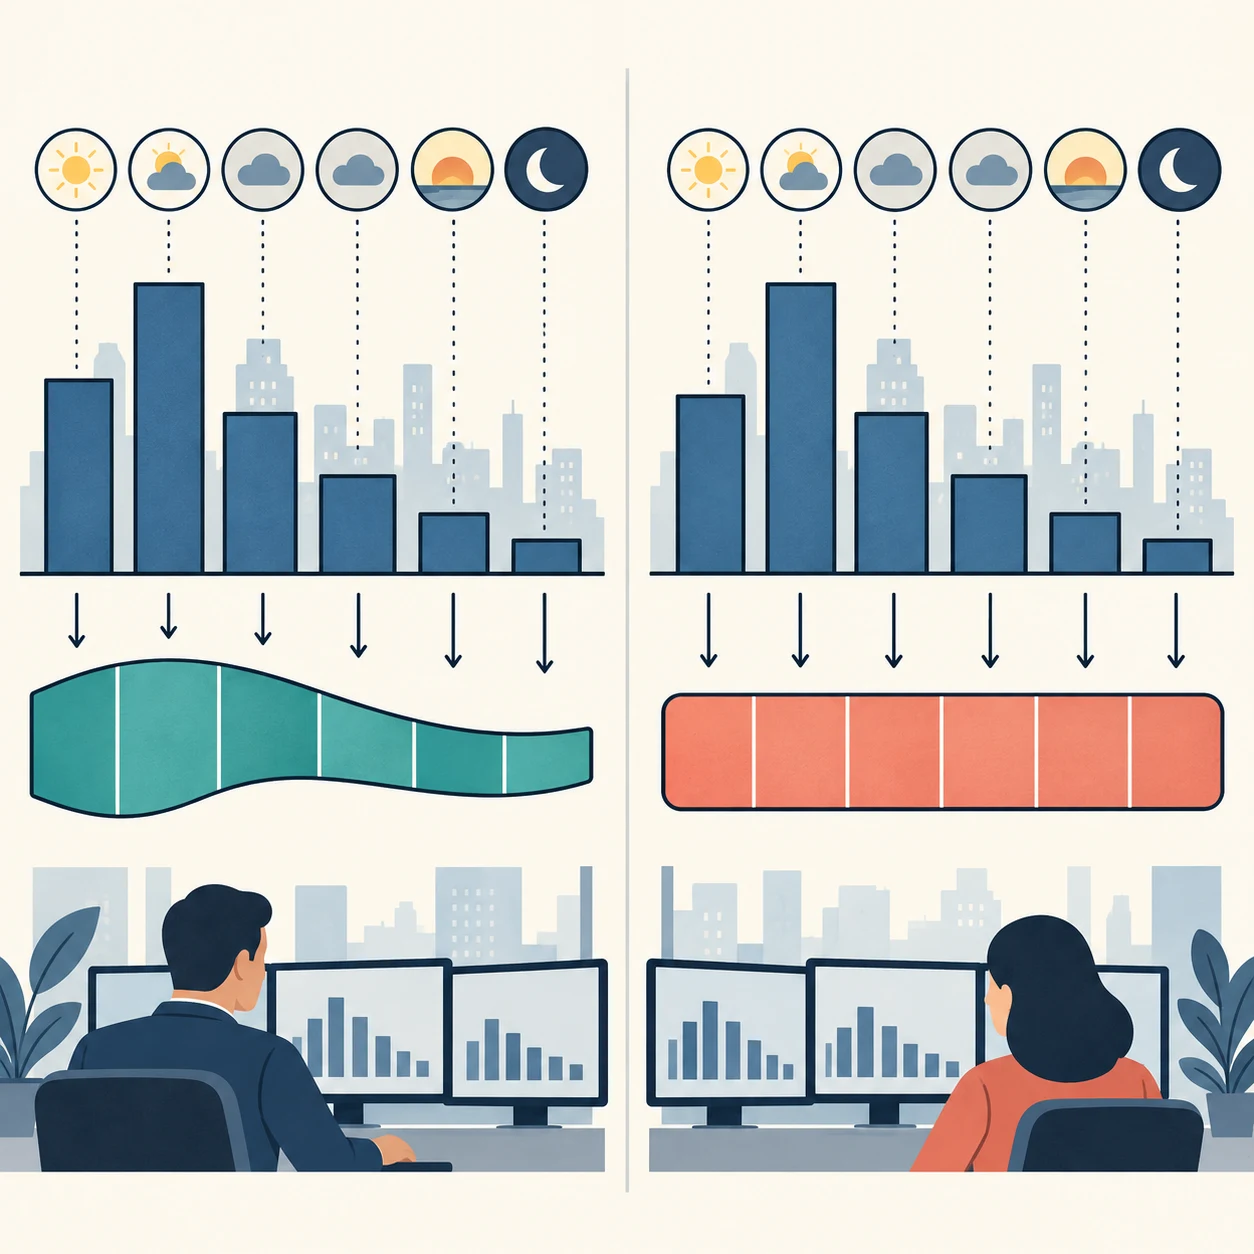
אלגוריתם TWAP בסיסי מחלק את כמות היעד למנות שוות במרווחי זמן קבועים, או מנסה לשמור על קצב מסחר כמעט קבוע. אלגוריתם VWAP בסיסי מחלק את הכמות לאורך הזמן לפי תחזית של עקומת הנפח התוך־יומית. אם ההיסטוריה מצביעה על כך שכ-30% מנפח הפעילות מתקיים בדרך כלל במרווח מסוים, הלוח עשוי להקצות לו כ-30% מהיעד שלו. ועדת השווקים של BIS מתארת ניגוד דומה בשוק המט"ח: אלגוריתמי VWAP שואפים לסחור יותר בתקופות שבהן צפוי מחזור שוק גבוה יותר, בניגוד ללוח TWAP ליניארי. בדוגמת ה-VWAP הממחישה שלו, דוח BIS מוסיף שהמשתמש יכול לקבוע עד כמה האלגוריתם מקפיד על לוח הביצוע; גמישות רבה יותר מאפשרת סטייה גדולה יותר מפרופיל היעד, תוך יעד להשלים עד שעת הסיום שנקבעה.
אלה לוחות ייחוס, לא מימושים אחידים. ברוקר יכול להגביל השתתפות, להשהות מסחר כשהמרווח או התנודתיות חוצים סף, להשתמש בהוראות פסיביות או לשנות את הקצב כאשר הנפח בפועל סוטה מהתחזית. אפשר למדוד הוראה מול VWAP ולבצע אותה בלוח TWAP, או להפך. בררו איזו סדרת מחירי שוק מגדירה את מדד הייחוס ואילו אילוצים שולטים בלוח.
דוגמה של שישה מרווחים
נניח שישה מרווחים שווים בני 30 דקות, עם מחירי ממוצע ונפחי שוק היפותטיים כמפורט. הנפח מוצג באלפי מניות; כל המספרים הומצאו לצורך החישוב הזה.
| מרווח | מחיר ממוצע | נפח שוק (אלפי מניות) | לוח VWAP להוראה של 1,200 מניות | לוח TWAP |
|---|---|---|---|---|
| 1 | $100.00 | 10 | 120 | 200 |
| 2 | $100.50 | 20 | 240 | 200 |
| 3 | $99.80 | 30 | 360 | 200 |
| 4 | $100.80 | 25 | 300 | 200 |
| 5 | $101.20 | 10 | 120 | 200 |
| 6 | $100.30 | 5 | 60 | 200 |
נפח השוק הכולל הוא 100,000 מניות. הכפלת מחיר כל מרווח בנפח השוק שלו נותנת, כאשר הנפח מבוטא באלפים, $1,000 + $2,010 + $2,994 + $2,520 + $1,012 + $501.50 = $10,037.50. חלוקה ב-100 נותנת VWAP שוק של $100.375. סכום ששת המחירים במרווחים שווי־משך הוא $602.60; חלוקה בשש נותנת TWAP של כ-$100.4333.
לוח בצורת VWAP מקצה להוראה של 1,200 מניות 1.2% מנפח כל מרווח: 120, 240, 360, 300, 120 ו-60 מניות. לוח TWAP בסיסי שולח 200 מניות בכל מרווח. כדי להשוות את התוצאות, נניח — רק בדוגמה המפושטת במכוון — שכל הוראת־ילד מתבצעת בדיוק במחיר הממוצע המוצג, שההוראה הושלמה ושאין עמלות או השפעת שוק.
בהנחות האלה, מחיר הביצוע הממוצע של הלוח בצורת VWAP הוא $100.375, משום שהכמויות משתמשות באותם משקלים כמו חישוב VWAP של השוק. מחיר הביצוע של TWAP הוא $100.4333. בקנייה, האחרון גבוה בכ-5.81 נקודות בסיס מ-VWAP השוק. בהוראת קנייה של 1,200 מניות שהושלמה במלואה, הפער הזה שווה לכ-$70 של עלות קנייה נוספת, תחת אותן הנחות: (100.4333 − 100.375) ÷ 100.375 × 10,000. זו תוצאה חשבונית, לא ראיה שאלגוריתם VWAP ישיג אותה בפועל. במסחר חי הוראות־ילד משנות את הנזילות הזמינה ופוגשות מרווחי קנייה־מכירה, ביצועים חלקיים, שינויי מחיר ועמלות.
עקומות נפח צפוי עלולות להיות שגויות
לוח VWAP צריך להעריך מתי יגיע נפח השוק. נקודת פתיחה נפוצה היא נפח היסטורי בימי מסחר דומים, לעיתים עם התאמה ליום בשבוע או לאירוע ידוע. חדשות, זעזוע תנודתיות, פתיחת השוק או שינוי בהשתתפות הזירות יכולים להזיז את הנפח בפועל. לוח שעוקב באופן נוקשה מדי אחר הפרופיל של אתמול עלול לפעול לאט מדי לפני תנועת מחיר, או לרכז פעילות בתקופה שמתבררת כדלילה.
אלגוריתמים מסוימים מעדכנים את האומדן במהלך המסחר. מודל ביצוע ה-VWAP של Busseti ו-Boyd מתייחס במפורש לנפח השוק הכולל כאל נתון לא ודאי ובוחן שילוב מידע שנצפה במהלך הביצוע. Cartea ו-Jaimungal מתארים שתי אסטרטגיות להשגת יעד VWAP: אחת מתאימה לוח דמוי-TWAP לפי זרם ההוראות המיידי ולפי זרם ההוראות הממוצע הצפוי במשך הזמן שנותר; האחרת מתאימה אסטרטגיית Almgren–Chriss לפי הנפח שנותר הצפוי ולפי זרם ההוראות נטו הצפוי. לכן „אלגוריתם VWAP” אינו עקומה קבועה שמיטבית לכולם: הנחות המודל, עלויות השפעת השוק, העדפות הסיכון, האילוצים והתצפיות החדשות משנים את הלוח.
TWAP בסיסי אינו זקוק לתחזית עקומת נפח כדי לקבוע את קצב הבסיס, אך עדיין חשוף לסיכון שוק. מנות שוות עלולות להיות אגרסיביות מדי בתקופות שקטות ואיטיות מדי בתקופות פעילות. לוח קבוע גם חושף את ההוראה לשינויי מחיר לאורך כל החלון. קצב מהיר יותר עשוי להגדיל את הסיכוי להשלמת ההוראה אך גם את עלויות המרווח וההשפעה; קצב איטי יותר עשוי לצמצם את טביעת הרגל אך להשאיר יותר כמות חשופה לתנועה שלילית או לא מבוצעת עד המועד האחרון.
בחרו לוח לפי מטרת המסחר
לוח שעוקב אחר נפח עשוי להיות נקודת פתיחה סבירה כשהמטרה היא להשתתף בפעילות השוק הרגילה בחלק ניכר מהמסחר. הוא שואף לחלק הוראת־אב בהתאם למחזור הצפוי ועשוי לצמצם ריכוז לעומת ביצוע כל הכמות בבת אחת. לכן גבולות ההשתתפות והוראות המועד האחרון חשובים לא פחות מתווית VWAP.
לוח שעוקב אחר זמן עשוי להיות קל יותר להסבר ולבקרה כשהמטרה היא לפזר פעילות באופן שווה על פני תקופה מוגדרת, או כשאין פרופיל נפח אמין. הוא אינו בהכרח הבחירה בעלת ההשפעה הנמוכה ביותר. בשוק שבו הפעילות מרוכזת בפתיחה ובסגירה, מנות זמן שוות עלולות להקצות יותר מדי כמות למרווחים דלי־נפח.
בשתי השיטות, דחיפות וסיכון אי־השלמה עשויים להיות חשובים יותר מהיצמדות למדד. מועד קצר, ספר פקודות דליל, הוראת־אב גדולה יחסית לנפח השוק, חלון חדשות תנודתי או פיצול בין זירות עלולים להפוך את הפרופיל ההיסטורי למדריך גרוע. מחיר מוגבל מונע ביצוע מעבר לסף מסוים אך אינו מבטיח השלמה. הוראה סחירה מיידית משפרת מיידיות אך עלולה לשלם את המרווח ולצרוך עומק מוצג. השאלה היא איזה איזון בין עלות, זמן, השתתפות והשלמה מקבלת ההוראה.
VWAP בגרף הוא קו ייחוס, לא אות מסחר
כלי גרפים מציגים לעיתים VWAP של היום, לפעמים עם רצועות או נקודת עוגן שהמשתמש בוחר. החישוב משקלל את העסקאות בנפח מאז נקודת ההתחלה שנבחרה ומציג קו ייחוס משתנה. השוואת המחיר לקו אינה מלמדת כשלעצמה אם חצייה שלו מנבאת תשואה, מציינת שווי הוגן או מציעה כניסה רווחית. אלה השערות נפרדות שדורשות אופק מוגדר, ביצועים מציאותיים, עמלות ובדיקה מחוץ למדגם.
VWAP מעוגן משנה את המדגם על ידי שינוי שעת ההתחלה. לכן VWAP של היום, VWAP המעוגן להודעת רווח ו-VWAP מתגלגל יכולים להציג ערכים שונים ללא שגיאה חשבונית. גם שווקים דלילים, זירות מפוצלות, עסקאות מחוץ לשעות הפעילות, נתונים שגויים וכללי בניית נרות משפיעים על החישוב.
VWAP בגרף אינו בהכרח זהה למדד VWAP בדוח ביצוע. כל אחד מהם עשוי לכלול חלון פעילות, זירות, תנאי עסקה או גבולות זמן אחרים. יש להסכים על הגדרת המדד לפני ההוראה; דמיון חזותי בין שני קווים אינו מוכיח שנתוניהם זהים.
העריכו ביצוע עם נתונים ועלויות תואמים
בקנייה, מחיר ביצוע ממוצע הגבוה ממדד הייחוס שנבחר הוא שלילי; במכירה, מחיר נמוך ממנו הוא שלילי. השוואה שמתחשבת בכיוון היא s × (מחיר ביצוע ממוצע − מחיר מדד הייחוס), כאשר s = +1 בקנייה ו-s = −1 במכירה. להמרה לנקודות בסיס, חלקו את הפרש המחיר המסומן במחיר מדד הייחוס והכפילו ב-10,000. ציינו אם החישוב כולל רק כמות שבוצעה, ודווחו על הכמות שלא בוצעה בנפרד במקום להציג הוראה חלקית כהתאמה מוצלחת למדד.
תעדו את החלטת הוראת־האב ושעת ההגעה, הנייר וכיוון העסקה, הכמות המתוכננת והמבוצעת, כל ביצוע, חלון המדד וכללי נתוני השוק, עמלות, אילוצי לוח והטיפול ביתרה. השוו הוראות דומות בדחיפות, בגודל ביחס לנפח השוק, בתנודתיות ובשעת היום. אם אלגוריתם אחד מקבל רק הוראות קלות יותר, העלות הממוצעת הנמוכה עשויה לנבוע מבחירת ההוראות ולא מביצוע טוב יותר.
למכניקת הנזילות שמאחורי ביצועים חלקיים ותנועת מחיר, ראו חוסר איזון בספר הפקודות ו-מרווח והחלקה בחוזים עתידיים.
VWAP ו-TWAP אינם מודדים את החלטת ההשקעה כולה
VWAP ו-TWAP משווים ביצועים למחירי שוק שנצפו בחלון שנבחר. בפני עצמם הם אינם כוללים את כל העלויות של החלטת התיק. אם רק מחצית מהוראת קנייה בוצעה לפני עליית מחיר, השוואת המניות שבוצעו ל-VWAP השוק בלבד עלולה להשמיט את החשיפה שלא נרכשה. במקרה של מכירה, המדד עלול להשמיט מניות שנותרו חשופות לירידה מאוחרת יותר.
חסר ביצוע (implementation shortfall) שואל שאלה רחבה יותר, מההחלטה ועד לתיק: הוא יכול להשוות את הפוזיציה שבוצעה ואת זו שלא בוצעה למחיר ההחלטה המקורי, תוך הכללת עמלות מפורשות לפי כלל מוגדר. המדריך לחסר ביצוע מסביר את מחיר ההחלטה, מחיר ההגעה, הביצועים, היתרה ואופק ההערכה. ציון VWAP או TWAP וחסר ביצוע יכולים להיות שימושיים, אך הם עונים על שאלות שונות; יש להשתמש בהם יחד רק כאשר כל מדד ורכיב עלות מוגדרים בבירור.
בקשו את הגדרות הלוח ומדד הייחוס
לפני פירוש דוח אלגוריתם, בררו אם „VWAP” או „TWAP” מתארים את מדד הייחוס, את לוח הביצוע או את שניהם. אמתו את זמני ההתחלה והסיום, שדה המחיר, הזירות ומסנני העסקאות, ואת אופן הטיפול במכרזים. לגבי הלוח, שאלו כיצד נקבעות כמויות הוראות־הילד, האם הקצב מותאם לנפח בזמן אמת, אילו תקרות השתתפות ומגבלות מחיר חלות, כיצד האלגוריתם מטפל בתנודתיות או בנתונים חסרים, ומה קורה ליתרה במועד האחרון.
לאחר מכן הפרידו בין עמידה בלוח לבין איכות הביצוע. לוח יכול לעקוב היטב אחר העקומה המתוכננת ועדיין לקבל מחירים גרועים אם השוק זז או השפעת השוק גבוהה. מנגד, הוא יכול לסטות מהעקומה המתוכננת ועדיין לקבל ביצועים נוחים. ציון מדד מסכם השוואה אחת לפי כללים מוגדרים; הוא אינו מוכיח שהאלגוריתם גרם למסלול המחיר, מזער את העלות הכוללת או גבר על חלופה שלא ניתן היה לצפות בה באותו זמן.
Frei ו-Westray ממדלים ביצוע VWAP עם עקומת נפח שוק אקראית והשפעת שוק זמנית, ומראים כיצד הנחות על נפח ועלויות ביצוע נכנסות אפילו לבעיית אופטימיזציה פורמלית. התייחסו לתוצאות המדד כאל זווית אחת, והעריכו בנפרד השלמה, עמלות, השפעה ומטרת ההחלטה המקורית. ממוצע היסטורי אינו מבטיח אותה תוצאה בהוראה הבאה.
שאלות נפוצות
Q1האם VWAP טוב יותר מ-TWAP בכל הוראה גדולה?
לא. VWAP עשוי להתאים להוראה שמבקשת להשתתף בנפח הצפוי, ואילו TWAP עשוי להתאים לפיזור שווה בזמן כאשר פרופיל הנפח אינו אמין. דחיפות, נזילות, מגבלות מחיר, עמלות, השפעה וסיכון אי־השלמה חשובים יותר מהקיצור לבדו.
Q2האם אלגוריתם ביצוע מבטיח מחיר של מדד VWAP או TWAP?
לא. האלגוריתם בוחר לוח או משנה אותו, אך מחירי השוק, הנזילות הזמינה, מגבלות ההשתתפות והזמן שנותר עשויים להשתנות. מדד הייחוס הוא מחיר להשוואה, לא מחיר ביצוע מובטח.
Q3מדוע VWAP בגרף שונה מזה שבדוח הברוקר?
הגרף והדוח עשויים להשתמש בזמני התחלה וסיום, בזירות, במסנני עסקאות, בשדות מחיר, בעסקאות מכרז או בגבולות פעילות שונים. השוו בין ההגדרות לפני שאתם קובעים שההבדל הוא שגיאה.
מקורות וקריאה נוספת
דיווח על בעיה
נכין אימייל עם קישור למאמר הזה. Mark יקבל את הדיווח רק לאחר שתשלחו אותו
בדיקה מהירה
סיימת לקרוא? בדוק את עצמך ב־3 שאלות
שאלה 01
מהו ההבדל המגדיר בין VWAP של השוק ל-TWAP במרווחים שווים?
בחר תשובה כדי לראות את ההסבר