

Базис CDS–облигация: сравнение CDS и спреда облигации
Разбираем определение базиса CDS–облигация, причины его ненулевого значения и условия сопоставимого сравнения
В этом руководствеДва рынка могут по-разному оценивать одного эмитента
Краткое резюме
Базис CDS–облигация — это спред CDS минус указанный кредитный спред сопоставимой облигации; он измеряет относительную цену, а не гарантированный арбитраж или прямую вероятность дефолта.
Два рынка могут по-разному оценивать одного эмитента
Корпоративная облигация создаёт финансируемую кредитную позицию: инвестор платит цену, получает договорные денежные потоки и несёт кредитный и рыночный риск. Кредитный дефолтный своп (CDS) — отдельный деривативный договор. Покупатель защиты платит премии и получает предусмотренную договором выплату при наступлении определённого кредитного события. Для покупки защиты не обязательно владеть облигацией, поэтому котировка CDS — не просто страховая премия к конкретной бумаге. {source:secCdsInterconnectedness2014}
Спред CDS и облигации могут отражать изменение оценки одного эмитента, но относятся к разным инструментам, денежным потокам, контрагентам и рынкам. Разница описывает относительную цену, но сама по себе не показывает, какой рынок прав, и не является прямой вероятностью дефолта. {source:bisCdsCreditMarketsPrimer2002}
Сначала сопоставьте используемые спреды
Котировку CDS часто выражают как годовую премию для заданных референтного лица, старшинства, валюты и срока. В зависимости от договора и рыночной конвенции стандартный текущий купон может сочетаться с первоначальным платежом; поэтому рыночный спред не обязательно равен сумме, выплачиваемой наличными каждый квартал. {source:isdaBigBangProtocol}
Для облигации тоже нужно назвать меру. Разница доходности к погашению и доходности гособлигации не тождественна автоматически asset-swap spread, спреду облигации с плавающей ставкой по номиналу или zero-volatility spread. На сравнение влияют купон, цена, срок, накопленный доход, базовая кривая и встроенные опционы.
Перед интерпретацией задайте знак базиса
В этом руководстве используется явная конвенция: базис CDS–облигация = спред CDS − кредитный спред сопоставимой облигации. Некоторые исследования и поставщики данных выполняют вычитание в обратном порядке, поэтому сначала проверьте формулу.
Предположим, гипотетический пятилетний спред CDS равен 110 базисным пунктам, а asset-swap spread похожей облигации — 140. Базис равен 110 − 140 = −30 б.п., то есть он отрицательный. Если CDS равен 140, а облигация — 110, базис составит +30. Это условные цифры; результат зависит от выбранных мер.
Что пытается уловить сделка на отрицательном базисе
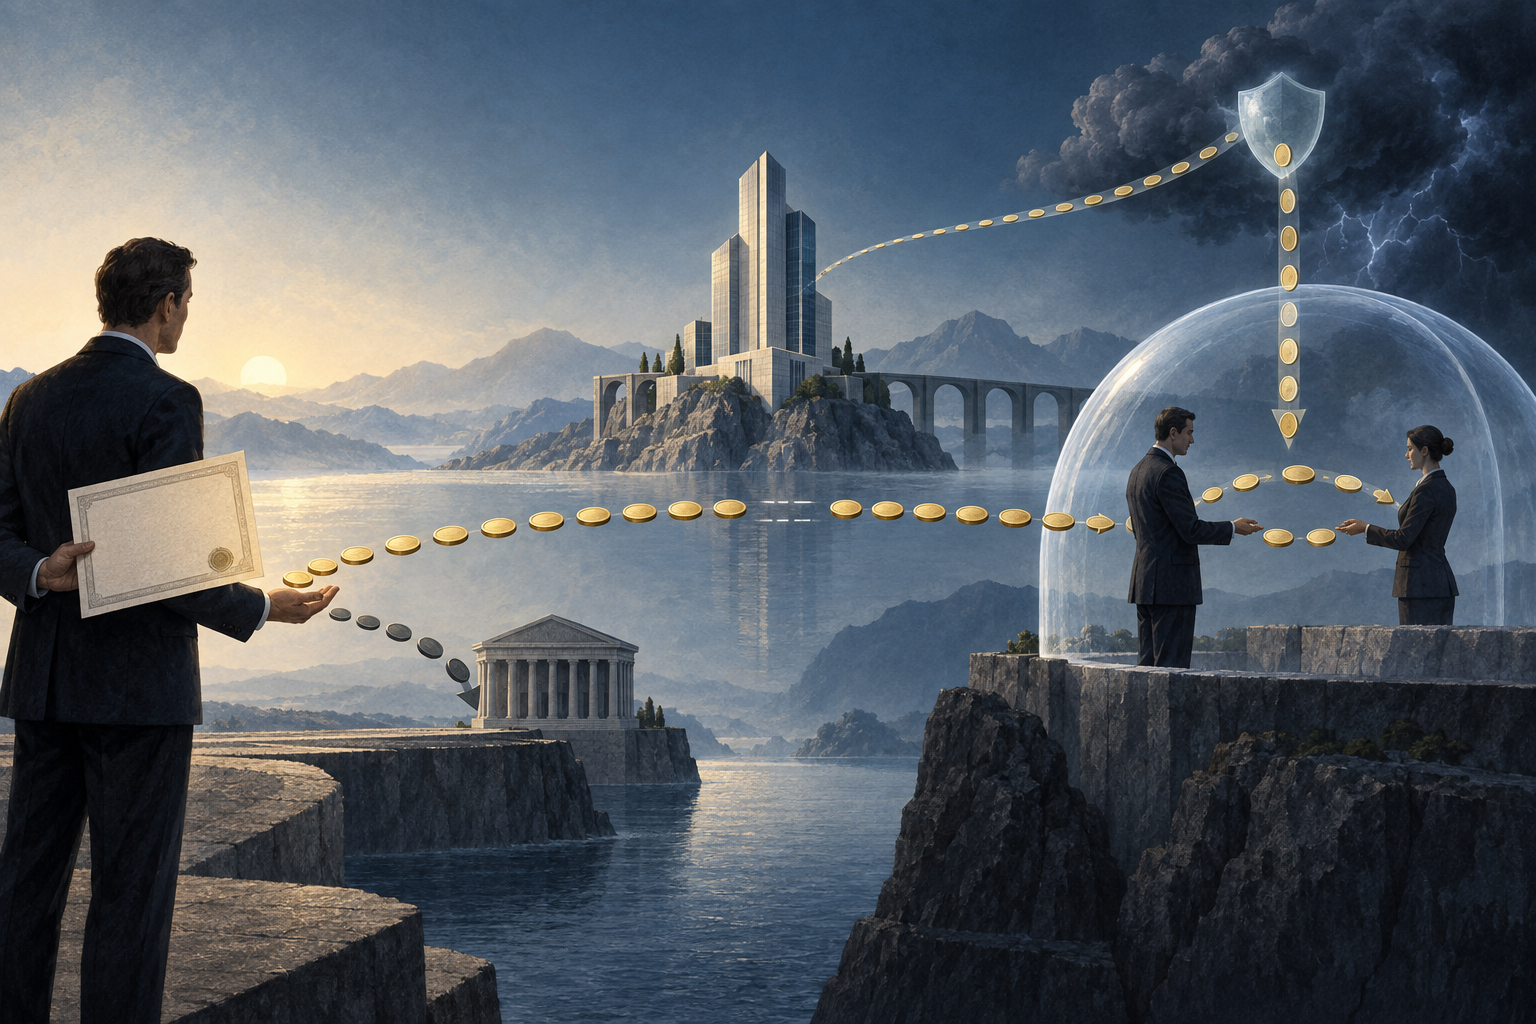
В упрощённой позиции на отрицательном базисе институт покупает облигацию и защиту CDS на сопоставимую номинальную сумму. Облигация даёт экспозицию к спреду эмитента, а CDS призван компенсировать значительную часть риска соответствующего кредитного события. При спреде облигации 140 б.п. и премии CDS 110 б.п. простая разница равна 30 б.п.
Для номинала $10 млн 30 б.п. — это около $30 000 в год в простом расчёте до затрат. Это не прогноз и не реализованная доходность. Стандартный купон, первоначальный платёж, даты, финансирование, repo, дисконты, обеспечение, комиссии, налоги и переоценка меняют фактические денежные потоки.
Положительный базис — относительная котировка, а не безрисковая прибыль
Если спред CDS выше выбранного спреда облигации, по этой формуле базис положительный. Защита выглядит дороже относительно данного показателя облигации. Теоретическая обратная позиция могла бы включать короткую продажу облигации и продажу защиты, но заимствование бумаги, финансирование короткой позиции, обеспечение и согласование условий могут быть сложными или дорогими.
Знак не доказывает ошибочную оценку защиты. Могут различаться ликвидность, круг референтных обязательств, срок, старшинство, валюта и опционы. Сравнение имеет смысл лишь при совпадающих условиях и исполнимых ценах.
Почему базис может оставаться ненулевым
Модель без трений предполагает тесную связь между премией CDS и спредом сопоставимой кредитной облигации. В действительности разрыв bid-ask, различия ликвидности, особый repo, стоимость и доступность финансирования, использование капитала, ограничения баланса, риск контрагента и премия за риск могут сохранять разницу. Исследование BIS по суверенному долгу еврозоны обнаружило базисные сделки лишь после превышения порога, а во время стресса и волатильности затраты на закрытие росли. Это результат конкретной выборки, а не универсальный порог. {source:bisCdsBasisCosts2017}
Для облигации нужны денежные средства и финансирование на весь срок владения; у CDS могут быть другие требования к марже и обеспечению. При ограниченном балансе разница может увеличиться прежде, чем сократится. Нужно выдержать промежуточные убытки и требования по variation margin или repo; теоретическая конвергенция не гарантирует возможность удерживать позицию.
Кредитная защита несёт договорный риск и риск расчётов
CDS подчиняется определениям кредитного события, обязательств, старшинства и расчётов в документации; одно лишь падение цены облигации не запускает выплату. После квалифицирующего события расчёт может быть физическим — через поставку допустимых обязательств — или денежным по результату аукциона. Определения и процедура задают исход, включая реструктуризацию. {source:isdaCreditDerivativesGlossary} {source:dtccCdsCreditEvents2026}
CDS может компенсировать часть кредитного риска, но не устраняет процентную дюрацию, ликвидность, recovery, спредовый риск или риск поставки. Чувствительность может различаться даже при равном номинале. Двусторонние сделки без центрального клиринга также несут риск контрагента; обеспечение и центральный клиринг меняют экспозицию, но не устраняют все риски финансирования, операций, права и ликвидности. {source:secCdsInterconnectedness2014}
Практический список для сравнения котировок
Для CDS зафиксируйте референтное лицо, старшинство, валюту, срок, документацию и условия реструктуризации, сторону bid или offer, время, текущий купон и первоначальный платёж. Для облигации запишите конкретный выпуск, старшинство, валюту, срок, сторону цены, накопленный доход, базовую кривую, меру спреда, repo и опционы. Укажите формулу базиса и синхронизируйте время наблюдения.
Используйте результат как оценку относительной стоимости, а не как самостоятельный торговый сигнал. Дополнительно прочитайте о спредах облигаций, доходности корпораций и движениях Treasury и чистой и полной цене облигации.
Частые вопросы
Q1Означает ли отрицательный базис CDS–облигация, что облигация оценена неверно?
Нет. Это разница двух выбранных мер спреда. Её могут поддерживать ликвидность, финансирование, repo, условия договора, допущения оценки и затраты на исполнение.
Q2Нужно ли владеть референтной облигацией, чтобы купить защиту CDS?
Нет. CDS — отдельный договор и создаёт кредитную экспозицию без владения облигацией. Поэтому не каждая позиция CDS хеджирует имеющуюся бумагу.
Q3Устраняет ли защита CDS на ту же сумму номинала риск облигации?
Нет. Она может компенсировать часть совпадающей экспозиции к кредитному событию; дюрация, чувствительность к спреду, ликвидность, recovery, поставка, контрагент и финансирование остаются рисками.
Источники и дополнительное чтение
Сообщить о проблеме
Мы подготовим письмо со ссылкой на эту статью. Mark получит сообщение только после отправки
Быстрая проверка
Прочитали руководство? Проверьте себя в 3 вопросах
Вопрос 01
Как в этом руководстве рассчитывается базис CDS–облигация?
Выберите ответ, чтобы увидеть объяснение
Словарь опционов
Процесс, при котором после уведомления об исполнении обязанность выполнить контракт распределяется на продавца опциона и может создать поставку или покупку акций.
Читать подробное руководствобид-аск спредРазница между лучшими бидом и аском контракта. Она отражает неявную стоимость входа и выхода из позиции и может увеличиваться при снижении ликвидности.
Читать подробное руководство0DTEAn option that expires on the current trading day; little time remains for the thesis to work, while gamma and execution risk can change quickly.
Читать подробное руководство