

Сравнение G-spread, I-spread, Z-spread и OAS
Сравните спреды G, I и Z, а также OAS: формулы, пример расчёта и ограничения моделей
В этом руководствеЗачем нужны разные показатели спреда?
Краткое резюме
Спреды облигаций показывают разницу доходности или оценки, но используют разные кривые и предположения о денежных потоках. G- и I-spread сравнивают доходность с одним ориентиром, Z-spread использует всю спотовую кривую, а OAS учитывает встроенный опцион с помощью модели.
Зачем нужны разные показатели спреда?
Спред облигации — это разница между её доходностью или модельной ставкой дисконтирования и выбранным ориентиром. С его помощью сравнивают облигации, описывают компенсацию за риск и отделяют часть изменения процентных ставок от факторов эмитента или рынка. Итог зависит от кривой и метода расчёта, поэтому разные значения не обязательно означают арифметическую ошибку.
CFA Institute рассматривает отдельно спред к ориентиру, G-spread, I-spread, Z-spread и спред с поправкой на опционы. У каждого показателя есть преимущества и ограничения. Важно выяснить, какая кривая выбрана, используется одна доходность или каждый денежный поток и учитывается ли встроенный опцион.
Спреды обычно указывают в базисных пунктах. Один базисный пункт равен 0,01 процентного пункта, поэтому разница в 1,25 процентного пункта — это 125 б.п. Спред — не купон, не гарантированная дополнительная доходность и не прямая вероятность дефолта, а рыночное сравнение по заданным правилам.
Простой спред к ориентиру и G-spread
Простой, или номинальный, спред получают, вычитая доходность выбранной государственной облигации из доходности к погашению более рискованной бумаги. Для корректного сравнения желательно использовать одну валюту и близкие сроки. При большой разнице сроков результат будет учитывать и разные участки кривой доходности.
G-spread, или спред к государственным облигациям, обычно сопоставляет доходность к погашению бумаги с интерполированной государственной доходностью для аналогичного срока. Если семилетняя корпоративная облигация приносит 5,20%, а подходящий государственный ориентир — 4,55%, G-spread составляет 0,65 процентного пункта, или 65 б.п. Интерполяция оценивает точку между наблюдаемыми государственными бумагами; выбор ориентиров и построение кривой зависят от рыночных правил.
Поскольку обе доходности сводятся к одному сроку, G-spread легко объяснить. Однако он не дисконтирует каждый купон по ставке, соответствующей его дате, и не исключает из разницы влияние кредитного риска, ликвидности, налогов или опционов.
В I-spread используется ставка свопа
I-spread — это доходность облигации к погашению за вычетом ставки процентного свопа сопоставимого срока. Буква «I» относится к межбанковскому или своп-ориентиру, используемому на конкретном рынке. На практике следует указать валюту, кривую свопов, срок, способ начисления и источник котировки: правила у рынков и поставщиков данных могут различаться.
Если доходность той же бумаги равна 5,20%, а выбранная семилетняя ставка свопа — 4,70%, I-spread составляет 50 б.п. Это на 15 б.п. ниже приведённого G-spread в 65 б.п., поскольку ориентир другой. Изменение ориентира само по себе не означает изменения кредитного риска облигации.
Кривая свопов — рыночный ориентир, который не всегда является безрисковой кривой или эквивалентом наличной государственной облигации. Ставки свопов и условия финансирования могут меняться независимо от государственных доходностей. При сравнении I-spread используйте одну конвенцию и время наблюдения.
Z-spread учитывает все запланированные денежные потоки
Спред нулевой волатильности, или Z-spread, — постоянная надбавка к каждой точке спотовой кривой бескупонных ставок, при которой приведённая стоимость запланированных потоков равна рыночной цене. Спотовая кривая содержит ставку для каждой даты платежа, а не одну доходность на конечный срок.
При ежегодном начислении и фиксированных годовых выплатах упрощённая формула цены выглядит так: цена = сумма CF(t), делённых на (1 + спотовая ставка(t) + Z-spread)^t. В реальном расчёте нужно также согласовать календарь платежей, дату расчёта, накопленный купонный доход, метод подсчёта дней, начисление, построение кривой и базу цены.
Ставка для каждой даты купона учитывает, что первый купон и финальная сумма погашения дисконтируются за разные периоды. Это главное отличие от G-spread, где вычитается одна государственная доходность. При этом Z-spread всё равно добавляет одинаковую величину параллельно всей кривой и не моделирует несколько возможных будущих траекторий ставок.
Для бумаги с фиксированными выплатами метод проще. Опцион на досрочный отзыв, продажу или погашение может изменить сроки и суммы платежей. Предположение о заранее известных будущих потоках способно исказить сравнение.
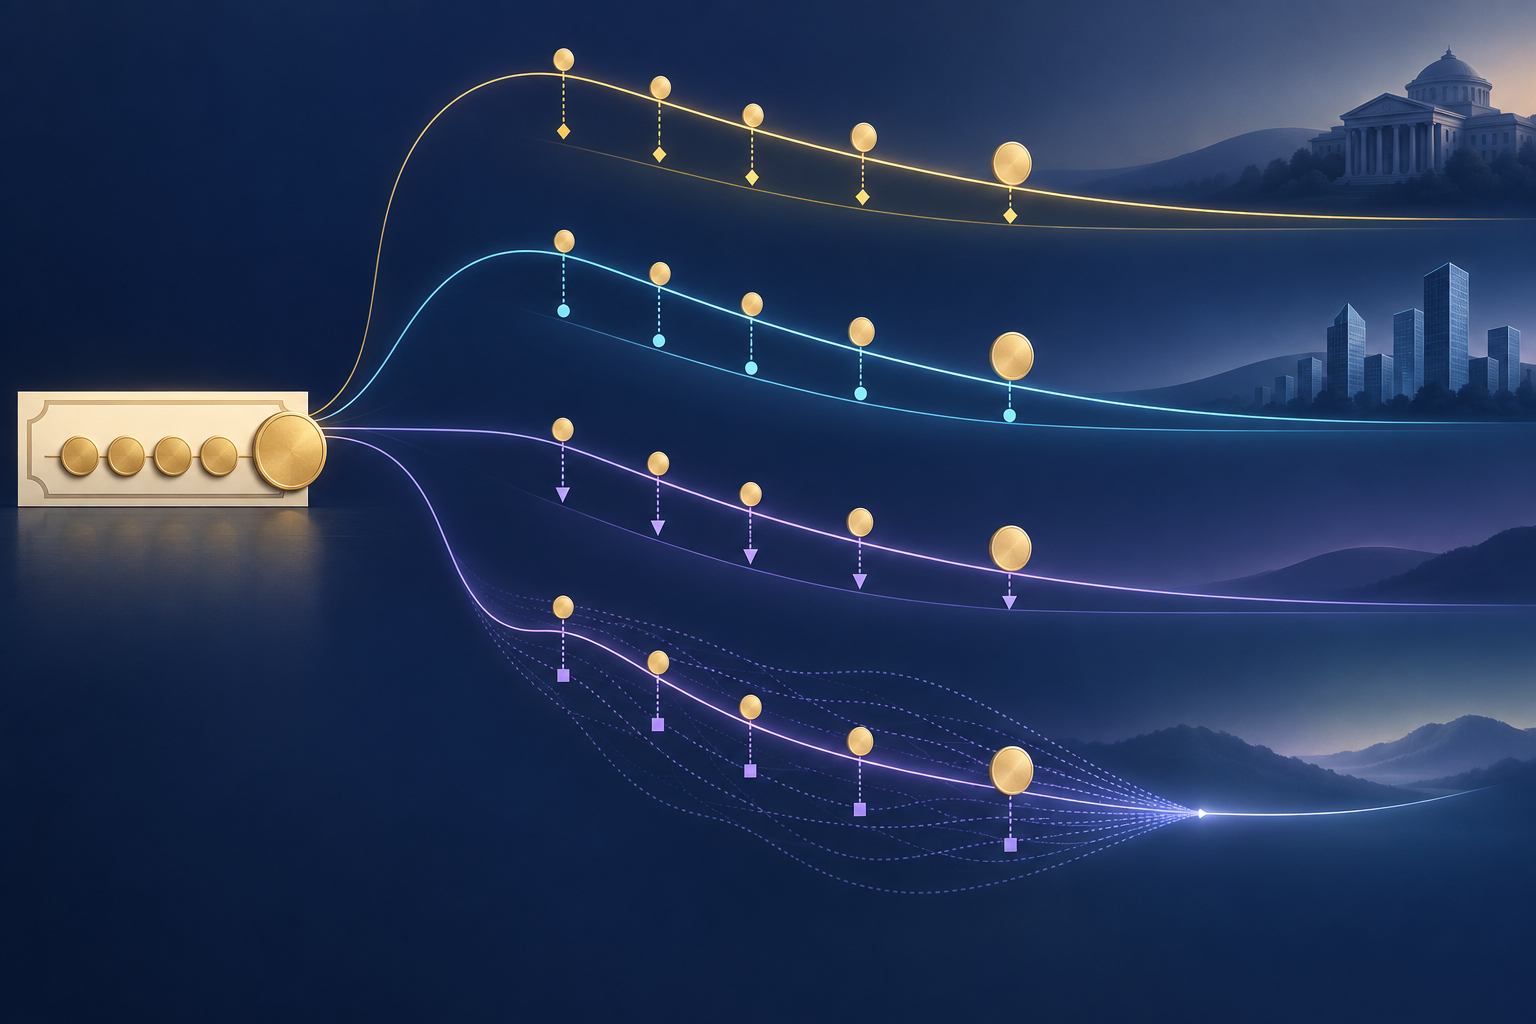
OAS учитывает встроенный опцион в модели
Спред с поправкой на опционы (OAS) рассчитывают с помощью модели, учитывающей встроенный опцион. Эмитент отзывной облигации может погасить её раньше по условиям выпуска; заёмщики по ипотечным бумагам могут вернуть основной долг досрочно. Поэтому будущие потоки зависят от процентных ставок и других условий.
Модель прогнозирует возможные потоки, дисконтирует их по смоделированным траекториям ставок и находит спред, при котором расчётная стоимость равна наблюдаемой цене. В опубликованной методологии индексов ICE OAS описан как сдвиг государственной спотовой кривой; для бумаг со встроенными опционами используется модель краткосрочных ставок. Другие поставщики могут применять другие кривые, модели, волатильность и предположения о потоках.
OAS пытается отделить модельную стоимость опциона, но зависит от модели. Изменение предполагаемой волатильности или поведения досрочного погашения может изменить прогноз потоков и OAS при неизменной рыночной цене. Разница Z-spread и OAS — модельная поправка на опцион, а не объявленная комиссия или гарантированная доходность.
Для облигации без опциона OAS при той же кривой и тех же правилах потоков обычно близок к Z-spread или равен ему. Это нельзя автоматически переносить на отзывные бумаги, ипотечные ценные бумаги или расчёты разных поставщиков.
Три расчёта спреда для условной облигации
Предположим, что гипотетическая неотзывная трёхлетняя облигация имеет номинал 100 долларов, годовой купон 5% и чистую цену 98 долларов. Через год она выплачивает 5 долларов, через два года — ещё 5, через три — 105. Допустим ежегодное начисление и не учитываем накопленный купонный доход и комиссии.
Решение уравнения 98 = 5/(1+y) + 5/(1+y)^2 + 105/(1+y)^3 даёт доходность к погашению около 5,7447%. Если интерполированная трёхлетняя государственная доходность равна 4,30%, а выбранная ставка свопа — 4,45%, G-spread составит примерно 144,5 б.п., а I-spread — 129,5 б.п.
Теперь предположим, что условные государственные спотовые ставки равны 4,00% на год, 4,20% на два года и 4,40% на три. При ставке для каждой даты платежа Z-spread, соответствующий цене 98 долларов, составляет около 1,3579%, или 135,8 б.п. Значения различаются из-за ориентиров и методов, а не из-за изменения самой облигации.
Это условные исходные данные для демонстрации, а не рыночные котировки. В примере нет опциона, поэтому отдельное модельное значение OAS не приводится. Для реального OAS нужны условия бумаги, ценовые и расчётные конвенции, кривая и, при необходимости, предположения об опционе, волатильности и денежных потоках.
Что спред может и чего не может показать
Расширение спреда может отражать ожидаемые кредитные потери, риск снижения рейтинга, ликвидность, неопределённость, налоги, премию за рыночный риск или баланс спроса и предложения. FINRA отмечает, что спреды меняются вместе с кредитным риском, спросом и предложением и состоянием экономики. Одно значение не показывает, какой именно фактор изменился.
Спред — не вероятность дефолта. Ожидаемые потери зависят и от вероятности дефолта, и от суммы возмещения после него; рыночный спред также может включать премии за ликвидность и риск. Он способен расшириться без изменений в опубликованной финансовой отчётности эмитента или сузиться при сохранении существенных рисков.
Индексный OAS — агрегат входящих в индекс бумаг с учётом метода взвешивания, а не показатель для каждой облигации. Он может измениться при смене состава или весов. В руководстве о доходности корпоративных облигаций и казначейских бумаг объясняется, почему ориентир и корпоративный спред могут двигаться в противоположных направлениях.
Как корректно сравнивать спреды
Сначала определите бумагу и наблюдение: выпуск, сторону цены bid или ask, время, дату расчёта, валюту, старшинство, срок и встроенные опционы. Дилерский bid, оценочная средняя цена и последняя сделка могут давать разные доходности ещё до смены кривой.
Затем укажите показатель и кривую. Для G нужны государственная кривая и интерполяция; для I — кривая свопов и срок; для Z — нулевая кривая, график потоков и начисление; для OAS — модель цены, волатильность ставок, предположения о досрочном погашении или исполнении и ориентир.
Наконец, сравнивайте бумаги с похожими валютой, структурой, рейтингом, старшинством и ликвидностью. OAS в 150 б.п. по отзывной бумаге не обязательно означает более низкую цену, чем G-spread в 140 б.п. по обычной облигации без опциона. Руководство по выпуклости облигаций объясняет чувствительность цены, а руководство о досрочном погашении ипотек — значение модельных потоков.
Частые вопросы
Q1Более высокий OAS всегда означает лучшую инвестиционную возможность?
Нет. Он может отражать больший кредитный риск или риск ликвидности либо другую модельную оценку. Сравнивайте одинаковые показатель, кривую, время и характеристики бумаги.
Q2Можно ли использовать G-spread для ипотечной ценной бумаги?
Можно рассчитать простой спред доходности, если чётко его обозначить, но он не учитывает досрочные выплаты, зависящие от ставок. OAS моделирует меняющиеся потоки, но остаётся чувствительным к предположениям.
Q3Спред облигации равен вероятности дефолта?
Нет. Это разница доходности или цены. Она может включать ожидаемые кредитные потери и премии за риск, но не является прямой вероятностью дефолта эмитента.
Источники и дополнительное чтение
Сообщить о проблеме
Мы подготовим письмо со ссылкой на эту статью. Mark получит сообщение только после отправки
Быстрая проверка
Прочитали руководство? Проверьте себя в 3 вопросах
Вопрос 01
Что обычно сравнивает G-spread?
Выберите ответ, чтобы увидеть объяснение
Словарь опционов
Состояние, при котором страйк опциона близок к рыночной цене базового актива. Внутренняя стоимость может быть малой или нулевой, но премия способна сохраняться из-за оставшегося времени и неопределённости.
Читать подробное руководствоколл-опционКонтракт, который даёт держателю право, но не обязанность, купить базовый актив по страйку на условиях контракта. Продавец несёт соответствующую обязанность при исполнении и назначении.
Читать подробное руководство