

Zivot–Andrews পরীক্ষা: অজানা একটি break-সহ unit root
Zivot–Andrews পরীক্ষা unit-root regression-এ অজানা break কীভাবে খোঁজে, minimum statistic-এর জন্য বিশেষ critical value কেন লাগে, এবং null hypothesis কী বাদ দেয় তা জানুন।
এই গাইডেপরীক্ষা দেখে একটি break unit-root সিদ্ধান্ত বদলায় কি না
সংক্ষিপ্ত সারাংশ
Zivot–Andrews (ZA) পরীক্ষা জিজ্ঞাসা করে, persistent মনে হওয়া কোনো সিরিজ একবারের break-সহ deterministic path-এর চারপাশে stationary কি না। এটি candidate break date-এ unit-root regression fit করে এবং lagged level-এর সবচেয়ে negative t-statistic রাখে। তারিখ খোঁজার কারণে reference distribution বদলে যায়; classic test unit-root null-এর অধীনে break নেই ধরে।
পরীক্ষা দেখে একটি break unit-root সিদ্ধান্ত বদলায় কি না
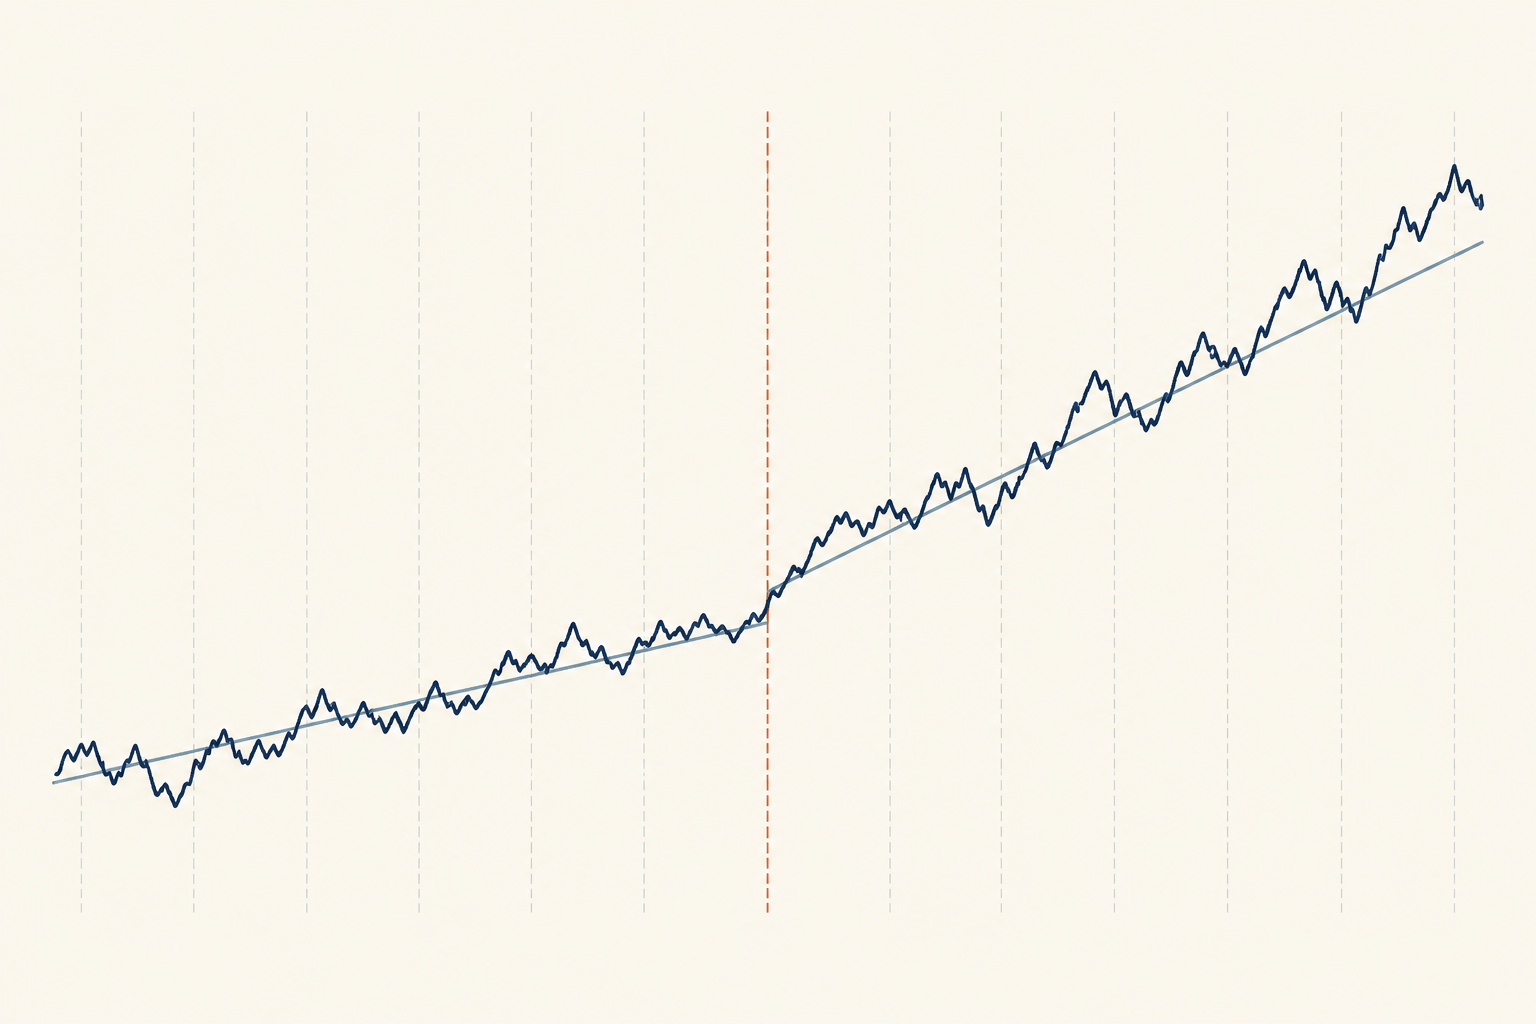
Augmented Dickey–Fuller (ADF) পরীক্ষায় level বা trend break বাদ পড়লে unit root আর stationary process আলাদা করা কঠিন হতে পারে। Policy change-এর পর একবারের level shift, মাপা trend-এর পরিবর্তন বা বড় market event পুরো sample-কে প্রতিটি segment-এর deterministic path-এর তুলনায় বেশি persistent দেখাতে পারে।
ZA পরীক্ষা একটি অজানা break date-এর জন্য Dickey–Fuller ধারণা ব্যবহার করে। Regression-এর deterministic অংশ একবার বদলাতে দিলে unit root-এর বিরুদ্ধে evidence বাড়ে কি না, সেটিই পরীক্ষা করে। প্রশ্নের জন্য একটিমাত্র break যুক্তিসঙ্গত হলে পদ্ধতিটি কাজে আসে; সব ধরনের regime change খোঁজার সাধারণ search নয়।
এটি এখনও unit-root test। নির্দিষ্ট কোনো event break ঘটিয়েছে কি না, trading rule নির্ধারণ করে কি না, বা price trade করার উপযোগী সময়ে mean-এ ফিরবে কি না—এসব পরীক্ষা করে না। Break ছাড়া baseline-এর জন্য ADF ও Phillips–Perron তুলনা দেখুন; বিস্তৃত hypothesis-এর জন্য stationarity ও unit-root নির্দেশিকা পড়ুন।
Null ও alternative-এ break-এর অনুমান স্পষ্ট করুন
Candidate date-এর regression difference আকারে এভাবে লেখা যায়:
Δyₜ = dₜ(λ)′δ + αyₜ₋₁ + Σⱼ₌₁ᵖ φⱼΔyₜ₋ⱼ + εₜ
এখানে λ candidate break fraction; \(d_t(\lambda)\)-তে নির্বাচিত model-এর deterministic terms ও candidate break terms থাকে; lagged differences short-run dependence নিয়ন্ত্রণ করে। এই parameterization-এ unit-root null হলো \(H_0: \alpha=0\), যা level autoregressive coefficient এক হওয়ার সমান।
Classic ZA setup unit-root null-এ deterministic trend break নেই ধরে, আর alternative-এ এমন trend-এর চারপাশে stationarity ধরে যাতে একবার break হতে পারে। Alternative-কে সেই পথ দেখাতে regression-এ candidate break term থাকে, কিন্তু classic null calibration break effect অনুপস্থিত ধরে। ফল ও critical value ব্যাখ্যায় এই পার্থক্য জরুরি।
পরীক্ষা null reject না করলে সিরিজটি exact random walk—এমন প্রমাণ হয় না। কম power, ছোট sample, ভুল trend form বা null-এর অধীনে break থাকলেও reject নাও হতে পারে। Reject হলে তা নির্দিষ্ট unit-root null-এর বিরুদ্ধে evidence; প্রতিটি market regime-এ সব shock temporary—তার প্রমাণ নয়।
Candidate date scan করে minimum statistic নেওয়া হয়
প্রথমে analyst interior admissible break-date set ঠিক করেন। Sample-এর একেবারে শুরু বা শেষে থাকা তারিখ সাধারণত বাদ পড়ে, যাতে candidate break-এর দুই পাশেই তথ্য থাকে। প্রতিটি অনুমোদিত λ-এর জন্য regression fit করে α-এর t-statistic রাখা হয়।
নির্বাচিত তারিখ সেই candidate, যার statistic সবচেয়ে ছোট বা সবচেয়ে negative:
λ̂ = arg min₍λ ∈ Λ₎ tα(λ) τZA = min₍λ ∈ Λ₎ tα(λ)
তাই test statistic একটি search-এর minimum; আগে থেকে নির্দিষ্ট তারিখে পাওয়া t-statistic নয়। Selected break fraction sample, model variant, lag specification ও trimmed candidate set-এর ওপর নির্ভর করে। এটি ঐতিহাসিক event date-এর নির্ভুল অনুমান—এমন নয়।
Lag choice-ও regression-এ প্রভাব ফেলে। Lagged difference খুব কম হলে residual-এ serial dependence থাকতে পারে; বেশি হলে, বিশেষত ছোট sample-এ, তথ্য খরচ হয়। Software default-কে theory-এর অংশ ধরে নেবেন না; lag rule ও candidate-date trimming জানান।
তিনটি deterministic model আলাদা ধরনের break ধরে
প্রচলিত ZA variant-গুলো model A, B ও C নামে পরিচিত। Software-এ “intercept”, “trend” বা “both” কী বোঝায় তা ভিন্ন হতে পারে, তাই implementation-এর সংজ্ঞা দেখুন।
- Model A intercept বা level-এ একবার shift হতে দেয়
- Model B deterministic trend-এর slope বদলাতে দেয়
- Model C intercept shift এবং trend-slope change—দুটিই অনুমোদন করে
এটি substantive choice। Exchange-rate level-এ স্থায়ী jump, growth-এ ধীরে পরিবর্তনের মতো deterministic path নয়। যুক্তিহীন trend change যোগ করলে অপ্রয়োজনীয় terms estimate করতে গিয়ে power কমতে পারে; plausible change বাদ দিলে regression misspecified হতে পারে। ফল তুলনা করার আগে কোন ধরনের change যৌক্তিক তা নির্ধারণ করুন।
এই model-গুলো পরিবর্তনের অর্থনৈতিক কারণ শনাক্ত করে না। নির্বাচিত model-এ sample-এর best-fitting date-টি estimate হতে পারে, যদিও একাধিক event, measurement change বা বাদ পড়া dynamics একই shape ব্যাখ্যা করতে পারে।
ছোট উদাহরণে minimum বেছে নেওয়া দেখুন
ধরা যাক, একজন researcher পাঁচটি hypothetical candidate date পরীক্ষা করেন। প্রতিটি regression-এর lagged-level term-এর t-statistic:
| Candidate break fraction λ | α-এর t-statistic |
|---|---|
| 0.20 | −2.1 |
| 0.35 | −2.8 |
| 0.50 | −4.0 |
| 0.65 | −3.0 |
| 0.80 | −2.2 |
Minimum হলো −4.0, তাই search-এ λ = 0.50 নির্বাচিত হয়। তারিখ ও statistic নির্বাচন কীভাবে হয়, উদাহরণটি শুধু সেটাই দেখায়। সংখ্যাগুলো বানানো; এখানে ZA critical value বা rejection decision নেই। বাস্তবে candidate set, model, lag rule ও critical value একসঙ্গে নির্ধারণ করতে হবে।
<!-- learn:illustration -->
Search করা statistic-এর জন্য মিলযুক্ত critical value দরকার
Minimum statistic-এর জন্য সাধারণ Dickey–Fuller বা Student t critical value বৈধ নয়। প্রতিটি candidate-date regression দেখতে ADF regression-এর মতো হলেও, অনেক তারিখ খুঁজে সবচেয়ে negative statistic রাখলে null distribution বদলে যায়।
যথাযথ reference value ZA model variant ও search design-এর ওপর নির্ভর করে। \(\tau_{ZA}\)-কে একই break specification ও candidate-date search-এর জন্য তৈরি critical value-এর সঙ্গে তুলনা করুন। নির্বাচিত তারিখকে sample দেখার আগে স্থির ছিল এমনভাবে ধরে তার statistic পড়বেন না; সাধারণ ADF table-এর সঙ্গেও তুলনা করবেন না।
মূল Zivot–Andrews গবেষণা আগে থেকে break date নির্ধারণ করা Perron পরীক্ষার ভিত্তিতে estimated-break পদ্ধতিটি গড়ে তোলে। Break location অজানা ধরে এবং search-এর distribution নির্ধারণ করে। ইতিহাস ও implementation-এর জন্য মূল প্রবন্ধ এবং Perron-এর known-break analysis দেখুন।
Break model বাছার আগে আর্থিক series নির্ধারণ করুন
কী পরীক্ষা হচ্ছে তার ওপর ফল নির্ভর করে। Log price, interest rate, price spread, realized volatility ও return series আলাদা প্রশ্নের উত্তর দেয়। Long-run trend break level-এর জন্য গুরুত্বপূর্ণ হতে পারে, কিন্তু short-horizon return-এর জন্য অপ্রাসঙ্গিক হতে পারে। Pair research-এ ব্যবহৃত spread-এর নিজস্ব economic rationale ও cointegration justification দরকার।
Technical-trading study-তে ZA rejection হলো নির্বাচিত break model-এর অধীনে পরীক্ষাধীন level নির্দিষ্ট unit-root null-এর বদলে broken deterministic trend দিয়ে ভালোভাবে বোঝানো যায়—এমন evidence-এর একটি অংশ। Estimated date-এর পর series পূর্বানুমানযোগ্যভাবে mean-revert করবে, বা entry, exit ও risk rule তৈরি হয়েছে—এটি দেখায় না।
নির্বাচিত break date পুরো searched sample ব্যবহার করে। একই full-sample date বা test result দিয়ে strategy design ও performance evaluation করলে পরবর্তী observation-ও selection-এ প্রভাব ফেলেছে। তাই trading analysis-এ real-time বা rolling design, out-of-sample evaluation এবং বাস্তব transaction cost দরকার; test নিজে এসব সুরক্ষা দেয় না।
Unit-root null-এর অধীনে break একটি গুরুত্বপূর্ণ সীমা
Classic ZA critical value ধরে যে unit-root null-এর অধীনে deterministic trend-এ break নেই। পরবর্তী গবেষণায় দেখা গেছে, null-এর অধীনে trend break সত্যি থাকলে minimum Dickey–Fuller t-statistic procedure অতিরিক্ত reject করতে পারে; গবেষণায় আলোচিত ক্ষেত্রে asymptotic size খুব বড়ও হতে পারে। তখন rejection trend-stationarity evidence-এর বদলে null model ও data-র অমিল প্রতিফলিত করতে পারে। Harvey, Leybourne ও Taylor-এর infimum Dickey–Fuller test বিশ্লেষণ দেখুন।
One-break alternative দুই বা তার বেশি change, temporary pulse, changing volatility বা ধীরে গড়ে ওঠা break দেখাতে পারে না। Smallest p-value দেখে A, B ও C-এর মধ্যে বেছে নিলেও আরেকটি selection layer যোগ হয়। একাধিক break বা null-এর অধীনে break সম্ভব হলে classic ZA-কে অতিরিক্ত প্রসারিত না করে সেই hypothesis ও calibration-এর জন্য তৈরি পদ্ধতি নিন।
Quandt–Andrews নির্দেশিকা regression parameter-এ unknown break date আলোচনা করে; Bai–Perron নির্দেশিকা regression-এর multiple break নিয়ে। এগুলো সম্পর্কিত কিন্তু পৃথক hypothesis পরীক্ষা করে, এবং break-aware unit-root test-এর বিকল্প নয়।
Search ও অনুমান ফলের সঙ্গে জানান
একটি উপযোগী প্রতিবেদনে ধারাটি ও তার রূপান্তর, নমুনার সময়কাল ও পর্যবেক্ষণ-হার, নির্ধারিত মডেল, lag rule, trimming range, নির্বাচিত break fraction, minimum statistic এবং উপযুক্ত critical value বা p-value থাকবে। Null hypothesis স্পষ্ট করে লিখুন এবং এতে break অনুমোদিত কি না জানান। যুক্তিসঙ্গত মডেল বা lag choice বদলালে ফলও বদলায় কি না, সেই sensitivity দেখান।
Estimated date-কে diagnostic হিসেবে নিন, causal conclusion হিসেবে নয়। পরিচিত institutional ও market event-এর সঙ্গে মিলিয়ে দেখতে পারেন; তবে একই data-তে বেছে নেওয়া date-কে কোনো event-এর independent confirmation হিসেবে দেখাবেন না। Economic explanation, statistical rejection এবং trading implication আলাদা দাবি।
বিস্তৃত unit-root workflow-এর জন্য stationarity নির্দেশিকা দেখুন, তারপর উপযুক্ত হলে no-break complementary diagnostic হিসেবে ADF বা PP ব্যবহার করুন। Nonstationary variable-এর long-run relation প্রশ্ন হলে Engle–Granger cointegration নির্দেশিকা দেখুন। কোনো একক test সঠিক transformation নির্ধারণ করে না বা profitable strategy প্রমাণ করে না।
সাধারণ প্রশ্ন
Q1Zivot–Andrews test কি প্রকৃত event date খুঁজে দেয়?
এটি নির্বাচিত search ও model-এর মধ্যে যে candidate date-এ statistic সবচেয়ে ছোট হয় তা খুঁজে। তারিখটি sample, trimming, lag rule ও break specification-এর ওপর নির্ভর করে; একে causal estimate বা event-date-এর confidence interval বলা যায় না।
Q2Zivot–Andrews test কি dummy-সহ ADF মাত্র?
এতে break term-সহ ADF-ধরনের regression থাকে, কিন্তু candidate date search করে minimum statistic report করা হয়। Search reference distribution বদলে দেয় বলে সাধারণ ADF critical value ব্যবহার করা যাবে না।
Q3Model A, B ও C-এর পার্থক্য কী?
Model A intercept বা level shift, model B deterministic trend slope change, এবং model C দুটিই অনুমোদন করে। Software label আলাদা হতে পারে, তাই output ব্যাখ্যার আগে implementation-এর সংজ্ঞা দেখুন।
Q4ZA rejection-কে trading signal হিসেবে ব্যবহার করা যাবে?
না। এটি নির্দিষ্ট break model-এ unit-root null-এর বিরুদ্ধে evidence। এটি ভবিষ্যৎ predictability, লাভজনক entry rule বা transaction cost-এর পর performance প্রমাণ করে না। প্রাথমিক গবেষণা - Zivot and Andrews, “Further Evidence on the Great Crash, the Oil-Price Shock, and the Unit-Root Hypothesis” (1992) - Perron, “The Great Crash, the Oil Price Shock, and the Unit Root Hypothesis” (1989) - Harvey, Leybourne, and Taylor, “On Infimum Dickey–Fuller Unit Root Tests Allowing for a Trend Break under the Null” (2014) - Dickey and Fuller, “Distribution of the Estimators for Autoregressive Time Series with a Unit Root” (1979)
উৎস ও আরও পড়ুন
সমস্যা জানান
এই নিবন্ধের লিংকসহ একটি ইমেল তৈরি হবে। পাঠানোর পরেই Mark প্রতিবেদনটি পাবে
দ্রুত যাচাই
গাইডটি পড়ার পর 3টি প্রশ্নে নিজেকে যাচাই করুন
প্রশ্ন 01
Classic ZA test কীভাবে reported statistic বেছে নেয়?
ব্যাখ্যা দেখতে একটি উত্তর বেছে নিন
অপশন শব্দকোষ
কল, পুট ও অপশন চেইন থেকে অন্তর্নিহিত অস্থিরতা, গ্রিকস এবং বিড-আস্ক স্প্রেড পর্যন্ত গুরুত্বপূর্ণ শব্দের পরিষ্কার সংজ্ঞা
অপশন শব্দকোষ দেখুন