

Engle–Granger cointegration test: residual ও error correction
Engle–Granger-এর দুই ধাপের cointegration test, residual-এর unit-root পরীক্ষায় বিশেষ critical value কেন লাগে, এবং error-correction model কীভাবে ব্যাখ্যা করবেন—জানুন।
এই গাইডেCointegration হলো fitted residual সম্পর্কে একটি দাবি
সংক্ষিপ্ত সারাংশ
Engle–Granger পদ্ধতি দেখে, nonstationary series-এর একটি নির্দিষ্ট combination stationary কি না। এটি প্রথমে long-run relation estimate করে, তারপর cointegration-specific critical value দিয়ে fitted residual পরীক্ষা করে। সম্পর্ক ধরা পড়লেও দাম যে অবশ্যই converge করবে বা trade-এ লাভ হবে, তা প্রমাণ হয় না।
Cointegration হলো fitted residual সম্পর্কে একটি দাবি
দুটি trend করা series একই stochastic trend ধারণ করায় সম্পর্কিত মনে হতে পারে। Cointegration আরও নির্দিষ্ট দাবি: পৃথক series-গুলো integrated of order one, I(1), হলেও নির্দিষ্ট ওজনের একটি combination stationary, I(0), হতে পারে। নির্বাচিত model-এ এই combination হলো long-run equilibrium error। এটি সীমাহীনভাবে সরে না গিয়ে একটি স্থিতিশীল distribution-এর আশেপাশে ওঠানামা করে।
Engle–Granger-এর two-step procedure একক equation দিয়ে এই দাবি পরীক্ষা করে। প্রথম ধাপে level-এ long-run relation estimate করা হয়। দ্বিতীয় ধাপে fitted residual-এ unit root আছে কি না পরীক্ষা হয়। প্রথম ধাপের equation-এ কোন variable বাম পাশে থাকবে তা বেছে নিতে হয়, তাই finite sample-এ test-এর ফল দিকনির্ভর হতে পারে। এখানে দুই-variable-এর classical setup দেখানো হয়েছে; একাধিক cointegrating relation সম্ভব হলে এটি system method-এর বিকল্প নয়।
আগে series ও deterministic term যাচাই করুন
প্রচলিত setup-এ component variable-গুলো I(1) ধরে নেওয়া হয়: নির্বাচিত specification-এ level nonstationary, কিন্তু first difference stationary। Unit-root test নিখুঁত নয়; ছোট sample ও structural break-এর কাছাকাছি বিশেষ করে অনিশ্চয়তা থাকে। তাই integration order যাচাইকে যান্ত্রিক pass/fail gate না ধরে প্রমাণ হিসেবে দেখুন। I(0) series-কে I(1) series-এর সঙ্গে মেশালে এখানে বর্ণিত classical I(1) cointegration case হয় না।
Long-run equation-এ intercept, deterministic trend, নাকি কোনোটিই থাকবে তা data-generating question অনুযায়ী ঠিক করুন। যেমন, দুই asset-এর log price বিশ্লেষণে spread-এর intercept রাখা হলেও deterministic trend নাও রাখা হতে পারে; কোনো economic aggregate-এ trend দরকার হতে পারে। Deterministic term নির্বাচিত equilibrium ও residual-test distribution—দুটিকেই প্রভাবিত করে। ছোট p-value খোঁজার পর এগুলো বাছলে test-এর ব্যাখ্যা দুর্বল হয়।
ধাপ ১: level-এ long-run equation estimate করুন
দুটি level series \(y_t\) ও \(x_t\)-এর একটি সরল first-stage equation হলো:
\[ y_t = a + \beta x_t + u_t. \]
ধরে নেওয়া assumption-এর অধীনে ordinary least squares দিয়ে \(a\) ও \(\beta\) estimate করুন, তারপর \(\hat u_t = y_t-\hat a-\hat\beta x_t\) সংরক্ষণ করুন। এই specification-এ series দুটি cointegrated হলে, তাদের আলাদা level nonstationary হলেও fitted combination stationary হওয়ার কথা।
Finance-এর উদাহরণে \(y_t\) ও \(x_t\) একই frequency-তে দেখা দুই asset-এর log total-return index হতে পারে। \(\hat\beta\) fitted long-run combination নির্ধারণ করে; এটি নিজে থেকেই dollar-neutral বা low-risk portfolio weight নয়। বাম পাশের variable, sample, dividend treatment, currency বা trend specification বদলালে estimate এবং residual পাল্টাতে পারে। Equation-এর অর্থনৈতিক তাৎপর্য স্পষ্ট রাখুন।
ধাপ ২: বিশেষ critical value দিয়ে residual পরীক্ষা করুন
Augmented Dickey–Fuller ধাঁচের residual regression এভাবে লেখা যায়:
\[ \Delta\hat u_t = \rho\hat u_{t-1} + \sum_{j=1}^{q}\phi_j\Delta\hat u_{t-j} + e_t. \]
Cointegration নেই—এই null hypothesis-এর অর্থ residual-এ unit root আছে; alternative হলো fitted residual stationary। উপরের সরল notation-এ residual-test statistic যথেষ্ট negative হলে null-এর বিরুদ্ধে প্রমাণ মেলে। Lag term residual-এর serial dependence মডেল করতে সাহায্য করে, তাই lag order ও residual diagnostics গুরুত্বপূর্ণ। Cointegration critical-value case ঠিক করতে first-stage-এ intercept বা trend বেছে নেওয়ার সিদ্ধান্ত থেকে এটি আলাদা। Augmenting lag কম হলে serial correlation থেকে যেতে পারে। Agiakloglou ও Newbold-এর আলোচনার মতো, lag order কীভাবে বেছে নিয়েছেন বলুন এবং বিশ্বাসযোগ্য বিকল্পগুলো যাচাই করুন।
প্রথম ধাপে residual estimate করা হয় বলে null-এর অধীনে distribution বদলে যায়। এই statistic সাধারণ Dickey–Fuller critical value বা সাধারণ ADF p-value-এর সঙ্গে তুলনা করবেন না। নির্বাচিত deterministic term, variable-এর সংখ্যা ও sample size-এর সঙ্গে মেলে এমন Engle–Granger residual-test critical value বা p-value ব্যবহার করুন। Phillips ও Ouliaris residual-based test-এর asymptotic theory তৈরি করেছেন; MacKinnon প্রচলিত specification-এর response-surface critical value দিয়েছেন। তাই residual-test statistic-এর সংখ্যা একই হলেও, first-stage deterministic term বা explanatory variable-এর সংখ্যা বদলালে তুলনার reference critical value-ও বদলাতে পারে।
কাল্পনিক ফল থেকে সিদ্ধান্ত বুঝুন
ধরা যাক, একজন গবেষক নির্দিষ্ট একটি monthly sample-এ দুটি log-price index পরীক্ষা করছেন। উল্লেখ করা unit-root specification-এ দুটিই I(1) বলে মনে হয়। First-stage regression-এ intercept আছে এবং তা একটি fitted residual দেয়। Residual statistic সাধারণ ADF table দিয়ে নয়, ঐ deterministic setup ও sample-এর উপযুক্ত Engle–Granger distribution দিয়ে মূল্যায়ন করা হয়।
ধরা যাক, সংশ্লিষ্ট test-এর p-value গবেষকের আগে থেকে নির্ধারিত ৫% threshold-এর নিচে। গবেষক এই specification-এ no-cointegration null প্রত্যাখ্যান করেন এবং estimated combination stationary হওয়ার প্রমাণ পান। এই সিদ্ধান্ত sample, lag choice, deterministic term ও integration assumption-সাপেক্ষ। এতে প্রমাণ হয় না যে সব asset pair সম্পর্কিত, সম্পর্কটি sample-এর বাইরেও থাকবে, বা fitted residual লাভজনক entry signal দেবে। p-value ৫%-এর বেশি হলে সঠিক ব্যাখ্যা “এই specification-এ no-cointegration null প্রত্যাখ্যান করা যায়নি”—“series দুটি সম্পর্কহীন প্রমাণিত” নয়।
নিচের চিত্রটি ধারণামূলক: series-এ shared stochastic trend থাকতে পারে, residual bounded থাকতে পারে, এবং fitted relation থেকে বিচ্যুতি পরে কমতে পারে। এতে measured series নেই এবং adjustment সব সময় অনুমানযোগ্য গতিতে হবে—এমন কথাও বলা হচ্ছে না।
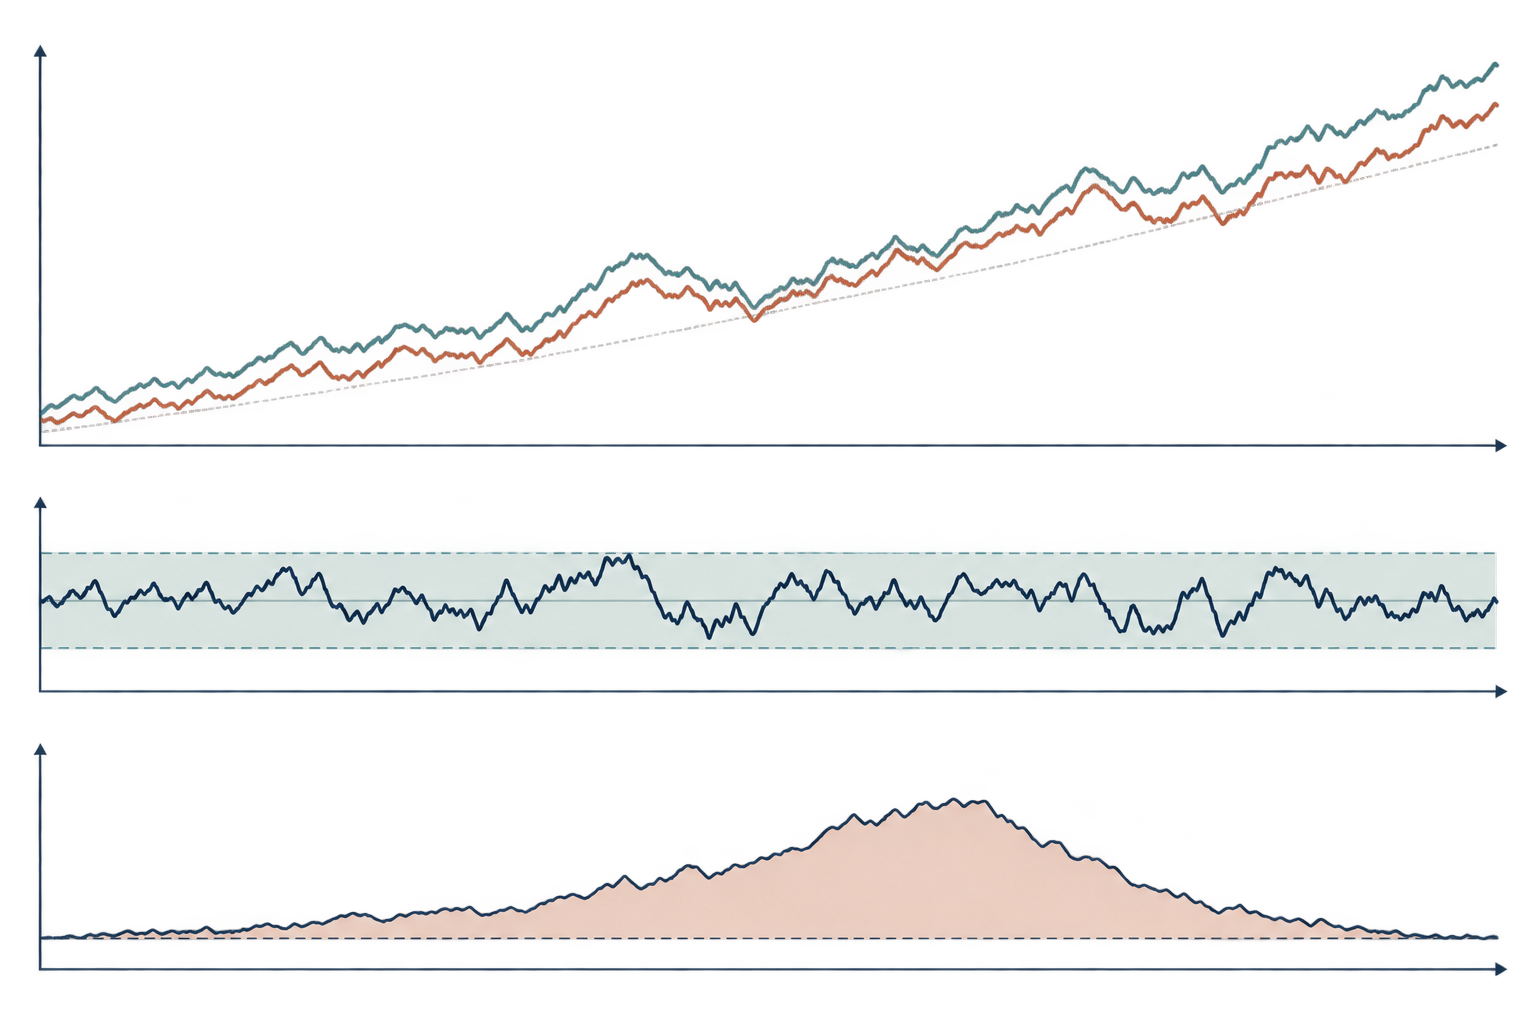
Error-correction model স্বল্পমেয়াদি adjustment দেখায়
Long-run relation-এর পক্ষে প্রমাণ থাকলে error-correction model স্বল্পমেয়াদি পরিবর্তনের সঙ্গে আগের period-এর equilibrium error যুক্ত করতে পারে। \(\hat u_{t-1}=y_{t-1}-\hat a-\hat\beta x_{t-1}\) হলে একটি উদাহরণ:
\[ \Delta y_t = c + \lambda\hat u_{t-1} + \sum_{i=1}^{r}\phi_i\Delta y_{t-i} + \sum_{j=0}^{s}\theta_j\Delta x_{t-j} + \epsilon_t. \]
এখানে \(\lambda\) এই parameterization-এ \(y_t\)-এর adjustment coefficient। \(y\) fitted relation-এর ওপরে এবং \(\lambda<0\) হলে, অন্য সব কিছু অপরিবর্তিত ধরে error-correction term \(y\)-এর নিম্নমুখী পরিবর্তনে অবদান রাখে। এই sign reading নির্ভর করে \(\hat u=y-\hat a-\hat\beta x\) সংজ্ঞার ওপর; residual-এর sign convention উল্টালে coefficient-এর sign-ও উল্টাবে। Short-run coefficient অতিরিক্ত conditional response বর্ণনা করে। অন্য variable-ও adjust করতে পারে; cointegration একা বলে না কোন market বা economic variable adjustment বহন করবে।
Model-এ সত্যিই ওই সরল dynamic form না থাকলে \(\lambda\)-কে যান্ত্রিকভাবে “প্রতি মাসে spread এই শতাংশ বন্ধ হয়” বলবেন না। Lagged change, একাধিক adjusting variable, nonlinear response ও break পুরো path বদলায়। Stable long-run relation কোনো structural causal mechanism নয়; adjustment coefficient নির্দিষ্ট model ও information set-এর শর্তে ব্যাখ্যা করতে হয়।
দুই-ধাপের test-এর নির্দিষ্ট সীমা আছে
Engle–Granger single-equation setup একটি প্রস্তাবিত long-run combination পরীক্ষা করে; এতে একটি dependent variable ও একাধিক regressor থাকতে পারে। দুটি I(1) variable-এর cointegration rank সর্বোচ্চ এক; বড় system-এ একাধিক cointegrating vector থাকতে পারে। একক residual test পুরো system-এর rank নির্ধারণ করে না। Johansen procedure নিজস্ব VAR ও deterministic-term assumption-এর অধীনে rank প্রশ্নের জন্য তৈরি।
Finite sample-এ first-stage normalization-ও গুরুত্বপূর্ণ। Long-run relation ধারণাগতভাবে একটি combination নিয়ে হলেও, \(y\)-কে \(x\)-এর ওপর regress করা সাধারণত \(x\)-কে \(y\)-এর ওপর regress করার সমান numerical result দেয় না। পরিষ্কার economic reason-এ normalization বেছে নিয়ে report করুন। Equation উল্টালে সিদ্ধান্ত বদলালে সুবিধাজনক ফলটি বেছে না নিয়ে sensitivity জানান।
ছোট sample-এ test-এর power কম হতে পারে। Lag choice, deterministic term, outlier ও structural break-ও ফল বদলাতে পারে। Long-run relation-এ break থাকলে আগে stationary combination পুরো sample-এ unstable দেখাতে পারে। একটি rejection নির্দিষ্ট maintained specification-এর অধীনে প্রমাণ; relation চিরস্থায়ী—তার প্রমাণ নয়।
Cointegration-এর প্রমাণ নিজে থেকে trading rule নয়
Trading application-এ fitted residual-কে spread বলা যেতে পারে, কিন্তু নামটি executable portfolio নির্দিষ্ট করে না। Log price দিয়ে বানানো spread dollar-valued position থেকে আলাদা; price-only series total-return series-এর মতো নয়। Regression coefficient সময়ের সঙ্গে drift করতে পারে, আর residual stationary estimate হলেও entry threshold, holding period, stop বা position size নিজে থেকে পাওয়া যায় না।
প্রতিটি decision date-এ উপলব্ধ data দিয়েই long-run relation estimate করুন। পুরো backtest sample দিয়ে hedge coefficient estimate করে আগের তারিখে trade করলে signal-এ future observation leak হয়। Chronological formation ও evaluation window ব্যবহার করুন; dividend, split, borrow availability, financing, bid–ask spread, market impact ও rebalancing হিসাব করুন এবং diagnostic-এ break দেখা গেলে কী করবেন তা নির্ধারণ করুন। অনেক pair ও window খুঁজলে selection bias তৈরি হয়, যা cointegration test ঠিক করে না।
ব্যবহারিক প্রশ্ন শুধু residual test null প্রত্যাখ্যান করল কি না নয়। প্রস্তাবিত economic link টিকে থাকার কারণ আছে কি না, স্বচ্ছ stability check পাস করে কি না, এবং uncertainty ও cost-এর পর implementable rule কার্যকর থাকে কি না—এসব জিজ্ঞেস করুন। Cointegration model-কে তথ্য দিতে পারে; convergence, hedge effectiveness বা return নিশ্চিত করতে পারে না।
পুনরুৎপাদনের জন্য যথেষ্ট specification জানান
Variable, transformation, frequency, sample date, integration-এর প্রমাণ ও first-stage normalization জানান। Intercept বা trend, residual-test type, lag-selection rule, test statistic এবং cointegration-specific critical value বা p-value-এর source লিখুন। গ্রহণযোগ্য বিকল্প lag বা sample window-এ sensitivity দেখান এবং break analysis করা হয়েছে কি না জানান।
Error-correction model estimate করলে lagged disequilibrium term ও sign convention সংজ্ঞায়িত করুন, কোন variable-গুলো adjust করতে পারে জানান, এবং short-run coefficient-কে long-run relation থেকে আলাদা রাখুন। Trading study-তে chronological split, pair-selection rule, cost, financing, borrow assumption এবং failure handling প্রকাশ করুন। এসব তথ্য থাকলে পুনরুৎপাদনযোগ্য test আর শুধু convergence দেখায় এমন chart-এর পার্থক্য বোঝা যায়।
Engle ও Granger-এর cointegration, estimation ও testing বিষয়ক মূল paper cointegration ও error correction-এর সম্পর্ক ব্যাখ্যা করে। Phillips ও Ouliaris residual-based cointegration test-এর asymptotic theory উপস্থাপন করেন। MacKinnon-এর critical-value গবেষণা sample size ও test specification-নির্ভর response-surface value ব্যাখ্যা করে। Agiakloglou ও Newbold augmented Dickey–Fuller test-এর lag structure90022-Q) পরীক্ষা করেন। একাধিক relation সম্ভাব্য এমন system-এর জন্য Johansen-এর cointegrating vector বিশ্লেষণ90041-3) দেখুন। সম্পর্কিত নির্দেশিকায় আছে pairs trading-এ cointegration ও correlation, finance-এ stationarity, unit root ও mean reversion, এবং impulse response-এর জন্য local projection।
সাধারণ প্রশ্ন
Q1Fitted residual-এ সাধারণ ADF critical value ব্যবহার করা যাবে?
না। Long-run relation আগে estimate করায় residual test-এর null distribution বদলে যায়। নির্বাচিত Engle–Granger specification-এর জন্য তৈরি value ব্যবহার করুন।
Q2Significant Engle–Granger result কি pair converge করবে তা প্রমাণ করে?
না। Test assumption ও sample-এর অধীনে fitted combination stationary হওয়ার প্রমাণ এটি। Break, estimation error ও নতুন data সম্পর্ক বদলে দিতে পারে।
Q3কখন Johansen ব্যবহার করা উচিত?
দুটি বেশি variable-সহ system বা একাধিক cointegrating relation থাকতে পারে এমন ক্ষেত্রে Johansen-এর মতো system-rank method একক residual relation-এর থেকে আলাদা প্রশ্নের উত্তর দেয়।
উৎস ও আরও পড়ুন
সমস্যা জানান
এই নিবন্ধের লিংকসহ একটি ইমেল তৈরি হবে। পাঠানোর পরেই Mark প্রতিবেদনটি পাবে
দ্রুত যাচাই
গাইডটি পড়ার পর 3টি প্রশ্নে নিজেকে যাচাই করুন
প্রশ্ন 01
Classic Engle–Granger procedure-এর দ্বিতীয় ধাপ কী?
ব্যাখ্যা দেখতে একটি উত্তর বেছে নিন
অপশন শব্দকোষ
The existence of a stationary linear combination among nonstationary series, implying a shared long-run equilibrium restriction under a specified model.
বিস্তারিত গাইড পড়ুনMean reversionA model-dependent tendency for a variable to move back toward a fixed or changing reference; it does not automatically imply stationarity or tradability.
বিস্তারিত গাইড পড়ুন