

রিগ্রেশনে কাঠামোগত পরিবর্তনের জন্য Chow পরীক্ষা
Chow পরীক্ষা কী তুলনা করে, F পরিসংখ্যান কীভাবে হিসাব হয়, পরিবর্তনের তারিখ আগে নির্ধারণ করা কেন জরুরি এবং আর্থিক সময়-সিরিজে কোন অনুমানগুলো গুরুত্বপূর্ণ তা জানুন।
এই গাইডেChow পরীক্ষা কী যাচাই করে
সংক্ষিপ্ত সারাংশ
Chow পরীক্ষা জানতে চায়, নির্দিষ্ট একটি পরিবর্তন-তারিখে বিভক্ত দুই গোষ্ঠীতে রিগ্রেশন সহগগুলো সমান কি না। এটি সমান সহগ আরোপ করা pooled মডেলের সঙ্গে প্রতিটি গোষ্ঠীর পৃথক রিগ্রেশন তুলনা করে। অনুমানগুলো পূরণ হলে ধ্রুপদি F পরীক্ষা সহগের স্থিতিশীলতা নাকচ করতে পারে; এটি অজানা তারিখ খুঁজে পায় না, সহগ কেন বদলেছে তা ব্যাখ্যা করে না এবং কোনো ট্রেডিং কৌশল লাভজনক তা প্রমাণ করে না।
Chow পরীক্ষা কী যাচাই করে
দীর্ঘ সময়ের নমুনায় মানানসই একটি রিগ্রেশন ফলাফল ও পূর্বাভাসকারীর মধ্যকার সম্পর্কের পরিবর্তন আড়াল করতে পারে। যেমন, বাজার কাঠামোর পরিবর্তনের আগে ও পরে বিস্তৃত বাজার-রিটার্নের প্রতি কোনো পোর্টফোলিওর আনুমানিক এক্সপোজার আলাদা হতে পারে। Chow পরীক্ষা এ প্রশ্নকে নির্দিষ্ট তারিখের দুই পাশে রিগ্রেশন সহগ নিয়ে যৌথ অনুমানে রূপ দেয়।
ধরা যাক, মডেলে intercept-সহ kটি সহগ আছে। শূন্য অনুমান বলে পরিবর্তনের আগে ও পরের সহগ-ভেক্টর সমান; বিকল্প অনুমান বলে পরীক্ষাধীন অন্তত একটি সহগ আলাদা। Gregory Chow-এর ১৯৬০ সালের মৌলিক প্রবন্ধে দুইটি রৈখিক রিগ্রেশনের সহগ-সেটের সমতা পরীক্ষার সমস্যা হিসেবে এটি নির্ধারিত হয়েছিল: Chow-এর প্রবন্ধ।
এখানে “কাঠামোগত পরিবর্তন” বলতে নির্বাচিত মডেলের প্রকাশ করা শর্তাধীন সম্পর্কের পরিবর্তন বোঝায়। এতে প্রমাণ হয় না যে ডেটা-উৎপাদন প্রক্রিয়ার সব অংশ বদলেছে, কিংবা পরিবর্তনের কারণও নির্ধারিত হয় না। প্রত্যাখ্যান নির্বাচিত নমুনা, মডেল ও তারিখের জন্য পরীক্ষাধীন স্থিতিশীলতার সীমাবদ্ধতার বিরুদ্ধে প্রমাণ দেয়। প্রত্যাখ্যান না করা স্থায়ী স্থিতিশীলতার প্রমাণ নয়।
সন্দেহ করা পরিবর্তনকে সহগের সীমাবদ্ধতা হিসেবে লেখা
ফলাফলকে y এবং intercept ও অন্তর্ভুক্ত ব্যাখ্যাকারী চলকসহ ভেক্টরকে x ধরা যাক। Pooled রিগ্রেশন পুরো নমুনার জন্য একটি সহগ-ভেক্টর আরোপ করে। তারিখের পরে পরিবর্তনের অনুমতি দিতে পরিবর্তনের আগে D-কে শূন্য এবং পরে এক নির্ধারণ করে প্রতিটি regressor-এর সঙ্গে D-এর interaction যোগ করুন: y = x′β + D·x′δ + u। পরিবর্তনের আগে ভেক্টর β; পরে β + δ।
পূর্ণ স্থিতিশীলতার শূন্য অনুমান H₀: δ = 0; এটি নির্দিষ্ট মডেলের intercept ও সব slope-এর ওপর যৌথ সীমা। একটি intercept ও দুইটি পূর্বাভাসকারী থাকলে k = 3। প্রশ্ন শুধু বাজার beta নিয়ে হলে বাজার-রিটার্ন predictor-এর সঙ্গে যুক্ত interaction-টিই পরীক্ষা করুন; নীরবে এই সীমিত প্রশ্নকে সব সহগের পরীক্ষায় বদলাবেন না।
Interaction-এর রূপটি দেখায়, বিভক্ত-রিগ্রেশন হিসাব আসলে কী পরীক্ষা করে। Pooled রিগ্রেশন হলো সীমাবদ্ধ মডেল, যেখানে পরিবর্তনের আগে ও পরের সহগ সমান রাখা হয়। পৃথক দুই রিগ্রেশন হলো অসীমাবদ্ধ মডেল, যেখানে দুই গোষ্ঠীর সহগ-ভেক্টর আলাদাভাবে নির্ণয় করা হয়। একই পর্যবেক্ষণ, regressors ও সীমা ব্যবহার করলে দুই পদ্ধতিই পূর্ণ সমতার একই শূন্য অনুমান পরীক্ষা করে।
<!-- Illustration placeholder: A text-free conceptual scene showing one cloud of observations split by a clear vertical time boundary, with one shared fitted relationship above and two different fitted relationships below. No words, labels, numeric values, axes text, logos, or interface elements. -->
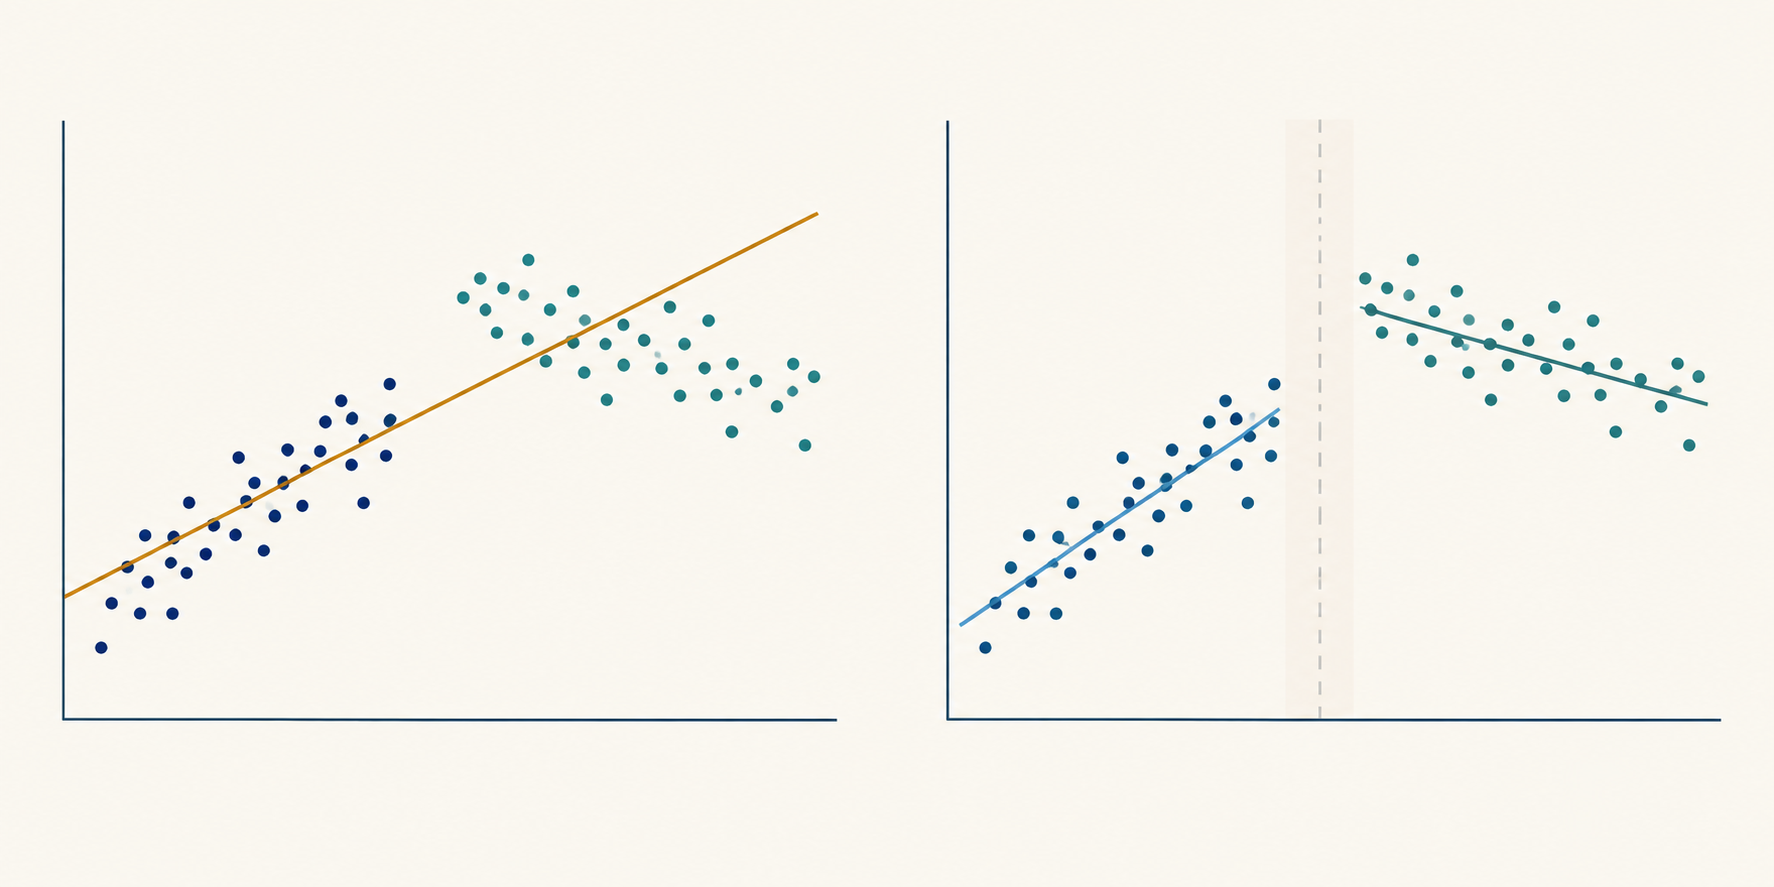
সুবিধাজনক ফল খোঁজার আগে পরিবর্তনের তারিখ নির্ধারণ
ধ্রুপদি Chow বিন্যাসে পরিবর্তনের তারিখ আগে থেকেই দেওয়া থাকে। বাইরের কোনো নিয়ম পরিবর্তন, জানা চুক্তি পুনর্গঠন, ডেটার সংজ্ঞা বদল, অথবা ফলাফল থেকে স্বাধীনভাবে নির্ধারিত অন্য ঘটনার সময় এ তারিখের ভিত্তি হতে পারে। গবেষণায় পরিবর্তনের দিনের পর্যবেক্ষণ কোন দলে পড়বে এবং রিটার্ন, প্রকাশনা ও এক্সচেঞ্জ সেশন কীভাবে সামঞ্জস্য করা হয়েছে তাও উল্লেখ করা উচিত।
স্থির-তারিখের Chow পরীক্ষা একটি আকস্মিক পরিবর্তন তুলে ধরে। ঘোষিত নিয়ম আনুষ্ঠানিকভাবে চালুর আগেই প্রত্যাশিত হতে পারে, বাস্তবায়ন ধাপে ধাপে হতে পারে, অথবা ট্রেডিং পরিস্থিতি একাধিকবার বদলাতে পারে। যে প্রক্রিয়া পরিমাপ করা সম্পর্ক বদলাতে পারে তার ভিত্তিতে ঘোষণার তারিখ, কার্যকর হওয়ার তারিখ এবং বাস্তব প্রয়োগের তারিখ আলাদা করুন। আগেই নির্ধারিত প্রশ্নে ধীর প্রতিক্রিয়া থাকলে, এক ধাপের সূচকের বদলে ramp বা distributed interaction বেশি উপযুক্ত হতে পারে। কোন রূপে p-value সবচেয়ে ছোট হয় তা দেখার পর রূপ বেছে নিলে আরেকটি অনুসন্ধান যুক্ত হয়।
গবেষক অনেক তারিখ পরীক্ষা করে সর্বোচ্চ F-পরিসংখ্যানের তারিখ জানালে, রিপোর্ট করা পরিসংখ্যানটি ডেটা দেখে বেছে নেওয়া হয়েছে। একটি নির্দিষ্ট তারিখের সাধারণ F রেফারেন্স বণ্টন এ নির্বাচনকে বিবেচনায় নেয় না। বহু সম্পদ, ফলাফল, নমুনা-সময়সীমা বা predictor-সেটেও পরীক্ষা পুনরাবৃত্তি করলে একই সমস্যা হয়: সবচেয়ে চোখে পড়া ফল আংশিকভাবে অনুসন্ধানের প্রভাব হতে পারে।
পরিবর্তন বিন্দু অজানা হলে সে প্রশ্নের জন্য তৈরি পদ্ধতি ব্যবহার করুন। অজানা পরিবর্তন বিন্দুতে parameter instability নিয়ে Andrews-এর কাজ দেখায় যে শূন্য বণ্টনটি প্রচলিত মানক বণ্টন নয়; এর critical value সাধারণ fixed-date Chow F সীমার সমান নয়। একাধিক অজানা পরিবর্তনের জন্য Bai ও Perron একাধিক তারিখ পরীক্ষা ও অনুমানের পদ্ধতি তৈরি করেন। এসব পদ্ধতির নিজস্ব অনুমান ও নমুনা ছাঁটাইয়ের সিদ্ধান্ত আছে; সব সময়-সিরিজের স্বয়ংক্রিয় সমাধান নয়। দেখুন Andrews (1993) এবং Bai ও Perron (1998)।
ধ্রুপদি F পরিসংখ্যান হিসাব
একটি pooled রিগ্রেশন নির্ণয় করে তার residual sum of squares, SSRₚ, লিখে রাখুন। তারপর নির্দিষ্ট তারিখের দুই পাশে রিগ্রেশন নির্ণয় করে SSR₁ ও SSR₂ লিখুন। সম্পূর্ণ সহগ-ভেক্টর বদলাতে দিলে ধ্রুপদি পরিসংখ্যান হলো F = [(SSRₚ − SSR₁ − SSR₂) / k] ÷ [(SSR₁ + SSR₂) / (n₁ + n₂ − 2k)]। n₁ ও n₂ প্রতিটি গোষ্ঠীর পর্যবেক্ষণ সংখ্যা; k হলো intercept-সহ প্রতিটি গোষ্ঠীতে নির্ণীত সহগের সংখ্যা।
লব দেখায়, kটি সমতার সীমা আরোপের ফলে pooled মডেলে কত অতিরিক্ত বর্গ-ত্রুটি হয়েছে, সীমার সংখ্যা দিয়ে ভাগ করে। হর বিভক্ত মডেলের residual degrees of freedom ব্যবহার করে সাধারণ residual variance নির্ণয় করে। রেফারেন্স বণ্টন হলো লবে k এবং হরে n₁ + n₂ − 2k degrees of freedom-সহ F। প্রতিটি পৃথক রিগ্রেশনে kটি সহগ নির্ণয়ের জন্য যথেষ্ট স্বাধীন তথ্য থাকতে হবে; design matrix-এর rank অপর্যাপ্ত হলে তুলনাটি ব্যবহারযোগ্য নয়।
এই সূত্রে দুই গোষ্ঠীতে সমান variance-সহ স্বাধীন, স্বাভাবিক বণ্টিত ত্রুটি অন্তর্ভুক্ত—এমন ধ্রুপদি linear-model শর্তে kটি সহগ একসঙ্গে পরীক্ষা করা হয়। কেবল qটি সীমা পরীক্ষা করলে লবে q degrees of freedom-সহ সীমাবদ্ধ ও অসীমাবদ্ধ মডেলের মধ্যে বৈধ যৌথ F পরীক্ষা ব্যবহার করুন। মডেল না বদলে সম্পূর্ণ বিভক্ত-SSR সূত্রে k-এর জায়গায় q বসাবেন না। Interaction-সহ design matrix-এ যৌথ Wald পরীক্ষা এ সীমাগুলো প্রকাশের সাধারণ পদ্ধতি।
একটি কাল্পনিক আর্থিক উদাহরণ হিসাব
ভাবুন, একজন গবেষক আগে থেকে বেছে নেওয়া একটি তারিখের পরে পোর্টফোলিওর সাপ্তাহিক রিটার্নের সঙ্গে বাজার-ফ্যাক্টর ও দ্বিতীয় ঝুঁকি-ফ্যাক্টরের সম্পর্ক বদলেছে কি না জানতে চান; তারিখটি একটি কাল্পনিক এক্সচেঞ্জ নিয়ম বদলের কারণে নির্ধারিত। মডেলে একটি intercept ও দুইটি slope আছে, তাই k = 3। তারিখের আগে n₁ = 80 এবং পরে n₂ = 100টি পর্যবেক্ষণ আছে। সব সংখ্যা উদাহরণের জন্য বানানো, বাজারের অনুমান নয়।
ধরা যাক pooled রিগ্রেশনে SSRₚ = 360 বর্গ বেসিস পয়েন্ট, আর দুই পৃথক রিগ্রেশনে SSR₁ = 130 ও SSR₂ = 150। একত্রে সহগ বেঁধে দেওয়ায় SSR বৃদ্ধি 360 − 130 − 150 = 80; লব 80 / 3 = 26.67। বিভক্ত মডেলের residual degrees of freedom 80 + 100 − 2 × 3 = 174, তাই হর 280 / 174 ≈ 1.609। ফলে F(3, 174) ≈ 16.57; বর্ণিত ধ্রুপদি অনুমানে প্রচলিত upper-tail p-value প্রায় 1.6 × 10⁻⁹। ৫% critical value প্রায় 2.66, তাই এ কাল্পনিক হিসাব পূর্ণ সহগ-স্থিতিশীলতা প্রত্যাখ্যান করে।
সিদ্ধান্তটি ইচ্ছাকৃতভাবে সীমিত: মডেল ও ত্রুটির শর্ত উপযুক্ত হলে, দুই নমুনার মধ্যে অন্তত একটি সহগ আলাদা। বাজার beta বেড়েছে নাকি কমেছে তা পরিসংখ্যান বলে না; অনুমান ও অনিশ্চয়তা দেখতে হবে। নিয়ম বদল পার্থক্য ঘটিয়েছে—এটি প্রমাণ হয় না, এবং পরিবর্তন-পরবর্তী প্রত্যাশিত রিটার্ন, বাস্তবায়নযোগ্য পূর্বাভাস বা কৌশলের নিট ফলও একা এটি জানায় না।
কোন সম্পর্ক বদলেছে তা ব্যাখ্যা
Intercept-এর পরিবর্তন বোঝাতে পারে, অন্তর্ভুক্ত predictor নিয়ন্ত্রণের পর y-এর conditional mean বদলেছে। Slope-এর পরিবর্তন বোঝাতে পারে, কোনো predictor-এর প্রতি ফলাফলের আনুমানিক প্রতিক্রিয়া বদলেছে। পূর্ণ Chow পরীক্ষা দুই সম্ভাবনাই একত্রে বিবেচনা করে। প্রত্যাখ্যান মানে পরীক্ষাধীন সহগ-ভেক্টরের সমতা তথ্য দ্বারা সমর্থিত নয়; কোন সহগ দায়ী তা জানতে অনুমান এবং সঠিকভাবে নির্দিষ্ট অতিরিক্ত সীমা পরীক্ষা করতে হবে।
প্রতিটি সহগ আলাদাভাবে পরীক্ষা করা যৌথ পরীক্ষার বিকল্প নয়। কয়েকটি সামান্য পরিবর্তন একসঙ্গে সমতার সঙ্গে অসামঞ্জস্যপূর্ণ হতে পারে, যদিও কোনো একক পরীক্ষা সিদ্ধান্তমূলক নয়। উল্টোভাবে, অনেক সম্ভাব্য পদ পরীক্ষা করার পর একটি স্বতন্ত্র সহগ তাৎপর্যপূর্ণ হলে তা multiple testing-এর ফল হতে পারে। আগে যৌথ অনুমানটি বলুন; এরপর গবেষণা-প্রশ্নের উপযোগী অনুমান, confidence interval ও অর্থনৈতিকভাবে ব্যাখ্যাযোগ্য পার্থক্য দিন।
Chow পরীক্ষা interrupted time-series বিশ্লেষণ থেকেও আলাদা। ওই বিশ্লেষণ হস্তক্ষেপের আগের গতিপথ মডেল করে এবং সেই পথের তুলনায় স্তর ও/অথবা প্রবণতার পরিবর্তন অনুমান করে। Chow নির্দিষ্ট রিগ্রেশন সহগ গোষ্ঠীগুলোর মধ্যে সমান কি না জিজ্ঞেস করে; নিজে থেকে হস্তক্ষেপের counterfactual তৈরি করে না। কোনো ঘটনার কাছাকাছি পরিবর্তন একই সময়ের অন্য ধাক্কা, নমুনার গঠন বদল বা পরিমাপ সংশোধনের ফলও হতে পারে। Interrupted time-series নির্দেশিকা হস্তক্ষেপের গতিপথ আলোচনা করে; শুধু সহগের পার্থক্য কারণগত প্রভাব শনাক্ত করে না।
Interrupted time-series নকশার পর্যালোচনার জন্য দেখুন Bernal, Cummins ও Gasparrini-এর পর্যালোচনা।
আর্থিক সময়-সিরিজে ত্রুটির অনুমান যাচাই
ত্রুটি ধারাবাহিকভাবে সম্পর্কিত, heteroskedastic বা সাধারণ variance মডেলের সঙ্গে অন্যভাবে অসামঞ্জস্যপূর্ণ হলে Chow-এর সরল F রেফারেন্স বিভ্রান্তিকর হতে পারে। আর্থিক রিটার্নে conditional variance প্রায়ই বদলায়; কাছাকাছি পর্যবেক্ষণ তথ্য বা ধাক্কা ভাগ করতে পারে, এবং বাজার বন্ধের আশপাশের পর্যবেক্ষণ সাধারণ পরপর সেশনের মতো নাও হতে পারে। দৃশ্যত যুক্তিসংগত পরিবর্তন ক্লাসিক্যাল ত্রুটি-অনুমানকে সত্য করে না।
Conditional-mean সম্পর্কের পরিবর্তন এবং residual variance-এর পরিবর্তন আলাদা করুন। Slope স্থিতিশীল হলেও regime অনুযায়ী error variance আলাদা হলে common-variance অনুমান ব্যর্থ হয়; তখন বিভক্ত SSR-ভিত্তিক ধ্রুপদি পরিসংখ্যান ভুল কারণে সহগ-অস্থিতিশীলতার প্রমাণ বলে মনে হতে পারে। অন্যদিকে, robust covariance estimator অনিশ্চয়তা হিসাব বদলায়, কিন্তু নিজে সহগ স্থিতিশীলতা পরীক্ষা করে না। Interaction constraint ও residual scale-কে আলাদা নির্ণায়ক প্রশ্ন হিসেবে দেখুন।
একটি উপায় হলো pooled রিগ্রেশনে interaction দিয়ে পরিবর্তন প্রকাশ করে ডেটার উপযোগী covariance estimator-সহ নির্বাচিত সহগ-সীমা পরীক্ষা করা। White-এর heteroskedasticity-consistent covariance estimator ধ্রুপদি সূত্রের চেয়ে ভিন্ন variance pattern সামলায়; Newey–West-এর HAC estimator তার শর্তে heteroskedasticity ও autocorrelation অনুমোদন করে। এগুলো সীমিত নমুনায় ধ্রুপদি F বণ্টন হুবহু বজায় রাখে না। Robust Wald পরিসংখ্যান সাধারণত asymptotic approximation-এর ওপর নির্ভর করে; lag বা bandwidth পছন্দের যুক্তি দরকার। দেখুন White ও Newey–West।
Robust covariance estimator বাদ পড়া predictor, অনুপযুক্ত functional form, endogenous regressor, একই ফলাফল-সিরিজ দেখে বেছে নেওয়া তারিখ, কিংবা কোনো regime-এ অল্প পর্যবেক্ষণের সমস্যা সমাধান করে না। Residual dependence, variance change, প্রভাবশালী পর্যবেক্ষণ এবং যুক্তিযুক্ত window-এর প্রতি সংবেদনশীলতা পরীক্ষা করুন। নির্ভরশীল চলক বা regressors nonstationary হলে, তাৎপর্যপূর্ণ break statistic-কে স্থিতিশীল সম্পর্কের অর্থপূর্ণ প্রমাণ বলার আগে রিগ্রেশন কী প্রকাশ করে তা নির্ধারণ করুন।
ট্রেডিংয়ের দাবি না করে পরীক্ষা প্রতিবেদন
পুনরুৎপাদনযোগ্য প্রতিবেদনে ফল, predictor, রূপান্তর, নমুনার frequency, তারিখের দুই পাশের পর্যবেক্ষণ সংখ্যা, তারিখের সুনির্দিষ্ট নিয়ম এবং সব সহগ-সীমা উল্লেখ থাকে। ধ্রুপদি হিসাবের ক্ষেত্রে pooled ও পৃথক SSR, k, degrees of freedom, F statistic, p-value এবং ত্রুটি-অনুমান দিন। Robust interaction পরীক্ষায় covariance estimator, তার tuning এবং inference finite-sample না asymptotic reference ব্যবহার করে তা জানান।
শুধু প্রত্যাখ্যানের সিদ্ধান্ত নয়, পরিবর্তনের আগে ও পরের সহগ-অনুমান ও অনিশ্চয়তা দেখান। পার্থক্যটি অর্থনৈতিকভাবে গুরুত্বপূর্ণ কি না, যুক্তিসংগত বিকল্প window ও predictor definition-এ টিকে কি না, এবং তারিখ আগে নির্ধারিত নাকি খুঁজে নেওয়া—ব্যাখ্যা করুন। পরিবর্তন মডেল পর্যালোচনা, পুনরায় অনুমান বা পর্যবেক্ষণ-নিয়মের কারণ হতে পারে; কিন্তু কৌশল বদলানো উচিত বা নতুন কৌশল সফল হবে—এটি প্রমাণ করে না।
পূর্বাভাস বা ট্রেডিং কাজে প্রতিটি ঐতিহাসিক সিদ্ধান্তের সময়ে যে তথ্য উপলভ্য ছিল শুধু তা দিয়ে প্রতিক্রিয়া মূল্যায়ন করুন। স্পষ্ট benchmark-এর সঙ্গে out-of-sample পূর্বাভাস বা পোর্টফোলিও ফল তুলনা করুন এবং turnover, spread, fee, প্রযোজ্য funding cost ও capacity constraint অন্তর্ভুক্ত করুন। নমুনার ভেতরে তাৎপর্যপূর্ণ পরিবর্তন মডেল স্থিতিশীলতার নির্ণয়, ভবিষ্যৎ alpha-র প্রমাণ নয়। রিগ্রেশন ব্যাখ্যার জন্য OLS নির্দেশিকা, নির্ভরশীল ত্রুটিতে inference-এর জন্য robust standard error নির্দেশিকা দেখুন।
সাধারণ প্রশ্ন
Q1Chow পরীক্ষা কি পরিবর্তনের তারিখ খুঁজে দেয়?
না। মৌলিক পরীক্ষা দেওয়া তারিখটি মূল্যায়ন করে। অজানা তারিখ খুঁজতে এমন পদ্ধতি দরকার যা অনুসন্ধান বিবেচনা করে এবং যথাযথ critical value ব্যবহার করে।
Q2তাৎপর্যপূর্ণ Chow পরীক্ষা কি প্রমাণ করে যে কোনো ঘটনা বাজার-সম্পর্ক বদলেছে?
না। এটি নির্বাচিত মডেল ও নমুনার জন্য সহগ-সমতার সীমা প্রত্যাখ্যান করে। অন্য কোনো ঘটনা, পরিমাপের পরিবর্তন বা নমুনার গঠন বদল পার্থক্যটি ব্যাখ্যা করতে পারে।
Q3দৈনিক আর্থিক রিটার্নে সাধারণ Chow F সূত্র ব্যবহার করা যাবে?
শুধু মডেলের ত্রুটি-অনুমান সমর্থনযোগ্য হলে। ধারাবাহিক নির্ভরতা বা পরিবর্তনশীল variance সাধারণ F reference-কে অবিশ্বস্ত করতে পারে। Interaction-ভিত্তিক robust Wald পরীক্ষা বেশি উপযুক্ত হতে পারে, কিন্তু তার নিজস্ব শর্ত আছে এবং ভুল মডেল নির্ধারণ বা তারিখ নির্বাচনের সমস্যা সমাধান করে না।
উৎস ও আরও পড়ুন
সমস্যা জানান
এই নিবন্ধের লিংকসহ একটি ইমেল তৈরি হবে। পাঠানোর পরেই Mark প্রতিবেদনটি পাবে
দ্রুত যাচাই
গাইডটি পড়ার পর 3টি প্রশ্নে নিজেকে যাচাই করুন
প্রশ্ন 01
স্থির-তারিখের Chow পরীক্ষায় সব সহগের পূর্ণ শূন্য অনুমান কী?
ব্যাখ্যা দেখতে একটি উত্তর বেছে নিন
অপশন শব্দকোষ
Variation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
বিস্তারিত গাইড পড়ুনMulticollinearityStrong linear dependence among included regressors that makes their separate coefficients imprecise and sensitive to the sample.
বিস্তারিত গাইড পড়ুন