

ইভেন্ট স্টাডি ও ক্রমযোজিত অস্বাভাবিক রিটার্ন (CAR)
ইভেন্টের সময় নির্ধারণ, প্রত্যাশিত রিটার্নের বাজার মডেল, AR, CAR, AAR ও CAAR গণনা এবং একসঙ্গে ঘটনার ক্ষেত্রে অনুমানের সীমা বুঝুন
এই গাইডেইভেন্ট স্টাডি কোন প্রশ্নের উত্তর দেয়?
সংক্ষিপ্ত সারাংশ
ইভেন্ট স্টাডি নির্দিষ্ট একটি তারিখের আশেপাশে কোনো সিকিউরিটির বাস্তব রিটার্নকে একটি নির্বাচিত বেঞ্চমার্ক মডেল থেকে প্রত্যাশিত রিটার্নের সঙ্গে তুলনা করে। দৈনিক পার্থক্যটি অস্বাভাবিক রিটার্ন (AR); দিনের পর দিন এর গাণিতিক যোগফল ক্রমযোজিত অস্বাভাবিক রিটার্ন (CAR)। CAR নির্বাচিত মডেল ও সময়সীমার তুলনায় পারফরম্যান্স বোঝায়; এটি একা খবরের কারণে মূল্য নড়েছে প্রমাণ করে না, কিংবা ট্রেডিং সংকেতও নয়
ইভেন্ট স্টাডি কোন প্রশ্নের উত্তর দেয়?
প্রশ্নটি সাধারণত এমন: নির্দিষ্ট ঘোষণার আশেপাশে শেয়ারের দাম এমনভাবে বদলেছে কি, যা স্বাভাবিক বাজার গতিবিধি দিয়ে ব্যাখ্যা করা যায় না? ঘটনাটি আয় ঘোষণা, নিয়ন্ত্রক সিদ্ধান্ত, অধিগ্রহণ বা সময় নির্দিষ্ট করা যায় এমন অন্য খবর হতে পারে। MacKinlay-এর পর্যালোচনা অর্থায়নে ইভেন্ট স্টাডির যুক্তি ও নকশা ব্যাখ্যা করে; তবে ফলের মান নির্ভর করে ঘটনা, প্রত্যাশিত রিটার্ন মডেল এবং সময়সীমার সংজ্ঞার ওপর (MacKinlay, 1997)
অস্বাভাবিক রিটার্ন সরাসরি দেখা কোনো আলাদা রিটার্ন নয়। এটি বাস্তব রিটার্ন থেকে নির্বাচিত বেঞ্চমার্কে প্রত্যাশিত রিটার্ন বাদ দিয়ে তৈরি অবশিষ্ট মান। তাই CAR ধনাত্মক হতে পারে যদিও শেয়ারের বাস্তব রিটার্ন ঋণাত্মক—যদি মডেলের পূর্বাভাস আরও ঋণাত্মক হয়। অর্থ বোঝাতে বেঞ্চমার্ক ও উইন্ডো দুটিই স্পষ্টভাবে জানাতে হবে
বিশ্লেষণের একক ঠিক করুন: একটি প্রতিষ্ঠান, একটি পোর্টফোলিও, নাকি বিভিন্ন প্রতিষ্ঠানের একাধিক ঘোষণা। বহু ইভেন্টের গড় প্রতিক্রিয়া জানাতে AAR ও CAAR-এর মতো ক্রস-সেকশনাল গড় লাগবে; একই সময়ে প্রতিষ্ঠানগুলোর রিটার্ন পরস্পর নির্ভরশীল হতে পারে, তাই অনুমানেও সেই নির্ভরতা বিবেচনা করতে হবে
ঘটনা ও তার সময় নির্দিষ্ট করুন
ঘোষণার সময়কে শেয়ারটি যে এক্সচেঞ্জে লেনদেন হয় তার স্থানীয় সময়ে ধরে ইভেন্ট-টাইম t=0 সংজ্ঞায়িত করুন। সময় অঞ্চল, তারিখ ও ঘোষণার সময়ের উৎসও লিখুন। এরপর t ক্যালেন্ডার দিনের বদলে ট্রেডিং সেশন গুনে এগোয়: t=-1 আগের সেশন, t=+1 পরের সেশন
বাজার বন্ধ হওয়ার পর খবর এলে পরবর্তী নিয়মিত ট্রেডিং সেশনটি সাধারণত t=0, কারণ বন্ধ বাজারে খবরটি লেনদেনের দামে প্রতিফলিত হওয়ার সুযোগ ছিল না। সপ্তাহান্ত বা বাজার-ছুটির ঘোষণার ক্ষেত্রেও পরবর্তী সেশন প্রযোজ্য। বাজার খোলার আগে খবর এলে একই দিনের সেশন t=0 হতে পারে। সেশনের মধ্যে ঘোষণার প্রভাব আলাদা করতে হলে প্রশ্ন অনুযায়ী ইন্ট্রাডে ডেটা ব্যবহার করা যেতে পারে
ঘোষণার সময়কে কোনো নীতি কার্যকর হওয়ার বা চুক্তি সম্পন্ন হওয়ার পরের তারিখের সঙ্গে গুলিয়ে ফেলবেন না। খবর আগেই অনুমান করা বা ফাঁস হওয়া সম্ভব; তাতে প্রতিক্রিয়া t=0-এর আগেই শুরু হতে পারে। তাই আনুষ্ঠানিক ঘোষণার সময় এবং প্রত্যাশা ধরতে পারে এমন আগের উইন্ডোর কথা জানান
এস্টিমেশন উইন্ডো ও ইভেন্ট উইন্ডো আলাদা রাখুন
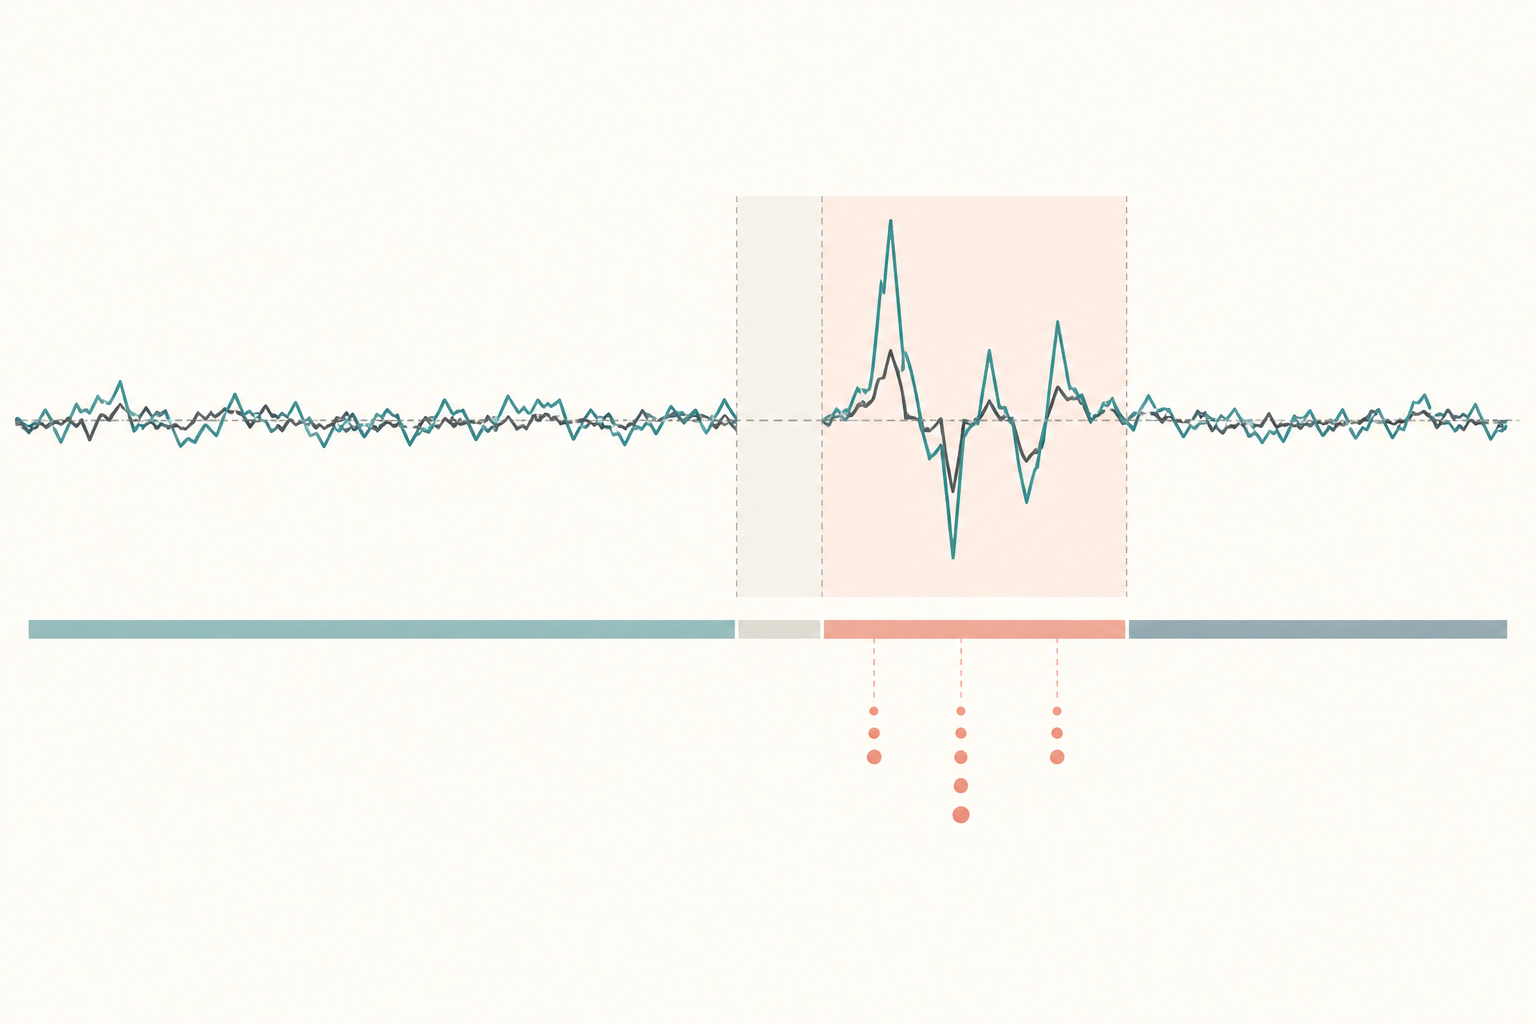
এস্টিমেশন উইন্ডো স্বাভাবিক সময়ে প্রত্যাশিত রিটার্নের মডেল মাপতে ব্যবহৃত হয়; ইভেন্ট উইন্ডো ঘোষণার আশেপাশের বিচ্যুতি ধরে। উদাহরণ হিসেবে, -250 থেকে -30 ট্রেডিং সেশনে মডেল এস্টিমেট করে -1 থেকে +1 উইন্ডো পরীক্ষা করা যায়। এটি কেবল একটি উদাহরণ, নিয়ম নয়; ডেটার ঘনত্ব, ইভেন্টের তারিখ ও গবেষণা প্রশ্নের সঙ্গে মানানসই সময়সীমা বাছুন
দুটি উইন্ডোর মধ্যে ওভারল্যাপ রাখা উচিত নয়। ইভেন্টের রিটার্ন মডেল এস্টিমেশনে ঢুকলে যে আঘাতটি মাপতে চান সেটি নিজেই বেঞ্চমার্ককে প্রভাবিত করতে পারে। মাঝখানে বিরতি এ দূষণ কমায়, কিন্তু খুব দীর্ঘ বিরতিতে পুরোনো সময়ের মডেল প্যারামিটার ইভেন্টের সময়ের বাজারকে কম ভালোভাবে উপস্থাপন করতে পারে
প্রতিটি উইন্ডোতে কোন ট্রেডিং সেশন অন্তর্ভুক্ত, ছুটি, স্থগিত লেনদেন, অনুপস্থিত মূল্য ও একসঙ্গে আসা খবর কীভাবে সামলেছেন তা জানান। দৈনিক রিটার্নে ইভেন্ট স্টাডি পদ্ধতির বৈশিষ্ট্য Brown ও Warner আলোচনা করেছেন; দৈনিক ও ইন্ট্রাডে ডেটা বাছলে সময়ের সূক্ষ্মতা এবং অনুমান—দুটিই বদলে যায় (Brown ও Warner, 198590042-X))
ঘোষিত মডেল থেকে AR ও CAR হিসাব করুন
বাজার মডেলে আগে থেকে এস্টিমেট করা দুটি প্যারামিটারের সাহায্যে বাজার সূচকের রিটার্ন থেকে সিকিউরিটির প্রত্যাশিত রিটার্ন হিসাব হয়: Rhat_i,t = alpha_i + beta_i R_m,t। এখানে i হলো সিকিউরিটি, t হলো ট্রেডিং সেশন এবং R_m,t নির্বাচিত বাজার সূচকের রিটার্ন। কোন সূচক ও রিটার্ন সংজ্ঞা ব্যবহার করেছেন এবং কোন সময়ে প্যারামিটার এস্টিমেট করেছেন তা জানান
অস্বাভাবিক রিটার্ন হলো AR_i,t = R_i,t - Rhat_i,t, অর্থাৎ বাস্তব রিটার্ন থেকে প্রত্যাশিত রিটার্ন বাদ। t1 থেকে t2 পর্যন্ত CAR_i[t1,t2] হলো সেই সেশনগুলোর AR-এর যোগফল। এটি দৈনিক অস্বাভাবিক রিটার্নের গাণিতিক যোগ; buy-and-hold বিনিয়োগের কম্পাউন্ডেড রিটার্ন নয়
শতাংশে প্রকাশিত রিটার্ন বিয়োগ বা যোগের সময় একক একই রাখুন। এখানে pp মানে percentage point বা শতাংশ-পয়েন্ট: 2.00% থেকে 1.30% বিয়োগ করলে 0.70 শতাংশ-পয়েন্ট হয়; প্রত্যাশিত রিটার্নের তুলনায় আপেক্ষিক বৃদ্ধি 0.70% নয়
তিন সেশনের একটি হিসাব দেখুন
ধরা যাক, এস্টিমেট করা মডেলে alpha=0.10% এবং beta=1.20, আর ইভেন্ট উইন্ডো [-1,0,+1]। তিন সেশনে বাজার রিটার্ন [1.00%, -0.50%, 0.25%] এবং শেয়ারের বাস্তব রিটার্ন [2.00%, -1.00%, 1.10%]। এগুলো শুধু হিসাব বোঝানোর কাল্পনিক মান, বাজার পর্যবেক্ষণ নয়
Rhat_i,t = alpha_i + beta_i R_m,t সূত্রে প্রত্যাশিত রিটার্ন হয় [1.30%, -0.50%, 0.40%]। বাস্তব রিটার্ন থেকে বাদ দিলে AR=[+0.70pp, -0.50pp, +0.70pp]। তিন দিনের CAR = +0.70 - 0.50 + 0.70 = +0.90 শতাংশ-পয়েন্ট
অর্থাৎ এই কাল্পনিক উইন্ডোতে শেয়ারের রিটার্ন নির্বাচিত বাজার মডেলের প্রত্যাশার চেয়ে মোট 0.90 শতাংশ-পয়েন্ট বেশি ছিল। ঘোষণাই এই পুরো পার্থক্য ঘটিয়েছে—এ সিদ্ধান্ত নয়: অন্য খবর একই সময়ে আসতে পারে, মডেল ভুল হতে পারে, অথবা বাজার আগে থেকেই ঘোষণাটি অনুমান করে থাকতে পারে
AAR ও CAAR-কে চক্রবৃদ্ধি রিটার্ন থেকে আলাদা করুন
Nটি ইভেন্ট বা সিকিউরিটির জন্য, দিন t-তে AAR_t হলো ওই দিনের সব i-এর AR_i,t-এর গড়। অর্থাৎ AAR_t = Nটি ইভেন্টের AR_i,t-এর গড়। নির্বাচিত দিনগুলোর AAR যোগ করলে CAAR পাওয়া যায়। একই ইভেন্ট ও একই উইন্ডো ব্যবহার করলে CAAR ব্যক্তিগত CAR-গুলোর গড়ের সমান
AAR দৈনিক গড় প্রতিক্রিয়া দেখায়, আর CAAR নির্দিষ্ট উইন্ডো জুড়ে তার যোগফল সংক্ষেপে জানায়। নমুনার আকার, ইভেন্টগুলো কীভাবে বাছাই করেছেন এবং প্রতিদিন একই কোম্পানির তথ্য আছে কি না লিখুন। দৈনিক গড়ে কোম্পানির সমষ্টি বদলে গেলে পুরো CAAR একই দলকে উপস্থাপন নাও করতে পারে
শুধু গাণিতিক ব্যাখ্যার জন্য: +10% ও -10% দুটি দৈনিক অস্বাভাবিক রিটার্ন যোগ করলে CAR 0%। কিন্তু একটির পর একটি কম্পাউন্ড করলে (1.10 × 0.90) - 1 = -1%। উদাহরণটি দেখায়, CAR buy-and-hold কম্পাউন্ডেড রিটার্ন নয়; এটি কোনো ট্রেডিং সিমুলেশন বা পূর্বাভাসও নয়
ভ্যারিয়েন্স, নির্ভরতা ও পরীক্ষার সীমা মানুন
ইভেন্টের সময় রিটার্নের ভ্যারিয়েন্স বেড়ে যেতে পারে—এটাই event-induced variance। শান্ত সময়ে মাপা ভ্যারিয়েন্স অপরিবর্তিত ধরে পরীক্ষা করলে standard error ও test statistic ভুল হতে পারে। ইভেন্ট স্টাডিতে এমন ভ্যারিয়েন্স কীভাবে বিবেচনা করা যায় Boehmer, Musumeci ও Poulsen আলোচনা করেছেন (Boehmer et al., 199190032-F))
একাধিক প্রতিষ্ঠানের ইভেন্ট প্রকৃতপক্ষে স্বাধীন নাও হতে পারে। একই দিনের ঘোষণা, খাতজুড়ে খবর বা বাজারব্যাপী সংবাদ বিভিন্ন শেয়ারের AR-কে একসঙ্গে নাড়াতে পারে। ক্রস-সেকশনাল সম্পর্ক উপেক্ষা করলে standard error কম এবং প্রমাণ অতিরিক্ত শক্তিশালী দেখাতে পারে। ইভেন্ট স্টাডির পরীক্ষায় সিকিউরিটিগুলোর পারস্পরিক নির্ভরতা নিয়ে Kolari ও Pynnönen সংশোধনী আলোচনা করেছেন (Kolari ও Pynnönen, 2010)
বাজার ঘোষণার আগেই তা অনুমান করতে পারে, অন্য খবর একই সময়ে আসতে পারে, আর ফল উইন্ডোর দৈর্ঘ্য বা বাজার মডেলের স্পেসিফিকেশনের ওপর নির্ভর করতে পারে। আগাম প্রত্যাশা ও confounder জানান; যুক্তিসঙ্গত বিকল্প উইন্ডো ও মডেলে সংবেদনশীলতা দেখান, সুবিধাজনক ফলটি বেছে নেবেন না। আরও দেখুন সম্পর্ক বনাম কার্যকারণ এবং OLS রিগ্রেশনের অনুমান। Difference-in-differences নির্দেশিকার প্যানেল ডেটার event-time coefficient হলো ভিন্ন কারণগত নকশায় “event study” ব্যবহারের উদাহরণ; এটি ঘোষণার আশেপাশের CAR-এর একই মাপ নয়
ফল ব্যাখ্যা ও প্রতিবেদন যাচাই করুন
এক্সচেঞ্জ-স্থানীয় সময়ে ঘটনার তারিখ ও সময়, t=0 নির্ধারণের নিয়ম, সময়ের উৎস এবং এস্টিমেশন ও ইভেন্ট উইন্ডো জানান। নমুনা, বাজার সূচক, রিটার্নের ঘনত্ব, প্রত্যাশিত রিটার্নের সমীকরণ, ব্যবহৃত সেশনের সংখ্যা এবং সমসাময়িক ঘটনা ও অনুপস্থিত ডেটার ব্যবস্থাও লিখুন
AR ও CAR অথবা AAR ও CAAR-এর মান তাদের একক, নমুনার আকার এবং পরীক্ষার অনুমানসহ দিন। ভ্যারিয়েন্স, ক্রস-সেকশনাল নির্ভরতা, confidence interval বা উপযুক্ত standard error কীভাবে সামলেছেন স্পষ্ট করুন। গবেষণা নকশায় সমর্থিত সংবেদনশীলতা বিশ্লেষণ দেখান এবং স্পেসিফিকেশনগুলোর পার্থক্য জানান
উপসংহারটি সীমিত ভাষায় দিন: CAR নির্দিষ্ট মডেল ও উইন্ডো অনুযায়ী প্রত্যাশিত রিটার্ন থেকে বিচ্যুতি। এটি নিজে কারণ প্রমাণ করে না, ভবিষ্যতে প্রভাব থাকবে নিশ্চয়তা দেয় না এবং খরচ বা execution risk-এর পর ট্রেড লাভজনক হবে কি না বলে না। CAR ধনাত্মক বা ঋণাত্মক হওয়া নিজেই ট্রেডিং পরামর্শ নয়
সাধারণ প্রশ্ন
Q1পুরো উইন্ডোতে শেয়ার কিনে রাখলে যে রিটার্ন হতো, CAR কি সেটাই?
না। CAR দৈনিক অস্বাভাবিক রিটার্ন গাণিতিকভাবে যোগ করে, ক্রমানুসারে চক্রবৃদ্ধি করে না; উপরন্তু এটি মডেল-প্রত্যাশিত রিটার্নও বাদ দেয়
Q2ধনাত্মক CAR কি প্রমাণ করে ঘোষণায় কোম্পানির মূল্য বেড়েছে?
না। এটি নির্দিষ্ট মডেলভিত্তিক বেঞ্চমার্কের তুলনায় পার্থক্য। সমসাময়িক খবর, আগাম প্রত্যাশা বা মডেল-ভুল থাকতে পারে; একা এই মাপ কারণগত তুলনা তৈরি করে না
Q3এক দিনের চেয়ে বড় ইভেন্ট উইন্ডো কখন ব্যবহার করব?
প্রতিক্রিয়া ধীরে এলে বা সঠিক সময় অনিশ্চিত হলে বিস্তৃত উইন্ডো সাহায্য করতে পারে। তবে তাতে অন্য খবর ঢোকার ঝুঁকিও বাড়ে, তাই কারণ ব্যাখ্যা ও সংবেদনশীলতা প্রতিবেদন করুন
উৎস ও আরও পড়ুন
সমস্যা জানান
এই নিবন্ধের লিংকসহ একটি ইমেল তৈরি হবে। পাঠানোর পরেই Mark প্রতিবেদনটি পাবে
দ্রুত যাচাই
গাইডটি পড়ার পর 3টি প্রশ্নে নিজেকে যাচাই করুন
প্রশ্ন 01
ইভেন্ট স্টাডিতে AR কীভাবে হিসাব করা হয়?
ব্যাখ্যা দেখতে একটি উত্তর বেছে নিন