

রিগ্রেশন স্থিতিশীলতা ও কাঠামোগত পরিবর্তনের CUSUM পরীক্ষা
পুনরাবৃত্ত residual কীভাবে রিগ্রেশন CUSUM পথ তৈরি করে, সীমারেখা কী পরীক্ষা করে, এবং Chow পরীক্ষা, squared CUSUM ও রিয়েল-টাইম পর্যবেক্ষণ থেকে এর পার্থক্য জানুন
এই গাইডেরিগ্রেশন CUSUM পরীক্ষা কী জানতে চায়
সংক্ষিপ্ত সারাংশ
রিগ্রেশন CUSUM পরীক্ষা সময়ক্রমে এক ধাপ-আগের পূর্বাভাসভিত্তিক পুনরাবৃত্ত residual যোগ করে দেখে, সঞ্চিত পথটি coefficient স্থিতিশীলতার model-এর সঙ্গে সামঞ্জস্যপূর্ণ কি না। পথ সীমা ছাড়ালে নির্দিষ্ট model ও তার assumption-এর অধীনে coefficient স্থির থাকার দাবির বিরুদ্ধে evidence মেলে; এতে কারণ, একটিমাত্র break date বা trading opportunity নির্ধারিত হয় না।
রিগ্রেশন CUSUM পরীক্ষা কী জানতে চায়
পুরো sample-এ রিগ্রেশন যুক্তিসঙ্গত দেখালেও মাঝপথে সম্পর্ক বদলে যেতে পারে। এক সময়ের positive prediction error এবং পরের সময়ের negative error সাধারণ full-sample summary-তে একে অপরকে বাতিল করতে পারে। রিগ্রেশন CUSUM সময়ের ক্রম ধরে রাখে: এটি পুনরাবৃত্ত prediction error জমা করে দেখে, coefficient স্থিতিশীল হলে প্রত্যাশিত পথ থেকে ক্রমপথ কতটা সরে গেছে।
Brown, Durbin ও Evans পুনরাবৃত্ত residual ব্যবহার করে রিগ্রেশন স্থিতিশীলতার একাধিক পদ্ধতি তৈরি করেন, যার মধ্যে CUSUM এবং squared CUSUM রয়েছে। Model assumption-এর অধীনে sample জুড়ে রিগ্রেশন সম্পর্ক অপরিবর্তিত—এই ব্যাখ্যার সঙ্গে data মেলে কি না, পরীক্ষাগুলো তা বিচার করে। পরিবর্তনের কারণ তারা ব্যাখ্যা করে না। আলাদা করে বেছে নেওয়া target mean থেকে বিচ্যুতি যোগ করা শিল্প-প্রক্রিয়া নিয়ন্ত্রণের CUSUM নিয়মের সঙ্গেও এগুলো এক নয়।
এই নির্দেশিকা Brown–Durbin–Evans regression CUSUM নিয়ে। Software “CUSUM” নামটি একাধিক statistic-এর জন্য ব্যবহার করতে পারে, তাই শুধু নাম না লিখে report-এ residual sequence, scaling, boundary ও reference distribution জানান।
ভবিষ্যৎ observation ব্যবহার না করে recursive residual তৈরি করুন
রিগ্রেশনটি \(y_t=x_t'\beta+u_t\) লিখি। Model-এ intercept থাকলে \(x_t\)-তেও intercept থাকবে, আর \(k\) হলো coefficient-এর সংখ্যা। প্রথমে full-column-rank design matrix-সহ যথেষ্ট observation নিয়ে model estimate করুন। পরের প্রতিটি observation-এর জন্য শুধু \(t-1\) পর্যন্ত data দিয়ে রিগ্রেশন fit করে \(y_t\) পূর্বানুমান করুন।
আগের observation পর্যন্ত regressor-গুলো নিয়ে \(X_{t-1}\) matrix গঠিত হলে recursive residual হলো
\[ w_t=\frac{y_t-x_t'\hat\beta_{t-1}}{\sqrt{1+x_t'(X_{t-1}'X_{t-1})^{-1}x_t}},\qquad t=k+1,\ldots,T. \]
লব হলো one-step prediction error। হর \(x_t\)-এর leverage-নির্ভর prediction uncertainty সমন্বয় করে; এটি নিজে বাজারের volatility estimate নয়। উপযুক্ত fixed regressor এবং independent, সমান-variance error-সহ classical stable linear model-এ recursive residual-এর mean শূন্য, তারা পরস্পর অসংসম্পর্কিত এবং error variance সমান হয়। এই বৈশিষ্ট্যগুলো residual যোগ করার ভিত্তি। শুধু least squares দিয়ে রিগ্রেশন estimate করলেই এগুলো নিশ্চিত হয় না।
প্রাথমিক observation-গুলো coefficient নির্ধারণ করে; এগুলো এই recursion থেকে তৈরি sample-out residual sequence নয়। Initial design matrix প্রায় singular হলে পরের prediction-ও অস্থিতিশীল হতে পারে। Initial sample, regressor ও transformation জানান, কারণ প্রতিটিই residual path এবং পরীক্ষার প্রশ্ন বদলে দেয়।
চিহ্নযুক্ত ত্রুটি জমা করে পথকে পরীক্ষার সীমারেখার সঙ্গে তুলনা করুন
নির্বাচিত implementation-এ ব্যবহৃত scale estimate \(\hat\sigma\) হলে observation \(r\) পর্যন্ত cumulative path লেখা যায়
\[ C_r=\frac{1}{\hat\sigma}\sum_{t=k+1}^{r}w_t. \]
স্থিতিশীলতার null hypothesis-এর অধীনে sampling variation বাদ দিলে positive ও negative innovation ভারসাম্যে থাকার কথা। আঁকা path-কে পরীক্ষার null distribution থেকে উদ্ভূত critical boundary-র সঙ্গে তুলনা করা হয়। পথ সীমা ছাড়ালে, assumption প্রযোজ্য হলে, নির্বাচিত significance level-এ parameter constancy প্রত্যাখ্যাত হয়। Implementation অনুযায়ী scaling ও boundary construction আলাদা হতে পারে; হাতে আঁকা স্থির band সামঞ্জস্যপূর্ণ critical value-এর বিকল্প নয়।
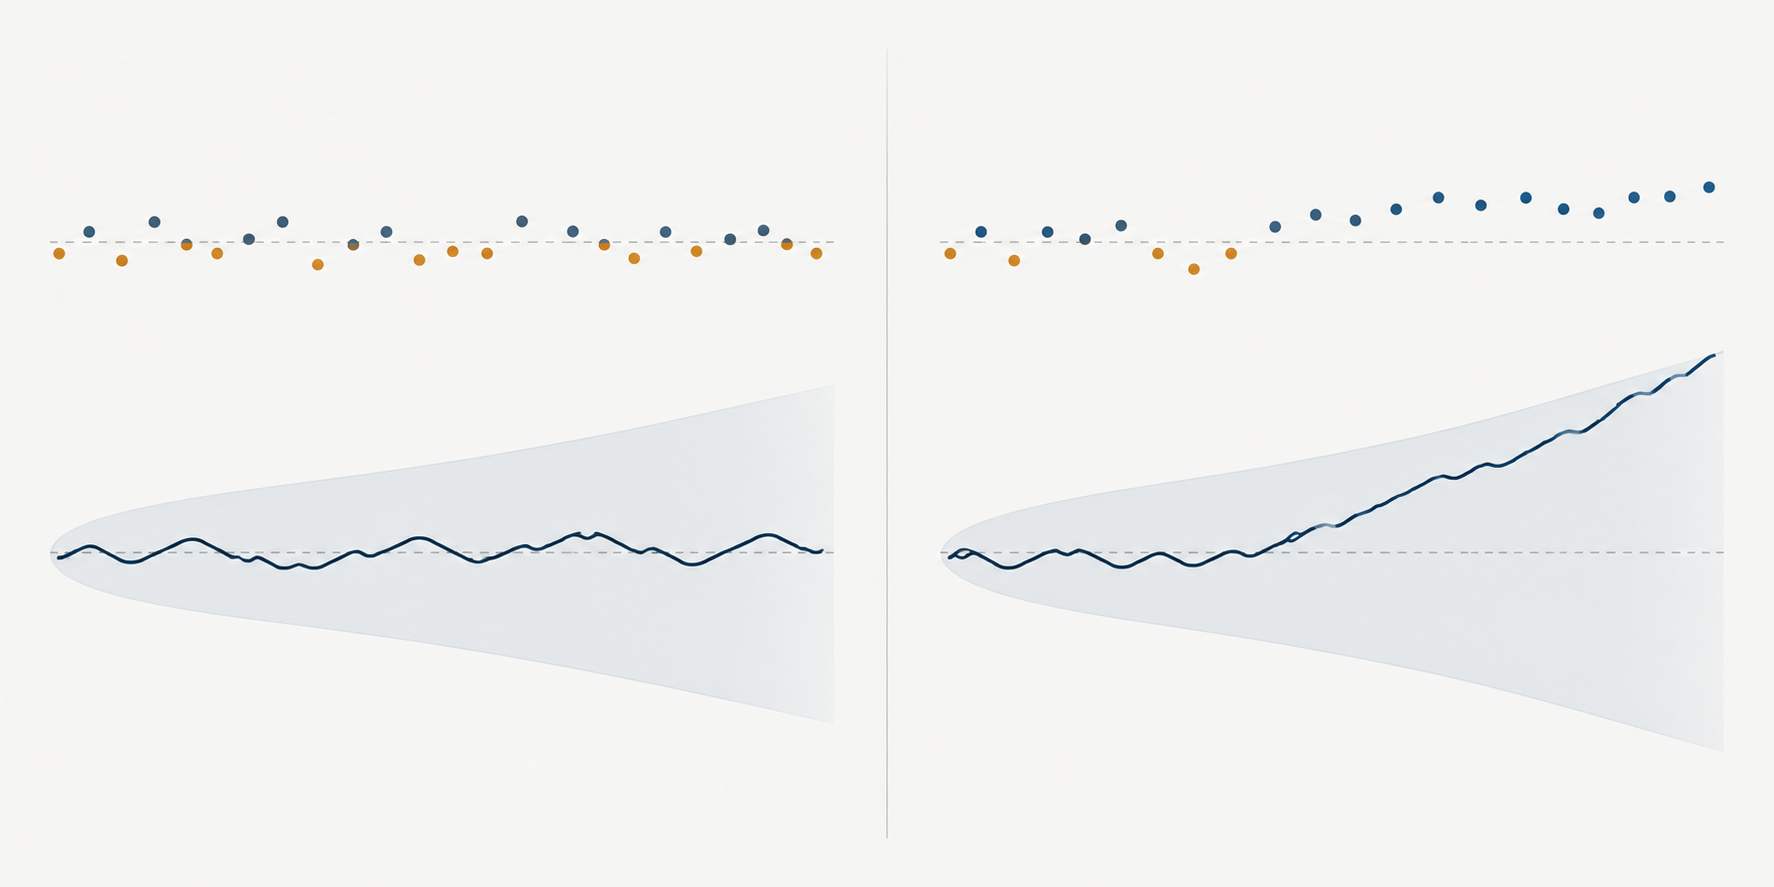
পথের দিক pattern বোঝায়। Positive recursive error ধারাবাহিক হলে observed outcome বারবার আগের fitted value-কে ছাড়িয়ে যায়, তাই যোগফল উপরে ওঠে। Negative error চলতে থাকলে তা নিচে নামে। Error পর্যায়ক্রমে এলে individual residual ছোট না হলেও path আগের স্তরের কাছে থাকতে পারে। তাই CUSUM prediction error-এর মান এবং ক্রম—দুটিই ব্যবহার করে।
অন্য শর্ত কাছাকাছি থাকলে intercept-এর পরিবর্তনে একই দিকের residual তৈরি হওয়ার প্রবণতা থাকে। Slope বদলালে \(x_t\)-এর অবস্থান ও চিহ্ন অনুসারে prediction error-এর দিক বদলাতে পারে। Regressor গড়ের দুই পাশে ওঠানামা করলে slope সত্যিই বদলালেও একক cumulative path-এ কিছু error পরস্পর বাতিল হতে পারে। তাই path সীমার ভেতরে থাকা সব coefficient অপরিবর্তিত থাকার প্রমাণ নয়। Recursive coefficient path, interaction test এবং test power-ও দেখুন।
ধরা যাক scale-adjusted recursive residual ছয়বারই \(+0.4\); cumulative বৃদ্ধি হবে \(2.4\)। ক্রমটি \(+0.4,-0.4,+0.4,-0.4,+0.4,-0.4\) হলে শেষ যোগফল শূন্য। দুই sequence-এ residual-এর absolute size এক, কিন্তু প্রথমটিতে একই দিক বজায় থাকে। যোগফলগুলো mechanism বোঝানোর উদাহরণ; critical value, p-value বা বাস্তব asset-এর evidence নয়।
Squared CUSUM-কে আলাদা diagnostic হিসেবে দেখুন
Squared CUSUM residual-এর sign নয়, recursive residual-এর square জমা করে। Cumulative share-এর একটি সরল রূপ হলো
\[ Q_r=\frac{\sum_{t=k+1}^{r}w_t^2}{\sum_{t=k+1}^{T}w_t^2}. \]
Stable, সমান-variance error process-এ cumulative share observation-এর সংখ্যার অনুপাতে মোটামুটি বাড়ার কথা। বড় squared residual একসঙ্গে এলে path খাড়া হয়; শান্ত সময়ে সমতল হয়। Brown, Durbin ও Evans signed CUSUM-এর পাশাপাশি এটি আলোচনা করেন, এবং পরের গবেষণায় ordinary least-squares residual-ভিত্তিক squared CUSUM test-ও বিবেচিত হয়েছে।
Squared-residual path-কে pure volatility test বা coefficient change-এর পরিষ্কার বিকল্প ভাববেন না। বড় observation, variance shift, ভুল conditional mean specification এবং পরিবর্তনশীল regression coefficient—সবই প্রভাব ফেলতে পারে। বিপরীতে positive ও negative error ভারসাম্যে থাকলেও variance বদলালে signed CUSUM-এর reference distribution অপ্রযোজ্য হতে পারে। ARCH-LM test squared residual-এর predictability নিয়ে আরও নির্দিষ্ট প্রশ্ন করে; তবু সব volatility pattern নির্ণয় করে না।
Break-এর প্রশ্নের সঙ্গে মেলে এমন statistic বেছে নিন
Fixed-date Chow test আগে থেকে নির্ধারিত তারিখের দুই পাশের regression coefficient তুলনা করে। Regression CUSUM সময়ক্রমের recursive path পরীক্ষা করে এবং বাইরের কোনো নির্দিষ্ট break date লাগে না। Boundary পেরোনো থেকে আকস্মিক পরিবর্তন ঠিক কবে শুরু হয়েছে তা জানা যায় না। ধীর drift, একাধিক পরিবর্তন, outlier-এর ধারাবাহিকতা বা variance model ব্যর্থ হলে আলাদা path তৈরি হতে পারে।
পরিবর্তনের তারিখ অজানা এবং একটি break আনুষ্ঠানিকভাবে পরীক্ষা করতে চাইলে Andrews supremum Wald, likelihood-ratio ও Lagrange-multiplier procedure তৈরি করেছেন। এগুলো candidate date খোঁজে এবং অনুসন্ধানের হিসাব রাখা nonstandard critical value ব্যবহার করে। তাদের statistic ও critical value Brown–Durbin–Evans CUSUM boundary-র সঙ্গে অদলবদল করা যায় না। একাধিক break-এর জন্য আলাদা procedure ও assumption দরকার। নির্দিষ্ট তারিখের তুলনার জন্য Chow test নির্দেশিকা এবং বিস্তৃত search problem-এর জন্য অজানা change point নিয়ে Andrews-এর প্রবন্ধ দেখুন।
বিশ্লেষক অনেক diagnostic চালালে এই পার্থক্য গুরুত্বপূর্ণ। বারবার CUSUM, squared CUSUM, candidate date, regressor ও sample window চেষ্টা করলে selection problem তৈরি হয়। আগে থেকে নির্ধারিত একটি test-এর nominal level সব চেষ্টা জুড়ে অন্তত একটি false alarm হওয়ার সম্ভাবনা বলে না। ফল দেখার আগে কোন path বা statistic দেখা হবে তা নথিভুক্ত করুন, অথবা search-adjusted inference ব্যবহার করুন।
Retrospective test ও live stability monitoring আলাদা রাখুন
Retrospective test নির্দিষ্ট ঐতিহাসিক sample মূল্যায়ন করে। Monitoring rule baseline period-এর পর বারবার আসা নতুন data মূল্যায়ন করে। প্রতিটি নতুন observation-এ একই one-shot boundary প্রয়োগ করলেই nominal false-alarm rate বজায় থাকে না; পুনরাবৃত্ত সিদ্ধান্তের probability structure আলাদা।
Chu, Stinchcombe ও White ঐতিহাসিক sample দিয়ে স্থিতিশীল সম্পর্ক estimate করার পর real-time monitoring-এর জন্য fluctuation ও CUSUM procedure তৈরি করেন। তাঁদের asymptotic condition-এ monitoring boundary বারবার ফল দেখার বিষয়টি বিবেচনা করে। Baseline sample-টিও উপযুক্ত হতে হবে; alert এলে কী হবে, parameter কখন update হবে এবং monitoring কতদিন চলবে—এসব design-এ নির্ধারণ করতে হবে। এই পছন্দগুলো ছাড়া historical regression CUSUM chart-কে online procedure বলা ঠিক নয়।
Trading system-এ alert বোঝায়, নতুন data model-এর সম্পর্কের সঙ্গে যথেষ্ট মেলেনি এবং stability assumption নিয়ে প্রশ্ন উঠতে পারে। এটি investigation বা আগে নির্ধারিত risk review শুরু করতে পারে। কোন coefficient বদলেছে, trade করা উচিত কি না, বা exposure কমালে return বাড়বে কি না—তা জানায় না। Repeated monitoring করলে statistical threshold-এর পাশাপাশি detection delay ও false-alert cost মূল্যায়ন করুন।
Financial CUSUM path পড়ার আগে assumption যাচাই করুন
Classical recursive-residual derivation সঠিকভাবে specification করা linear relationship, স্থিতিশীল error variance এবং serial correlation-বিহীন error process ধরে। Financial time series-এ volatility clustering, heavy tails, stale বা asynchronous price, overlapping return horizon এবং market-structure change-এর কারণে এগুলো ভাঙতে পারে। একদিকে জমা residual প্রকৃত coefficient shift হতে পারে, আবার বাদ পড়া dynamics, ভুল timestamp বা reference distribution বদলে দেওয়া volatility episode-ও হতে পারে।
Ordinary least squares fit করার পর শুধু covariance estimator বদলালেই valid CUSUM boundary তৈরি হয় না। Heteroskedasticity বা dependence-robust inference-এর জন্য ঐ condition অনুযায়ী নকশা করা statistic ও reference distribution দরকার। Regression CUSUM plot হলো stability diagnostic; residual dependence check, conditional heteroskedasticity test বা specification validation-এর বিকল্প নয়। প্রাসঙ্গিক হলে ARCH-LM volatility clustering নির্দেশিকা এবং robust standard error নির্দেশিকা দেখুন।
Residual তৈরির আগে sampling interval ও market calendar ঠিক করুন। দীর্ঘ holiday জুড়ে close-to-close return সাধারণ session return-এর সমান দৈর্ঘ্যের interval নয়। Corporate action, contract roll, currency conversion এবং missing observation-ও instability-র মতো prediction error তৈরি করতে পারে। Model-এ সময় \(t\)-এর observation কী বোঝায় তা না বলে gap পূরণ বা asset mechanically align করবেন না।
পাঠক যাতে test পুনরুৎপাদন করতে পারেন, যথেষ্ট বিবরণ দিন
Outcome, regressor, intercept, transformation, sample date, frequency, initial estimation period এবং recursive residual-এর সংখ্যা জানান। Residual-কে recursive prediction variance দিয়ে scale করা হয়েছিল কি না এবং \(\hat\sigma\) কীভাবে estimate হয়েছে তা লিখুন। কোন CUSUM বা squared CUSUM version, reference distribution, critical level, boundary rule এবং ফল প্রভাবিত করা software default ব্যবহৃত হয়েছে তা উল্লেখ করুন।
Fitted coefficient ও residual diagnostic-এর সঙ্গে path বা statistic দেখান। Boundary cross করা পরীক্ষাধীন model-এর অধীনে constancy-র বিরুদ্ধে evidence; এটি economic cause বা নির্দিষ্ট ঘটনার causal effect-এর estimate নয়। Forecast বা trading লক্ষ্য হলে chronological holdout ব্যবহার করুন, alert কখন বাস্তবে জানা যেত তা জানান, এবং spread, market impact, fee, borrow, financing ও turnover ধরুন। Fixed-model benchmark-এর সঙ্গে response তুলনা করুন। Stability warning model review শুরু করতে পারে; adaptive rule-এর edge প্রমাণ করে না।
Brown, Durbin ও Evans ১৯৭৫ সালের প্রবন্ধে recursive-residual CUSUM ও squared CUSUM stability procedure পরিচয় করান। McCabe ও Harrison ordinary least-squares residual দিয়ে squared CUSUM test পরীক্ষা করেন। অজানা change point-এর জন্য Andrews (1993), sequential monitoring-এর জন্য Chu, Stinchcombe ও White (1996) দেখুন। সম্পর্কিত নির্দেশিকায় আছে OLS regression, Chow test, এবং volatility clustering।
সাধারণ প্রশ্ন
Q1CUSUM test কি structural break-এর নির্দিষ্ট তারিখ শনাক্ত করে?
না। Path দেখাতে পারে cumulative prediction error কখন ধারাবাহিকভাবে সরে যেতে শুরু করেছে, কিন্তু boundary cross করা একটিমাত্র break date-এর formal estimate নয়। অজানা তারিখের procedure আলাদা search statistic ও critical value ব্যবহার করে।
Q2Squared CUSUM কি volatility clustering test-এর সমান?
না। এটি recursive residual-এর square-এর cumulative share অনুসরণ করে এবং একাধিক ধরনের misspecification বা instability-তে প্রতিক্রিয়া দেখাতে পারে। ARCH-LM test নিজস্ব assumption-এর অধীনে squared residual-এর serial predictability লক্ষ্য করে।
Q3Historical CUSUM boundary প্রতিদিন live alert-এর জন্য পুনর্ব্যবহার করতে পারি?
স্বয়ংক্রিয়ভাবে নয়। নতুন observation-এ বারবার test করলে false-alert behavior বদলে যায়। Sequential monitoring-এর জন্য repeated look অনুযায়ী তৈরি boundary ও নির্দিষ্ট stable baseline দরকার। ---
উৎস ও আরও পড়ুন
সমস্যা জানান
এই নিবন্ধের লিংকসহ একটি ইমেল তৈরি হবে। পাঠানোর পরেই Mark প্রতিবেদনটি পাবে
দ্রুত যাচাই
গাইডটি পড়ার পর 3টি প্রশ্নে নিজেকে যাচাই করুন
প্রশ্ন 01
Regression CUSUM কেন recursive residual ব্যবহার করে?
ব্যাখ্যা দেখতে একটি উত্তর বেছে নিন
অপশন শব্দকোষ
Variation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
বিস্তারিত গাইড পড়ুনঅ্যাট-দ্য-মানিযে অবস্থায় কোনো অপশনের স্ট্রাইক মূল্য অন্তর্নিহিত সম্পদের বাজারদামের কাছাকাছি থাকে। তখন অন্তর্নিহিত মূল্য কম বা শূন্য হলেও বাকি সময় ও অনিশ্চয়তার কারণে প্রিমিয়াম থাকতে পারে।
বিস্তারিত গাইড পড়ুনকল অপশনযে চুক্তি তার ধারককে স্ট্রাইক মূল্যে অন্তর্নিহিত সম্পদ কেনার অধিকার দেয়, বাধ্যবাধকতা নয়। চুক্তিটি প্রয়োগ ও বরাদ্দ হলে বিক্রেতা সংশ্লিষ্ট দায় বহন করে।
বিস্তারিত গাইড পড়ুন