

すべてのオプションガイド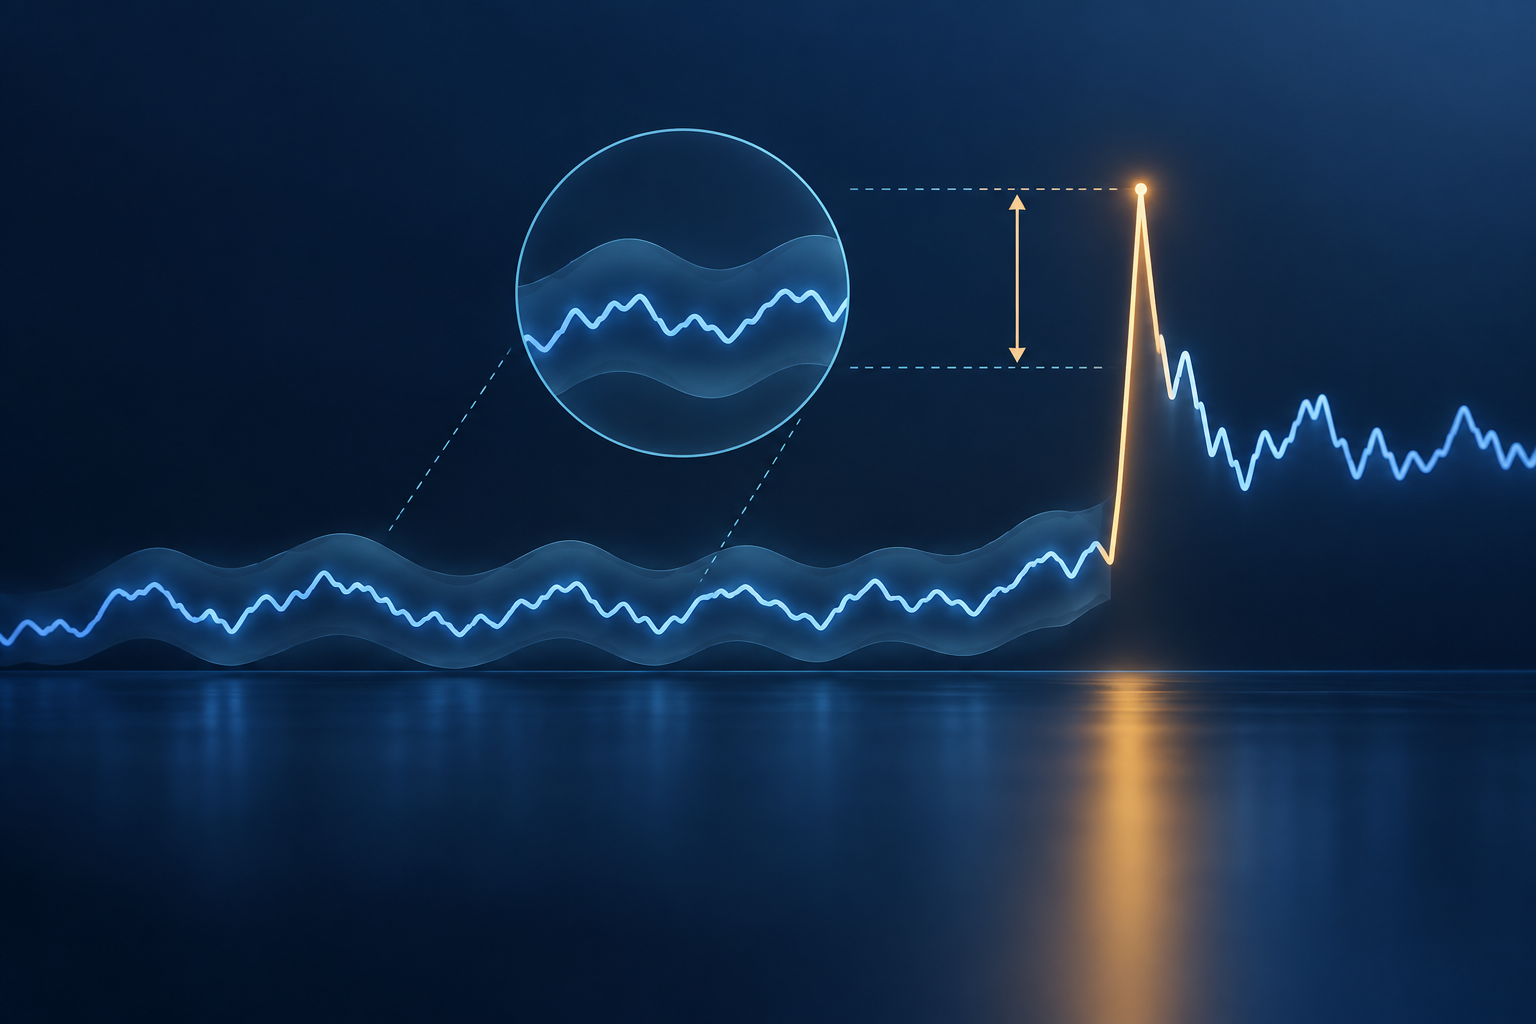
候補リターンと直前に推定した局所ボラティリティ尺度の概念的な比較です。価格、閾値、検出イベントは示していません。 問題 1 / 3
局所ボラティリティに照らして異常な日中リターンを見つける13分
Lee–Myklandジャンプ検定:日中の価格ジャンプを検出する
Lee–Mykland検定が直前のバイパワー変動で各日中リターンを尺度化し、セッション全体のジャンプ閾値を校正する方法と、サンプリングや市場ノイズの限界を解説します。
このガイドの内容ボラティリティの高い日ではなく、該当する区間を特定する
短い要約
Lee–Myklandの手法は、個々の高頻度リターンが直近の局所ボラティリティ推定に比べて異常に大きいかを調べます。過去のリターンから作るバイパワー変動の尺度と、検定期間内の最大統計量に合わせた閾値を使います。フラグが付いた区間は、手法の仮定のもとで連続経路の帰無仮説に反する証拠です。ニュースが原因だという証明でも、予測でも、売買シグナルでもありません。
ボラティリティの高い日ではなく、該当する区間を特定する
実現分散はセッション中の日中リターンの二乗を合計します。バイパワー変動は、ジャンプやサンプリングに関する条件のもとで連続変動成分を推定できます。どちらも期間全体を要約するため、異常に大きな値動きがいつ起きたかは示しません。Lee–Mykland法は区間ごとに評価し、候補となる各リターンを直前のリターンから推定したボラティリティと比較します。
この違いはイベントスタディ、ボラティリティモデリング、ジャンプ時点の記述に役立ちます。静かな市場では1%のリターンが異例でも、変動の大きいセッションなら通常の範囲かもしれません。直近の局所ボラティリティで標準化すれば、変化する尺度を考慮できます。この手法は日中ジャンプの到来時点と実現サイズを検出する目的で提案されましたが、値動きの原因や取引可能性を特定するものではありません(Lee & Mykland, 2008)。
帰無仮説は特定区間の価格過程について、正則条件を満たす連続成分のもとでジャンプが起きていないというものです。リターンがゼロだという主張ではありません。連続経路でも、特にボラティリティが高いと大きなリターンが生じます。そのため、値動きの大きさだけに基づく閾値では不十分です。
検定に使うリターン系列を作る
時刻 \(t_i\) に規則的なグリッドで観測した価格を \(P_i\) とします。区間 \(i\) の対数リターンは
\[ r_i=\log(P_i/P_{i-1}) \]
です。
一貫した価格フィールドとグリッドを使います。約定価格、ビッド・アスクの中値、または明記した別の価格代理を使えますが、代理値を変えるとリターンとジャンプ判定の両方が変わりえます。セッションの開始・終了、オークション、売買停止、欠損した気配値を明示的に扱います。寄り付きまでのギャップを通常の日中区間に黙って混ぜないでください。
局所尺度と極値閾値は特定の観測方式を前提に導かれるため、規則的なサンプリングが重要です。不規則な時刻なら、妥当な同期・サンプリング規則を先に決め、捨てられる情報を説明します。この式は古い気配値、逆転した板、誤ったタイムスタンプ、孤立した記録ミスを消しません。異なる市場や資産の価格も、時刻がそろっているか確かめずに同期データとして結合しないでください。
検定対象は潜在価格ではなく観測リターンです。原論文は高頻度セミマルチンゲールモデルを使っており、その条件がすべての気配フィードやデジタル資産市場で自動的に成り立つわけではありません。データ源、タイムゾーン、グリッド、取引セッション、フィルターを記録し、系列を再現できるようにします。
直前の窓からボラティリティを推定する
候補時点 \(t_i\) では、候補 \(r_i\) より前のリターンから局所分散を推定します。
\[ \widehat{\sigma}_i^2 = \frac{1}{K-2} \sum_{j=i-K+2}^{i-1}|r_j|\,|r_{j-1}|, \qquad \widehat{\sigma}_i=\sqrt{\widehat{\sigma}_i^2}. \]
\(K\) はローリング窓の大きさです。和には隣接する絶対リターンの積が入り、候補 \(r_i\) は含まれません。このバイパワー変動形式は、先行する孤立ジャンプが後続区間の尺度を支配するのを抑えます。高頻度リターンの和と積が二次変動の異なる特徴を推定しうる理由は、実現ボラティリティの文献で説明されています(Barndorff-Nielsen & Shephard, 2002)。
これは局所尺度であり、セッション全体のボラティリティ予測ではありません。短い窓は素早く適応しますが不安定になりやすく、長い窓は滑らかでも変化への反応が遅れることがあります。原論文の漸近論では、サンプリング間隔を縮めると \(K\) を増やしつつ、全期間に対して短く保ちます。有限標本では \(K\) を明記し感度を調べます。資産、グリッド、市場局面すべてに通用する普遍的な値はありません。
推定値がゼロまたはほぼゼロの場合の規則も定めてください。小さな値で割ると、わずかな価格刻みから極端な統計量が生じる可能性があります。任意の下限値に黙って置き換えず、規則を報告し、元の気配値を確認し、妥当な代替で検出区間が変わるかを示します。
各候補区間を標準化する
局所ジャンプ統計量は
\[ L_i=\frac{r_i}{\widehat{\sigma}_i} \]
です。
符号は観測リターンの方向を保ち、絶対値は直前の局所尺度に対する動きの大きさを測ります。分母は、慣例的なバイパワー正規化定数を使わずに隣接絶対リターンの積から計算されます。論文のジャンプなし漸近理論では、\(L_i\) はおよそ \(Z_i/c\) で、\(Z_i\) は標準正規、\(c=E|Z_i|=\sqrt{2/\pi}\) です。閾値校正で \(L_i\) を標準正規統計量とみなすと、基準分布を誤ります。
\(|L_i|\) が大きくても、それは候補区間であり自動的な検出ではありません。サンプリング方式、窓、検索した区間数を踏まえて値を判定します。正の値は観測された上昇リターン、負の値は下落リターンを示します。符号だけで経済的原因は分からず、ジャンプ、連続変動、データ誤りも区別できません。
下の図は、候補リターンを直前区間から推定した局所尺度と比べる概念図です。価格チャートや検出イベントではありません。
<!-- learn:illustration --> <!-- Text-free concept: one sharp return pulse rises above a quiet sequence while a trailing window forms a soft local-volatility envelope; no prices, timestamps, thresholds, or detected events are shown. -->
検定期間全体の閾値を設定する
\(n\) 区間を走査すると、点ごとの閾値を \(n\) 回適用するため、観測数が多いだけで誤検出が起きることがあります。Lee–Mykland法は期間内の絶対統計量の最大値を校正します。\(c=\sqrt{2/\pi}\) として
\[ C_n= \frac{\sqrt{2\log n}}{c} - \frac{\log(\pi)+\log(\log n)} {2c\sqrt{2\log n}}, \qquad S_n=\frac{1}{c\sqrt{2\log n}} \]
を定義します。
論文のジャンプなし漸近条件では、
\[ \frac{\max_{1\le i\le n}|L_i|-C_n}{S_n} \]
は累積分布関数 \(F(x)=\exp(-e^{-x})\) を持つ標準Gumbel極限分布に従います。セッション単位の有意水準を \(\alpha\) とすると、臨界値は
\[ \beta_\alpha=-\log[-\log(1-\alpha)] \]
です。
\((|L_i|-C_n)/S_n>\beta_\alpha\) のとき区間をフラグします。この最大値校正は、指定した期間における区間検索を考慮しますが、多数の資産、日、サンプリンググリッド、モデル仕様にまたがる反復走査までは自動的に補正しません。それらの比較には別の設計と開示が必要です。
仮想の区間を計算する
候補区間の直前のリターンが \(-0.40\%\)、\(+0.30\%\)、\(-0.20\%\) で、計算を簡潔にするため \(K=4\) とします。
\[ \widehat{\sigma}_i^2 = \frac{|0.30||-0.40|+|-0.20||0.30|}{2} = 0.09\;(\%)^2, \qquad \widehat{\sigma}_i=0.30\%. \]
次のリターンが \(+1.20\%\) なら、局所統計量は \(L_i=1.20/0.30=4\) です。観測リターンがこの例示尺度の4倍という意味であり、検定が棄却されるとはまだ限りません。
\(n=78\) 区間の仮想セッションでは、漸近式から \(C_n\approx3.14\)、\(S_n\approx0.424\) となります。セッション有意水準1%なら \(\beta_\alpha\approx4.60\) で、閾値は \(3.14+0.424(4.60)\approx5.10\) です。統計量4は下回るため、この例ではその水準でフラグされません。数値は仮想で、この標本数では最大値近似が粗い可能性があります。小さな \(K=4\) は計算例にすぎず、推奨設定ではありません。
この例は「標準偏差4個」という説明だけではLee–Myklandの判定を表せない理由を示します。基準尺度、漸近正規化、窓、区間数、有意水準がすべて閾値に影響します。ジャンプ件数やイベント一覧とともに示してください。
サンプリンググリッドと窓を合わせて選ぶ
細かいグリッドは理論上、時間分解能を高めますが、気配ノイズ、価格の離散性、タイムスタンプの不一致も拾いやすくなります。粗いグリッドは短い変動を滑らかにする一方、ジャンプを周辺の連続リターンとまとめたり、1区間内の複数の動きを隠したりします。グリッド選択は検出対象と仮定への適合度を同時に変えます。
窓 \(K\) はグリッドと結びついています。直前リターンが少なすぎると局所バイパワー推定は不安定になり、多すぎると異なるボラティリティ局面を混ぜて「局所」の意味が弱まります。\(K\) を観測数と実時間の両方で報告し、セッション境界で窓をリセットするかを説明し、妥当な代替設定でイベント一覧がどう変わるかを示します。別の市場、セッション長、観測頻度向けの推奨値を検証せずに流用しないでください。
標準的なLee–Mykland設定は市場マイクロストラクチャーノイズ全般への解決策ではありません。プレ平均化などノイズを考慮する手法はリターンまたはボラティリティ推定を変え、それに合った推論が必要です。単純に置き換えられるフィルターではありません(Aït-Sahalia, Jacod & Li, 2012)。プレ平均化の解説とTwo-scaleボラティリティの解説では、ノイズのある高頻度価格への関連手法を説明します。
検出区間を研究上のラベルとして解釈する
フラグされたリターンは、指定した閾値で連続経路の帰無仮説から説明しにくいという証拠です。予定された発表、取引所障害、清算連鎖などが原因だと確認するものではありません。時刻を検証済みイベントデータと照合し、約定と気配値を調べ、区間後も値動きが続いたか確認します。原因についての追跡分析は統計検定と分けて扱ってください。
この方法は、日次の実現分散とバイパワー変動の差を比べる方法とも異なります。Lee–Mykland統計量は局所ボラティリティに照らして区間を特定し、日次差分は異なる仮定のもとで集計ジャンプ変動を推定します。バイパワー変動の解説と実現ボラティリティの解説は期間単位の指標を扱います。Aït-SahaliaとJacodのパワー変動検定は別の構成で離散観測経路のジャンプ有無を検定します。目的と仮定が違うため、結果の一致・不一致はLee–Myklandの区間リストを直接検証しません。
戦略研究では、ジャンプラベルは後続分析への入力であって売買指示ではありません。バックテストではシグナルを利用できる時点、スプレッドとスリッページ、レイテンシー、重複するイベント窓、アウト・オブ・サンプル評価を考慮します。意思決定に合う損失またはリスク目標を定め、適切なベンチマークと比べます。過去のリターンに統計的なフラグが付いても、次のイベントを予測したり利益を出して取引したりできるとは限りません。
よくある質問
Q1大きな日中リターンはすべてジャンプですか?
いいえ。高ボラティリティ時の連続経路、ジャンプ、ノイズ、不正な気配値、タイムスタンプの問題などが原因になりえます。検定は局所ボラティリティ推定と仮定に照らして値動きを比較します。
Q2Lee–Mykland検定はバイパワー変動を使いますか?
はい。候補区間より前の隣接絶対リターンの積に基づくローリング局所尺度を使います。セッション全体の実現分散からバイパワー変動を引く方法とは異なります。
Q31%の閾値なら、各区間の誤警報確率が1%ですか?
いいえ。漸近仮定のもと、指定した検定期間全体の最大値から閾値を校正します。多数の資産、日、パラメーター候補で繰り返し走査すると追加の比較が生じます。
Q4調整せずにティックデータへ適用できますか?
自動的にはできません。価格の離散性、ビッド・アスクの往復、古い気配値、時刻誤差がリターンと局所尺度を歪めることがあります。ノイズ対応手法は推定と推論を変えるため、個別の校正が必要です。 ---
出典
問題を報告
この記事のリンクを含むメールを準備します。送信すると Mark に報告が届きます
クイックチェック
記事を読み終えたら、3問で確認しましょう
問題 01
Lee–Mykland検定の分母は何を推定しますか?
答えを選ぶと解説を確認できます
オプション用語集
関連ガイド
高頻度リターンに含まれる連続的な価格変動とまれなジャンプを分けるバイパワー変動:ジャンプに頑健な実現ボラティリティを解説実現バイパワー変動が隣接する絶対リターンから連続的な積分分散を推定する仕組み、RVとBVの差がジャンプ変動を測り得る条件、有限標本と市場マイクロ構造ノイズの影響を解説します。ボラティリティ測定実現ボラティリティの計算:リターン・期間・年率化実現ボラティリティの式、対数リターンと平均・年率化規則、標本選択がIVとの比較を変える理由を解説します高頻度価格に含まれる市場マイクロ構造ノイズを考慮した実現ボラティリティの推定事前平均化による実現ボラティリティ:市場マイクロ構造ノイズへの推定法事前平均化が高頻度リターンの短い窓を平滑化し、ノイズの主要な偏りを補正する仕組み、窓幅の選び方、TSRVや実現カーネルとの違いを解説します。高頻度価格にノイズが含まれるときの積分分散の推定Two-Scale Realized Volatility(TSRV):市場ミクロ構造ノイズ下での分散推定細かい価格グリッドと間引いたグリッドを組み合わせるTSRVの仕組みを、計算例、仮定、限界とともに解説します高頻度の価格変動をリターンの方向別に分けて捉える実現半分散とは:上昇・下落方向のボラティリティを測る正と負の実現半分散で高頻度の実現分散を分解する方法を、ベーシスポイントの計算例とともに解説します。方向別変動をVaRや予測と混同しないための注意点も紹介します。