

Time-Series Autocorrelation-এর Ljung–Box পরীক্ষা
Ljung–Box Q statistic কীভাবে residual autocorrelation একত্র করে, lag ও degrees of freedom কীভাবে বাছতে হয়, এবং financial return সম্পর্কে পরীক্ষা কী প্রমাণ করতে পারে না—তা জানুন
এই গাইডেLjung–Box test কী মূল্যায়ন করে
সংক্ষিপ্ত সারাংশ
Ljung–Box test জিজ্ঞেস করে, বেছে নেওয়া lag পর্যন্ত autocorrelation-গুলো যৌথভাবে শূন্যের সঙ্গে সামঞ্জস্যপূর্ণ কি না। Model residual-এ প্রয়োগ করলে ওই পরিসরে অবশিষ্ট linear dependence পরীক্ষা করে; তবে independence, normality, model সঠিক হওয়া, বা trade করা যায় এমন return forecast প্রমাণ করে না।
Ljung–Box test কী মূল্যায়ন করে
Sample autocorrelation plot-এ একাধিক lag-এ dependence দেখা যেতে পারে, কিন্তু অনেক bar আলাদা করে পড়লে multiple-testing সমস্যা তৈরি হয়। Ljung–Box test প্রথম \(h\)টি sample autocorrelation এক portmanteau statistic-এ একত্র করে। Null hypothesis হলো lag 1 থেকে \(h\) পর্যন্ত population autocorrelation সব শূন্য। Alternative হলো অন্তত একটি শূন্য থেকে ভিন্ন।
Box ও Pierce fitted time-series model-এর overall lack-of-fit test তৈরি করেন। Ljung ও Box finite sample-এ approximation উন্নত করতে statistic সংশোধন করেন। “Portmanteau” মানে একটি statistic একাধিক lag-specific correlation সংক্ষেপ করে; time-series dependence-এর সব ধরন পরীক্ষা হয়েছে—এমন নয়।
Return series-এর ক্ষেত্রে প্রশ্ন হতে পারে, অতীতের signed return-এ linear serial dependence রয়ে যায় কি না। Fitted ARMA model-এর ক্ষেত্রে সাধারণত দেখা হয়, নির্দিষ্ট lag structure ব্যবহার করার পর residual autocorrelation আছে কি না। ব্যবহার দুটি সম্পর্কিত কিন্তু আলাদা। তাই ফল পড়ার আগে কোন series পরীক্ষা হচ্ছে তা জানান।
Box–Pierce ও Ljung–Box statistic গণনা করুন
Lag \(k\)-এর sample autocorrelation \(\hat\rho_k\), এটি গণনার observation সংখ্যা \(n\), আর test-এর সর্বোচ্চ lag \(h\) ধরা যাক। Box–Pierce statistic হলো
\[ Q_{BP}=n\sum_{k=1}^{h}\hat\rho_k^2. \]
Ljung–Box adjustment প্রতিটি lag-এ যত sample ব্যবহারযোগ্য আছে তার ভিত্তিতে weight দেয়:
\[ Q_{LB}=n(n+2)\sum_{k=1}^{h}\frac{\hat\rho_k^2}{n-k}. \]
Correlation square করা হয় বলে positive ও negative—দুই ধরনের autocorrelation-ই statistic বাড়ায়। একই মাপের estimated correlation হলেও যেসব lag-এ ব্যবহারযোগ্য pair কম, adjustment সেগুলোকে বেশি weight দেয়। বড় sample-এ দুই statistic প্রায়ই কাছাকাছি হয়। মূল গবেষণায় ছোট-sample approximation ভালো হওয়ায় finite sample-এ Ljung–Box সাধারণত বেশি ব্যবহৃত হয়।
White-noise null এবং test-এর regularity condition-এর অধীনে \(Q_{LB}\)-কে chi-square distribution-এর সঙ্গে তুলনা করা হয়। Dynamic parameter fit না করা raw series-এর reference degrees of freedom সাধারণত \(h\)। Estimate করা ARMA(\(p,q\)) model-এর residual-এ প্রচলিত adjustment \(h-p-q\), যদি তা ধনাত্মক হয়। এই correction residual dynamics fit করতে ব্যবহৃত parameter প্রতিফলিত করে; যে কোনো regression-এর সব coefficient বিয়োগ করার সর্বজনীন নিয়ম নয়। Integrated, seasonal, constrained বা অন্য বিশেষ model-এ ভিন্ন convention লাগতে পারে। নির্দিষ্ট residual test ও software definition-এর সঙ্গে degrees of freedom মেলান। উদাহরণস্বরূপ, শুধু \(h=4\) পর্যন্ত ARMA(2,2) residual test করলে প্রচলিত adjustment-এ degrees of freedom শূন্য হয়। সাধারণ chi-square comparison তখন করা যায় না। শূন্য-degree reference জোর করে না বসিয়ে আগে থেকে দীর্ঘ lag range বাছুন বা ঐ model-এর জন্য নকশা করা diagnostic ব্যবহার করুন। Lag horizon কেন বেছেছেন তাও জানান।
কাল্পনিক residual হিসাব ধাপে ধাপে দেখুন
ধরা যাক, fitted model থেকে \(n=250\) residual আছে এবং আগেই নির্ধারিত পাঁচ-lag check-এ autocorrelation \(0.10, 0.05, -0.08, 0.02, -0.04\)। Box–Pierce-এ প্রথমে সেগুলো square করে যোগ করি:
\[ 0.10^2+0.05^2+(-0.08)^2+0.02^2+(-0.04)^2=0.0209. \]
তাহলে \(Q_{BP}=250(0.0209)=5.225\)। Ljung–Box weight প্রয়োগ করলে
\[ Q_{LB}=250(252)\left(\frac{0.0100}{249}+\frac{0.0025}{248}+\frac{0.0064}{247}+\frac{0.0004}{246}+\frac{0.0016}{245}\right)\approx 5.31. \]
এই হিসাব এখনও p-value নয়। Residual-গুলো ARMA(1,1) fit থেকে এলে প্রচলিত reference-এ \(h-p-q=5-1-1=3\) degrees of freedom থাকে; raw series-এর নিজস্ব null-এ তা পাঁচ হতে পারে। Degrees-of-freedom পছন্দ upper-tail probability বদলায়। সব সংখ্যা কেবল হিসাব বোঝানোর জন্য কল্পিত; এগুলো বাস্তব বাজার পর্যবেক্ষণ বা model result নয়।
ছোট statistic মানে নির্বাচিত reference distribution-এর অধীনে observed squared autocorrelation অস্বাভাবিক বড় নয়। এতে correlation একেবারে শূন্য প্রমাণিত হয় না। বড় statistic মানে নির্বাচিত level-এ এই set null-এর সঙ্গে মেলানো কঠিন। একক সংখ্যাকে diagnosis না ভেবে কোন lag ও model feature ফল তৈরি করেছে তা দেখুন।
সবচেয়ে অনুকূল ফল দেখার আগে lag horizon ঠিক করুন
Lag limit \(h\) পরীক্ষার প্রশ্ন নির্ধারণ করে। অল্প কয়েকটি ছোট lag দেখলে ধীর dependence বা daily observation-এর weekly pattern বাদ পড়তে পারে। অনেক lag যোগ করলে দুর্বল ও noisy estimate বাড়ে, নির্দিষ্ট short-lag pattern-এর বিরুদ্ধে power কমতে পারে, আর অল্প কিছু long-lag correlation-এ ফল সংবেদনশীল হতে পারে। বড় \(h\) ARMA correction-এর পর degrees of freedom-ও কমিয়ে দেয়।
Sampling frequency, পরিচিত calendar structure, model-এর উদ্দেশ্য এবং residual থেকে যে dependence বাদ থাকা উচিত—এসব দেখে lag বাছুন। Daily market data-তে trading-session lag সব সময় calendar-day lag-এর সমান নয়। Intraday data-তে সময়ভিত্তিক ও overnight effect থাকতে পারে। Seasonal model-এর জন্য seasonal lag বা আলাদা diagnostic দরকার হতে পারে; একটিমাত্র সাধারণ cutoff সেই গঠন আড়াল করতে পারে।
অনেক \(h\), transformation, asset বা model order চেষ্টা করে শেষে সবচেয়ে ছোট p-value-টিই দেখালে, প্রদর্শিত significance সেই search উপেক্ষা করে। Diagnostic ব্যাখ্যার আগে lag range ও decision rule লিখে রাখুন, অথবা বিস্তৃত search inference plan-এ ধরুন।
Joint statistic-এর সঙ্গে autocorrelation plot পড়ুন
Autocorrelation plot-এ \(\pm1.96/\sqrt{n}\)-এর মতো approximate single-lag band থাকতে পারে। সরল white-noise model-এ এগুলো individual sample correlation চিহ্নিত করতে সাহায্য করে, কিন্তু সব lag-এর জন্য একসঙ্গে 95% band নয়। অনেক bar আলাদা দেখলে অন্তত একটি কাকতালীয়ভাবে band পেরোনোর সম্ভাবনা বাড়ে। Ljung–Box আগে নির্ধারিত lag set-এ একটি যৌথ প্রশ্ন করে এবং combined statistic-এর reference distribution ব্যবহার করে।
একটি তুলনামূলক বড় autocorrelation বা কয়েকটি মাঝারি correlation—দুটিই joint statistic বাড়াতে পারে। Test-এর পর lag-by-lag term \(n(n+2)\hat\rho_k^2/(n-k)\) এবং ACF plot দেখুন। Heuristic band-এর বাইরে একটিমাত্র bar মানেই significant portmanteau result নয়; আলাদা band-এর সব bar ভেতরে থাকাও joint statistic অসংগত হওয়ার নিশ্চয়তা দেয় না।
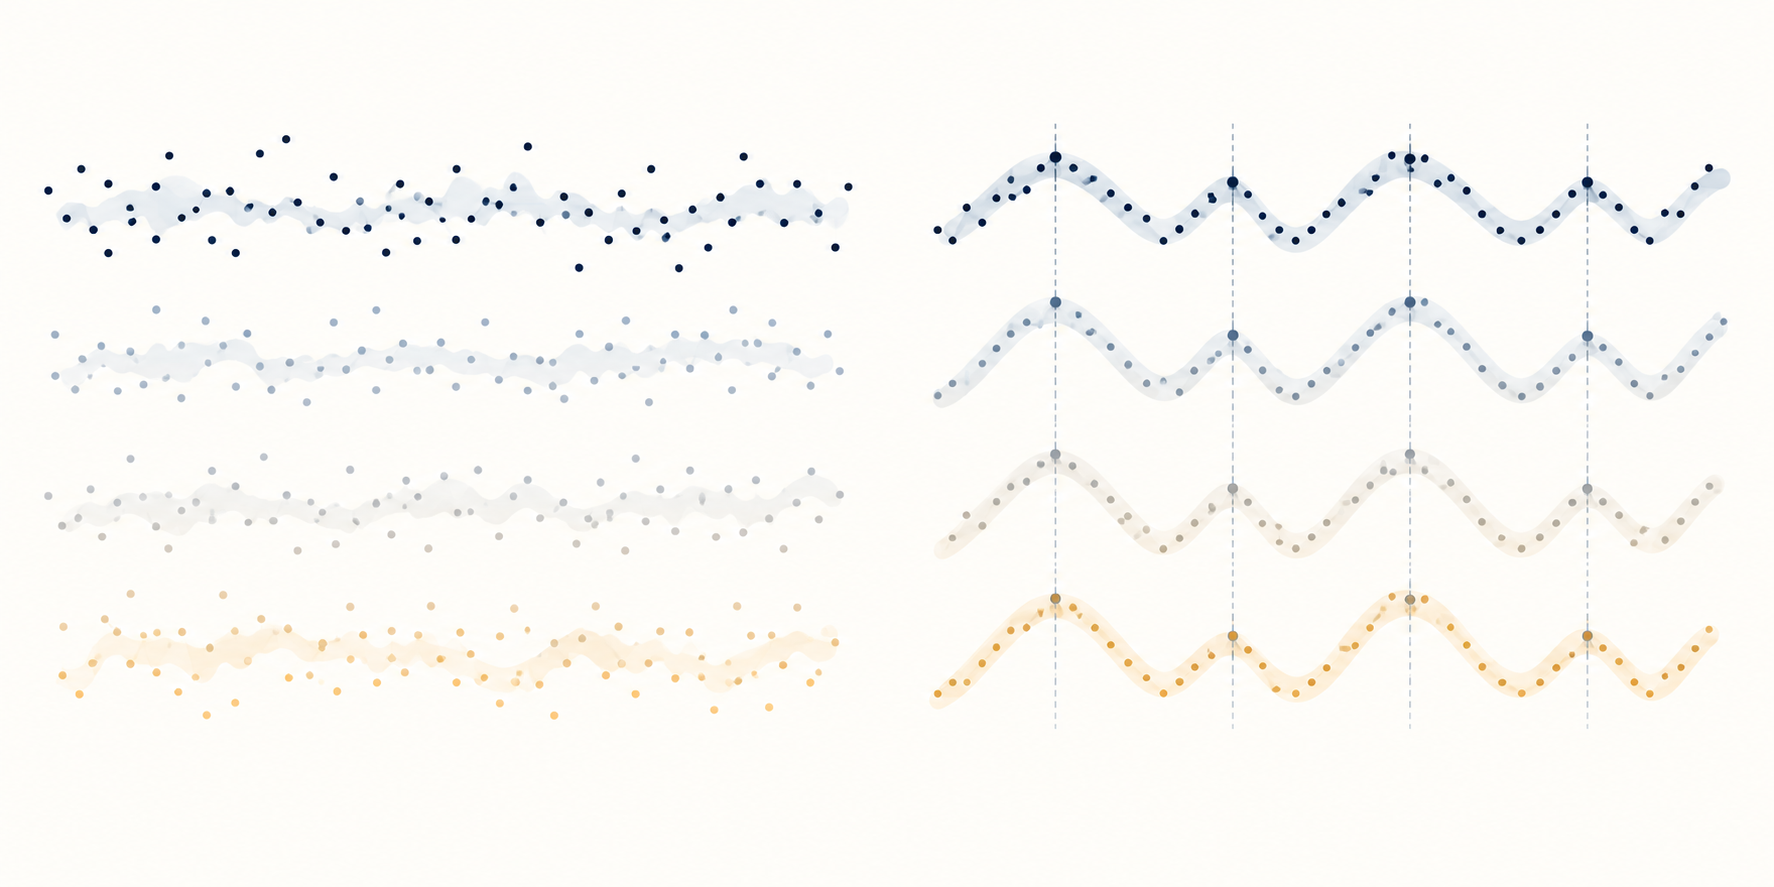
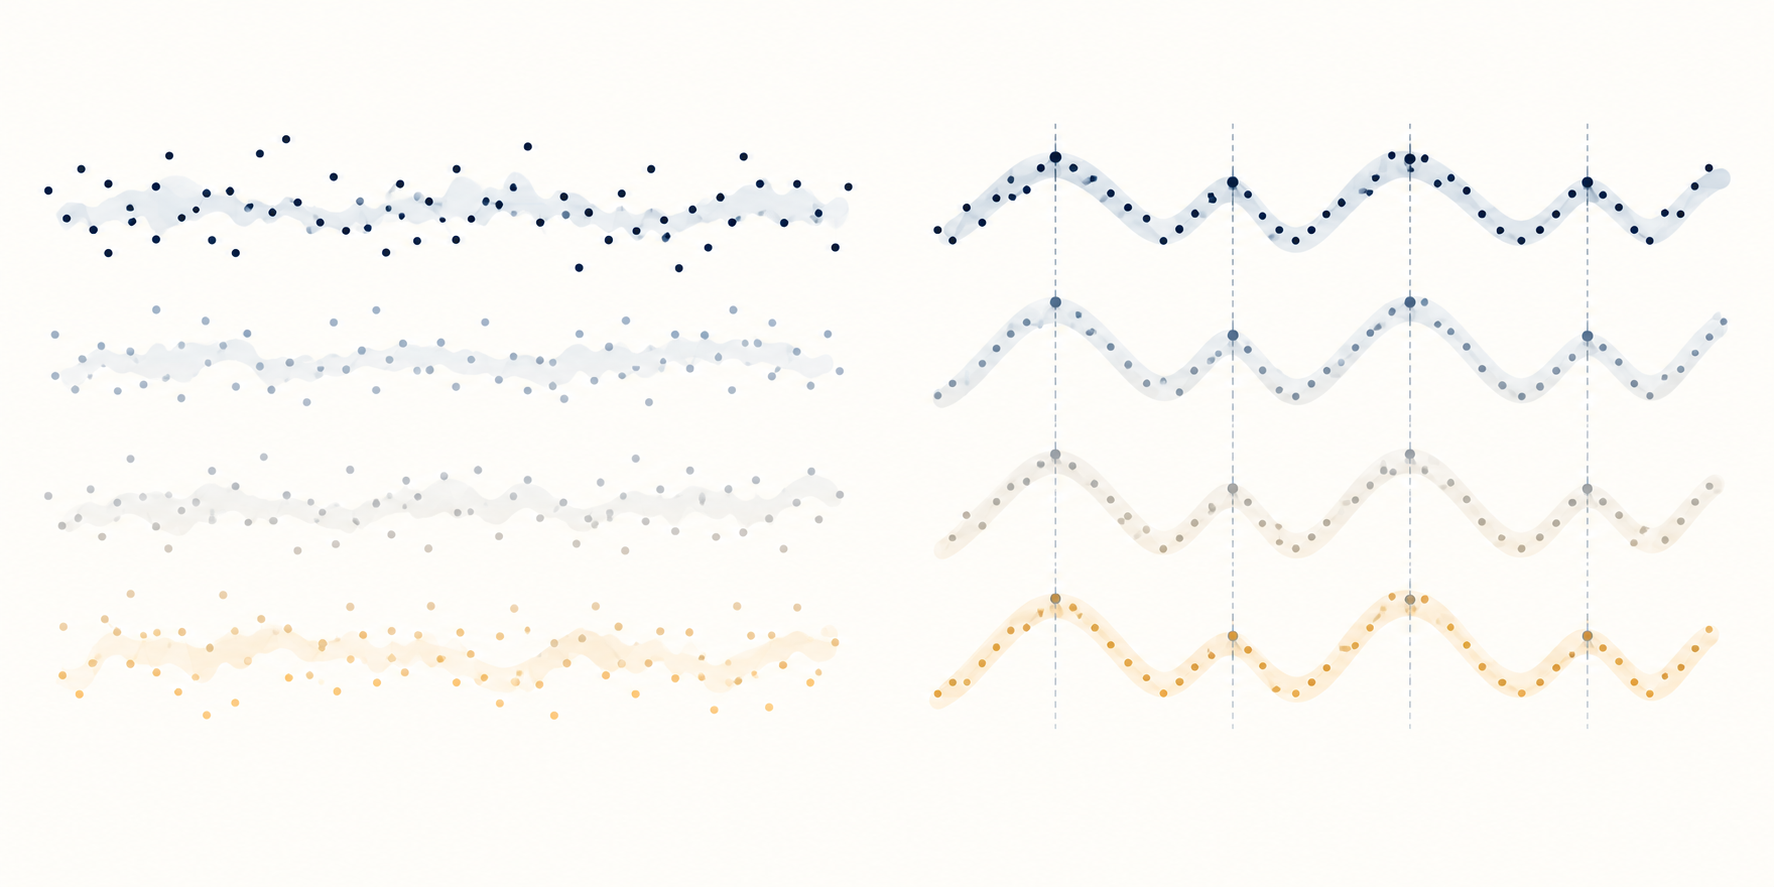
*ধারণাচিত্রে দৃশ্যমান lag pattern না থাকা residual এবং একাধিক offset-এ বারবার মিলে যাওয়া residual তুলনা করা হয়েছে; এটি বাস্তব বাজার পর্যবেক্ষণ নয়।*
Raw return, model residual ও squared residual আলাদা করুন
Signed return-এ test করলে lag \(h\) পর্যন্ত linear autocorrelation যৌথভাবে শূন্য কি না দেখা হয়। Fitted residual-এ test করলে নির্বাচিত model একই ধরনের linear dependence রেখে দিয়েছে কি না দেখা হয়। Reject করলে mean specification, timing, market calendar ও residual plot পরীক্ষা করার কারণ মেলে; কোন term বাদ পড়েছে তা test নিজে চিহ্নিত করে না।
Overlapping return window dependence তৈরি করেছে কি না দেখুন
Underlying এক-period return অসংসম্পর্কিত হলেও observation কীভাবে সংজ্ঞায়িত তা autocorrelation তৈরি করতে পারে। যেমন, পাঁচ-session rolling return এবং পরের পাঁচ-session rolling return চারটি daily return ভাগ করে। Overlap পাশাপাশি observation-কে যান্ত্রিকভাবে যুক্ত করে। ওইভাবে তৈরি series-এ zero autocorrelation reject হওয়া সঠিক হতে পারে, কিন্তু তা প্রমাণ করে না যে non-overlapping daily return পূর্বানুমান করা যেত।
Observation daily return, rolling multi-day return, নাকি overlapping outcome-এর model residual—তা বলুন। অর্থনৈতিক প্রশ্নের সঙ্গে session calendar, closing timestamp ও overnight interval মেলান। Overlapping horizon দরকার হলে সেই construction-এর উপযোগী inference ও reference distribution ব্যবহার করুন; ফলকে আলাদা trading edge-এর evidence হিসেবে ব্যাখ্যা করবেন না।
Signed return-এ autocorrelation কম হলেও volatility clustering থাকতে পারে। Residual square করলে প্রশ্ন বদলে যায়: squared বা absolute standardized residual-এর autocorrelation return-এর scale-এ dependence নির্দেশ করতে পারে। McLeod ও Li ARMA fit-এর পর nonlinear dependence নির্ণয়ে squared-residual autocorrelation নিয়ে গবেষণা করেন। এটিও diagnostic, একটি নির্দিষ্ট volatility model-এর প্রমাণ নয়। ARCH-LM নির্দেশিকা ARCH ধরনের dependence-এর জন্য আরও লক্ষ্যভিত্তিক test ব্যাখ্যা করে, আর GARCH নির্দেশিকা conditional-variance model নিয়ে বলে।
Zero autocorrelation, independence-এর চেয়ে দুর্বল শর্ত। Test করা lag-এ correlation শূন্য হলেও nonlinear transformation, conditional variance, tail বা regime-এর ওপর dependence থাকতে পারে। Ljung–Box statistic একাই normality, stationarity, causal structure বা execution cost-এর পর return পাওয়া যাবে কি না বলে না।
Parameter estimate করা হলে reference distribution যাচাই করুন
সরল chi-square approximation model, residual construction, sample size এবং parameter-estimation setup-এর ওপর নির্ভর করে। ARMA model আগে fit করলে residual autocorrelation সরাসরি দেখা innovation-এর correlation নয়, বরং estimated quantity। প্রচলিত degrees-of-freedom adjustment একটি ব্যবহারিক asymptotic convention; সব specification-এর জন্য exact finite-sample guarantee নয়।
ছোট sample, বড় lag horizon, পরস্পরকে প্রায় বাতিল করা AR ও MA root, outlier, conditional heteroskedasticity অথবা fitted model family-এর বাইরের serial dependence approximation কম নির্ভরযোগ্য করতে পারে। Rejection ভুল mean specification, data-quality সমস্যা বা অনুপযুক্ত reference distribution দেখাতে পারে। Non-rejection হতে পারে কম power বা আগ্রহের dependence বাদ দেওয়া lag choice-এর ফল।
জটিল বা nonstandard model-এ fit-এর সঙ্গে মেলে এমন reference distribution-সহ diagnostic ব্যবহার করুন; অথবা estimation ধাপটি পুনরায় চালানো যুক্তিসঙ্গত bootstrap দিয়ে calibration যাচাই করুন। Dependence বা পরিবর্তনশীল variance বিবেচ্য হলে residual iid resample করলেই bootstrap স্বয়ংক্রিয়ভাবে valid হয় না। Resampling design ব্যাখ্যা করুন এবং model selection-কে final evaluation থেকে আলাদা রাখুন।
Rejection-কে diagnosis-এর শুরু ভাবুন, trade নয়
Reject হলে autocorrelation function, প্রাসঙ্গিক হলে partial autocorrelation, residual-এর timing এবং \(Q_{LB}\)-তে প্রতিটি lag-এর অবদান দেখুন। Pattern ক্ষণস্থায়ী কি না, seasonal কি না, omitted mean term থেকে এসেছে কি না, অথবা squared residual-এ কেন্দ্রীভূত কি না বিবেচনা করুন। Model পরিবর্তন হলে তার পক্ষে যুক্তিসঙ্গত specification question থাকতে হবে এবং model বাছতে ব্যবহৃত হয়নি এমন data-তে তা যাচাই করতে হবে।
Trading rule-এর জন্য sample-এ predictability থাকলেই executable edge হয় না। পরের ধাপের forecast order দেওয়ার আগে পাওয়া যেতে হবে, chronological holdout-এ টিকতে হবে এবং bid–ask spread, market impact, commission, funding, borrow ও turnover ধরতে হবে। Ljung–Box test strategy-র net profitability পরীক্ষা করে না এবং rejection out-of-sample-এ টিকে থাকবে প্রমাণ করে না।
Observation-এর সংজ্ঞা ও সংখ্যা, পরীক্ষিত series, transformation, lag limit, individual autocorrelation বা plot, test variant, reference degrees of freedom, statistic, p-value এবং significance level জানান। Data financial return হলে trading session, missing value, overlapping horizon ও fitted conditional variance কীভাবে সামলেছেন তা লিখুন। এতে পাঠক বুঝতে পারবেন test কী করেছে এবং কী অনিষ্পন্ন রেখেছে।
Box ও Pierce-এর ১৯৭০ সালের প্রবন্ধ residual-autocorrelation-এর overall statistic তৈরি করে। Ljung ও Box-এর ১৯৭৮ সালের প্রবন্ধ finite-sample correction প্রস্তাব করে। McLeod ও Li-এর ১৯৮৩ সালের প্রবন্ধ squared-residual autocorrelation পরীক্ষা করে। NIST-এর Box–Ljung reference statistic ও residual degrees-of-freedom adjustment সংক্ষেপ করে। সম্পর্কিত diagnostic-এর জন্য variance-ratio test, ARCH-LM, এবং GARCH volatility clustering নির্দেশিকা দেখুন।
সাধারণ প্রশ্ন
Q1Non-significant Ljung–Box test কি residual white noise প্রমাণ করে?
না। এর মানে নির্বাচিত autocorrelation-গুলো বেছে নেওয়া level-এ joint null reject করার মতো বড় ছিল না। অন্য lag, nonlinear dependence, volatility clustering বা কম power থেকে যেতে পারে।
Q2Fitted ARMA residual-এর জন্য কোন degrees of freedom ব্যবহার করব?
ধনাত্মক হলে ARMA(\(p,q\)) residual check-এ সাধারণ convention \(h-p-q\), তবে বিশেষ ও seasonal model-এ নিয়ম ভিন্ন হতে পারে। নির্দিষ্ট model ও implementation-এর সঙ্গে reference distribution মেলান।
Q3Ljung–Box কি লাভজনক return pattern শনাক্ত করে?
না। এটি নির্বাচিত lag জুড়ে joint autocorrelation-এর diagnostic। Forecast বা trading claim-এর জন্য আগে থেকে নির্ধারিত real-time rule, chronological out-of-sample evidence এবং বাস্তবসম্মত execution cost দরকার। ---
উৎস ও আরও পড়ুন
সমস্যা জানান
এই নিবন্ধের লিংকসহ একটি ইমেল তৈরি হবে। পাঠানোর পরেই Mark প্রতিবেদনটি পাবে
দ্রুত যাচাই
গাইডটি পড়ার পর 3টি প্রশ্নে নিজেকে যাচাই করুন
প্রশ্ন 01
Lag h পর্যন্ত Ljung–Box test-এর null hypothesis কী?
ব্যাখ্যা দেখতে একটি উত্তর বেছে নিন
অপশন শব্দকোষ
A time-series model that updates conditional variance from past squared shocks and prior variance; it models volatility persistence, not return direction.
বিস্তারিত গাইড পড়ুনঅ্যাট-দ্য-মানিযে অবস্থায় কোনো অপশনের স্ট্রাইক মূল্য অন্তর্নিহিত সম্পদের বাজারদামের কাছাকাছি থাকে। তখন অন্তর্নিহিত মূল্য কম বা শূন্য হলেও বাকি সময় ও অনিশ্চয়তার কারণে প্রিমিয়াম থাকতে পারে।
বিস্তারিত গাইড পড়ুন