

การทดสอบ Zivot–Andrews: Unit Root ที่มีจุดเปลี่ยนซึ่งไม่ทราบตำแหน่ง
เรียนรู้ว่าการทดสอบ Zivot–Andrews ค้นหาจุดเปลี่ยนที่ไม่ทราบตำแหน่งหนึ่งจุดในสมการถดถอย unit root อย่างไร เหตุใดค่าสถิติต่ำสุดจึงต้องใช้ค่าวิกฤตเฉพาะ และสมมติฐานศูนย์ไม่ได้ครอบคลุมอะไร
ในคู่มือนี้การทดสอบนี้ตรวจว่าจุดเปลี่ยนหนึ่งจุดทำให้ข้อสรุปเรื่อง unit root เปลี่ยนหรือไม่
สรุปสั้น
การทดสอบ Zivot–Andrews (ZA) ถามว่าอนุกรมที่ดูเหมือนมีความคงทนสูงอาจเป็นอนุกรมนิ่งรอบเส้นทางเชิงกำหนดที่มีจุดเปลี่ยนหนึ่งจุดหรือไม่ วิธีนี้ประมาณสมการ unit root โดยไล่ดูวันที่เปลี่ยนที่เป็นไปได้ แล้วเลือกค่าสถิติ t ของระดับที่หน่วงไว้ซึ่งติดลบมากที่สุด การค้นหาวันที่ทำให้การแจกแจงอ้างอิงเปลี่ยนไป และการทดสอบแบบดั้งเดิมตั้งสมมติฐานว่าไม่มีจุดเปลี่ยนภายใต้สมมติฐานศูนย์ของ unit root
การทดสอบนี้ตรวจว่าจุดเปลี่ยนหนึ่งจุดทำให้ข้อสรุปเรื่อง unit root เปลี่ยนหรือไม่
การทดสอบ Augmented Dickey–Fuller (ADF) อาจแยก unit root ออกจากกระบวนการอนุกรมนิ่งได้ยาก เมื่ออนุกรมมีจุดเปลี่ยนของระดับหรือแนวโน้มที่สมการถดถอยไม่ได้รวมไว้ การเลื่อนระดับครั้งเดียวหลังการเปลี่ยนนโยบาย การเปลี่ยนแปลงของแนวโน้มที่วัดได้ หรือเหตุการณ์ตลาดที่ไม่ปกติ อาจทำให้ข้อมูลทั้งช่วงดูมีความคงทนสูงกว่าแต่ละช่วงเมื่อเทียบกับเส้นทางเชิงกำหนดของตน
การทดสอบ ZA นำแนวคิดของ Dickey–Fuller มาปรับใช้กับวันที่เปลี่ยนที่ไม่ทราบตำแหน่ง โดยถามว่าหลักฐานคัดค้าน unit root แข็งแรงขึ้นหรือไม่ เมื่ออนุญาตให้ส่วนเชิงกำหนดของสมการถดถอยเปลี่ยนได้หนึ่งครั้ง วิธีนี้เหมาะเมื่อจุดเปลี่ยนเดียวเป็นสมมติฐานที่มีเหตุผลสำหรับคำถามนั้น ไม่ใช่เครื่องมือค้นหาการเปลี่ยนระบอบทุกชนิด
นี่ก็ยังเป็นการทดสอบ unit root ไม่ได้ทดสอบว่าเหตุการณ์ใดเหตุการณ์หนึ่งทำให้เกิดจุดเปลี่ยน ไม่ได้ประมาณกฎการซื้อขาย และไม่ได้พิสูจน์ว่าราคาจะกลับตัวเร็วพอให้ซื้อขายได้ บทเปรียบเทียบ ADF กับ Phillips–Perron อธิบายกรณีฐานที่ไม่มีจุดเปลี่ยน ส่วนคู่มือเรื่องอนุกรมนิ่งและ unit root อธิบายสมมติฐานในภาพกว้าง
สมมติฐานศูนย์และสมมติฐานทางเลือกทำให้เห็นข้อสมมติเกี่ยวกับจุดเปลี่ยน
รูปแบบผลต่างที่ใช้กันทั่วไปของสมการถดถอย ณ วันที่ผู้สมัครคือ
Δyₜ = dₜ(λ)′δ + αyₜ₋₁ + Σⱼ₌₁ᵖ φⱼΔyₜ₋ⱼ + εₜ
ในที่นี้ λ คือสัดส่วนของตัวอย่าง ณ จุดเปลี่ยนที่ทดสอบ dₜ(λ) ประกอบด้วยพจน์เชิงกำหนดและพจน์จุดเปลี่ยนของแบบจำลองที่เลือก ส่วนผลต่างที่หน่วงไว้ช่วยรองรับการพึ่งพากันในระยะสั้น ภายใต้การกำหนดพารามิเตอร์นี้ unit root สอดคล้องกับ H₀: α = 0 ซึ่งเทียบเท่ากับค่าสัมประสิทธิ์ autoregressive ในระดับเท่ากับหนึ่ง
แบบจำลอง ZA ดั้งเดิมทดสอบสมมติฐานศูนย์ว่ามี unit root และไม่มีจุดเปลี่ยนของแนวโน้มเชิงกำหนด เทียบกับสมมติฐานทางเลือกว่าอนุกรมนิ่งรอบแนวโน้มที่เปลี่ยนได้หนึ่งครั้ง มีพจน์จุดเปลี่ยนของวันที่ผู้สมัครในสมการเพื่อให้สมมติฐานทางเลือกแทนเส้นทางดังกล่าวได้ แต่การปรับเทียบสมมติฐานศูนย์แบบดั้งเดิมถือว่าไม่มีผลของจุดเปลี่ยนนั้น ความแตกต่างนี้สำคัญต่อการตีความผลและค่าวิกฤต
หากการทดสอบไม่ปฏิเสธสมมติฐานศูนย์ ก็ไม่ได้พิสูจน์ว่าอนุกรมเป็น random walk อย่างแท้จริง กำลังการทดสอบต่ำ ตัวอย่างสั้น รูปแบบแนวโน้มที่เลือกไม่เหมาะ หรือมีจุดเปลี่ยนภายใต้สมมติฐานศูนย์ ล้วนทำให้การทดสอบไม่สามารถปฏิเสธได้ การปฏิเสธเป็นหลักฐานคัดค้านสมมติฐานศูนย์ unit root ที่กำหนดไว้ ไม่ได้พิสูจน์ว่าทุกแรงกระแทกจะเกิดเพียงชั่วคราวในทุกภาวะตลาด
ค่าสถิติสแกนวันที่ผู้สมัครแล้วเลือกค่าต่ำสุด
นักวิเคราะห์กำหนดชุดวันที่เปลี่ยนที่อนุญาตในช่วงกลางของข้อมูลก่อน โดยทั่วไปจะตัดวันที่ที่ชิดปลายช่วงออก เพื่อให้การถดถอยมีข้อมูลทั้งสองด้านของวันที่เปลี่ยนแต่ละวัน สำหรับ λ ที่อนุญาตทุกค่า จะประมาณสมการและบันทึกค่าสถิติ t ของ α
วันที่ที่เลือกคือค่าที่ให้สถิติต่ำที่สุด หรือเป็นลบมากที่สุด:
λ̂ = arg min₍λ ∈ Λ₎ tα(λ) τZA = min₍λ ∈ Λ₎ tα(λ)
ดังนั้นค่าสถิติทดสอบคือค่าต่ำสุดจากการค้นหา ไม่ใช่ค่าสถิติ t ของวันที่ระบุไว้ก่อน การเลือกสัดส่วนจุดเปลี่ยนขึ้นอยู่กับตัวอย่าง แบบจำลองย่อย การกำหนด lag และชุดวันที่หลังการตัดปลาย ไม่ควรถือว่าเป็นค่าประมาณวันที่เกิดเหตุการณ์ในอดีตที่แม่นยำโดยอัตโนมัติ
การเลือก lag ก็มีผลต่อสมการด้วย หากใช้ผลต่างที่หน่วงไว้น้อยเกินไป อาจเหลือความสัมพันธ์ตามลำดับเวลาในค่าคงเหลือ แต่ถ้ามากเกินไปจะใช้ข้อมูลและองศาอิสระมาก โดยเฉพาะตัวอย่างสั้น ควรรายงานกฎเลือก lag และช่วงวันที่ที่ตัดออก แทนการถือว่าค่าเริ่มต้นของซอฟต์แวร์เป็นส่วนหนึ่งของทฤษฎี
แบบจำลองเชิงกำหนดสามแบบแทนจุดเปลี่ยนต่างชนิดกัน
แบบ ZA ดั้งเดิมมักเรียกว่าแบบ A, B และ C ชื่อเรียกอาจต่างกันตามซอฟต์แวร์ จึงควรตรวจสอบว่า “intercept”, “trend” หรือ “both” ในการใช้งานนั้นหมายถึงอะไร
- แบบ A อนุญาตให้ intercept หรือระดับเปลี่ยนครั้งเดียว
- แบบ B อนุญาตให้ความชันของแนวโน้มเชิงกำหนดเปลี่ยน
- แบบ C อนุญาตให้ทั้ง intercept และความชันของแนวโน้มเปลี่ยน
การเลือกแบบมีความหมายต่อเนื้อหา การกระโดดถาวรของระดับอัตราแลกเปลี่ยนสื่อถึงเส้นทางเชิงกำหนดที่ต่างจากการเปลี่ยนแปลงการเติบโตอย่างค่อยเป็นค่อยไป แบบจำลองที่ใส่การเปลี่ยนแนวโน้มโดยไม่มีเหตุผลอาจสูญเสียกำลังการทดสอบเพราะต้องประมาณพจน์ที่ไม่จำเป็น ขณะที่การละเลยการเปลี่ยนที่เป็นไปได้อาจทำให้สมการกำหนดผิด ควรระบุประเภทการเปลี่ยนที่สมเหตุผลก่อนเปรียบเทียบผลทดสอบ
แบบเหล่านี้ไม่ได้ระบุสาเหตุทางเศรษฐกิจของการเปลี่ยน วันที่ประมาณได้อาจเป็นวันที่เหมาะกับข้อมูลที่สุดภายใต้แบบจำลองนั้น แม้อาจมีหลายเหตุการณ์ การเปลี่ยนวิธีวัด หรือพลวัตที่ไม่ได้ใส่ไว้ซึ่งอธิบายรูปแบบได้
ตัวอย่างเล็ก ๆ แสดงว่าทำไมค่าต่ำสุดจึงสำคัญ
สมมตินักวิจัยประเมินวันที่เปลี่ยนสมมติขึ้นมาห้าวัน ตารางแสดงค่าสถิติ t ของพจน์ระดับที่หน่วงไว้จากสมการแต่ละวันที่เลือก:
| สัดส่วนจุดเปลี่ยนผู้สมัคร λ | ค่าสถิติ t ของ α |
|---|---|
| 0.20 | −2.1 |
| 0.35 | −2.8 |
| 0.50 | −4.0 |
| 0.65 | −3.0 |
| 0.80 | −2.2 |
ค่าต่ำสุดคือ −4.0 การค้นหาจึงเลือก λ = 0.50 ตัวอย่างนี้แสดงเพียงวิธีเลือกวันที่และค่าสถิติ ตัวเลขเป็นค่าที่สมมติขึ้น และไม่ได้ให้ค่าวิกฤต ZA หรือข้อสรุปว่าจะปฏิเสธหรือไม่ ในการวิเคราะห์จริง ต้องกำหนดชุดวันที่ แบบจำลอง กฎเลือก lag และค่าวิกฤตร่วมกัน
<!-- learn:illustration -->
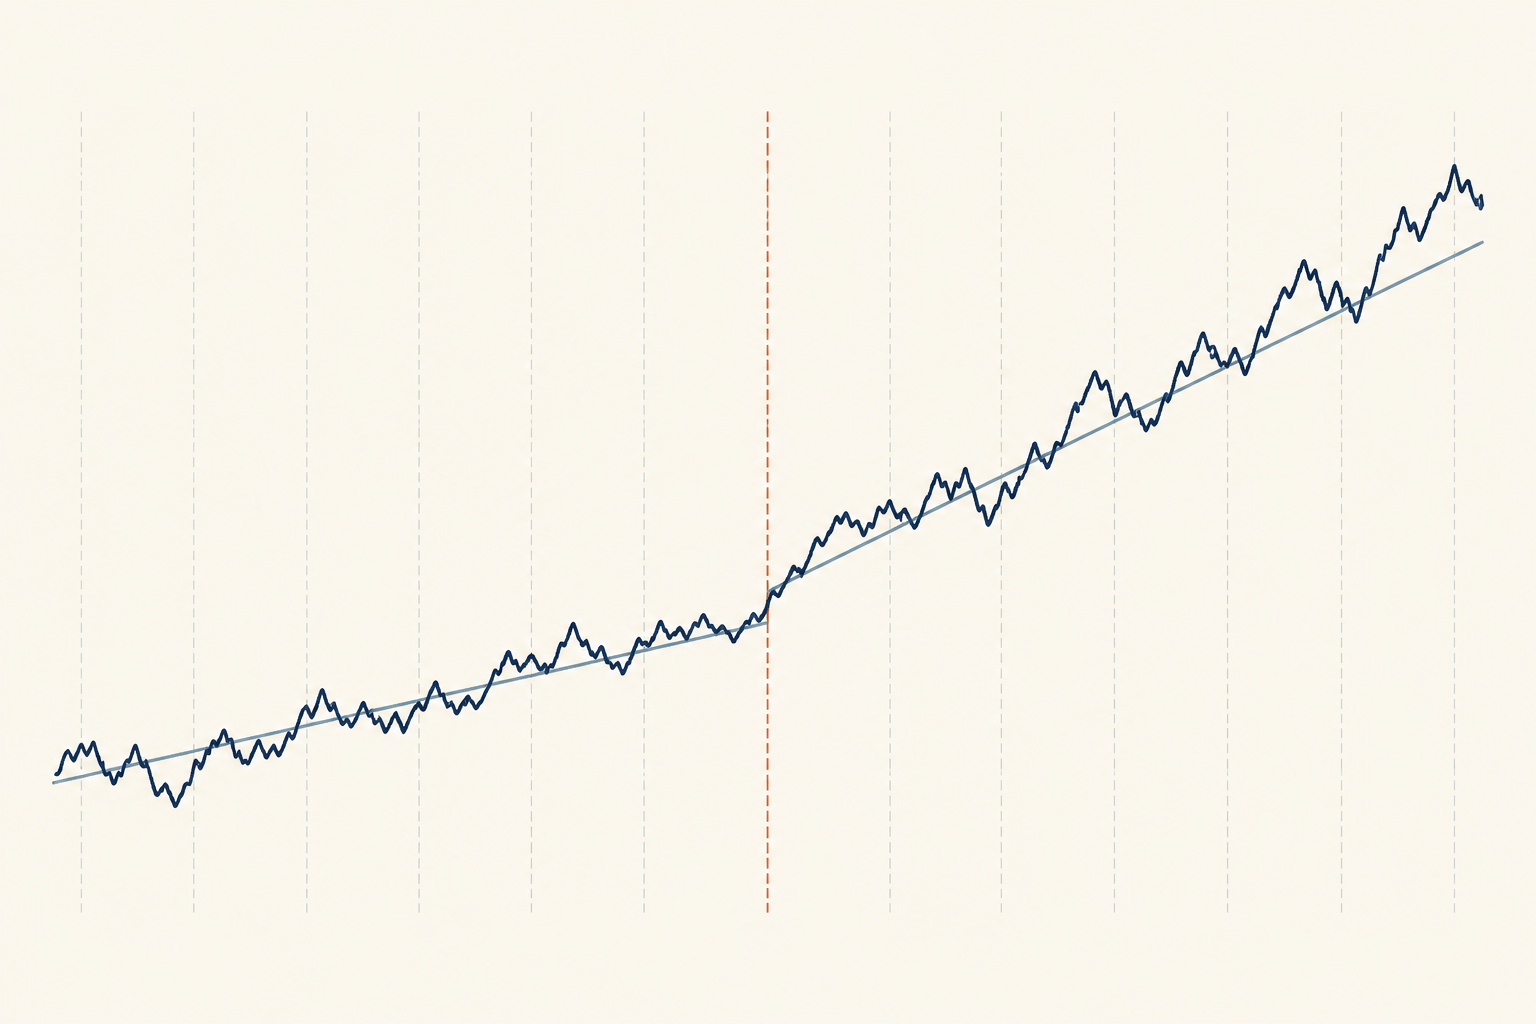
ค่าสถิติจากการค้นหาต้องใช้ค่าวิกฤตที่ตรงกัน
ค่าวิกฤต Dickey–Fuller หรือค่า t ของ Student แบบทั่วไปใช้กับค่าสถิติต่ำสุดนี้ไม่ได้ แม้สมการของแต่ละวันที่ผู้สมัครจะคล้ายการถดถอย ADF แต่การค้นหาหลายวันแล้วเก็บค่าที่เป็นลบมากที่สุดทำให้การแจกแจงภายใต้สมมติฐานศูนย์เปลี่ยนไป
ค่าอ้างอิงที่เหมาะสมขึ้นอยู่กับแบบ ZA และวิธีค้นหาวันที่ ให้เปรียบเทียบ τZA กับค่าวิกฤตที่ได้จากข้อกำหนดจุดเปลี่ยนและการค้นหาวันที่แบบเดียวกัน อย่าใช้ค่าที่วันที่เลือกเสมือนว่ากำหนดวันนั้นไว้ก่อนเห็นข้อมูล และอย่าเทียบค่าสถิติกับตาราง ADF ทั่วไป
งานดั้งเดิมของ Zivot และ Andrews พัฒนาวิธีประมาณจุดเปลี่ยนนี้ต่อจากการทดสอบของ Perron ที่กำหนดวันเปลี่ยนไว้ก่อน วิธีนี้ถือว่าตำแหน่งจุดเปลี่ยนไม่ทราบ และหาการแจกแจงสำหรับการค้นหาโดยเฉพาะ อ่านบทความต้นฉบับ และการวิเคราะห์ของ Perron ที่ทราบวันเปลี่ยน สำหรับพัฒนาการและรายละเอียดการใช้งาน
เลือกอนุกรมการเงินก่อนเลือกแบบจำลองจุดเปลี่ยน
ผลขึ้นอยู่กับตัวแปรที่นำมาทดสอบ ลอการิทึมราคา อัตราดอกเบี้ย spread ราคา ความผันผวนที่เกิดขึ้นจริง และผลตอบแทนต่างตอบคำถามกัน จุดเปลี่ยนของแนวโน้มระยะยาวอาจสำคัญกับระดับราคา แต่ไม่เกี่ยวกับผลตอบแทนระยะสั้น ส่วน spread ที่ใช้ในงานศึกษาคู่สินทรัพย์ต้องมีเหตุผลด้านเศรษฐศาสตร์และ cointegration ของตนเอง
ในการศึกษาการเทรดเชิงเทคนิค การปฏิเสธ ZA อาจเป็นหลักฐานส่วนหนึ่งว่าระดับที่ทดสอบอธิบายได้ดีกว่าด้วยแนวโน้มเชิงกำหนดที่มีจุดเปลี่ยน แทนสมมติฐานศูนย์ unit root ที่ระบุไว้ ผลนี้ไม่ได้แสดงว่าอนุกรมจะกลับสู่ค่าเฉลี่ยอย่างคาดการณ์ได้หลังวันที่ประมาณ และไม่ได้ให้กฎเข้าออกหรือการบริหารความเสี่ยง
จุดเปลี่ยนที่เลือกใช้ข้อมูลทั้งช่วงที่ค้นหา หากใช้วันที่หรือผลทดสอบจากทั้งช่วงเดียวกันออกแบบและประเมินกลยุทธ์ ข้อมูลในอนาคตย่อมมีส่วนกำหนดการเลือก การวิเคราะห์การซื้อขายจึงต้องใช้การทดสอบแบบเวลาจริงหรือแบบ rolling ประเมินนอกตัวอย่าง และคิดต้นทุนธุรกรรมที่สมจริง การทดสอบนี้ไม่ได้ป้องกันปัญหาเหล่านั้นให้เอง
จุดเปลี่ยนภายใต้สมมติฐานศูนย์ unit root เป็นข้อจำกัดสำคัญ
ค่าวิกฤต ZA แบบดั้งเดิมตั้งสมมติฐานว่าไม่มีจุดเปลี่ยนแนวโน้มเชิงกำหนดภายใต้สมมติฐานศูนย์ unit root งานวิจัยภายหลังแสดงว่า การทดสอบที่ใช้ค่าสถิติ t Dickey–Fuller ต่ำสุดอาจปฏิเสธบ่อยเกินไปเมื่อมีจุดเปลี่ยนของแนวโน้มอยู่ภายใต้สมมติฐานศูนย์จริง ในกรณีที่ศึกษา ขนาดการทดสอบเชิงเส้นกำกับอาจสูงมาก ดังนั้นการปฏิเสธอาจสะท้อนว่าแบบจำลองศูนย์ไม่เข้ากับข้อมูล มากกว่าจะเป็นหลักฐานของอนุกรมนิ่งรอบแนวโน้ม ดูบทวิเคราะห์ของ Harvey, Leybourne และ Taylor เกี่ยวกับการทดสอบ infimum Dickey–Fuller
สมมติฐานทางเลือกที่มีจุดเปลี่ยนเดียวก็แทนการเปลี่ยนสองครั้งขึ้นไป การกระเพื่อมชั่วคราว ความผันผวนที่เปลี่ยน หรือจุดเปลี่ยนที่ค่อย ๆ เกิดขึ้นไม่ได้ การเลือก A, B หรือ C หลังเห็นค่า p ต่ำสุดเพิ่มปัญหาการเลือกแบบจำลองอีกชั้นหนึ่ง หากมีเหตุผลให้เชื่อว่ามีหลายจุดเปลี่ยน หรือมีจุดเปลี่ยนภายใต้สมมติฐานศูนย์ ให้ใช้วิธีที่ออกแบบมาสำหรับสมมติฐานและการปรับเทียบดังกล่าว แทนการฝืนใช้ ZA แบบดั้งเดิม
คู่มือ Quandt–Andrews ศึกษาวันเปลี่ยนที่ไม่ทราบตำแหน่งในพารามิเตอร์ถดถอย ส่วนคู่มือ Bai–Perron ครอบคลุมจุดเปลี่ยนหลายจุดในสมการถดถอย ทั้งสองวิธีเกี่ยวข้องแต่ทดสอบสมมติฐานคนละแบบ ไม่ได้ใช้แทนการทดสอบ unit root ที่คำนึงถึงจุดเปลี่ยน
รายงานวิธีค้นหาและข้อสมมติพร้อมผลการทดสอบ
รายงานที่ดีระบุอนุกรมและการแปลงข้อมูล ช่วงเวลาและความถี่ของตัวอย่าง แบบจำลองเชิงกำหนด กฎเลือก lag ช่วงที่ตัดออก สัดส่วนจุดเปลี่ยนที่เลือก ค่าสถิติต่ำสุด และค่าวิกฤตหรือค่า p ที่ตรงกัน ระบุสมมติฐานศูนย์อย่างชัดเจนและบอกว่ารองรับจุดเปลี่ยนหรือไม่ หากผลเปลี่ยนไปตามแบบจำลองหรือจำนวน lag ที่ยังมีเหตุผลรองรับ ให้แสดงความไวของผล
ใช้วันที่ประมาณเป็นเครื่องมือวินิจฉัย ไม่ใช่ข้อสรุปเชิงเหตุและผล เปรียบเทียบกับเหตุการณ์สถาบันหรือตลาดที่ทราบ แต่หลีกเลี่ยงการนำวันที่ที่เลือกจากข้อมูลเดียวกันไปยืนยันเหตุการณ์หนึ่งอย่างเป็นอิสระ แยกคำอธิบายทางเศรษฐศาสตร์ ผลปฏิเสธทางสถิติ และผลต่อการซื้อขายออกจากกัน
สำหรับขั้นตอนวิเคราะห์ unit root ในภาพกว้าง ให้เทียบกับคู่มืออนุกรมนิ่ง แล้วใช้ ADF หรือ PP เป็นการตรวจสอบเสริมที่ไม่มีจุดเปลี่ยนเมื่อเหมาะสม หากต้องการศึกษาความสัมพันธ์ระยะยาวระหว่างตัวแปรที่ไม่เป็นอนุกรมนิ่ง ดูคู่มือ cointegration ของ Engle–Granger ไม่มีการทดสอบใดเพียงการทดสอบเดียวที่ระบุการแปลงข้อมูลที่เหมาะสม หรือพิสูจน์ว่ากลยุทธ์ทำกำไรได้
คำถามที่พบบ่อย
Q1การทดสอบ Zivot–Andrews ค้นหาวันที่เกิดเหตุการณ์จริงได้หรือไม่?
การทดสอบหาวันที่ผู้สมัครซึ่งให้ค่าสถิติต่ำที่สุดภายใต้การค้นหาและแบบจำลองที่เลือก วันนั้นขึ้นอยู่กับตัวอย่าง การตัดช่วงปลาย กฎเลือก lag และข้อกำหนดจุดเปลี่ยน ไม่ใช่ค่าประมาณเชิงเหตุและผลหรือช่วงความเชื่อมั่นของวันที่เกิดเหตุโดยตัวมันเอง
Q2การทดสอบ Zivot–Andrews เป็นเพียง ADF ที่ใส่ตัวแปร dummy หรือไม่?
การทดสอบใช้สมการแบบ Augmented Dickey–Fuller ที่มีพจน์จุดเปลี่ยน แต่ค้นหาวันที่ผู้สมัครและรายงานค่าสถิติต่ำสุดด้วย การค้นหาทำให้การแจกแจงอ้างอิงเปลี่ยนไป จึงนำค่าวิกฤต ADF ทั่วไปมาใช้ซ้ำไม่ได้
Q3แบบ A, B และ C ต่างกันอย่างไร?
แบบ A อนุญาตให้ intercept หรือระดับเปลี่ยน แบบ B อนุญาตให้ความชันของแนวโน้มเชิงกำหนดเปลี่ยน และแบบ C อนุญาตทั้งสองอย่าง ชื่อเรียกในซอฟต์แวร์อาจต่างกัน ควรตรวจนิยามของวิธีที่ใช้ก่อนตีความผล
Q4ใช้ผลปฏิเสธ ZA เป็นสัญญาณซื้อขายได้หรือไม่?
ไม่ได้ การปฏิเสธเป็นหลักฐานคัดค้านสมมติฐานศูนย์ unit root ที่ระบุไว้ภายใต้แบบจำลองจุดเปลี่ยนหนึ่งแบบ ไม่ได้พิสูจน์ว่าคาดการณ์อนาคตได้ มีกฎเข้าซื้อที่ทำกำไร หรือให้ผลตอบแทนหลังหักต้นทุนธุรกรรม งานวิจัยหลัก - Zivot และ Andrews, “Further Evidence on the Great Crash, the Oil-Price Shock, and the Unit-Root Hypothesis” (1992) - Perron, “The Great Crash, the Oil Price Shock, and the Unit Root Hypothesis” (1989) - Harvey, Leybourne และ Taylor, “On Infimum Dickey–Fuller Unit Root Tests Allowing for a Trend Break under the Null” (2014) - Dickey และ Fuller, “Distribution of the Estimators for Autoregressive Time Series with a Unit Root” (1979)
แหล่งข้อมูลและการอ่านเพิ่มเติม
รายงานปัญหา
เราจะเตรียมอีเมลพร้อมลิงก์บทความนี้ Mark จะได้รับรายงานเมื่อคุณส่งอีเมลแล้วเท่านั้น
ตรวจสอบอย่างรวดเร็ว
อ่านคู่มือจบแล้ว ลองตอบคำถาม 3 ข้อ
คำถาม 01
การทดสอบ ZA แบบดั้งเดิมเลือกค่าสถิติที่รายงานอย่างไร?
เลือกคำตอบเพื่อดูคำอธิบาย
อภิธานศัพท์ออปชัน
คำจำกัดความที่ชัดเจนของคำสำคัญ ตั้งแต่ call, put และตารางออปชัน ไปจนถึง IV กรีก ดอกเบี้ยคงค้าง และ max pain
ดูอภิธานศัพท์ออปชัน