

การทดสอบ Bai–Perron สำหรับจุดเปลี่ยนเชิงโครงสร้างหลายจุดในสมการถดถอย
เรียนรู้ว่า Bai–Perron ค้นหาจำนวนและวันที่ของจุดเปลี่ยนในสมการถดถอยที่ไม่ทราบล่วงหน้าอย่างไร การตัดช่วงและค่าวิกฤตมีความหมายอย่างไร และผลประมาณจุดเปลี่ยนไม่สามารถยืนยันอะไรได้บ้าง
ในคู่มือนี้การทดสอบการเปลี่ยนหลายจุดในสมการถดถอยถามอะไร
สรุปสั้น
วิธี Bai–Perron ประมาณวันที่เกิดจุดเปลี่ยนในสมการถดถอยพร้อมกันภายใต้จำนวนจุดเปลี่ยนที่กำหนด จากนั้นใช้การทดสอบหรือเกณฑ์เลือกแบบจำลองเพื่อประเมินว่าข้อมูลรองรับจุดเปลี่ยนกี่จุด จำนวนและวันที่ขึ้นอยู่กับสมการถดถอย ความยาวขั้นต่ำของแต่ละช่วง สมมติฐานเกี่ยวกับค่าคลาดเคลื่อน และขั้นตอนค้นหา ผลลัพธ์ไม่ได้ระบุสาเหตุหรือยืนยันความได้เปรียบในการซื้อขาย
การทดสอบการเปลี่ยนหลายจุดในสมการถดถอยถามอะไร
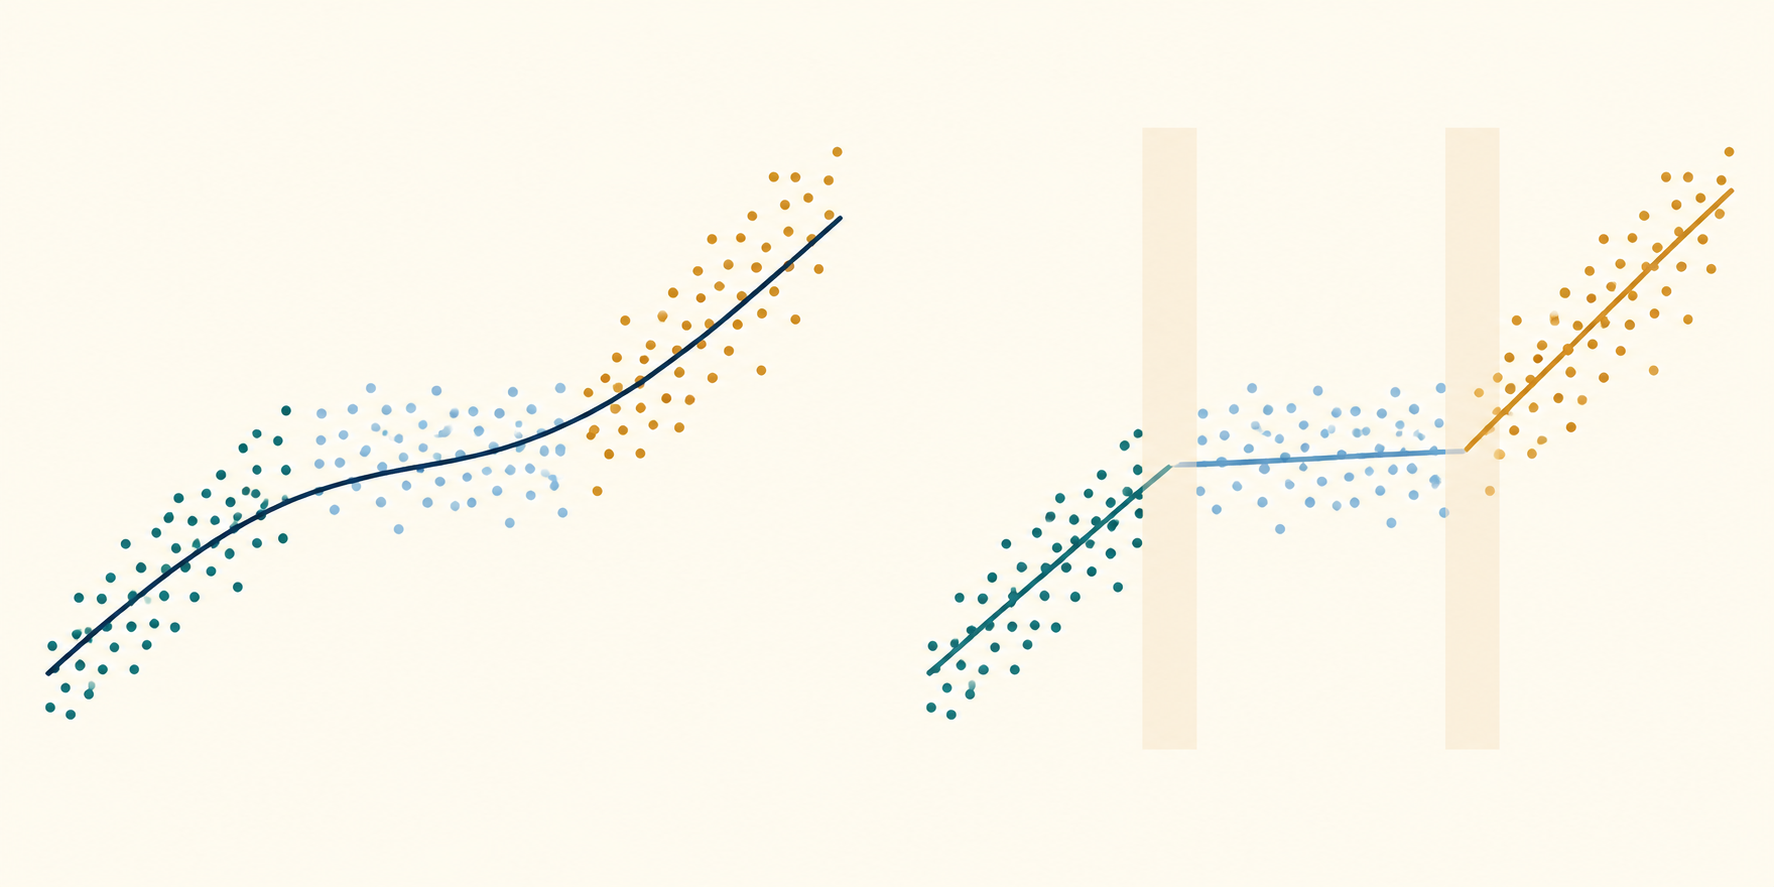
จุดเปลี่ยนเชิงโครงสร้างในสมการถดถอยหมายถึงสัมประสิทธิ์หนึ่งตัวหรือมากกว่าอาจเปลี่ยน ณ จุดหนึ่งที่ไม่ทราบล่วงหน้าในตัวอย่าง การประมาณค่าครั้งเดียวจากทั้งตัวอย่างอาจปกปิดการเปลี่ยนนี้ได้ เช่น หากความสัมพันธ์ระหว่างผลตอบแทนกับความเสี่ยงเป็นบวกในช่วงแรก แต่ลดลงหรือกลับทิศในช่วงหลัง สัมประสิทธิ์เฉลี่ยอาจอธิบายได้ไม่ดีทั้งสองช่วง วิธี Bai–Perron เปลี่ยนข้อกังวลนี้ให้เป็นการค้นหาการแบ่งข้อมูลที่กำหนดไว้อย่างชัดเจน
ความแตกต่างหลักจากการทดสอบ Chow คือกำหนดวันที่ไว้ล่วงหน้าหรือไม่ การทดสอบ Chow เปรียบเทียบกลุ่มย่อยที่ระบุรอบวันที่ที่กำหนดมาให้ การลองหลายวันที่แล้วรายงานค่าสถิติ Chow แบบปกติที่สูงที่สุดไม่ได้รักษาการแจกแจงอ้างอิงตามปกติของการทดสอบไว้ การทดสอบ Bai–Perron คำนึงถึงการค้นหาวันที่ที่เป็นไปได้และประเมินจุดเปลี่ยนได้มากกว่าหนึ่งจุด ดูกรณีที่กำหนดวันที่ไว้ล่วงหน้าได้ที่ คู่มือการทดสอบ Chow
ควรแยกวิธีนี้จาก CUSUM สำหรับสมการถดถอยด้วย CUSUM ตรวจสอบเส้นทางของเศษเหลือแบบเรียกซ้ำตามลำดับเวลาเพื่อหาหลักฐานความไม่เสถียร แต่ไม่ได้ส่งคืนชุดวันที่เปลี่ยนหลายจุดที่ผ่านการคัดเลือกโดยตัวมันเอง ส่วน Bai–Perron ประมาณการแบ่งช่วงภายใต้แบบจำลองสมการถดถอยแบบแบ่งช่วงที่ระบุชัดเจน ทั้งสองวิธีไม่อธิบายว่าเหตุใดความสัมพันธ์จึงเปลี่ยนไป สำหรับการวินิจฉัยเส้นทางเศษเหลือ ดู คู่มือ CUSUM สำหรับสมการถดถอย
เขียนสมการถดถอยที่มีวันที่และจำนวนจุดเปลี่ยนซึ่งไม่ทราบล่วงหน้า
สมมติว่ามีข้อมูล \(T\) รายการและจุดเปลี่ยน \(m\) จุดที่วันที่จำนวนเต็ม \(T_1<\cdots<T_m\) กำหนด \(T_0=0\) และ \(T_{m+1}=T\) แล้วนิยามช่วงที่ \(j\) เป็นข้อมูลตั้งแต่ \(T_{j-1}+1,\ldots,T_j\) ในแบบจำลองการเปลี่ยนเชิงโครงสร้างทั้งหมด:
\[ y_t=x_t'\beta_j+u_t,\qquad T_{j-1}<t\le T_j,\quad j=1,\ldots,m+1. \]
ในที่นี้ \(y_t\) คือผลลัพธ์ \(x_t\) คือเวกเตอร์ตัวแปรอธิบายที่นำเข้า \(\beta_j\) คือเวกเตอร์สัมประสิทธิ์ในช่วงที่ \(j\) และ \(u_t\) คือค่าคลาดเคลื่อน สิ่งที่ไม่ทราบไม่ได้มีแค่ค่าสัมประสิทธิ์ หากไม่ได้กำหนดไว้ในการออกแบบ ต้องประมาณหรือเลือกทั้งวันที่เกิดจุดเปลี่ยนและจำนวน \(m\) แบบจำลองยังสมมติว่าลำดับของข้อมูลมีความหมาย และเวกเตอร์สัมประสิทธิ์ในแต่ละช่วงคงที่ภายใต้ข้อกำหนดที่เลือก
ตัวอย่างทางการเงิน \(y_t\) อาจเป็นผลตอบแทนพอร์ต ส่วน \(x_t\) อาจรวมผลตอบแทนตลาด การเปลี่ยนแปลงอัตราดอกเบี้ย หรือตัวชี้วัดความผันผวน จุดเปลี่ยนที่ตรวจพบหมายความว่าค่าเฉลี่ยแบบมีเงื่อนไขเชิงเส้นแยกช่วงที่เลือกเข้ากับข้อมูลในตัวอย่างได้ดีกว่าตามขั้นตอนที่ใช้ ไม่ได้หมายความว่าเหตุการณ์ใดเหตุการณ์หนึ่งเปลี่ยนสัมประสิทธิ์ ตัวแปรเป็นเอกเทศจากข้อผิดพลาด หรือความสัมพันธ์จะคงที่นอกตัวอย่าง
ควรแยกวันที่ของข้อมูลออกจากวันที่ตามปฏิทิน หากข้อมูลเป็นช่วงซื้อขายรายวัน จุดเปลี่ยนระหว่างช่วงซื้อขายที่ 120 และ 121 ไม่จำเป็นต้องตรงกับการเปลี่ยนแปลงของตลาดภายในหนึ่งวันปฏิทิน วันหยุด ราคาที่หายไป และการสุ่มตัวอย่างที่ไม่สม่ำเสมอมีผลต่อการจับคู่ ระบุวิธีจัดลำดับตัวอย่างและวิธีรายงานวันที่ก่อนตีความเป็นเวลาที่เกิดเหตุการณ์
เลือกการเปลี่ยนทั้งหมดหรือบางส่วนให้ตรงกับโจทย์
ในแบบจำลองการเปลี่ยนทั้งหมด สัมประสิทธิ์ทุกตัวใน \(\beta_j\) เปลี่ยนได้ระหว่างช่วง จึงเปิดให้ทั้งค่าคงที่และความชันเปลี่ยน แต่ต้องประมาณพารามิเตอร์เฉพาะช่วงมากขึ้น การประมาณจุดเปลี่ยนให้แม่นยำจึงยากขึ้นเมื่อช่วงสั้นหรือเวกเตอร์ตัวแปรอธิบายมีขนาดใหญ่ การเปลี่ยนทั้งหมดเหมาะเฉพาะเมื่อโจทย์ยอมให้ความสัมพันธ์ทุกส่วนในแบบจำลองเริ่มต้นใหม่
ในแบบจำลองการเปลี่ยนบางส่วน สัมประสิทธิ์บางตัวถูกกำหนดให้เหมือนกัน ขณะที่บางตัวเปลี่ยนได้ ตัวอย่างเช่น เขียน \(\beta_j=(\delta',\gamma_j')'\) โดย \(\delta\) ใช้ร่วมกันทุกช่วงและ \(\gamma_j\) เป็นของช่วงนั้น ๆ วิธีนี้อาจสะท้อนข้อจำกัดเชิงเนื้อหา เช่น อนุญาตให้ค่าคงที่และความชันของการรับนโยบายเปลี่ยน แต่คงผลของตัวแปรควบคุมให้เหมือนเดิม ข้อจำกัดนี้เปลี่ยนทั้งฟังก์ชันวัตถุประสงค์ที่ประมาณและการแจกแจงอ้างอิงของการทดสอบ จึงควรระบุไว้ ไม่ควรมองว่าเป็นการลดความซับซ้อนที่ไม่มีผล
วิธีคำนวณก็แตกต่างกัน ในกรณีเปลี่ยนทั้งหมด ผลรวมกำลังสองของเศษเหลือ (RSS) ของการแบ่งข้อมูลที่เป็นตัวเลือกเท่ากับผลรวม RSS ของแต่ละช่วงที่แยกจากกัน จึงใช้ความสัมพันธ์เวียนเกิดของการโปรแกรมพลวัตเพื่อหาการแบ่งที่ดีที่สุดสำหรับจำนวนจุดเปลี่ยนคงที่ได้ ในแบบจำลองบางส่วน สัมประสิทธิ์ร่วมเชื่อมทุกช่วงเข้าด้วยกัน Bai และ Perron อธิบายขั้นตอนวนซ้ำที่สลับระหว่างการประมาณวันที่เปลี่ยนและสัมประสิทธิ์ที่เปลี่ยนโดยตรึงสัมประสิทธิ์ร่วมไว้ แล้วอัปเดตสัมประสิทธิ์ร่วมเมื่อกำหนดการแบ่งแล้ว ความสัมพันธ์เวียนเกิดอย่างง่ายที่บวก RSS ของแต่ละช่วงอย่างเดียวไม่ได้แก้แบบจำลองที่มีข้อจำกัดนี้พร้อมกัน เลือกข้อกำหนดตามคำถามทางวิทยาศาสตร์หรือการพยากรณ์ ไม่ใช่แบบที่รายงานจุดเปลี่ยนได้มากกว่า
กำหนดความยาวขั้นต่ำของช่วงก่อนดูวันที่ที่เป็นตัวเลือก
การค้นหาจุดเปลี่ยนต้องกำหนดจำนวนข้อมูลขั้นต่ำในแต่ละช่วง กฎตัดช่วงช่วยเลี่ยงการประมาณในช่วงที่สั้นมากซึ่งอาจให้สัมประสิทธิ์ไม่เสถียร แต่ก็ไม่ยอมรับการเปลี่ยนจริงที่อยู่ใกล้ปลายตัวอย่างหรือจุดเปลี่ยนอื่นเกินไป กฎนี้เป็นส่วนหนึ่งของการออกแบบ ไม่ใช่กฎสากล
พิจารณาตัวอย่างสมมติที่ชัดเจนซึ่งมีข้อมูล \(T=240\) รายการและเลือกสัดส่วนการตัดช่วงไว้ที่ 15% จะได้ \(h=0.15\times240=36\) รายการเป็นความยาวขั้นต่ำของแต่ละช่วง สำหรับจุดเปลี่ยนหนึ่งจุด หากวันที่เปลี่ยนหมายถึงข้อมูลรายการสุดท้ายของช่วงก่อนหน้า วันที่ที่ยอมรับได้คือ \(36\le T_1\le204\) ทั้งสองฝั่งจึงมีข้อมูลอย่างน้อย 36 รายการ
สำหรับจุดเปลี่ยนสองจุด คู่วันที่ที่ยอมรับได้ต้องเป็นไปตามเงื่อนไข:
\[ 36\le T_1,\qquad T_1+36\le T_2\le204. \]
กล่าวอีกแบบคือ \(T_1\le168\) และ \(T_2\) ต้องเหลือข้อมูลอีก 36 รายการหลังจุดเปลี่ยนที่สอง และอยู่ห่างจากจุดแรกอย่างน้อย 36 รายการ คู่ \((72,156)\) ยอมรับได้ เพราะสามช่วงมี 72, 84 และ 84 รายการ ส่วนคู่ \((80,100)\) ยอมรับไม่ได้ เพราะช่วงกลางมีเพียง 20 รายการ เมื่อใช้ \(h\) นี้ จะใส่จุดเปลี่ยนได้ไม่เกินห้าจุดในข้อมูล 240 รายการ: หกช่วงต้องใช้ข้อมูลอย่างน้อย \(6\times36=216\) รายการ แต่เจ็ดช่วงต้องใช้ \(7\times36=252\) รายการ
ตัวเลข 15% นี้เป็นตัวเลือกสมมติที่ระบุชัด ไม่ใช่คำแนะนำเริ่มต้น สัดส่วนที่มากกว่าอาจตัดช่วงระบอบสั้น ๆ และวันที่ใกล้ขอบตัวอย่างออก สัดส่วนที่น้อยกว่ายอมให้มีช่วงสั้นแต่ข้อมูลอาจไม่พอประมาณความชันและปริมาณความแปรปรวนร่วมระยะยาวได้อย่างน่าเชื่อถือ เลือกกฎตามความถี่ของข้อมูล จำนวนตัวแปรอธิบาย ระยะเวลาของระบอบที่เป็นไปได้ และวิธีอนุมาน รายงานกฎและแสดงว่าข้อสรุปเปลี่ยนหรือไม่ภายใต้ตัวเลือกใกล้เคียงเมื่อมีเหตุผลเชิงเนื้อหา ซอฟต์แวร์อาจกำหนดขนาดตัวอย่างที่มีผลจริงและขอบเขตต่างกันเมื่อมีค่าล่าช้าหรือข้อมูลหาย จึงควรบันทึกวิธีที่ใช้
ใช้การโปรแกรมพลวัตเพื่อหาการแบ่งทั่วโลกเมื่อกำหนดจำนวนไว้
สำหรับแบบจำลองเปลี่ยนทั้งหมดที่กำหนด \(m\) ไว้ การค้นหาวันที่เขียนเป็นการทำให้ผลรวม RSS ของช่วงต่ำที่สุดได้:
\[ \min_{T_1,\ldots,T_m}\;\sum_{j=1}^{m+1}\operatorname{SSR}(T_{j-1}+1,T_j), \]
ภายใต้ลำดับวันที่และความยาวขั้นต่ำของช่วง \(\operatorname{SSR}(a,b)\) คือผลรวมกำลังสองของเศษเหลือที่ต่ำที่สุดจากการประมาณสมการหนึ่งช่วงด้วยข้อมูล \(a,\ldots,b\) การค้นหาแบบตรงไปตรงมาตรวจทุกชุดของวันที่ ซึ่งจำนวนจะเพิ่มขึ้นเร็วเมื่อ \(T\) และ \(m\) เพิ่มขึ้น
การโปรแกรมพลวัตนำผลของปัญหาย่อยที่ดีที่สุดกลับมาใช้ หาก \(D(r,j)\) คือ RSS ที่ต่ำที่สุดในการแบ่งข้อมูลตั้งแต่ 1 ถึง \(j\) เป็น \(r\) ช่วงที่ถูกต้อง ความสัมพันธ์เวียนเกิดรูปแบบหนึ่งคือ:
\[ D(r,j)=\min_i\{D(r-1,i)+\operatorname{SSR}(i+1,j)\}, \]
โดยจำกัดจุดแบ่ง \(i\) เพื่อให้ช่วงแรกทั้ง \(r-1\) ช่วงและช่วงสุดท้ายมีความยาวอย่างน้อยตามกำหนด การบันทึกจุดแบ่งที่ให้ค่าต่ำที่สุดในแต่ละขั้นช่วยให้ย้อนหาวันที่ได้ สำหรับจำนวนช่วงที่ยอมรับได้แต่ละค่า อัลกอริทึมจะหาการแบ่งที่ให้ RSS ต่ำที่สุดทั่วโลกภายใต้แบบจำลองและข้อจำกัดที่ระบุ แทนการเพิ่มจุดเปลี่ยนทีละจุดแบบเลือกเฉพาะที่ดีที่สุด Bai และ Perron (2003) พัฒนาวิธีคำนวณนี้และอภิปรายแบบจำลองการเปลี่ยนทั้งหมดกับบางส่วน
คำว่า “ทั่วโลก” ในที่นี้มีเงื่อนไขว่ากำหนดจำนวนตัวแปรอธิบาย พจน์กำหนดแน่นอน การตัดช่วง และวัตถุประสงค์ไว้แล้ว ไม่ได้หมายความว่าแบบจำลองทางสถิติเป็นจริง จำนวนนี้ถูกต้อง หรือการแบ่งข้อมูลดีที่สุดเมื่อเทียบกับข้อกำหนดทุกแบบที่เป็นไปได้ กระบวนการอาจเปรียบเทียบหลายจำนวนได้อย่างมีประสิทธิภาพ แต่การเลือก \(m\) เป็นขั้นตอนอนุมานหรือเลือกแบบจำลองที่แยกต่างหาก
เลือกจำนวนจุดเปลี่ยนด้วยการอนุมานที่ปรับตามการค้นหาหรือเกณฑ์
หลังคำนวณการแบ่งที่ดีที่สุดสำหรับจำนวนต่าง ๆ แล้ว มีหลายวิธีช่วยเลือก \(m\) การทดสอบตามลำดับ \(\sup F(\ell+1\mid\ell)\) เปรียบเทียบแบบจำลองที่มีจุดเปลี่ยน \(\ell\) จุดกับแบบจำลองที่เพิ่มอีกหนึ่งจุด โดยใช้ค่าสถิติสูงสุดเหนือวันที่ที่ยอมรับได้ การทดสอบแบบ double-maximum เช่น UDmax หรือ WDmax ทดสอบกรณีไม่มีจุดเปลี่ยนกับทางเลือกที่มีจำนวนจุดเปลี่ยนไม่ทราบค่าแต่ไม่เกินค่าสูงสุดที่กำหนด เกณฑ์สารสนเทศ เช่น เกณฑ์ตระกูล BIC เปรียบเทียบการปรับแบบจำลองที่ดีขึ้นกับโทษจากความซับซ้อน วิธีเหล่านี้ตอบคำถามที่เกี่ยวข้องกันแต่ไม่เหมือนกัน
โดยทั่วไปค่า F วิกฤตแบบปกติไม่เหมาะหลังหาค่าสูงสุดเหนือวันที่เปลี่ยนที่ไม่ทราบค่า ภายใต้สมมติฐานศูนย์ว่าไม่มีจุดเปลี่ยน วันที่ที่เป็นตัวเลือกไม่ได้ระบุได้ในแบบเดียวกับสมมติฐานทางเลือก จึงได้การแจกแจงลิมิตที่ไม่เป็นมาตรฐาน ค่าวิกฤตขึ้นอยู่กับการตัดช่วง การเปลี่ยนทั้งหมดหรือบางส่วน ตัวแปรอธิบาย และสมมติฐานเกี่ยวกับความแปรปรวนร่วมของค่าคลาดเคลื่อน Bai และ Perron (1998) สร้างการทดสอบสำหรับการเปลี่ยนหลายจุด งานค่าวิกฤตฉบับหลังของพวกเขาจัดตารางค่าตามรูปแบบการตัดช่วงและแบบจำลองต่าง ๆ Andrews (1993) เสนอผลสำคัญสำหรับการทดสอบความไม่เสถียรที่มีจุดเปลี่ยนหนึ่งจุดซึ่งไม่ทราบค่า แต่ค่าวิกฤตนั้นใช้แทนกระบวนการสำหรับหลายจุดไม่ได้
การทดสอบตามลำดับตีความได้ง่าย แต่ผลอาจขึ้นกับกำลังการทดสอบในแต่ละขั้นและจำนวนจุดเปลี่ยนสูงสุดที่กำหนดล่วงหน้า เกณฑ์สารสนเทศอาจเลือกจำนวนต่างกันเพราะมีโทษต่างกัน และแบบจำลองตัวเลือกทั้งหมดอาจเป็นเพียงการประมาณ การพบจุดเปลี่ยนมากกว่าไม่ได้แปลว่าเป็นคำอธิบายที่สมจริงกว่าเสมอไป: ความพอดีที่เพิ่มขึ้นเพียงเล็กน้อยอาจแลกกับสัมประสิทธิ์รายช่วงที่ไม่เสถียร รายงานวิธี จำนวนสูงสุด การตัดช่วง ลำดับการทดสอบหรือเกณฑ์ และสมมติฐานค่าวิกฤตที่สอดคล้อง หากการเลือกมีผลสำคัญ ให้แสดงความไวของผล ไม่ใช่เสนอจำนวนเดียวราวกับแน่นอน
มองวันที่ประมาณได้ว่าเป็นค่าประมาณแบบมีเงื่อนไขและไม่แน่นอน
วันที่ที่ทำให้ RSS ต่ำที่สุดเป็นค่าประมาณจุดภายใต้แบบจำลองที่ระบุ ไม่ควรรายงานราวกับข้อมูลเปิดเผยขณะที่แน่นอนซึ่งความสัมพันธ์ทางเศรษฐกิจเปลี่ยนไป ความแปรปรวนของตัวอย่าง การเปลี่ยนสัมประสิทธิ์เพียงเล็กน้อย จุดเปลี่ยนใกล้กัน ผลลัพธ์ที่มีสัญญาณรบกวน ตัวแปรอธิบายที่มีความแปรปรวนน้อย และช่วงขั้นต่ำที่ยาว ล้วนทำให้ฟังก์ชันวัตถุประสงค์ราบรอบค่าต่ำสุดได้ การแบ่งหลายแบบที่อยู่ใกล้กันอาจมีความพอดีพอ ๆ กัน
Bai และ Perron พัฒนาช่วงความเชื่อมั่นของวันที่เปลี่ยนภายใต้เงื่อนไขที่ระบุ ช่วงดังกล่าวอธิบายความไม่แน่นอนจากการสุ่มตัวอย่างของวันที่ในแบบจำลอง แต่ไม่ครอบคลุมความไม่แน่นอนทั้งหมดว่าแบบจำลองถดถอยกำหนดถูกต้องหรือไม่ ควรใส่ตัวแปรใด จำนวนจุดเปลี่ยนเท่าใด หรือใช้กฎตัดช่วงใด หากจำนวนจุดเปลี่ยนเองยังไม่แน่นอน ช่วงวันที่แคบที่มีเงื่อนไขว่าจำนวนที่เลือกถูกต้องอาจประเมินความไม่แน่นอนทั้งหมดต่ำเกินไป
รายงานเชิงปฏิบัติควรแยกนิยามวันที่ ดัชนีลำดับข้อมูลที่ประมาณได้ วันที่ตามปฏิทินหลังแปลง และช่วงความเชื่อมั่นของแต่ละจุดเปลี่ยน หากช่วงกว้างหรือทับซ้อนกัน ให้อธิบายว่าตำแหน่งเวลาไม่ชัดเจน อย่าเลือกวันที่จากกราฟหลังเห็นผลแล้วเรียกว่าวันที่ของเหตุการณ์ที่พยากรณ์ได้อย่างเป็นอิสระ เมื่อนำวันที่เปลี่ยนที่ประมาณได้ไปเทียบกับเหตุการณ์ที่ทราบอยู่แล้ว ให้คำนึงว่าอาจเลือกเหตุการณ์และหน้าต่างหลังดูข้อมูลไปแล้ว
ปรับการอนุมานให้สอดคล้องกับความสัมพันธ์ตามลำดับเวลาและความแปรปรวนที่เปลี่ยนไป
การแบ่งตาม RSS เป็นเกณฑ์ความพอดี ส่วนความถูกต้องของการทดสอบและช่วงความเชื่อมั่นขึ้นอยู่กับสมมติฐานเกี่ยวกับตัวแปรอธิบายและค่าคลาดเคลื่อน สมการถดถอยทางการเงินมักมีสหสัมพันธ์ตามลำดับเวลา ความแปรปรวนไม่คงที่แบบมีเงื่อนไข ค่าสุดโต่ง ความผันผวนที่เปลี่ยน ผลตอบแทนช่วงเวลาทับซ้อน หรือข้อมูลที่ไม่พร้อมกัน หากตัวประมาณความแปรปรวนร่วมและค่าวิกฤตสมมติให้ค่าคลาดเคลื่อนเป็นอิสระและมีความแปรปรวนเท่ากัน แต่เศษเหลือมีความสัมพันธ์กันหรือความแปรปรวนไม่คงที่ ความมีนัยสำคัญที่รายงานอาจชวนให้เข้าใจผิดแม้วันที่เปลี่ยนที่ประมาณได้ดูสมเหตุสมผล
งานของ Bai–Perron พัฒนากระบวนการภายใต้เงื่อนไขที่กว้างขึ้น รวมถึงรูปแบบของความแปรปรวนไม่คงที่และความสัมพันธ์ตามลำดับเวลา แต่นักวิเคราะห์ต้องใช้การปรับความแปรปรวนร่วมและค่าอ้างอิงที่ตรงกับการตั้งค่าจริง ตัวประมาณความแปรปรวนร่วมแบบ robust หรือ HAC แก้พลวัตที่ตกหล่น ตัวแปรอธิบายที่เป็น endogenous ค่าเฉลี่ยแบบมีเงื่อนไขที่ผิด หรือปฏิทินข้อมูลที่รวมช่วงเวลาไม่สอดคล้องกันไม่ได้ และการใช้ standard error แบบ robust เพียงอย่างเดียวก็ไม่ได้ทำให้วัตถุประสงค์ RSS กลายเป็นแบบจำลองข้อมูลที่ดีขึ้น
ตรวจสอบความสัมพันธ์และรูปแบบความแปรปรวนของเศษเหลือทั้งภายในและระหว่างช่วงที่เป็นตัวเลือก ระบุว่าสมมติฐานของค่าคลาดเคลื่อนยอมให้ความแปรปรวนเฉพาะช่วง สหสัมพันธ์ตามลำดับเวลา หรือการแจกแจงของตัวแปรอธิบายเปลี่ยนแปลงหรือไม่ และทฤษฎีของการทดสอบที่เลือกครอบคลุมประเด็นเหล่านี้หรือเปล่า ช่วงที่สั้นมากทำให้การประมาณความแปรปรวนร่วมแบบ robust เปราะบางเป็นพิเศษ จึงควรวางแผนการตัดช่วงและมิติของแบบจำลองไปพร้อมกัน สำหรับพื้นฐานเกี่ยวกับตัวประมาณสมการถดถอยและสมมติฐานความแปรปรวนร่วม ดู คู่มือสมการถดถอย OLS
รายงานผลการวิเคราะห์โดยไม่กล่าวอ้างเชิงสาเหตุหรือการซื้อขาย
รายงานที่ทำซ้ำได้ควรระบุผลลัพธ์ ตัวแปรอธิบายทั้งหมด การแปลงข้อมูล ช่วงเวลาและความถี่ของตัวอย่าง ข้อจำกัดของค่าคงที่และสัมประสิทธิ์ ข้อกำหนดการเปลี่ยนทั้งหมดหรือบางส่วน ค่า \(m\) สูงสุดที่พิจารณา สัดส่วนการตัดช่วงและความยาวขั้นต่ำ นิยามวันที่ วิธีเพิ่มประสิทธิภาพ และการทดสอบหรือเกณฑ์ที่ใช้เลือก \(m\) รวมจำนวนจุดเปลี่ยนที่เลือก สัมประสิทธิ์แต่ละช่วง วันที่และช่วงความไม่แน่นอน ค่าสถิติทดสอบ วิธีจัดการความแปรปรวนร่วม และแหล่งค่าวิกฤต อธิบายจุดปลายหรือข้อมูลที่ไม่รวมในการค้นหาด้วย
จุดเปลี่ยนที่ตรวจพบอย่างมีนัยสำคัญทางสถิติเป็นหลักฐานของความไม่เสถียรของพารามิเตอร์ในสมการถดถอยที่กำหนด ภายใต้สมมติฐานของแบบจำลอง ไม่ได้ระบุเหตุการณ์ที่ทำให้เกิดการเปลี่ยน ไม่ได้พิสูจน์ว่าข่าวหรือการเปลี่ยนนโยบายอย่างใดอย่างหนึ่งเป็นสาเหตุ และไม่ได้แสดงว่าสัมประสิทธิ์ก่อนและหลังจุดเปลี่ยนจะคงอยู่ต่อไป จุดเปลี่ยนอาจสะท้อนตัวแปรที่ตกหล่น การเปลี่ยนคำนิยามข้อมูล ช่วงความผันผวน ปัญหาการวัด หรือการเปลี่ยนแปลงเศรษฐกิจจริง การทดสอบสมการถดถอยเพียงอย่างเดียวแยกคำอธิบายเหล่านี้ไม่ได้
ในการซื้อขายเชิงปริมาณ การค้นหาด้วยตัวอย่างทั้งหมดใช้ข้อมูลจากทั้งสองด้านของจุดเปลี่ยนที่ประมาณได้ การซื้อขายราวกับว่าทราบวันที่ที่เลือกในเวลาจริงทำให้เกิดอคติจากการมองไปข้างหน้า ประเมินกฎระบอบตามลำดับเวลา ประมาณใหม่ด้วยข้อมูลที่มีอยู่ ณ แต่ละวันที่เท่านั้น และรวมส่วนต่างราคา ค่าธรรมเนียม ผลกระทบต่อตลาด เงินทุน การยืม การหมุนเวียน และความหน่วง เปรียบเทียบกับค่าฐานง่าย ๆ ที่ใช้พารามิเตอร์คงที่และไม่ซื้อขาย แล้วกันข้อมูลที่เกิดภายหลังจริงไว้ตรวจสอบ จุดเปลี่ยนอาจเป็นเหตุให้ทบทวนแบบจำลองหรือความเสี่ยง แต่ไม่ใช่หลักฐานของความสามารถพยากรณ์หรือความได้เปรียบที่ลงทุนได้
Bai และ Perron (1998) นำเสนอการทดสอบและการประมาณการเปลี่ยนเชิงโครงสร้างหลายจุดในแบบจำลองเชิงเส้นใน บทความต้นฉบับ บทความด้านการคำนวณปี 2003 อธิบายการโปรแกรมพลวัตและขั้นตอนการเปลี่ยนบางส่วน ส่วน บทความค่าวิกฤต แสดงว่าค่าทดสอบเปลี่ยนตามการออกแบบอย่างไร บทความของ Andrews เรื่อง จุดเปลี่ยนที่ไม่ทราบค่า เป็นพื้นฐานที่เกี่ยวข้องกับกรณีจุดเปลี่ยนเดียว สำหรับการวินิจฉัยที่เกี่ยวข้อง เปรียบเทียบ การทดสอบ Chow ที่กำหนดวันที่ไว้ล่วงหน้า กับ การทดสอบ CUSUM สำหรับสมการถดถอย
คำถามที่พบบ่อย
Q1Bai–Perron บอกจำนวนจุดเปลี่ยนที่แท้จริงหรือไม่?
ไม่ วิธีนี้ประมาณการแบ่งและให้การทดสอบหรือเกณฑ์เพื่อเลือกจากจำนวนที่เป็นตัวเลือก ผลขึ้นอยู่กับข้อกำหนดของสมการถดถอย การตัดช่วง สมมติฐานค่าคลาดเคลื่อน จำนวนสูงสุด และกฎการเลือก ไม่ได้ยืนยันว่ากระบวนการสร้างข้อมูลมีจุดเปลี่ยนจำนวนดังกล่าวพอดี
Q2วันที่เปลี่ยนคือวันที่เหตุการณ์ทางเศรษฐกิจทำให้ความสัมพันธ์เปลี่ยนหรือไม่?
ไม่ วันที่นั้นเป็นตำแหน่งโดยประมาณของความไม่เสถียรของพารามิเตอร์ในแบบจำลองที่ประมาณได้ และมีความไม่แน่นอนจากตัวอย่าง การเชื่อมโยงกับสาเหตุต้องมีหลักฐานเพิ่มและการออกแบบที่แยกคำอธิบายอื่นออกได้
Q3ซื้อขายโดยตรงตามวันที่เปลี่ยนที่ประมาณได้ไหม?
ไม่ได้จากค่าประมาณย้อนหลังของตัวอย่างทั้งหมดเพียงอย่างเดียว การค้นหาวันที่ใช้ข้อมูลทั้งตัวอย่าง รวมข้อมูลหลังวันที่เปลี่ยนที่เป็นตัวเลือก กฎที่ใช้จริงต้องประเมินตามลำดับเวลา ใช้ข้อมูลที่มีในขณะนั้น คำนึงถึงต้นทุน และตรวจสอบด้วยข้อมูลภายหลัง จุดเปลี่ยนที่ตรวจพบไม่ได้ยืนยันสัญญาณที่ทำกำไร
แหล่งข้อมูลและการอ่านเพิ่มเติม
รายงานปัญหา
เราจะเตรียมอีเมลพร้อมลิงก์บทความนี้ Mark จะได้รับรายงานเมื่อคุณส่งอีเมลแล้วเท่านั้น
ตรวจสอบอย่างรวดเร็ว
อ่านคู่มือจบแล้ว ลองตอบคำถาม 3 ข้อ
คำถาม 01
ในตัวอย่างที่มีข้อมูล 240 รายการ กฎช่วงขั้นต่ำ 15% หมายความว่าอย่างไร?
เลือกคำตอบเพื่อดูคำอธิบาย