

การทดสอบ CUSUM เพื่อประเมินเสถียรภาพของรีเกรสชันและการเปลี่ยนแปลงเชิงโครงสร้าง
เรียนรู้ว่าเศษเหลือแบบเวียนซ้ำสร้างเส้นทาง CUSUM ของรีเกรสชันอย่างไร ขอบเขตทดสอบอะไร และแตกต่างจากการทดสอบ Chow, CUSUM ของกำลังสอง และการเฝ้าติดตามแบบเรียลไทม์อย่างไร
ในคู่มือนี้การทดสอบ CUSUM สำหรับรีเกรสชันถามอะไร
สรุปสั้น
การทดสอบ CUSUM สำหรับรีเกรสชันนำเศษเหลือแบบเวียนซ้ำสำหรับการพยากรณ์ล่วงหน้าหนึ่งขั้นมาบวกตามลำดับเวลา แล้วตรวจว่าเส้นทางสะสมสอดคล้องกับสัมประสิทธิ์ที่มีเสถียรภาพหรือไม่ การข้ามขอบเขตเป็นหลักฐานคัดค้านแบบจำลองเสถียรภาพที่กำหนดไว้ แต่ไม่ได้ระบุสาเหตุ วันที่เกิดจุดเปลี่ยนเพียงจุดเดียว หรือโอกาสในการซื้อขาย
การทดสอบ CUSUM สำหรับรีเกรสชันถามอะไร
รีเกรสชันอาจดูสมเหตุสมผลเมื่อพิจารณาตัวอย่างทั้งหมด แม้ความสัมพันธ์จะเปลี่ยนไปในช่วงกลางก็ตาม ค่าคลาดเคลื่อนการพยากรณ์ที่เป็นบวกในช่วงหนึ่งและเป็นลบในช่วงหลังอาจหักล้างกันในสรุปข้อมูลทั้งตัวอย่างแบบทั่วไป การทดสอบ CUSUM สำหรับรีเกรสชันรักษาลำดับเวลาไว้ โดยสะสมค่าคลาดเคลื่อนการพยากรณ์แบบเวียนซ้ำและตรวจว่าเส้นทางที่ดำเนินอยู่เคลื่อนห่างจากเส้นทางที่คาดภายใต้สัมประสิทธิ์คงที่มากเกินไปหรือไม่
Brown, Durbin และ Evans พัฒนาเครื่องมือประเมินเสถียรภาพของรีเกรสชันหลายแบบโดยใช้เศษเหลือแบบเวียนซ้ำ ซึ่งรวมถึง CUSUM และ CUSUM ของกำลังสอง การทดสอบเหล่านี้พิจารณาว่าความสัมพันธ์ในรีเกรสชันสอดคล้องกับการคงเดิมตลอดตัวอย่างหรือไม่ ภายใต้สมมติฐานของแบบจำลอง การทดสอบไม่ได้อธิบายว่าเหตุใดจึงเกิดการเปลี่ยนแปลง และต่างจากกฎ CUSUM สำหรับควบคุมกระบวนการอุตสาหกรรมที่สะสมค่าคลาดเคลื่อนจากค่าเฉลี่ยเป้าหมายซึ่งกำหนดแยกไว้
คู่มือนี้เน้น CUSUM สำหรับรีเกรสชันของ Brown–Durbin–Evans ซอฟต์แวร์อาจใช้คำว่า “CUSUM” เรียกสถิติได้มากกว่าหนึ่งแบบ ดังนั้นรายงานควรระบุชุดเศษเหลือ การปรับสเกล ขอบเขต และการแจกแจงอ้างอิง แทนที่จะอาศัยเพียงชื่อการทดสอบ
คำนวณเศษเหลือแบบเวียนซ้ำโดยไม่ใช้ข้อมูลอนาคต
เขียนรีเกรสชันเป็น \(y_t=x_t'\beta+u_t\) โดย \(x_t\) รวมค่าคงที่หากแบบจำลองมีค่าคงที่ และ \(k\) คือจำนวนสัมประสิทธิ์ เริ่มจากจำนวนข้อมูลที่เพียงพอให้ประมาณแบบจำลองซึ่งมีอันดับคอลัมน์เต็ม สำหรับข้อมูลแต่ละจุดหลังจากนั้น ให้ประมาณรีเกรสชันด้วยข้อมูลที่มีถึง \(t-1\) เท่านั้น แล้วจึงพยากรณ์ \(y_t\)
ถ้า \(X_{t-1}\) คือเมทริกซ์ตัวแปรอธิบายจนถึงข้อมูลก่อนหน้า เศษเหลือแบบเวียนซ้ำเขียนได้ดังนี้
\[ w_t=\frac{y_t-x_t'\hat\beta_{t-1}}{\sqrt{1+x_t'(X_{t-1}'X_{t-1})^{-1}x_t}},\qquad t=k+1,\ldots,T. \]
ตัวเศษคือค่าคลาดเคลื่อนการพยากรณ์ล่วงหน้าหนึ่งขั้น ตัวส่วนปรับความไม่แน่นอนในการพยากรณ์ที่ \(x_t\) ตามค่า leverage แต่ไม่ได้เป็นค่าประมาณความผันผวนของตลาดด้วยตัวเอง ภายใต้แบบจำลองเชิงเส้นคลาสสิกที่มีเสถียรภาพ ตัวแปรอธิบายคงที่ที่เหมาะสม และค่าคลาดเคลื่อนอิสระที่มีความแปรปรวนเท่ากัน เศษเหลือแบบเวียนซ้ำจะมีค่าเฉลี่ยเป็นศูนย์ ไม่สัมพันธ์กัน และมีความแปรปรวนของค่าคลาดเคลื่อนเท่ากัน คุณสมบัติเหล่านี้รองรับการนำมาสะสม แต่ไม่ได้เกิดขึ้นโดยอัตโนมัติเพียงเพราะประมาณสมการด้วยกำลังสองน้อยที่สุด
ข้อมูลช่วงต้นใช้กำหนดสัมประสิทธิ์ จึงไม่ใช่ชุดเศษเหลือนอกตัวอย่างจากกระบวนการเวียนซ้ำนี้ หากเมทริกซ์ตัวแปรในช่วงเริ่มต้นเกือบเป็นเอกฐาน การพยากรณ์ในภายหลังก็อาจไม่เสถียรเช่นกัน ให้ระบุตัวอย่างเริ่มต้น ตัวแปรอธิบายที่ใส่ไว้ และการแปลงข้อมูล เพราะแต่ละการเลือกเปลี่ยนทั้งเส้นทางเศษเหลือและคำถามที่ทดสอบ
สะสมค่าคลาดเคลื่อนที่มีเครื่องหมายและเทียบเส้นทางกับขอบเขตทดสอบ
ให้ \(\hat\sigma\) เป็นค่าประมาณสเกลที่วิธีคำนวณนั้นเลือกใช้ เส้นทางสะสมจนถึงข้อมูลจุด \(r\) เขียนได้เป็น
\[ C_r=\frac{1}{\hat\sigma}\sum_{t=k+1}^{r}w_t. \]
ภายใต้สมมติฐานหลักเรื่องเสถียรภาพ นวัตกรรมที่เป็นบวกและลบควรสมดุลกันเมื่อเวลาผ่านไป ยกเว้นความผันผวนจากการสุ่มตัวอย่าง เส้นทางที่วาดจะถูกเทียบกับขอบเขตวิกฤตซึ่งได้จากการแจกแจงภายใต้สมมติฐานหลักของการทดสอบ หากเส้นทางข้ามขอบเขต การทดสอบจะปฏิเสธว่าสัมประสิทธิ์คงที่ ณ ระดับที่เลือกและภายใต้สมมติฐานของการทดสอบ รายละเอียดการปรับสเกลและการสร้างขอบเขตต่างกันตามการนำไปใช้ แถบคงที่ที่วาดขึ้นเองใช้แทนค่าวิกฤตที่สอดคล้องกับวิธีทดสอบไม่ได้
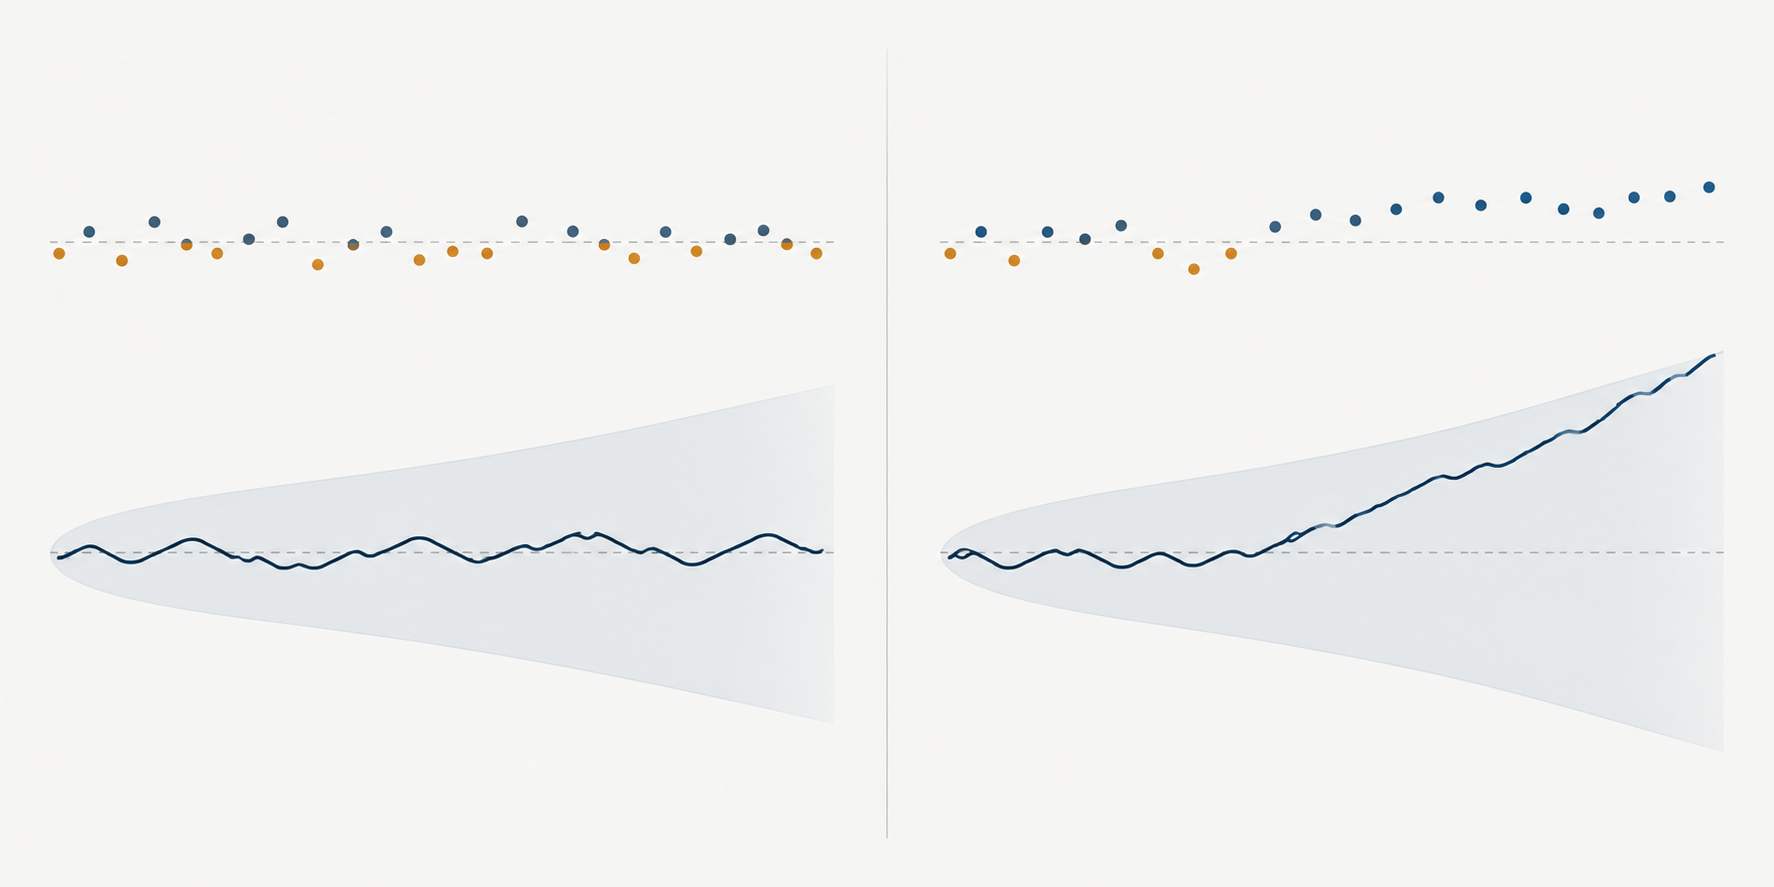
ทิศทางของเส้นทางช่วยอธิบายรูปแบบได้ หากมีค่าคลาดเคลื่อนแบบเวียนซ้ำเป็นบวกต่อเนื่อง ผลลัพธ์จริงจะสูงกว่าค่าที่แบบจำลองก่อนหน้าพยากรณ์ซ้ำ ๆ ทำให้ผลรวมขยับขึ้น หากค่าคลาดเคลื่อนเป็นลบต่อเนื่อง เส้นทางจะลดลง ค่าคลาดเคลื่อนที่สลับเครื่องหมายกันอาจทำให้เส้นทางอยู่ใกล้ระดับเดิม แม้เศษเหลือแต่ละตัวจะไม่ได้มีขนาดเล็ก CUSUM จึงใช้ทั้งขนาดและลำดับของค่าคลาดเคลื่อนการพยากรณ์
เมื่อปัจจัยอื่นคล้ายกัน การเปลี่ยนค่าคงที่มักทำให้เศษเหลือมีเครื่องหมายไปในทิศทางเดียวกัน ส่วนการเปลี่ยนความชันอาจทำให้ทิศทางของค่าคลาดเคลื่อนการพยากรณ์ขึ้นกับตำแหน่งและเครื่องหมายของ \(x_t\) หากตัวแปรอธิบายแกว่งอยู่รอบค่าเฉลี่ย ผลของการเปลี่ยนความชันบางส่วนอาจหักล้างกันในผลรวมสะสมเพียงเส้นเดียว ดังนั้นการที่เส้นทางยังอยู่ภายในขอบเขตไม่ได้พิสูจน์ว่าสัมประสิทธิ์รีเกรสชันทุกตัวคงที่ ควรตรวจเส้นทางของสัมประสิทธิ์แบบเวียนซ้ำ การทดสอบปฏิสัมพันธ์ และกำลังการทดสอบด้วย
พิจารณาชุดเศษเหลือแบบเวียนซ้ำที่ปรับสเกลแล้วสองชุดซึ่งเป็นตัวอย่างสมมติ ค่า \(+0.4\) หกค่าทำให้ผลสะสมเพิ่มขึ้น \(2.4\) ส่วนลำดับ \(+0.4,-0.4,+0.4,-0.4,+0.4,-0.4\) จบที่ศูนย์ ทั้งสองชุดมีเศษเหลือที่มีค่าสัมบูรณ์เท่ากัน แต่มีเพียงชุดแรกที่คงทิศทางเดิม ตัวเลขเหล่านี้แสดงกลไกการทำงาน ไม่ใช่ค่าวิกฤต ค่า p หรือหลักฐานเกี่ยวกับสินทรัพย์จริง
มอง CUSUM ของกำลังสองเป็นการวินิจฉัยอีกแบบหนึ่ง
CUSUM ของกำลังสองใช้เศษเหลือแบบเวียนซ้ำยกกำลังสองแทนการใช้เครื่องหมาย รูปแบบสัดส่วนสะสมอย่างง่ายคือ
\[ Q_r=\frac{\sum_{t=k+1}^{r}w_t^2}{\sum_{t=k+1}^{T}w_t^2}. \]
เมื่อกระบวนการค่าคลาดเคลื่อนมีเสถียรภาพและความแปรปรวนเท่ากัน สัดส่วนสะสมควรเพิ่มขึ้นโดยรวมตามจำนวนข้อมูล ช่วงที่มีเศษเหลือยกกำลังสองขนาดใหญ่มากอาจทำให้เส้นทางชันขึ้น ส่วนช่วงที่เงียบอาจทำให้เส้นทางแบนลง Brown, Durbin และ Evans กล่าวถึงวิธีนี้ควบคู่กับ CUSUM ที่มีเครื่องหมาย ขณะที่งานภายหลังศึกษาการทดสอบ CUSUM ของกำลังสองซึ่งใช้เศษเหลือจากกำลังสองน้อยที่สุดทั่วไป
อย่าตีความเส้นทางเศษเหลือยกกำลังสองว่าเป็นการทดสอบความผันผวนล้วน ๆ หรือเป็นทางเลือกที่ชัดเจนแทนการเปลี่ยนสัมประสิทธิ์ ข้อมูลขนาดใหญ่ผิดปกติ การเปลี่ยนความแปรปรวน ค่าเฉลี่ยแบบมีเงื่อนไขที่ระบุผิด และสัมประสิทธิ์รีเกรสชันที่เปลี่ยนไป ล้วนส่งผลต่อเส้นทางได้ ในทางกลับกัน CUSUM ที่มีเครื่องหมายอาจปรับเทียบได้ไม่ดีเมื่อความแปรปรวนเปลี่ยน แม้ค่าคลาดเคลื่อนบวกและลบยังสมดุลกัน การทดสอบ ARCH-LM ถามคำถามที่เฉพาะเจาะจงกว่าเกี่ยวกับการพยากรณ์เศษเหลือยกกำลังสอง แต่ก็ไม่ได้วินิจฉัยรูปแบบความผันผวนได้ทุกชนิด
เลือกสถิติให้ตรงกับคำถามเรื่องจุดเปลี่ยน
การทดสอบ Chow สำหรับวันที่กำหนดไว้ล่วงหน้าเปรียบเทียบสัมประสิทธิ์รีเกรสชันสองด้านของวันที่นั้น ส่วน CUSUM สำหรับรีเกรสชันตรวจเส้นทางเวียนซ้ำตามลำดับตัวอย่างและไม่ต้องระบุวันเปลี่ยนเพียงวันเดียวจากภายนอก การข้ามขอบเขตไม่ได้บอกวันที่แน่ชัดว่าการเปลี่ยนแปลงฉับพลันเริ่มเมื่อใด การค่อย ๆ เคลื่อนตัว การเปลี่ยนหลายครั้ง ชุดค่าผิดปกติ หรือความผิดพลาดของแบบจำลองความแปรปรวนอาจทำให้เกิดเส้นทางรูปแบบต่างกัน
เมื่อไม่ทราบวันที่เปลี่ยนและต้องการทดสอบการเปลี่ยนครั้งเดียวอย่างเป็นทางการ Andrews พัฒนาวิธี supremum Wald, likelihood-ratio และ Lagrange-multiplier ซึ่งใช้ค่าวิกฤตแบบไม่เป็นมาตรฐาน วิธีเหล่านี้ค้นหาวันที่เป็นไปได้หลายวันโดยคำนึงถึงการค้นหานั้นด้วย สถิติทดสอบและค่าวิกฤตของวิธีดังกล่าวใช้แทนแถบ CUSUM ของ Brown–Durbin–Evans ไม่ได้ การทดสอบการเปลี่ยนหลายครั้งต้องใช้ขั้นตอนและสมมติฐานเพิ่มเติม ดูคู่มือการทดสอบ Chow สำหรับการเปรียบเทียบ ณ วันที่กำหนด และบทความของ Andrews เรื่องจุดเปลี่ยนที่ไม่ทราบวันที่ สำหรับปัญหาการค้นหาโดยรวม
ความแตกต่างนี้สำคัญเมื่อผู้วิเคราะห์ลองการวินิจฉัยหลายแบบ การลอง CUSUM, CUSUM ของกำลังสอง, วันที่ที่เป็นไปได้ ตัวแปรอธิบาย และช่วงตัวอย่างซ้ำ ๆ ทำให้เกิดปัญหาการเลือก ระดับนัยสำคัญตามชื่อของการทดสอบที่กำหนดไว้เพียงครั้งเดียวไม่ได้บอกโอกาสที่จะเกิดสัญญาณเตือนผิดอย่างน้อยหนึ่งครั้งจากการลองทั้งหมด ควรบันทึกว่าจะตรวจเส้นทางหรือสถิติใดก่อนดูผล หรือใช้วิธีอนุมานที่คำนึงถึงการค้นหา
แยกการทดสอบย้อนหลังออกจากการเฝ้าติดตามเสถียรภาพแบบเรียลไทม์
การทดสอบย้อนหลังประเมินตัวอย่างอดีตที่กำหนดไว้ตายตัว ส่วนกฎเฝ้าติดตามจะประเมินข้อมูลใหม่ซ้ำ ๆ หลังช่วงฐาน การใช้ขอบเขตแบบทดสอบครั้งเดียวเดิมกับข้อมูลใหม่ทุกจุดไม่ได้รักษาอัตราสัญญาณเตือนผิดตามชื่อไว้โดยอัตโนมัติ เพราะชุดการตัดสินใจซ้ำมีโครงสร้างความน่าจะเป็นต่างออกไป
Chu, Stinchcombe และ White พัฒนาวิธี fluctuation และ CUSUM สำหรับเฝ้าติดตามแบบเรียลไทม์ หลังใช้ตัวอย่างอดีตประมาณความสัมพันธ์ที่มีเสถียรภาพ ขอบเขตการเฝ้าติดตามของงานนี้คำนึงถึงการตรวจซ้ำภายใต้เงื่อนไขเชิงกำกับของบทความ ตัวอย่างฐานเองต้องเหมาะสม และแผนติดตามต้องระบุว่าจะทำอย่างไรหลังมีสัญญาณเตือน จะปรับปรุงพารามิเตอร์เมื่อใด และจะติดตามนานเท่าใด ไม่ควรเรียกกราฟ CUSUM สำหรับรีเกรสชันย้อนหลังว่าเป็นวิธีออนไลน์ หากยังไม่ได้กำหนดเรื่องเหล่านี้
ในระบบซื้อขาย สัญญาณเตือนหมายถึงความสัมพันธ์ระหว่างแบบจำลองกับข้อมูลใหม่อาจไม่สอดคล้องกับสมมติฐานเสถียรภาพมากพออีกต่อไป จึงอาจเริ่มการตรวจสอบหรือทบทวนความเสี่ยงตามแผนที่กำหนดไว้ล่วงหน้า แต่สัญญาณไม่ได้บอกว่าสัมประสิทธิ์ตัวใดเปลี่ยน ควรส่งคำสั่งซื้อขายหรือไม่ หรือการลดความเสี่ยงจะทำให้ผลตอบแทนดีขึ้นหรือไม่ หากใช้การเฝ้าติดตามซ้ำ ควรประเมินความล่าช้าในการตรวจพบและต้นทุนของสัญญาณเตือนผิดควบคู่กับเกณฑ์ทางสถิติ
ตรวจสมมติฐานก่อนอ่านกราฟ CUSUM ทางการเงิน
การหาเศษเหลือแบบเวียนซ้ำแบบคลาสสิกสมมติว่าความสัมพันธ์เชิงเส้นระบุได้ถูกต้อง และกระบวนการค่าคลาดเคลื่อนมีความแปรปรวนคงที่และไม่มีสหสัมพันธ์ตามลำดับเวลา อนุกรมเวลาในตลาดการเงินอาจละเมิดเงื่อนไขเหล่านี้จากการกระจุกตัวของความผันผวน หางหนา ราคาเก่าหรือไม่ตรงเวลา ช่วงผลตอบแทนที่ทับซ้อนกัน และการเปลี่ยนโครงสร้างตลาด ค่าคลาดเคลื่อนที่เรียงไปในทิศทางเดียวกันอาจสะท้อนการเปลี่ยนสัมประสิทธิ์จริง พลวัตที่ตกหล่น การประทับเวลาผิด หรือช่วงความผันผวนที่เปลี่ยนการแจกแจงอ้างอิง
การเปลี่ยนตัวประมาณเมทริกซ์ความแปรปรวนร่วมหลังประมาณกำลังสองน้อยที่สุดไม่ได้ทำให้ขอบเขต CUSUM ถูกต้องโดยอัตโนมัติ การอนุมานแบบทนทานต่อความแปรปรวนไม่คงที่หรือการพึ่งพากันต้องใช้สถิติและการแจกแจงอ้างอิงที่ออกแบบมาสำหรับเงื่อนไขเหล่านั้น กราฟ CUSUM สำหรับรีเกรสชันเป็นการวินิจฉัยเสถียรภาพ ไม่ใช่สิ่งทดแทนการตรวจสหสัมพันธ์ของเศษเหลือ การทดสอบความแปรปรวนไม่คงที่แบบมีเงื่อนไข หรือการตรวจสอบข้อกำหนดของแบบจำลอง อ่านต่อได้ที่คู่มือการทดสอบ ARCH-LM และคู่มือส่วนเบี่ยงเบนมาตรฐานแบบทนทาน
กำหนดช่วงเวลาการสุ่มตัวอย่างและปฏิทินตลาดก่อนสร้างเศษเหลือ ผลตอบแทนจากราคาปิดถึงราคาปิดที่คร่อมวันหยุดยาวไม่ได้เป็นช่วงเวลาเดียวกับผลตอบแทนของรอบซื้อขายปกติ การดำเนินการกับบริษัท การเปลี่ยนสัญญาฟิวเจอร์ส การแปลงสกุลเงิน และข้อมูลที่หายไปก็สร้างค่าคลาดเคลื่อนการพยากรณ์ซึ่งดูคล้ายความไม่เสถียรได้เช่นกัน อย่าเติมช่องว่างหรือจัดเวลาให้สินทรัพย์ตรงกันแบบกลไกโดยไม่อธิบายว่าข้อมูลของแบบจำลอง ณ เวลา \(t\) หมายถึงอะไร
รายงานรายละเอียดให้ผู้อ่านทำซ้ำการทดสอบได้
ระบุตัวแปรผลลัพธ์ ตัวแปรอธิบาย ค่าคงที่ การแปลงข้อมูล วันที่ตัวอย่าง ความถี่ ช่วงประมาณค่าเริ่มต้น และจำนวนเศษเหลือแบบเวียนซ้ำ แจ้งว่าได้ปรับสเกลเศษเหลือด้วยความแปรปรวนพยากรณ์แบบเวียนซ้ำหรือไม่ และประมาณ \(\hat\sigma\) อย่างไร ระบุรุ่นของ CUSUM หรือ CUSUM ของกำลังสอง การแจกแจงอ้างอิง ระดับวิกฤต กฎขอบเขต และค่าตั้งต้นของซอฟต์แวร์ที่มีผลต่อผลลัพธ์
แสดงเส้นทางหรือสถิติควบคู่กับสัมประสิทธิ์ที่ประมาณได้และการวินิจฉัยเศษเหลือ การข้ามขอบเขตเป็นหลักฐานคัดค้านความคงที่ภายใต้แบบจำลองที่ทดสอบ ไม่ใช่ค่าประมาณสาเหตุทางเศรษฐกิจหรือผลเชิงสาเหตุของเหตุการณ์ที่ระบุชื่อ หากมีเป้าหมายเพื่อพยากรณ์หรือซื้อขาย ให้ใช้ช่วงทดสอบนอกตัวอย่างตามลำดับเวลา เปิดเผยว่าแต่ละสัญญาณจะทราบได้เมื่อใด และคำนึงถึงส่วนต่างราคา ผลกระทบต่อตลาด ค่าธรรมเนียม การยืมเงินทุน ค่าใช้จ่ายทางการเงิน และมูลค่าการซื้อขาย เปรียบเทียบการตอบสนองกับเกณฑ์อ้างอิงของแบบจำลองคงที่ คำเตือนเรื่องเสถียรภาพอาจกระตุ้นให้ทบทวนแบบจำลอง แต่ไม่ได้พิสูจน์ว่ากฎปรับตัวมีความได้เปรียบ
Brown, Durbin และ Evans แนะนำขั้นตอน CUSUM ของเศษเหลือแบบเวียนซ้ำและ CUSUM ของกำลังสองเพื่อประเมินเสถียรภาพในบทความปี 1975 McCabe และ Harrison ศึกษาการทดสอบ CUSUM ของกำลังสองที่ใช้เศษเหลือจากกำลังสองน้อยที่สุดทั่วไป สำหรับจุดเปลี่ยนที่ไม่ทราบวันที่ ดูAndrews (1993) และสำหรับการเฝ้าติดตามแบบลำดับ ดูChu, Stinchcombe และ White (1996) คู่มือที่เกี่ยวข้องได้แก่รีเกรสชัน OLS การทดสอบ Chow และการกระจุกตัวของความผันผวน
คำถามที่พบบ่อย
Q1การทดสอบ CUSUM ระบุวันที่เกิดการเปลี่ยนแปลงเชิงโครงสร้างได้อย่างแม่นยำหรือไม่
ไม่ได้ เส้นทางอาจแสดงช่วงที่ค่าคลาดเคลื่อนการพยากรณ์สะสมเริ่มเคลื่อนไปในทิศทางเดียวอย่างต่อเนื่อง แต่การข้ามขอบเขตไม่ใช่ค่าประมาณอย่างเป็นทางการของวันที่เกิดจุดเปลี่ยนเพียงจุดเดียว วิธีทดสอบวันที่ไม่ทราบใช้สถิติการค้นหาและค่าวิกฤตของตนเอง
Q2CUSUM ของกำลังสองเหมือนกับการทดสอบการกระจุกตัวของความผันผวนหรือไม่
ไม่เหมือนกัน วิธีนี้ติดตามสัดส่วนสะสมของเศษเหลือแบบเวียนซ้ำยกกำลังสองและตอบสนองต่อการระบุแบบจำลองผิดหรือความไม่เสถียรได้หลายรูปแบบ การทดสอบ ARCH-LM ตรวจความสามารถในการพยากรณ์ตามลำดับเวลาของเศษเหลือยกกำลังสองภายใต้สมมติฐานของตัวเอง
Q3ใช้ขอบเขต CUSUM ในอดีตซ้ำทุกวันเพื่อแจ้งเตือนสดได้หรือไม่
ทำได้ไม่โดยอัตโนมัติ การทดสอบข้อมูลใหม่ซ้ำ ๆ เปลี่ยนคุณสมบัติของการเตือนผิด วิธีเฝ้าติดตามแบบลำดับต้องมีขอบเขตที่ออกแบบให้รองรับการตรวจซ้ำและมีช่วงฐานที่เสถียรซึ่งกำหนดไว้ชัดเจน
แหล่งข้อมูลและการอ่านเพิ่มเติม
รายงานปัญหา
เราจะเตรียมอีเมลพร้อมลิงก์บทความนี้ Mark จะได้รับรายงานเมื่อคุณส่งอีเมลแล้วเท่านั้น
ตรวจสอบอย่างรวดเร็ว
อ่านคู่มือจบแล้ว ลองตอบคำถาม 3 ข้อ
คำถาม 01
เหตุใด CUSUM สำหรับรีเกรสชันจึงใช้เศษเหลือแบบเวียนซ้ำ
เลือกคำตอบเพื่อดูคำอธิบาย
อภิธานศัพท์ออปชัน
Variation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
อ่านคู่มือฉบับละเอียดMulticollinearityStrong linear dependence among included regressors that makes their separate coefficients imprecise and sensitive to the sample.
อ่านคู่มือฉบับละเอียด