

Chow test สำหรับการเปลี่ยนแปลงเชิงโครงสร้างในรีเกรสชัน
เรียนรู้ว่า Chow test เปรียบเทียบอะไร วิธีคำนวณสถิติ F เหตุใดต้องกำหนดวันที่เปลี่ยนแปลงล่วงหน้า และสมมติฐานใดสำคัญกับอนุกรมเวลาทางการเงิน
ในคู่มือนี้Chow test ตรวจสอบอะไร
สรุปสั้น
Chow test ถามว่าค่าสัมประสิทธิ์ของรีเกรสชันเท่ากันหรือไม่ในสองกลุ่มที่แบ่งด้วยวันที่เกิดการเปลี่ยนแปลงซึ่งกำหนดไว้ โดยเปรียบเทียบโมเดลรวมที่บังคับให้ค่าสัมประสิทธิ์เท่ากันกับรีเกรสชันแยกสำหรับแต่ละกลุ่ม ภายใต้สมมติฐานของวิธีนี้ F test แบบคลาสสิกอาจปฏิเสธความเสถียรของค่าสัมประสิทธิ์ได้ แต่ไม่ได้ค้นหาวันเปลี่ยนแปลงที่ไม่ทราบล่วงหน้า ไม่อธิบายสาเหตุของการเปลี่ยนแปลง และไม่พิสูจน์ว่ากลยุทธ์การซื้อขายทำกำไรได้
Chow test ตรวจสอบอะไร
รีเกรสชันที่ประมาณจากตัวอย่างข้อมูลระยะยาวอาจซ่อนการเปลี่ยนแปลงของความสัมพันธ์ระหว่างผลลัพธ์กับตัวแปรพยากรณ์ ตัวอย่างเช่น ความเสี่ยงต่อผลตอบแทนตลาดโดยรวมของพอร์ตโฟลิโอที่ประมาณได้อาจแตกต่างกันก่อนและหลังโครงสร้างตลาดเปลี่ยน Chow test เปลี่ยนคำถามนี้ให้เป็นสมมติฐานร่วมเกี่ยวกับค่าสัมประสิทธิ์รีเกรสชันทั้งสองด้านของวันที่กำหนด
สมมติว่าโมเดลมีค่าสัมประสิทธิ์ k ตัว รวมค่าคงที่ สมมติฐานศูนย์ระบุว่าเวกเตอร์ค่าสัมประสิทธิ์ก่อนและหลังการเปลี่ยนแปลงเท่ากัน ส่วนสมมติฐานทางเลือกระบุว่าค่าสัมประสิทธิ์ที่ทดสอบอย่างน้อยหนึ่งตัวแตกต่างกัน บทความสำคัญของ Gregory Chow ในปี 1960 วางปัญหานี้เป็นการทดสอบความเท่ากันของชุดค่าสัมประสิทธิ์จากรีเกรสชันเชิงเส้นสองชุด ดู บทความของ Chow
“การเปลี่ยนแปลงเชิงโครงสร้าง” ในที่นี้หมายถึงความสัมพันธ์แบบมีเงื่อนไขที่โมเดลที่เลือกนำเสนอเปลี่ยนไป การทดสอบไม่ได้แสดงว่าทุกส่วนของกระบวนการสร้างข้อมูลเปลี่ยน และไม่ได้ระบุสาเหตุ การปฏิเสธสมมติฐานเป็นหลักฐานค้านข้อจำกัดด้านเสถียรภาพที่ทดสอบสำหรับตัวอย่างข้อมูล โมเดล และวันที่เลือก ส่วนการไม่ปฏิเสธไม่ได้พิสูจน์ว่าความสัมพันธ์จะเสถียรถาวร
เขียนการเปลี่ยนแปลงที่สงสัยเป็นข้อจำกัดของค่าสัมประสิทธิ์
ให้ y เป็นผลลัพธ์ และ x เป็นเวกเตอร์ที่ประกอบด้วยค่าคงที่กับตัวแปรอธิบายที่รวมไว้ รีเกรสชันรวมกำหนดเวกเตอร์ค่าสัมประสิทธิ์ชุดเดียวตลอดทั้งตัวอย่างข้อมูล หากต้องการให้ค่าสัมประสิทธิ์เปลี่ยนหลังวันที่กำหนด ให้กำหนด D เป็นศูนย์ก่อนจุดเปลี่ยนและเป็นหนึ่งหลังจากนั้น แล้วสร้างพจน์ปฏิสัมพันธ์ระหว่าง D กับตัวแปรรีเกรสชันแต่ละตัว: y = x′β + D·x′δ + u เวกเตอร์ก่อนจุดเปลี่ยนคือ β และหลังจากนั้นคือ β + δ
สมมติฐานศูนย์ของเสถียรภาพเต็มรูปแบบคือ H₀: δ = 0 ซึ่งเป็นข้อจำกัดร่วมต่อค่าคงที่และความชันทั้งหมดในโมเดลที่ระบุ หากมีค่าคงที่หนึ่งตัวกับตัวแปรพยากรณ์สองตัว k = 3 หากคำถามมีเพียงการเปลี่ยนแปลงของ market beta ให้ทดสอบเฉพาะปฏิสัมพันธ์ที่จับคู่กับผลตอบแทนตลาด อย่าเปลี่ยนคำถามที่แคบกว่านั้นให้กลายเป็นการทดสอบค่าสัมประสิทธิ์ทั้งหมดโดยไม่บอกกล่าว
รูปแบบปฏิสัมพันธ์อธิบายว่าการคำนวณจากรีเกรสชันที่แบ่งกลุ่มทดสอบอะไร รีเกรสชันรวมเป็นโมเดลแบบมีข้อจำกัดซึ่งบังคับค่าสัมประสิทธิ์ก่อนและหลังจุดเปลี่ยนให้เท่ากัน ส่วนรีเกรสชันแยกสองชุดเป็นโมเดลที่ไม่มีข้อจำกัด โดยประมาณเวกเตอร์ค่าสัมประสิทธิ์ของแต่ละกลุ่มอย่างเป็นอิสระ เมื่อใช้ข้อมูล ตัวแปรรีเกรสชัน และข้อจำกัดชุดเดียวกัน ทั้งสองวิธีทดสอบสมมติฐานความเท่ากันเต็มรูปแบบเดียวกัน
<!-- Illustration placeholder: A text-free conceptual scene showing one cloud of observations split by a clear vertical time boundary, with one shared fitted relationship above and two different fitted relationships below. No words, labels, numeric values, axes text, logos, or interface elements. -->
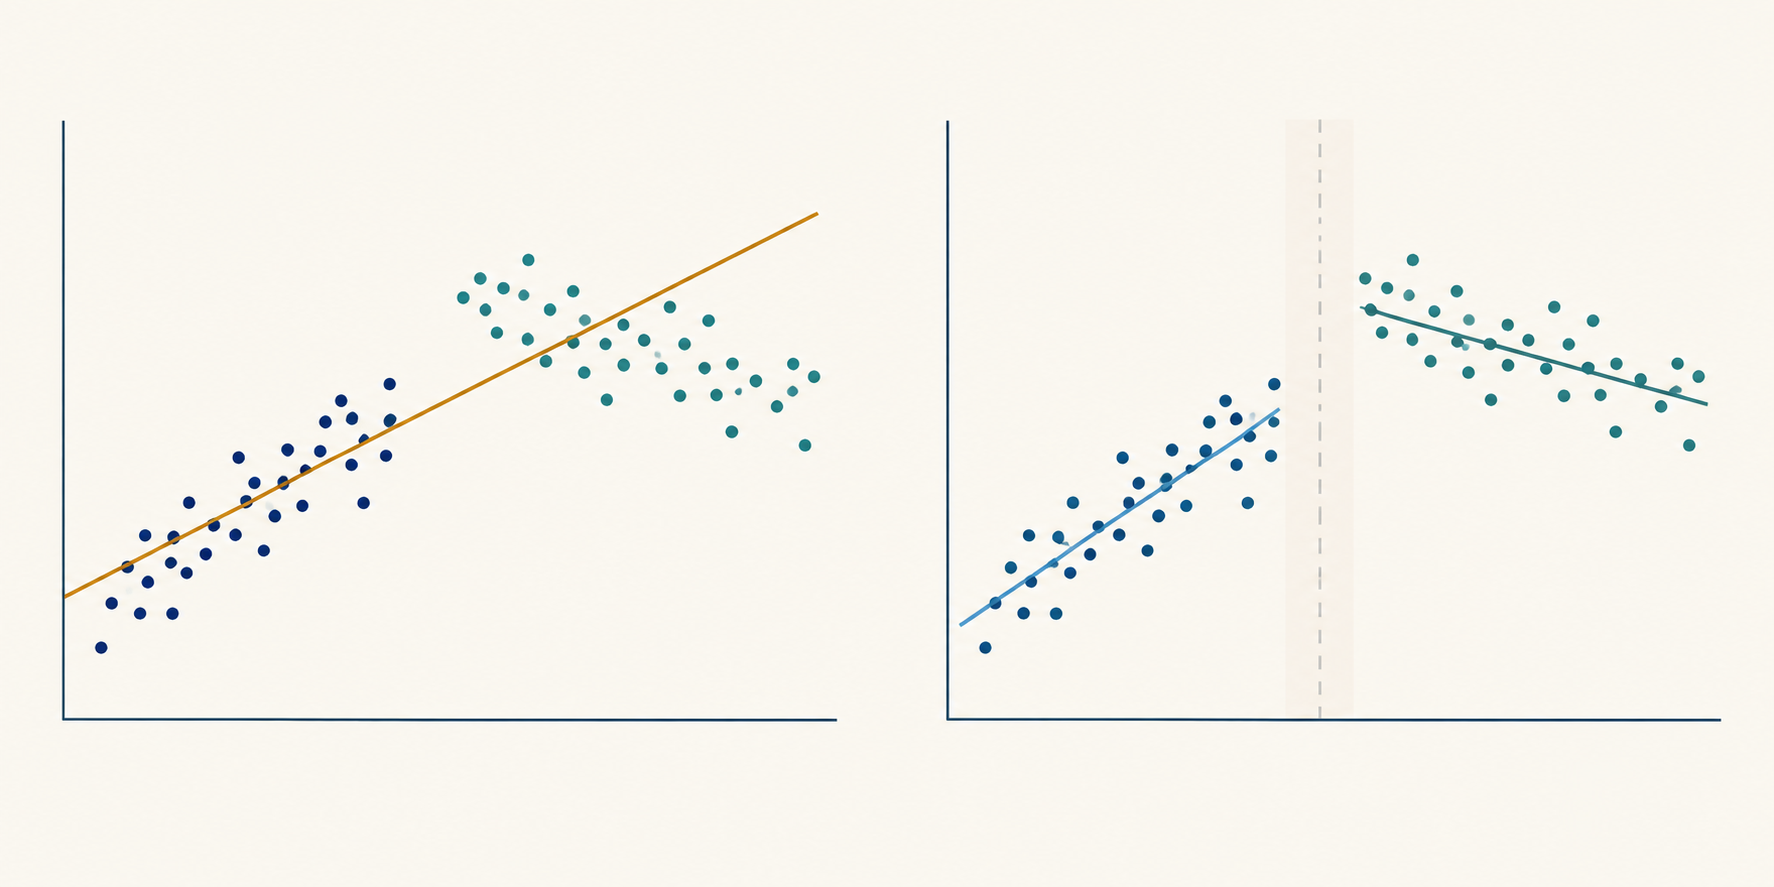
กำหนดวันที่เปลี่ยนแปลงก่อนค้นหาผลลัพธ์ที่ต้องการ
การตั้งค่า Chow แบบคลาสสิกถือว่าวันที่เปลี่ยนแปลงเป็นค่าที่กำหนดไว้แล้ว เหตุผลอาจมาจากการเปลี่ยนกฎภายนอก การปรับสัญญาที่ทราบอยู่แล้ว การเปลี่ยนคำจำกัดความของข้อมูล หรือเหตุการณ์อื่นที่กำหนดเวลาโดยไม่ขึ้นกับผลลัพธ์ งานศึกษาควรระบุด้วยว่าจัดข้อมูลในวันเปลี่ยนแปลงไว้ในกลุ่มใด และจับคู่ผลตอบแทน ข่าวประกาศ และช่วงเวลาซื้อขายอย่างไร
Chow test ที่กำหนดวันตายตัวแทนการเปลี่ยนแปลงฉับพลันหนึ่งครั้ง กฎที่ประกาศล่วงหน้าอาจถูกคาดการณ์ก่อนวันมีผลจริง การนำไปใช้อาจทยอยเป็นขั้น หรือเงื่อนไขการซื้อขายอาจเปลี่ยนหลายครั้ง แยกวันที่ประกาศ วันที่มีผล และวันที่นำไปใช้จริงตามกลไกที่อาจเปลี่ยนความสัมพันธ์ที่วัดได้ หากคำถามที่กำหนดไว้ล่วงหน้าครอบคลุมการตอบสนองแบบค่อยเป็นค่อยไป เส้น ramp หรือปฏิสัมพันธ์แบบกระจายเวลาอาจเหมาะกว่าตัวบ่งชี้แบบขั้นเดียว การเลือกรูปแบบหลังจากเปรียบเทียบว่าแบบใดให้ค่า p ต่ำสุดถือเป็นการค้นหาเพิ่มเติม
หากผู้วิจัยทดสอบหลายวันแล้วรายงานวันที่มีสถิติ F สูงที่สุด สถิติที่รายงานถูกเลือกจากข้อมูล การแจกแจง F ปกติสำหรับวันคงที่วันเดียวไม่ได้คำนึงถึงการเลือกนี้ การทำซ้ำการทดสอบกับสินทรัพย์ ผลลัพธ์ ช่วงตัวอย่าง หรือชุดตัวแปรพยากรณ์จำนวนมากสร้างปัญหาเดียวกัน ผลลัพธ์ที่เด่นที่สุดอาจสะท้อนกระบวนการค้นหาบางส่วน
เมื่อไม่ทราบจุดเปลี่ยน ให้ใช้วิธีที่ออกแบบมาสำหรับคำถามนั้น งานของ Andrews เรื่องความไม่เสถียรของพารามิเตอร์เมื่อไม่ทราบจุดเปลี่ยนแสดงว่าการแจกแจงศูนย์ที่ได้ไม่ใช่การแจกแจงมาตรฐาน ค่าวิกฤตจึงไม่ใช่เพียงเกณฑ์ F ของ Chow แบบกำหนดวันตามปกติ สำหรับการเปลี่ยนแปลงที่ไม่ทราบหลายจุด Bai และ Perron พัฒนาวิธีทดสอบและประมาณวันที่เปลี่ยนแปลงหลายวัน วิธีเหล่านี้มีสมมติฐานและการเลือกตัดขอบช่วงข้อมูลของตนเอง ไม่ใช่วิธีแก้อัตโนมัติสำหรับทุกอนุกรมเวลา ดู Andrews (1993) และ Bai and Perron (1998)
คำนวณสถิติ F แบบคลาสสิก
ประมาณรีเกรสชันรวมหนึ่งชุดและบันทึกผลรวมกำลังสองของส่วนเหลือ SSRₚ จากนั้นประมาณรีเกรสชันด้านละหนึ่งชุดของวันที่กำหนด และบันทึก SSR₁ กับ SSR₂ เมื่ออนุญาตให้เวกเตอร์ค่าสัมประสิทธิ์ทั้งหมดเปลี่ยน สถิติคลาสสิกคือ F = [(SSRₚ − SSR₁ − SSR₂) / k] ÷ [(SSR₁ + SSR₂) / (n₁ + n₂ − 2k)] โดย n₁ และ n₂ คือจำนวนข้อมูลในแต่ละกลุ่ม และ k คือจำนวนค่าสัมประสิทธิ์ที่ประมาณในแต่ละกลุ่มรวมค่าคงที่
ตัวเศษวัดความคลาดเคลื่อนกำลังสองที่เพิ่มขึ้นของโมเดลรวมเมื่อบังคับข้อจำกัดความเท่ากัน k ข้อ แล้วหารด้วยจำนวนข้อจำกัด ตัวส่วนประมาณค่าความแปรปรวนของส่วนเหลือร่วมโดยใช้ระดับความเป็นอิสระของส่วนเหลือในโมเดลที่แบ่งกลุ่ม การแจกแจงอ้างอิงคือ F ที่มีระดับความเป็นอิสระของตัวเศษ k และตัวส่วน n₁ + n₂ − 2k รีเกรสชันแต่ละชุดต้องมีข้อมูลอิสระเพียงพอสำหรับประมาณค่าสัมประสิทธิ์ k ตัว หากเมทริกซ์ออกแบบมีอันดับไม่เพียงพอ การเปรียบเทียบจะใช้ไม่ได้
สูตรนี้ทดสอบค่าสัมประสิทธิ์ k ทั้งหมดร่วมกันภายใต้เงื่อนไขคลาสสิกของโมเดลเชิงเส้น ซึ่งรวมถึงข้อผิดพลาดที่เป็นอิสระ แจกแจงปกติ และมีความแปรปรวนเท่ากันในสองกลุ่ม หากทดสอบเพียง q ข้อจำกัด ให้ใช้การทดสอบ F ร่วมที่ถูกต้องระหว่างโมเดลแบบจำกัดกับไม่จำกัด โดยมีระดับความเป็นอิสระตัวเศษ q อย่าแทน q ลงในสูตร SSR เต็มรูปแบบโดยไม่เปลี่ยนโมเดล ในเมทริกซ์ออกแบบที่มีปฏิสัมพันธ์ การทดสอบ Wald ร่วมเป็นวิธีทั่วไปในการเขียนข้อจำกัดเหล่านี้
คำนวณตัวอย่างการเงินสมมติ
สมมติว่านักวิจัยถามว่าความสัมพันธ์ระหว่างผลตอบแทนรายสัปดาห์ของพอร์ตโฟลิโอกับปัจจัยตลาดและปัจจัยความเสี่ยงตัวที่สองเปลี่ยนไปหรือไม่หลังวันที่เลือกไว้ก่อน เนื่องจากการเปลี่ยนกฎตลาดหลักทรัพย์สมมติ โมเดลมีค่าคงที่กับความชันสองตัว ดังนั้น k = 3 มีข้อมูลก่อนวันเปลี่ยน n₁ = 80 รายการ และหลังวันเปลี่ยน n₂ = 100 รายการ ตัวเลขทั้งหมดเป็นตัวอย่างสมมติ ไม่ใช่ค่าประมาณตลาด
ให้รีเกรสชันรวมมี SSRₚ = 360 หน่วยจุดเบสิสกำลังสอง และรีเกรสชันแยกมี SSR₁ = 130 กับ SSR₂ = 150 การเพิ่มขึ้นจากข้อจำกัดรวมคือ 360 − 130 − 150 = 80 ตัวเศษจึงเป็น 80 / 3 = 26.67 ระดับความเป็นอิสระของส่วนเหลือโมเดลแบ่งกลุ่มคือ 80 + 100 − 2 × 3 = 174 ตัวส่วนคือ 280 / 174 ≈ 1.609 จึงได้ F(3, 174) ≈ 16.57 และค่า p หางขวาแบบปกติประมาณ 1.6 × 10⁻⁹ ภายใต้สมมติฐานคลาสสิกที่ระบุ ค่าวิกฤตที่ระดับ 5% อยู่ที่ประมาณ 2.66 ดังนั้นตัวอย่างสมมตินี้ปฏิเสธเสถียรภาพของค่าสัมประสิทธิ์ทั้งหมด
ข้อสรุปนี้ตั้งใจจำกัดขอบเขต: หากโมเดลและสมมติฐานความคลาดเคลื่อนเหมาะสม ค่าสัมประสิทธิ์อย่างน้อยหนึ่งตัวแตกต่างกันระหว่างตัวอย่าง สถิติไม่ได้บอกว่า market beta สูงขึ้นหรือลดลง ต้องตรวจสอบค่าประมาณและความไม่แน่นอน ไม่ได้แสดงว่าการเปลี่ยนกฎเป็นสาเหตุของความแตกต่าง และไม่ได้บอกผลตอบแทนคาดหวังหลังจุดเปลี่ยน การคาดการณ์ที่นำไปใช้จริง หรือผลตอบแทนสุทธิของกลยุทธ์ด้วยตัวเอง
ตีความว่าความสัมพันธ์ใดเปลี่ยน
การเปลี่ยนค่าคงที่อาจหมายถึงค่าเฉลี่ยแบบมีเงื่อนไขของ y เปลี่ยนไปหลังควบคุมตัวแปรพยากรณ์ที่รวมไว้ การเปลี่ยนความชันอาจหมายถึงการตอบสนองโดยประมาณของผลลัพธ์ต่อตัวแปรพยากรณ์เปลี่ยนไป Chow test แบบเต็มรวมความเป็นไปได้ทั้งสองอย่าง การปฏิเสธหมายถึงข้อมูลไม่สนับสนุนความเท่ากันของเวกเตอร์ค่าสัมประสิทธิ์ที่ทดสอบ หากต้องการระบุว่าค่าสัมประสิทธิ์ใดเป็นสาเหตุ ต้องตรวจค่าประมาณและข้อจำกัดเพิ่มเติมที่กำหนดไว้อย่างถูกต้อง
การทดสอบค่าสัมประสิทธิ์ทีละตัวใช้แทนการทดสอบร่วมไม่ได้ การเปลี่ยนแปลงเล็กน้อยหลายอย่างอาจรวมกันไม่สอดคล้องกับความเท่ากัน แม้ไม่มีการทดสอบรายตัวใดให้ผลชัดเจน ในทางกลับกัน ค่าสัมประสิทธิ์รายตัวที่มีนัยสำคัญหลังจากพิจารณาคำศัพท์ที่เป็นไปได้หลายรายการอาจเกิดจากการทดสอบหลายครั้ง ให้ระบุสมมติฐานร่วมก่อน แล้วรายงานค่าประมาณ ช่วงความเชื่อมั่น และความแตกต่างที่มีความหมายทางเศรษฐกิจซึ่งตอบคำถามวิจัย
Chow test ยังแตกต่างจากการวิเคราะห์อนุกรมเวลาที่ถูกแทรกแซง วิธีหลังจำลองเส้นทางก่อนการแทรกแซงและประมาณการเปลี่ยนแปลงระดับและ/หรือแนวโน้มเมื่อเทียบกับเส้นทางนั้น ส่วน Chow ถามว่าค่าสัมประสิทธิ์รีเกรสชันที่ระบุเท่ากันระหว่างกลุ่มหรือไม่ และไม่ได้สร้างผลลัพธ์โต้แย้งของการแทรกแซงเอง จุดกายใกล้เหตุการณ์อาจสะท้อนแรงกระแทกอื่นที่เกิดพร้อมกัน การเปลี่ยนองค์ประกอบตัวอย่าง หรือการปรับวิธีวัด คู่มืออนุกรมเวลาที่ถูกแทรกแซง อธิบายเส้นทางของการแทรกแซง ความแตกต่างของค่าสัมประสิทธิ์เพียงอย่างเดียวไม่สามารถระบุเหตุและผลได้
สำหรับบททบทวนการออกแบบอนุกรมเวลาที่ถูกแทรกแซง ดู บทความทบทวนของ Bernal, Cummins และ Gasparrini
ตรวจสอบสมมติฐานความคลาดเคลื่อนสำหรับอนุกรมเวลาทางการเงิน
การอ้างอิง F แบบง่ายของ Chow อาจทำให้เข้าใจผิดเมื่อข้อผิดพลาดมีสหสัมพันธ์ตามเวลา มีความแปรปรวนไม่คงที่ หรือไม่สอดคล้องกับโมเดลความแปรปรวนร่วมด้วยเหตุอื่น ผลตอบแทนทางการเงินมักมีความแปรปรวนแบบมีเงื่อนไขที่เปลี่ยนได้ ข้อมูลใกล้กันอาจแบ่งปันข้อมูลหรือแรงกระแทก และข้อมูลรอบวันตลาดปิดอาจมีความหมายต่างจากช่วงซื้อขายติดกันตามปกติ การเห็นจุดเปลี่ยนที่ดูสมเหตุสมผลไม่ได้ทำให้สมมติฐานความคลาดเคลื่อนแบบคลาสสิกเป็นจริง
แยกการเปลี่ยนแปลงในความสัมพันธ์ของค่าเฉลี่ยแบบมีเงื่อนไขออกจากการเปลี่ยนแปลงความแปรปรวนของส่วนเหลือ หากความชันคงเดิมแต่ความแปรปรวนของข้อผิดพลาดต่างกันระหว่างระบอบ สมมติฐานความแปรปรวนร่วมจะไม่ผ่าน สถิติแบบคลาสสิกที่ใช้ SSR แบ่งกลุ่มอาจดูเหมือนเป็นหลักฐานว่าค่าสัมประสิทธิ์ไม่เสถียรด้วยเหตุผลที่ผิด ในทางกลับกัน ตัวประมาณโควาเรียนซ์แบบทนทานจะปรับการคำนวณความไม่แน่นอน แต่ไม่ได้ทดสอบความเสถียรของค่าสัมประสิทธิ์เอง ตรวจสอบข้อจำกัดของปฏิสัมพันธ์และขนาดของส่วนเหลือเป็นคำถามวินิจฉัยแยกกัน
ทางเลือกหนึ่งคือแสดงจุดเปลี่ยนด้วยปฏิสัมพันธ์ในรีเกรสชันรวม และทดสอบข้อจำกัดค่าสัมประสิทธิ์ที่เลือกโดยใช้ตัวประมาณโควาเรียนซ์ที่เหมาะกับข้อมูล ตัวประมาณโควาเรียนซ์ของ White ซึ่งทนทานต่อความแปรปรวนไม่คงที่จัดการรูปแบบความแปรปรวนที่แตกต่างจากสูตรคลาสสิก ส่วนตัวประมาณ HAC ของ Newey–West อนุญาตความแปรปรวนไม่คงที่และสหสัมพันธ์ตามเวลาภายใต้เงื่อนไขของวิธี ทั้งสองไม่ได้คงการแจกแจง F แบบคลาสสิกที่แม่นยำสำหรับตัวอย่างจำกัด สถิติ Wald แบบทนทานมักอาศัยการประมาณแบบอสมมาตร และต้องให้เหตุผลเรื่องการเลือก lag หรือ bandwidth ดู White และ Newey–West
ตัวประมาณโควาเรียนซ์แบบทนทานไม่แก้ตัวแปรพยากรณ์ที่ถูกละไว้ รูปแบบฟังก์ชันที่ไม่เหมาะสม ตัวแปรรีเกรสชันภายใน วันที่เลือกจากอนุกรมผลลัพธ์เดียวกัน หรือจำนวนข้อมูลที่น้อยเกินไปในระบอบใดระบอบหนึ่ง ตรวจสอบการพึ่งพากันของส่วนเหลือ การเปลี่ยนความแปรปรวน ข้อมูลที่มีอิทธิพล และความไวต่อช่วงเวลาที่มีเหตุผล หากตัวแปรตามหรือตัวแปรรีเกรสชันไม่นิ่ง ให้ระบุว่ารีเกรสชันแทนอะไร ก่อนตีความสถิติการเปลี่ยนแปลงที่มีนัยสำคัญว่าเป็นหลักฐานมีความหมายของความสัมพันธ์ที่เสถียร
รายงานผลการทดสอบโดยไม่กล่าวอ้างเรื่องการเทรดเกินจริง
รายงานที่ทำซ้ำได้ต้องระบุผลลัพธ์ ตัวแปรพยากรณ์ การแปลงข้อมูล ความถี่ตัวอย่าง จำนวนข้อมูลทั้งสองฝั่ง กฎระบุวันที่อย่างชัดเจน และข้อจำกัดค่าสัมประสิทธิ์ทั้งหมด สำหรับการคำนวณแบบคลาสสิก ให้รายงาน SSR ของโมเดลรวมและโมเดลแยก k ระดับความเป็นอิสระ สถิติ F ค่า p และสมมติฐานข้อผิดพลาด สำหรับการทดสอบปฏิสัมพันธ์แบบทนทาน ให้ระบุตัวประมาณโควาเรียนซ์ การตั้งค่า และการอนุมานใช้อ้างอิงจากตัวอย่างจำกัดหรือการแจกแจงแบบอสมมาตร
แสดงค่าประมาณค่าสัมประสิทธิ์ก่อนและหลังจุดเปลี่ยนพร้อมความไม่แน่นอน ไม่ใช่แค่ผลการปฏิเสธ อธิบายว่าความแตกต่างมีความหมายทางเศรษฐกิจหรือไม่ ยังคงอยู่เมื่อใช้ช่วงข้อมูลและนิยามตัวแปรพยากรณ์ทางเลือกที่สมเหตุสมผลหรือไม่ และวันที่กำหนดล่วงหน้าหรือได้จากการค้นหา จุดเปลี่ยนอาจกระตุ้นให้ทบทวนหรือประมาณโมเดลใหม่ หรือกำหนดกฎติดตาม แต่ไม่ได้พิสูจน์ว่าต้องเปลี่ยนกลยุทธ์ซื้อขายหรือกลยุทธ์ใหม่จะได้ผล
สำหรับการพยากรณ์หรือการซื้อขาย ให้ประเมินการตอบสนองโดยใช้เฉพาะข้อมูลที่มีอยู่ ณ เวลาตัดสินใจในอดีตแต่ละช่วง เปรียบเทียบการพยากรณ์หรือผลพอร์ตนอกตัวอย่างกับเกณฑ์อ้างอิงที่ชัดเจน และรวม turnover, spread, ค่าธรรมเนียม ต้นทุนเงินทุนหากเกี่ยวข้อง และข้อจำกัดด้านความจุ จุดเปลี่ยนที่มีนัยสำคัญภายในตัวอย่างเป็นการวินิจฉัยเสถียรภาพโมเดล ไม่ใช่หลักฐาน alpha ในอนาคต อ่านต่อที่ คู่มือ OLS เรื่องการตีความค่าสัมประสิทธิ์ และ คู่มือ robust standard errors เรื่องการอนุมานเมื่อข้อผิดพลาดพึ่งพากัน
คำถามที่พบบ่อย
Q1Chow test ค้นหาวันเปลี่ยนแปลงหรือไม่?
ไม่ การทดสอบพื้นฐานประเมินวันที่ป้อนให้ การค้นหาวันที่ไม่ทราบต้องใช้วิธีที่คำนึงถึงการค้นหาและใช้ค่าวิกฤตที่เหมาะสม
Q2Chow test ที่มีนัยสำคัญพิสูจน์หรือไม่ว่าเหตุการณ์หนึ่งทำให้ความสัมพันธ์ของตลาดเปลี่ยน?
ไม่ การทดสอบปฏิเสธข้อจำกัดความเท่ากันของค่าสัมประสิทธิ์สำหรับโมเดลและตัวอย่างที่เลือก เหตุการณ์อื่น การเปลี่ยนวิธีวัด หรือองค์ประกอบตัวอย่างที่เปลี่ยนไปอาจอธิบายความแตกต่างได้
Q3ฉันใช้สูตร F ของ Chow มาตรฐานกับผลตอบแทนการเงินรายวันได้ไหม?
ได้เฉพาะเมื่อสมมติฐานข้อผิดพลาดของโมเดลมีเหตุผลรองรับ สหสัมพันธ์ตามเวลาหรือความแปรปรวนที่เปลี่ยนไปอาจทำให้การแจกแจง F ทั่วไปไม่น่าเชื่อถือ การทดสอบ Wald แบบทนทานที่ใช้ปฏิสัมพันธ์อาจเหมาะกว่า แต่มีเงื่อนไขของตัวเองและไม่แก้การระบุโมเดลผิดหรือการเลือกวันที่เปลี่ยนแปลง
แหล่งข้อมูลและการอ่านเพิ่มเติม
รายงานปัญหา
เราจะเตรียมอีเมลพร้อมลิงก์บทความนี้ Mark จะได้รับรายงานเมื่อคุณส่งอีเมลแล้วเท่านั้น
ตรวจสอบอย่างรวดเร็ว
อ่านคู่มือจบแล้ว ลองตอบคำถาม 3 ข้อ
คำถาม 01
สมมติฐานศูนย์สำหรับค่าสัมประสิทธิ์ทั้งหมดใน Chow test ที่กำหนดวันคงที่คืออะไร?
เลือกคำตอบเพื่อดูคำอธิบาย
อภิธานศัพท์ออปชัน
Variation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
อ่านคู่มือฉบับละเอียดMulticollinearityStrong linear dependence among included regressors that makes their separate coefficients imprecise and sensitive to the sample.
อ่านคู่มือฉบับละเอียด