

อธิบาย MIDAS Regression: ข้อมูลต่างความถี่และการพยากรณ์ความผันผวน
เรียนรู้ว่า MIDAS regression รวมข้อมูลการเงินรายวันและรายสัปดาห์ด้วยน้ำหนัก lag แบบประหยัดพารามิเตอร์อย่างไร ใช้สร้างการพยากรณ์ความผันผวนอย่างไร และแบบจำลองต่างความถี่มีข้อจำกัดตรงไหน
ในคู่มือนี้MIDAS แก้ปัญหาความถี่ของข้อมูลที่ไม่ตรงกัน
สรุปสั้น
MIDAS (mixed data sampling) regression เชื่อมข้อมูลที่บันทึกด้วยความถี่ต่างกันโดยไม่ต้องบังคับให้ทุกอนุกรมอยู่บนปฏิทินเดียวกันก่อน พารามิเตอร์ที่ประมาณค่าเพียงไม่กี่ตัวใช้กำหนดประวัติถ่วงน้ำหนักของข้อมูลความถี่สูง ซึ่งอาจช่วยพยากรณ์เป้าหมายทางการเงินที่มีความถี่ต่ำกว่า น้ำหนักแสดงรูปแบบการพยากรณ์ภายใต้แบบจำลองที่เลือก ไม่ได้พิสูจน์เหตุและผลหรือความได้เปรียบในการซื้อขาย
MIDAS แก้ปัญหาความถี่ของข้อมูลที่ไม่ตรงกัน
ข้อมูลการเงินและเศรษฐกิจไม่ได้มาถึงตามนาฬิกาเดียวกัน เป้าหมายความผันผวนอาจวัดเป็นรายสัปดาห์ แต่ตัวแปรอธิบายที่เป็นไปได้อาจเป็นผลตอบแทนรายวันหรือค่าความผันผวนที่เกิดขึ้นจริงระหว่างวัน ตัวแปรเศรษฐกิจมหภาคอาจเป็นรายไตรมาส ขณะที่ราคาสินทรัพย์ถูกสังเกตทุกวันซื้อขาย การถดถอยทั่วไปคาดว่าตัวแปรตามและตัวแปรอธิบายจะมีหนึ่งแถวต่อหนึ่งการสังเกต นักวิเคราะห์จึงต้องตัดสินใจว่าจะจัดการปฏิทินที่ต่างกันอย่างไรก่อนประมาณแบบจำลอง
ทางเลือกหนึ่งคือรวมข้อมูลรายวันเป็นค่าเฉลี่ยหรือผลรวมรายสัปดาห์ วิธีนี้ง่าย แต่เท่ากับกำหนดน้ำหนักให้แต่ละวันและอาจทำให้มองไม่เห็นว่าการเคลื่อนไหวเกิดขึ้นช่วงใดของสัปดาห์ อีกทางคือทำซ้ำค่ารายไตรมาสในแถวรายวันหรือประมาณค่าแทรก การทำซ้ำอาจทำให้ตัวเลขที่เปลี่ยนช้าดูเหมือนมีข้อมูลใหม่หลายรายการ ส่วนการประมาณค่าแทรกอาจสร้างเส้นทางเรียบที่ไม่เคยสังเกตจริง ทั้งสองวิธีไม่ได้สร้างข้อมูลใหม่
MIDAS เชื่อมความถี่โดยตรง โดยคงเป้าหมายไว้ที่ความถี่ต่ำตามธรรมชาติและใส่ lag ที่มีโครงสร้างของอนุกรมความถี่สูง ชื่อนี้หมายถึงการสุ่มตัวอย่างข้อมูลต่างความถี่ ไม่ใช่แบบจำลองความผันผวนแบบใดแบบหนึ่งโดยเฉพาะ นักวิจัยใช้ MIDAS regression พยากรณ์ความผันผวนและในกรณีอื่นที่ตัวแปรอธิบายมีช่วงการสังเกตถี่กว่าผลลัพธ์ คำถามหลักคือควรใช้ประวัติความถี่สูงช่วงล่าสุดนานเท่าใดและควรจำกัดน้ำหนักอย่างไร
Lag แบบถ่วงน้ำหนักสรุปข้อมูลจำนวนมากเป็นตัวแปรพยากรณ์แบบกระชับ
ให้ \(y_{t+1}\) เป็นเป้าหมายความถี่ต่ำ เช่น realized variance ของสัปดาห์ถัดไป ซึ่งสังเกตได้เมื่อสัปดาห์ \(t+1\) สิ้นสุด และให้ \(x_{t-j}\) เป็นตัวแปรรายวันที่สังเกต \(j\) วันซื้อขายก่อนเวลาออกพยากรณ์ ณ ปลายสัปดาห์ \(t\) MIDAS regression แบบง่ายเขียนได้เป็น \(y_{t+1}=a+b\sum_{j=1}^{K}w_j(\theta)x_{t-j}+u_{t+1}\) โดย \(K\) คือจำนวน lag รายวัน \(w_j(\theta)\) คือน้ำหนักที่ควบคุมด้วยเวกเตอร์พารามิเตอร์ขนาดเล็ก และ \(u_{t+1}\) คือค่าคลาดเคลื่อนของการพยากรณ์
โดยทั่วไปจะปรับสเกลน้ำหนักให้ \(\sum_{j=1}^{K}w_j(\theta)=1\) เพื่อให้อ่านผลรวมถ่วงน้ำหนักเป็นประวัติที่ถูกถ่วงน้ำหนักได้ง่ายขึ้น ส่วน \(b\) กำหนดความสัมพันธ์ระหว่างสรุปนั้นกับเป้าหมาย การปรับสเกลไม่ได้หมายความว่าข้อมูลรายวันเป็นอิสระต่อกันหรือให้ข้อมูลเท่ากัน
นักวิเคราะห์เลือก \(x\) ให้เป็นผลตอบแทนรายวันยกกำลังสอง ผลตอบแทนสัมบูรณ์ ค่าความแปรปรวนที่เกิดขึ้นจริงซึ่งคำนวณจากผลตอบแทนระหว่างวัน หรือตัวแปรอื่นที่มีอยู่ ณ เวลาออกพยากรณ์ได้ ส่วน \(y\) อาจเป็นความแปรปรวนรายสัปดาห์ในอนาคต ข้อมูลเศรษฐกิจมหภาครายเดือน หรือเป้าหมายความถี่ต่ำอื่น นิยามเป้าหมายเป็นตัวกำหนดความหมายของสัมประสิทธิ์ แบบจำลองของตัวแทน realized variance ไม่ได้กลายเป็นแบบจำลองของความแปรปรวนฉับพลันที่ซ่อนอยู่ ความผันผวนโดยนัยของออปชัน หรือผลตอบแทนราคาโดยอัตโนมัติ
MIDAS เป็นกรอบการถดถอย ไม่ใช่ตัวประมาณค่าแบบสากล ผลตอบสนองอาจจำลองในระดับ ลอการิทึม หรือผ่านฟังก์ชันเชื่อมโยง และการประมาณค่าขึ้นกับตระกูลน้ำหนักกับสมมติฐานค่าคลาดเคลื่อนที่เลือก การถดถอยเชิงเส้นของตัวแทนความแปรปรวนที่ไม่ติดลบอาจให้ค่าพยากรณ์ติดลบ หากไม่จำกัดค่าพยากรณ์หรือแปลงเป้าหมาย จึงควรตรวจสอบช่วงค่าที่เป็นไปได้และหน่วยของเป้าหมาย
ฟังก์ชันน้ำหนักแลกความยืดหยุ่นกับความเสถียร
การถดถอย distributed lag แบบไม่จำกัดประมาณสัมประสิทธิ์แยกกันสำหรับข้อมูลรายวันทั้ง \(K\) รายการ หาก \(K\) มากเมื่อเทียบกับจำนวนข้อมูลเป้าหมายรายสัปดาห์ ค่าประมาณอาจมีสัญญาณรบกวนและสัมพันธ์กันสูง MIDAS กำหนดสัมประสิทธิ์ lag ด้วยฟังก์ชันมิติจำกัด ตัวอย่าง exponential-Almon คือ \(w_j(\theta)=\frac{\exp(\theta_1j+\theta_2j^2)}{\sum_{\ell=1}^{K}\exp(\theta_1\ell+\theta_2\ell^2)}\) และยังมีโปรไฟล์พหุนาม Beta ที่ปรับสเกลแล้วเป็นอีกตัวเลือกหนึ่ง
โปรไฟล์เหล่านี้ให้น้ำหนักมากกับวันซื้อขายล่าสุด ลดน้ำหนักลงอย่างค่อยเป็นค่อยไป หรือให้น้ำหนักสัมพัทธ์มากบริเวณกลางหน้าต่าง lag ได้ พารามิเตอร์อธิบายเส้นโค้งเรียบที่เลือก ไม่ใช่ความสำคัญของแต่ละวันโดยไม่มีเงื่อนไข หากข้อมูลชี้ถึงการตอบสนองระยะสั้น แต่ฟังก์ชันที่เลือกบังคับหางเรียบยาว ค่าสัมประสิทธิ์ที่ประมาณได้ก็จะรับข้อจำกัดนั้น ในทางกลับกัน การประมาณสัมประสิทธิ์รายวันอิสระมากเกินไปอาจจับสัญญาณรบกวนแทนพลวัตที่เสถียร
ข้อจำกัดของน้ำหนักคือสมมติฐานแบบจำลอง น้ำหนักไม่ติดลบที่รวมกันได้หนึ่งช่วยให้ตีความการพยากรณ์ความแปรปรวนเป็นค่าเฉลี่ยถ่วงน้ำหนักได้ แต่ไม่ยอมให้ผลของ lag บวกและลบหักล้างกัน โปรไฟล์ยืดหยุ่นอาจสร้างยอดโค้งหรือการเปลี่ยนความชัน แต่พารามิเตอร์รูปร่างที่มากเกินไปอาจระบุค่าได้ไม่ชัด ควรเปรียบเทียบโปรไฟล์ที่มีเหตุผลจำนวนเล็กน้อยและตรวจสอบว่าการเปลี่ยนตระกูลน้ำหนักทำให้ผลพยากรณ์เปลี่ยนมากหรือไม่
ไม่มีค่า \(K\) ที่เหมาะกับทุกกรณี หน้าต่างยาวอาจจับข้อมูลที่ต่อเนื่องได้ แต่เพิ่มพารามิเตอร์หรือบังคับรูปร่างให้ยาว ส่วนหน้าต่างสั้นอาจพลาดพลวัตที่ช้า เลือกจำนวน lag โดยใช้ข้อมูลที่มีในช่วงประมาณค่าและตรวจสอบโดยไม่ใช้เป้าหมายประเมินในอนาคต ความพอดีในตัวอย่างที่ดีเพียงอย่างเดียวไม่บอกว่าหน้าต่าง lag จับสัญญาณที่เกิดซ้ำได้หรือไม่
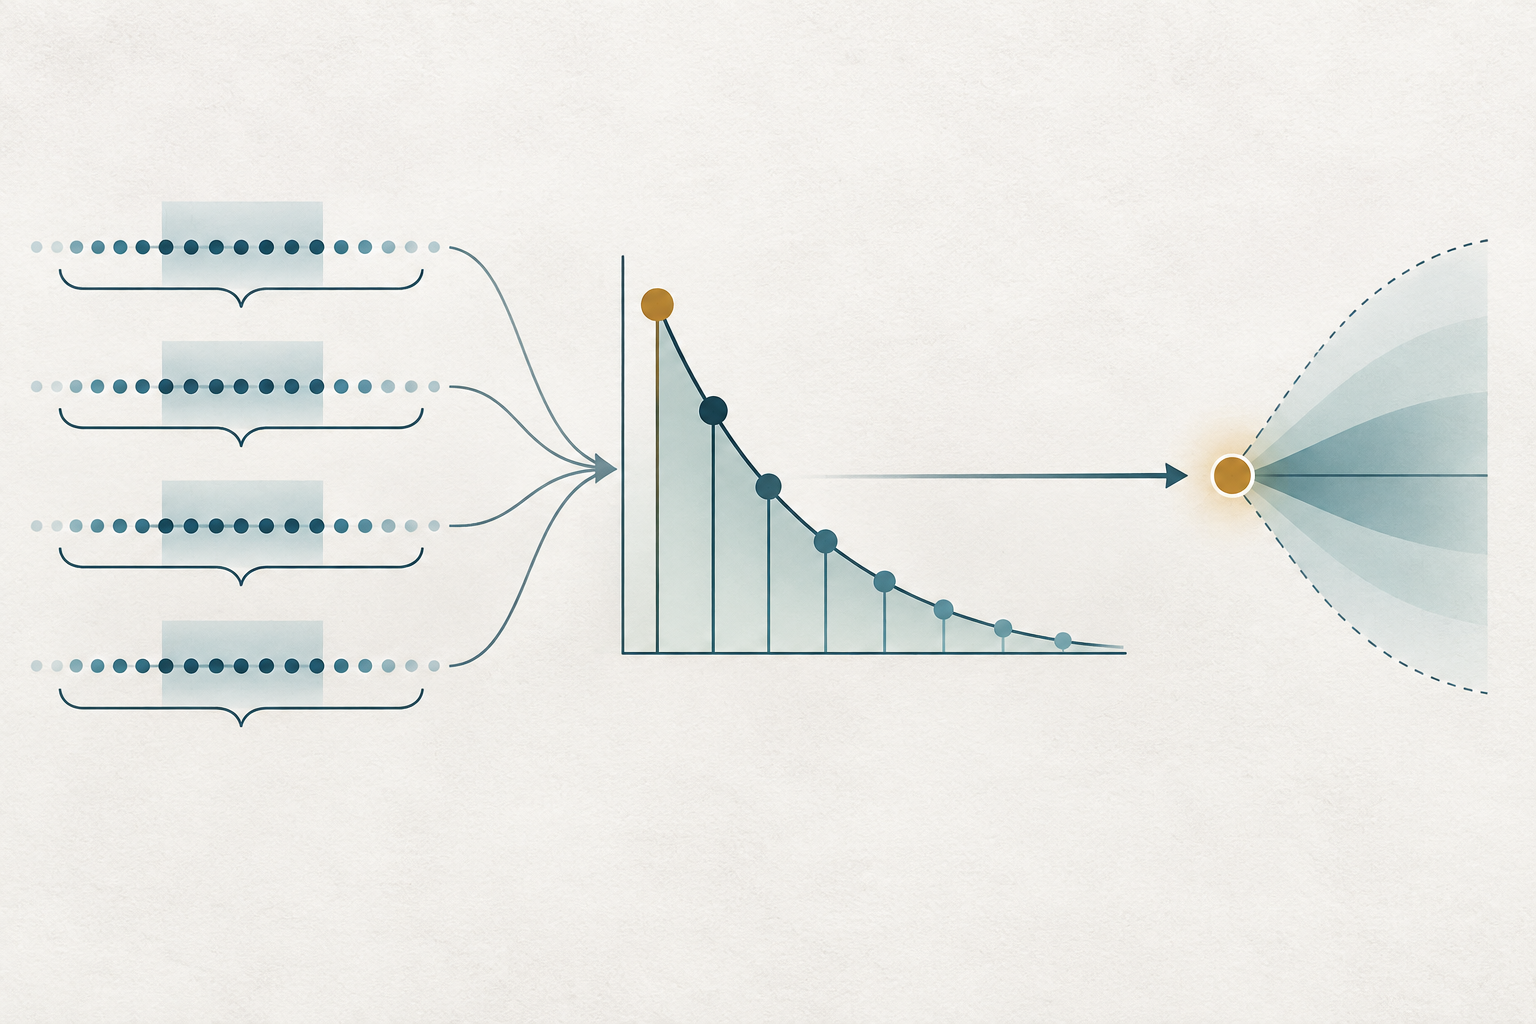
จัดเวลาออกพยากรณ์ให้ตรงกับเวลาที่ทราบค่าแต่ละตัว
ป้ายความถี่อย่างเดียวไม่เพียงพอที่จะรับรองการออกแบบพยากรณ์ที่ถูกต้อง สมมติว่าเป้าหมายคือความแปรปรวนในสัปดาห์หน้าซึ่งมีห้าวันซื้อขาย และออกพยากรณ์หลังตลาดปิดวันศุกร์ ใช้ข้อมูลรายวันที่สิ้นสุดภายในวันศุกร์ได้ แต่ใช้ realized variance ที่คำนวณจากข้อมูลสัปดาห์หน้าไม่ได้ หากเป้าหมายเป็นสถิติรายสัปดาห์หรือรายเดือนที่มีการเผยแพร่ เวลาเผยแพร่อาจช้ากว่าช่วงเวลาที่สถิตินั้นอธิบาย การทดสอบย้อนหลังต้องใช้ค่าที่มีอยู่จริงในเวลานั้น ไม่ใช่ค่าที่แก้ไขหรือเผยแพร่ภายหลัง
ก่อนประมาณค่า ให้จัดทำตารางเวลาออกพยากรณ์: ออกพยากรณ์เมื่อไร เวลาล่าสุดที่อนุญาตของตัวแปรแต่ละตัวคือเมื่อไร ช่วงเวลาเป้าหมายคือช่วงไหน และจะสังเกตเป้าหมายได้เมื่อใด สำหรับผลตอบแทนทางการเงิน ให้ระบุว่าผลตอบแทนจากราคาปิดถึงราคาปิดรวมช่วงข้ามคืนหรือไม่ ตลาดช่วงใดกำหนดหนึ่งวัน และวันหยุดหรือแท่งข้อมูลที่หายไปเปลี่ยนจำนวน lag รายวันอย่างไร ห้าวันซื้อขายกับเจ็ดวันปฏิทินเป็นช่วงเวลาคนละแบบ
ปฏิทินเผยแพร่ทำให้ขอบข้อมูลเหลื่อมกัน วันที่หนึ่งอาจมีข้อมูลรายวันใหม่ของตัวแปรหนึ่ง แต่ยังไม่มีการเผยแพร่ชุดข้อมูลรายเดือนอีกตัว การนำค่ารายเดือนล่าสุดมาใช้ซ้ำทำได้หากแบบจำลองมองว่าเป็นข้อมูลเก่าที่ยังทราบ ณ เวลาออกพยากรณ์ แต่ห้ามแทนค่าที่เผยแพร่ไม่ทันด้วยค่าจากการเผยแพร่ในอนาคต การแก้ไขข้อมูลย้อนหลังสร้างปัญหามองไปข้างหน้าแบบละเอียดขึ้น เพราะฐานข้อมูลปัจจุบันอาจเก็บชุดข้อมูลมหภาคฉบับแก้ไขที่ผู้พยากรณ์ในเวลาจริงยังไม่เห็น
ตลาดที่ปิดไม่พร้อมกันเพิ่มปัญหาการจัดแนว ราคาปิดหุ้นรายวันกับคริปโตรายวันอาจครอบคลุมช่วง UTC คนละช่วง ส่วนค่าความผันผวนระหว่างวันอาจใช้แท่งข้อมูลที่เสร็จหลังเวลาออกพยากรณ์ การแปลงเขตเวลา การเปลี่ยนเวลาออมแสง การปิดตลาด และการสร้างแท่งข้อมูลล้วนเป็นส่วนหนึ่งของชุดข้อมูลที่ใช้ ระบุวิธีจัดการ แทนการสมมติว่าแถวที่มีวันที่เดียวกันมีเวลาตัดข้อมูลตรงกัน
ตัวอย่างสมมติแปลงข้อมูลรายวันเป็นการพยากรณ์รายสัปดาห์
สมมติว่าเป้าหมายคือ realized variance ของสัปดาห์ถัดไป และออกพยากรณ์เมื่อปิดตลาดวันศุกร์ แบบจำลองใช้ข้อมูล realized variance รายวันห้าค่าจากสัปดาห์ที่จบแล้ว น้ำหนักที่ประมาณได้จากวันล่าสุดไปเก่าสุดคือ \(0.40,0.25,0.16,0.11,0.08\) ซึ่งรวมกันได้หนึ่ง สมมติข้อมูลรายวันที่สอดคล้องกันในหน่วยผลตอบแทนยกกำลังสองเป็น \(0.0004,0.0001,0.0009,0.0004,0.0001\)
ประวัติถ่วงน้ำหนักคือ \(0.40(0.0004)+0.25(0.0001)+0.16(0.0009)+0.11(0.0004)+0.08(0.0001)=0.000381\) ให้แบบจำลองสมมติมีจุดตัดแกน \(a=0.00012\) และความชัน \(b=0.80\) การพยากรณ์ความแปรปรวนสัปดาห์หน้าคือ \(0.00012+0.80(0.000381)=0.0004248\) รากที่สองประมาณ \(0.02061\) หรือ \(2.06\%\) ตลอดสัปดาห์เป้าหมายตามนิยามที่เลือก
การคำนวณนี้แสดงการเชื่อมตัวแปรรายวันกับเป้าหมายรายสัปดาห์ในอนาคต ค่าต่าง ๆ และสัมประสิทธิ์เป็นตัวเลขสมมติ ไม่ได้บอกว่าวันใดวันหนึ่งทำให้ความแปรปรวนสัปดาห์หน้าสูงขึ้น หรือสินทรัพย์มีแนวโน้มขึ้นหรือลง น้ำหนักของวันล่าสุดแสดงวิธีที่แบบจำลองพยากรณ์ซึ่งกำหนดไว้รวมข้อมูลที่สังเกต ภายใต้ตัวอย่างและข้อจำกัด ไม่ใช่ค่าประมาณการตอบสนองเชิงเหตุและผล
ตัวอย่างยังแสดงประเด็นเรื่องหน่วย realized variance รายวันและรายสัปดาห์ต่างก็เป็นความแปรปรวนของผลตอบแทน แต่สะสมคนละช่วงเวลา ค่าความชัน \(b\) จุดตัดแกน และการสร้างเป้าหมายประมาณภายใต้ข้อตกลงเฉพาะนั้น จึงเปลี่ยนชื่อข้อมูลรายวันให้เป็นความแปรปรวนรายสัปดาห์เฉย ๆ ไม่ได้ หากเป้าหมายเป็น log ของความแปรปรวนรายสัปดาห์ ผลลัพธ์อยู่ในหน่วย log และการยกกำลังค่าเฉลี่ยมีเงื่อนไขของ log โดยทั่วไปไม่เท่ากับค่าเฉลี่ยมีเงื่อนไขของความแปรปรวน การแปลงกลับเป็นระดับต้องกำหนดเป้าหมายการพยากรณ์ให้ชัด และอาจต้องปรับ retransformation
การประมาณค่าขึ้นกับเป้าหมายและข้อจำกัดของ lag
เมื่อกำหนดเวกเตอร์น้ำหนักคงที่ การถดถอยจะเป็นเชิงเส้นในจุดตัดแกนและความชัน หากน้ำหนักขึ้นกับพารามิเตอร์ไม่เชิงเส้นที่ไม่ทราบค่า \(\theta\) มักใช้ nonlinear least squares หรือวิธีที่เกี่ยวข้องกับ likelihood การประมาณค่าค้นหารูปร่างน้ำหนักและสัมประสิทธิ์การถดถอยพร้อมกัน หรือไล่หาค่าสัมประสิทธิ์เชิงเส้นสำหรับรูปร่างแต่ละแบบ ค่าเริ่มต้น ขอบเขตพารามิเตอร์ เกณฑ์การลู่เข้า และคำตอบเฉพาะที่ล้วนมีผล ควรรายงานกรณีไม่ลู่เข้าหรือได้คำตอบที่ขอบเขตด้วย
หาก \(y\) เป็นตัววัดความผันผวนที่ไม่ติดลบ แบบจำลองเชิงเส้นธรรมดาอาจให้ค่าประมาณติดลบ โดยเฉพาะนอกตัวอย่าง ทางเลือกได้แก่จำกัดระดับค่าพยากรณ์ให้ไม่ติดลบ ใช้ฟังก์ชันเชื่อมโยงที่ให้ค่าบวก หรือจำลอง log ของเป้าหมาย ทางเลือกเหล่านี้เปลี่ยนค่าที่ประมาณและการตีความ ในแบบจำลองเป้าหมายแบบ log ค่าพยากรณ์ค่าเฉลี่ยมีเงื่อนไขของ log variance ไม่ใช่ค่าเฉลี่ยมีเงื่อนไขของ variance โดยอัตโนมัติ การแจกแจงของส่วนรบกวนและการแปลงกลับมีความสำคัญ
ความไม่แน่นอนของตัวอย่างยังขึ้นกับวิธีสร้างเป้าหมาย realized variance รายสัปดาห์จากผลตอบแทนระหว่างวันมีความคลาดเคลื่อนในการวัดและอาจไวต่อสัญญาณรบกวนจุลภาค ช่วงสุ่มตัวอย่าง การกระโดดของราคา และข้อมูลที่หายไป หากหน้าต่างเป้าหมายรายสัปดาห์ซ้อนทับกัน ค่าคลาดเคลื่อนพยากรณ์จากเวลาออกพยากรณ์ใกล้กันจะใช้ผลตอบแทนต้นทางร่วมกัน ดังนั้นค่า standard error หรือการเปรียบเทียบที่สมมติว่าค่าคลาดเคลื่อนเป็นอิสระอาจไม่เหมาะ ใช้วิธีอนุมานที่สอดคล้องกับ horizon และโครงสร้างการพึ่งพา พร้อมรายงานวิธีวัดเป้าหมาย
เสถียรภาพของพารามิเตอร์เป็นอีกข้อกังวล โปรไฟล์น้ำหนักที่ประมาณได้เฉลี่ยตลอดช่วงประมาณค่า หากโครงสร้างตลาดเปลี่ยน รูปแบบนั้นอาจไม่อธิบายระบอบปัจจุบัน การประมาณแบบ expanding window ใช้ข้อมูลเก่ามากกว่าแต่เก็บพลวัตเดิมไว้ ส่วน rolling window ปรับตัวเร็วกว่าแต่มีข้อมูลน้อยกว่าและความคลาดเคลื่อนการประมาณสูงกว่า กำหนดกฎอัปเดตล่วงหน้าและเปรียบเทียบกับเกณฑ์อ้างอิงคงที่ด้วยการประเมินตามลำดับเวลา
MIDAS เกี่ยวข้องกับ GARCH-MIDAS แต่ไม่ใช่แบบเดียวกัน
MIDAS เรียกวิธีรวมข้อมูลต่างความถี่ผ่าน lag แบบถ่วงน้ำหนัก MIDAS regression อาจพยากรณ์เป้าหมาย realized volatility โดยตรงจากค่ารายวันหรือระหว่างวันในอดีต ไม่จำเป็นต้องกำหนดสมการเวียนเกิดของ conditional variance หนึ่งช่วงเวลาตามแบบ GARCH
GARCH-MIDAS เป็นตระกูลแบบจำลองอีกแบบที่รวมองค์ประกอบความผันผวนระยะยาวซึ่งเปลี่ยนช้าและมักถูกขับเคลื่อนด้วยตัวแปรความถี่ต่ำ เข้ากับองค์ประกอบ conditional variance ระยะสั้นที่เปลี่ยนแบบเวียนเกิด อ่านสมการจริงของงานวิจัยหรือซอฟต์แวร์นั้น ๆ เพราะน้ำหนัก MIDAS อาจกำหนดองค์ประกอบระยะยาว ส่วนสมการ GARCH จัดการแรงกระแทกระยะสั้น ชื่อแบบจำลองอย่างเดียวไม่บอกเป้าหมาย บอกไม่ได้ว่าพยากรณ์ความผันผวนแฝงหรือที่เกิดขึ้นจริง และไม่บอกวิธีบังคับให้เป็นค่าบวก
งาน MIDAS ด้านความผันผวนการเงินยุคแรกเปรียบเทียบตัวแปรพยากรณ์ ความถี่ และความยาว lag ภายใต้กรอบพยากรณ์แบบประหยัดพารามิเตอร์ งานเชิงวิธีวิทยาภายหลังพัฒนาคุณสมบัติการประมาณและการทดสอบสำหรับแบบจำลองถดถอยต่างความถี่ รวมถึงการเปรียบเทียบกับการรวมเวลาตามวิธีดั้งเดิม งานเหล่านี้สนับสนุนกลไกของวิธี ไม่ได้พิสูจน์ว่า MIDAS ดีกว่า GARCH เสมอ หรือข้อมูลความถี่สูงทำให้พยากรณ์ดีขึ้นเสมอ ผลขึ้นกับสินทรัพย์ ตัวอย่าง เป้าหมาย ตัวแปรพยากรณ์ horizon และการออกแบบประเมิน
เลือกแบบจำลองให้ตรงคำถาม หากต้องพยากรณ์ค่าความผันผวนที่เกิดขึ้นจริงในอนาคตจากประวัติรายวัน MIDAS regression โดยตรงอาจเป็นตัวเลือกที่เหมาะ หากต้องจำลอง conditional variance แบบเวียนเกิด ให้เปรียบเทียบกับ GARCH ที่เหมาะสม หากรวมการเผยแพร่ข้อมูลมหภาครายไตรมาสกับเป้าหมายการเงินรายวัน อาจต้องควบคุม vintages ของข้อมูลที่เผยแพร่ แบบจำลองชื่อคล้ายกันอาจตอบคนละคำถาม จึงควรจัดเวลาออกพยากรณ์ นิยามเป้าหมาย และชุดข้อมูลที่ใช้ให้สอดคล้องก่อนเทียบประสิทธิภาพ
ความคลาดเคลื่อนในการวัดและการเลือกแบบจำลองอาจสำคัญกว่ารูปร่างน้ำหนัก
ข้อมูลความถี่สูงเพิ่มรายละเอียดด้านเวลา แต่ก็เพิ่มสัญญาณรบกวนได้ แท่งเวลาสั้นมากมี bid-ask bounce ราคาที่เปลี่ยนเป็นช่วง ๆ ราคาเสนอซื้อขายเก่า การซื้อขายไม่พร้อมกัน และข้อผิดพลาดของฟีด การรวมผลตอบแทนยกกำลังสองที่ช่วงสั้นลงเรื่อย ๆ ไม่รับประกันว่าจะได้ประมาณค่า realized variance ที่ดีขึ้น เลือกช่วงสุ่มตัวอย่างและกฎทำความสะอาดก่อนดูผลพยากรณ์ พร้อมวิเคราะห์ความไวต่อทางเลือกอื่นที่สมเหตุสมผล
จำนวนเป้าหมายความถี่ต่ำ ไม่ใช่จำนวนแถวรายวันของตัวแปรพยากรณ์ที่ดูเหมือนมีมาก เป็นตัวจำกัดข้อมูลที่เรียนรู้ได้ แม้มีข้อมูลรายวันสิบปีจับคู่กับเป้าหมายรายสัปดาห์ ก็มีช่วงผลลัพธ์รายสัปดาห์เพียงราวห้าร้อยช่วงก่อนหักข้อมูลหายและชุดทดสอบ ฟังก์ชันน้ำหนักเรียบใช้สัมประสิทธิ์น้อยกว่า lag รายวันที่ไม่จำกัด แต่ยังระบุรูปร่างได้ไม่ชัดเมื่อชุดข้อมูลสั้น ตัวแปรพยากรณ์มีความต่อเนื่องสูง หรือ lag ที่เลือกซ้ำซ้อนกัน
การลองตัวเลือกวิเคราะห์จำนวนมากก่อให้เกิด selection bias เช่น ทดลองตัววัดความถี่สูง ความยาว lag โปรไฟล์น้ำหนัก การแปลงค่า ตลาด horizon และฟังก์ชันความสูญเสียหลายแบบ แล้วรายงานเฉพาะผลดีที่สุด ความพอดีในตัวอย่างเสี่ยงเป็นพิเศษเพราะใช้เป้าหมายเดียวกันเลือกทั้งพารามิเตอร์และแบบจำลอง เก็บรายการแบบจำลองที่ลอง กำหนด metric หลัก และใช้ชุดทดสอบตามลำดับเวลาที่มาทีหลังหรือการเปรียบเทียบที่คำนึงถึงการเลือก หากเทียบการพยากรณ์หลายรายการในวันเดียวกัน ให้คำนึงถึงการพึ่งพาและการทดสอบหลายครั้ง
เส้นโค้งน้ำหนักที่ประมาณได้ไม่ใช่คำอธิบายเชิงเหตุ ตัวแปรความถี่สูงอาจเป็นตัวแทนข่าว สภาพคล่อง หรือกิจกรรมตลาด และปัจจัยที่สังเกตไม่ได้อาจส่งผลทั้งต่อตัวแปรพยากรณ์และความผันผวนในอนาคต การอ้างประโยชน์ด้านการพยากรณ์ต้องมีเวลาที่สอดคล้องและหลักฐานนอกตัวอย่าง ส่วนการตีความเชิงเหตุจำเป็นต้องมีการออกแบบระบุเหตุและสมมติฐานแยกต่างหากนอกเหนือจากสมการ lag ของ MIDAS
การพยากรณ์ไม่ได้กำหนดการตัดสินใจซื้อขายที่ทำกำไร
การพยากรณ์ความผันผวนอาจช่วยกำหนดงบความเสี่ยง ขนาด hedge หรือช่วงสถานการณ์ แต่ไม่ได้กำหนดเครื่องหมายผลตอบแทนหรือทิศทางสถานะ ส่วนเบี่ยงเบนมาตรฐานรายสัปดาห์ที่คาดไว้ \(2.06\%\) ไม่ใช่การเคลื่อนไหวที่รับประกัน ขาดทุนสูงสุด หรือราคา implied volatility ของออปชัน การพยากรณ์บอกค่าการกระจายที่เลือกภายใต้แบบจำลองและตัวอย่างที่ประมาณได้ ผลตอบแทนจริงยังอาจสูงหรือต่ำกว่านั้นมาก
สำหรับศึกษากลยุทธ์ ให้กำหนดเวลาเกิดสัญญาณ เวลาออกคำสั่ง เครื่องมือ กฎสถานะ และเงื่อนไขออกก่อนทดสอบ ประมาณพารามิเตอร์ MIDAS ใหม่โดยใช้ข้อมูลที่มีอยู่จริง ณ เวลาออกพยากรณ์ในอดีตแต่ละจุด ประเมินพยากรณ์เทียบเกณฑ์อ้างอิงที่กำหนดไว้และฟังก์ชันความสูญเสียที่ตรงกับเป้าหมาย แล้วจำลองผลตอบแทนแยกต่างหากหลังหัก bid-ask spread ค่าธรรมเนียม เงินทุน ต้นทุนยืม ผลกระทบตลาด และ turnover การพยากรณ์ความแปรปรวนอาจแม่นขึ้นทางสถิติแต่ไม่เพิ่มผลตอบแทนหลังต้นทุน
รายงานเป้าหมายและวิธีสุ่มตัวอย่าง นิยามและหน่วยของตัวแปรพยากรณ์ ความถี่สูงและต่ำ เวลาออกพยากรณ์ จำนวน lag ฟังก์ชันน้ำหนักและข้อจำกัด ช่วงประมาณค่าและตารางอัปเดต การจัดการข้อมูลหายและ vintages ฟังก์ชันความสูญเสีย เกณฑ์อ้างอิง และวันที่ทดสอบตามลำดับเวลา แสดงความไม่แน่นอนหรือความไวต่อโปรไฟล์ lag หากตัวเลือกดังกล่าวมีผลมาก อ่านเพิ่มเติมเรื่อง realized volatility, volatility clustering และ GARCH และการเปรียบเทียบความแม่นยำของการพยากรณ์
แหล่งข้อมูลปฐมภูมิ ได้แก่ งานพยากรณ์ความผันผวนด้วย MIDAS ของ Ghysels, Santa-Clara และ Valkanov \(DOI\), บททบทวนเชิงวิธีวิทยาและส่วนขยายของ Ghysels, Sinko และ Valkanov \(DOI\) และการวิเคราะห์แบบจำลองถดถอยต่างความถี่ของ Andreou, Ghysels และ Kourtellos \(DOI\) ผลเชิงประจักษ์ของงานเหล่านี้ขึ้นกับตัวอย่างและวิธีศึกษาที่ใช้ ไม่รับประกันผลในตลาดปัจจุบันหรือสินทรัพย์ประเภทอื่น
คำถามที่พบบ่อย
Q1MIDAS หมายความว่าต้องเฉลี่ยข้อมูลทั้งหมดให้เป็นความถี่เดียวหรือไม่
ไม่ใช่ MIDAS regression คงเป้าหมายไว้ที่ความถี่ที่เลือกและใช้ lag แบบถ่วงน้ำหนักที่มีโครงสร้างของตัวแปรพยากรณ์ความถี่สูง ไม่จำเป็นต้องประมาณค่าแทรกทุกอนุกรมลงในปฏิทินร่วมทีละแถว
Q2MIDAS regression เหมือนกับ GARCH-MIDAS หรือไม่
ไม่เหมือนกัน MIDAS เป็นกรอบ lag แบบถ่วงน้ำหนักสำหรับข้อมูลต่างความถี่ ส่วน GARCH-MIDAS รวมองค์ประกอบระยะยาวแบบ MIDAS กับสมการเวียนเกิดของความแปรปรวน GARCH ระยะสั้น ควรอ่านสมการเพื่อระบุเป้าหมายและองค์ประกอบ
Q3ใช้การพยากรณ์ความผันผวน MIDAS ที่ดีขึ้นเป็นสัญญาณซื้อขายได้หรือไม่
ไม่ได้โดยลำพัง การพยากรณ์ความผันผวนอธิบายค่าการกระจายที่เลือก กลยุทธ์ต้องมีกฎกำหนดทิศทางหรือความเสี่ยงแยกต่างหาก ต้นทุนดำเนินการที่สมจริง และการประเมินตามลำดับเวลาหลังหักต้นทุน
แหล่งข้อมูลและการอ่านเพิ่มเติม
รายงานปัญหา
เราจะเตรียมอีเมลพร้อมลิงก์บทความนี้ Mark จะได้รับรายงานเมื่อคุณส่งอีเมลแล้วเท่านั้น
ตรวจสอบอย่างรวดเร็ว
อ่านคู่มือจบแล้ว ลองตอบคำถาม 3 ข้อ
คำถาม 01
หน้าที่หลักของฟังก์ชันน้ำหนัก MIDAS คืออะไร
เลือกคำตอบเพื่อดูคำอธิบาย
อภิธานศัพท์ออปชัน
A time-series model that updates conditional variance from past squared shocks and prior variance; it models volatility persistence, not return direction.
อ่านคู่มือฉบับละเอียดRealized volatilityVolatility calculated from price changes that occurred under a stated return, sampling-window, and annualization rule; different conventions can produce different values.
อ่านคู่มือฉบับละเอียดMulticollinearityStrong linear dependence among included regressors that makes their separate coefficients imprecise and sensitive to the sample.
อ่านคู่มือฉบับละเอียด