

การทดสอบ Cointegration แบบ Engle–Granger: Residual และ Error Correction
เรียนรู้การทดสอบ cointegration แบบ Engle–Granger สองขั้น เหตุใดการทดสอบ unit root ของ residual จึงต้องใช้ค่า critical เฉพาะ และวิธีตีความ error-correction model
ในคู่มือนี้Cointegration เป็นข้อกล่าวอ้างเกี่ยวกับ residual ที่ประมาณได้
สรุปสั้น
วิธี Engle–Granger ตรวจว่าการผสมอนุกรมที่ไม่ stationary ด้วยค่าสัมประสิทธิ์ชุดหนึ่งให้ผลเป็นอนุกรม stationary หรือไม่ วิธีนี้ประมาณสมการระยะยาวก่อน แล้วจึงทดสอบ residual ที่ได้ด้วยค่า critical สำหรับ cointegration โดยเฉพาะ การพบความสัมพันธ์อาจเป็นเหตุผลให้สร้าง error-correction model แต่ไม่ได้พิสูจน์ว่าราคาต้องกลับมาบรรจบกันหรือว่าการซื้อขายจะทำกำไร
Cointegration เป็นข้อกล่าวอ้างเกี่ยวกับ residual ที่ประมาณได้
อนุกรมสองชุดที่เพิ่มขึ้นพร้อมกันอาจดูเหมือนเกี่ยวข้องกันเพราะมี stochastic trend ร่วมกัน Cointegration เป็นข้อกล่าวอ้างที่เฉพาะกว่า: หากอนุกรมแต่ละชุด integrated of order one หรือ I(1) การผสมด้วยน้ำหนักชุดหนึ่งอาจ stationary หรือ I(0) การผสมนั้นเป็นค่าคลาดเคลื่อนจากดุลยภาพระยะยาวภายใต้แบบจำลองที่เลือก และจะแกว่งอยู่รอบการแจกแจงที่เสถียร แทนที่จะเคลื่อนออกไปไม่สิ้นสุด
ขั้นตอน Engle–Granger สองขั้นเป็นวิธีแบบสมการเดียวสำหรับตรวจข้อกล่าวอ้างนี้ ขั้นแรกประมาณความสัมพันธ์ระยะยาวใน level ขั้นที่สองทดสอบว่า residual ที่ประมาณได้มี unit root หรือไม่ ในตัวอย่างจำกัด ผลการทดสอบขึ้นกับทิศทางของสมการ เพราะสมการขั้นแรกต้องกำหนดว่าจะวางตัวแปรใดไว้ทางซ้าย บทความนี้เน้นกรณีคลาสสิกที่มีสองตัวแปร และไม่ได้ใช้แทนวิธีแบบระบบเมื่ออาจมี cointegrating relation หลายชุด
ตรวจอนุกรมและ deterministic terms ก่อน
การตั้งค่าทั่วไปสมมติว่าตัวแปรองค์ประกอบเป็น I(1): level ไม่ stationary ภายใต้ specification ที่เลือก แต่ first difference stationary การทดสอบ unit root ไม่สมบูรณ์ โดยเฉพาะเมื่อ sample สั้นหรืออยู่ใกล้ structural break จึงควรมองการตรวจ integration order เป็นหลักฐาน ไม่ใช่ด่านที่ต้องผ่านโดยอัตโนมัติ อนุกรม I(0) ที่นำมาผสมกับ I(1) ไม่อยู่ในกรณีคลาสสิกของ I(1)-cointegration ที่อธิบายที่นี่
เลือกว่าจะใส่ intercept, deterministic trend หรือไม่ใส่ทั้งสองอย่างในสมการระยะยาว โดยอิงคำถามเกี่ยวกับกระบวนการสร้างข้อมูล ตัวอย่างเช่น log price ของสินทรัพย์อาจใช้ intercept แต่ไม่มี deterministic trend ใน spread ส่วน aggregate ทางเศรษฐกิจอาจต้องมี trend deterministic terms ส่งผลทั้งต่อ equilibrium ที่ประมาณและการแจกแจงของ residual test การเลือกหลังจากลองหลายแบบเพื่อหา p-value ต่ำทำให้ตีความผลได้ยากขึ้น
ขั้นที่ 1 ประมาณสมการระยะยาวใน level
สำหรับอนุกรม level (y_t) และ (x_t) สมการขั้นแรกอย่างง่ายเขียนได้ดังนี้
\[ y_t = a + \beta x_t + u_t. \]
ประมาณ (a) และ \(\beta\) ด้วย ordinary least squares ภายใต้สมมติฐานที่กำหนด แล้วบันทึก \(\hat u_t = y_t-\hat a-\hat\beta x_t\) หากอนุกรม cointegrated ภายใต้ specification นี้ ผลรวมเชิงเส้นที่ประมาณได้ควร stationary แม้ level แต่ละชุดจะไม่ stationary
ในตัวอย่างการเงิน (y_t) และ (x_t) อาจเป็น log total-return index ของสินทรัพย์สองรายการที่สังเกตด้วยความถี่เดียวกัน ค่า \(\hat\beta\) กำหนดการผสมระยะยาวที่ประมาณได้ แต่ไม่ได้เป็น weight ของพอร์ตที่ dollar-neutral หรือมีความเสี่ยงต่ำโดยอัตโนมัติ การเปลี่ยนตัวแปรด้านซ้าย ช่วง sample การจัดการเงินปันผล สกุลเงิน หรือ specification ของ trend อาจเปลี่ยนค่าประมาณและ residual อธิบายความหมายทางเศรษฐกิจของสมการให้ชัดเจน
ขั้นที่ 2 ทดสอบ residual ด้วยค่า critical เฉพาะ
สมการ residual แบบ augmented Dickey–Fuller เขียนได้ดังนี้
\[ \Delta\hat u_t = \rho\hat u_{t-1} + \sum_{j=1}^{q}\phi_j\Delta\hat u_{t-j} + e_t. \]
สมมติฐานศูนย์ที่ว่าไม่มี cointegration สอดคล้องกับการที่ residual มี unit root ส่วนสมมติฐานทางเลือกคือ residual ที่ประมาณได้ stationary ในสัญกรณ์อย่างง่ายข้างต้น residual-test statistic ที่ติดลบมากพอเป็นหลักฐานต่อต้านสมมติฐานศูนย์ lag terms ช่วยแทน serial dependence ใน residual ดังนั้น lag order และ residual diagnostics จึงสำคัญ นี่เป็นการเลือกแยกต่างหากจาก intercept หรือ trend ในขั้นแรกซึ่งกำหนดชนิดของค่า critical สำหรับ cointegration หากใส่ augmented lag น้อยเกินไป อาจเหลือ serial correlation ไว้ ให้รายงานวิธีเลือก lag order และตรวจทางเลือกที่สมเหตุสมผลตามข้ออภิปรายของ Agiakloglou และ Newbold
Residual ถูกประมาณขึ้นในขั้นแรก ทำให้การแจกแจงภายใต้สมมติฐานศูนย์เปลี่ยนไป อย่านำ statistic นี้ไปเทียบกับค่า critical ของ Dickey–Fuller ทั่วไปหรือ p-value ของ ADF แบบทั่วไป ให้ใช้ค่า critical หรือ p-value ที่ออกแบบสำหรับ residual test ของ Engle–Granger และตรงกับ deterministic terms จำนวนตัวแปร และขนาด sample ที่เลือก Phillips และ Ouliaris วางทฤษฎี asymptotic สำหรับ residual-based tests ส่วน MacKinnon เสนอค่า critical แบบ response surface สำหรับ specification ที่พบบ่อย หากองค์ประกอบเชิงกำหนดหรือจำนวนตัวแปรอธิบายในขั้นแรกเปลี่ยนไป สถิติของ residual เดิมอาจต้องนำไปเทียบกับค่า critical อ้างอิงคนละชุด
ตัวอย่างผลสมมติแสดงความหมายของการตัดสินใจ
สมมตินักวิจัยศึกษาดัชนีราคาแบบ log รายเดือนสองชุดใน sample ที่กำหนด ทั้งสองชุดดูเหมือนเป็น I(1) ตาม unit-root specification ที่ระบุ สมการขั้นแรกมี intercept และให้ residual ที่ประมาณได้ จากนั้นนำ statistic ของ residual ไปประเมินด้วย Engle–Granger distribution ที่ตรงกับ deterministic setup และ sample นี้ ไม่ใช่ตาราง ADF ทั่วไป
สมมติว่าการทดสอบที่ตรงกับ specification ให้ p-value ต่ำกว่าเกณฑ์ 5% ที่นักวิจัยกำหนดไว้ล่วงหน้า นักวิจัยปฏิเสธสมมติฐานศูนย์ว่าไม่มี cointegration สำหรับ specification นี้ และพบหลักฐานว่าการผสมที่ประมาณได้ stationary ข้อสรุปขึ้นกับ sample การเลือก lag deterministic terms และสมมติฐานเรื่อง integration ข้อสรุปนี้ไม่ได้แสดงว่าสินทรัพย์ทุกคู่สัมพันธ์กัน ความสัมพันธ์จะคงอยู่ในข้อมูลนอก sample หรือ residual ที่ประมาณได้เป็นสัญญาณเข้าเทรดที่ทำกำไร หาก p-value สูงกว่า 5% การอ่านที่ถูกต้องคือ “การทดสอบไม่ปฏิเสธสมมติฐานว่าไม่มี cointegration” ไม่ใช่ “พิสูจน์แล้วว่าอนุกรมไม่เกี่ยวข้องกัน”
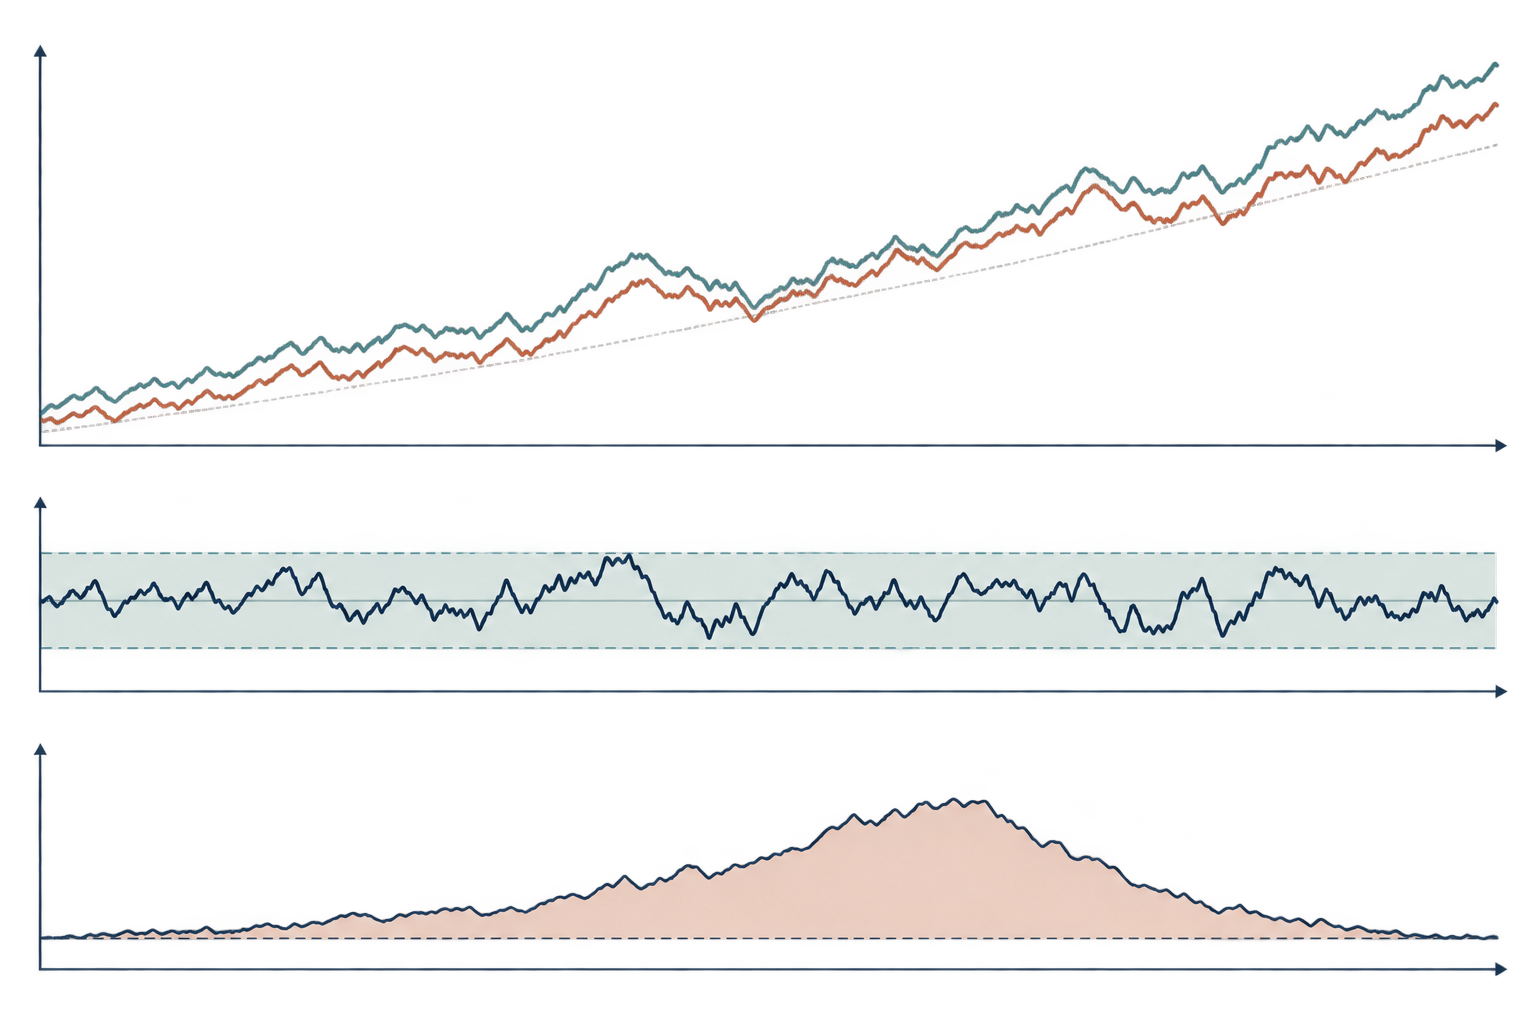
ภาพด้านล่างเป็นภาพแนวคิด: stochastic trend ร่วมกันอาจเกิดพร้อมกับ residual ที่มีขอบเขต และส่วนเบี่ยงเบนจากความสัมพันธ์ที่ประมาณได้อาจแคบลงภายหลัง ภาพนี้ไม่มีอนุกรมที่วัดจากข้อมูลเชิงประจักษ์ และไม่ได้สื่อว่าการปรับตัวเกิดด้วยความเร็วที่คาดการณ์ได้เสมอ
Error-correction model อธิบายการปรับตัวระยะสั้น
หากมีหลักฐานสนับสนุนความสัมพันธ์ระยะยาว error-correction model สามารถรวมการเปลี่ยนแปลงระยะสั้นกับ equilibrium error ของช่วงก่อนหน้าได้ เมื่อ \(\hat u_{t-1}=y_{t-1}-\hat a-\hat\beta x_{t-1}\) ตัวอย่างหนึ่งคือ
\[ \Delta y_t = c + \lambda\hat u_{t-1} + \sum_{i=1}^{r}\phi_i\Delta y_{t-i} + \sum_{j=0}^{s}\theta_j\Delta x_{t-j} + \epsilon_t. \]
ในที่นี้ \(\lambda\) คือ adjustment coefficient ของ (y_t) ภายใต้ parameterization นี้ หาก (y) สูงกว่าความสัมพันธ์ที่ประมาณได้และ \(\lambda<0\) error-correction term จะมีส่วนทำให้ (y) เปลี่ยนลดลง เมื่อปัจจัยอื่นคงเดิม การอ่านเครื่องหมายนี้อิงนิยาม \(\hat u=y-\hat a-\hat\beta x\); หากกลับนิยาม residual เครื่องหมาย coefficient ก็กลับด้วย short-run coefficients แสดง conditional responses เพิ่มเติม ตัวแปรอื่นอาจปรับตัวด้วยเช่นกัน cointegration เพียงอย่างเดียวไม่ได้บอกว่าตลาดหรือตัวแปรเศรษฐกิจใดเป็นฝ่ายปรับ
อย่าแปลง \(\lambda\) เป็นประโยค “spread ปิดลงด้วยอัตรานี้ทุกเดือน” โดยอัตโนมัติ เว้นแต่แบบจำลองจะมี dynamic form ที่เรียบง่ายเช่นนั้นจริง Lagged changes ตัวแปรที่ปรับหลายตัว การตอบสนองแบบ nonlinear และ structural breaks ล้วนส่งผลต่อเส้นทาง ความสัมพันธ์ระยะยาวที่เสถียรไม่ใช่กลไกเชิงสาเหตุเชิงโครงสร้าง และ adjustment coefficient ขึ้นกับ model กับ information set ที่กำหนด
การทดสอบสองขั้นมีขอบเขตเฉพาะ
Engle–Granger แบบสมการเดียวทดสอบ long-run combination ที่เสนอได้หนึ่งชุด แม้สมการจะมี dependent variable และ regressor หลายตัว สำหรับตัวแปร I(1) สองตัว cointegration rank สูงสุดคือหนึ่ง แต่ระบบที่ใหญ่กว่าอาจมี cointegrating vector หลายชุด residual test เดียวไม่สามารถระบุ rank ทั้งระบบได้ วิธี Johansen ออกแบบมาเพื่อตอบคำถามเรื่อง rank ภายใต้สมมติฐาน VAR และ deterministic terms ของวิธีนั้น
Normalization ของขั้นแรกก็สำคัญใน sample จำกัด การ regress (y) บน (x) โดยทั่วไปไม่ได้ให้ผลตัวเลขเหมือนกับการ regress (x) บน (y) แม้แนวคิดของ long-run relation จะเกี่ยวกับการผสม เลือก normalization ด้วยเหตุผลทางเศรษฐกิจที่ชัดเจนและรายงานไว้ หากสรุปผลต่างกันเมื่อกลับสมการ ให้อธิบายความไวนี้แทนการเลือกผลที่เป็นประโยชน์
การทดสอบอาจมี power ต่ำใน sample เล็ก และผลอาจเปลี่ยนตามการเลือก lag deterministic terms outliers หรือ structural breaks การเปลี่ยนของ long-run relation อาจทำให้ combination ที่เคย stationary ดูไม่เสถียรเมื่อใช้ sample ทั้งหมด การปฏิเสธสมมติฐานหนึ่งครั้งเป็นหลักฐานภายใต้ specification ที่กำหนด ไม่ใช่ข้อพิสูจน์ว่าความสัมพันธ์จะคงอยู่ตลอดไป
หลักฐาน cointegration ไม่ใช่กฎเทรดสำเร็จรูป
ในงานเทรด อาจเรียก residual ที่ประมาณได้ว่า spread แต่ชื่อนี้ไม่ได้กำหนดพอร์ตที่นำไปซื้อขายได้ spread จาก log price ต่างจาก position ที่ตีมูลค่าเป็นดอลลาร์ และ series ที่มีเฉพาะราคาแตกต่างจาก total-return series ค่า regression coefficient อาจเปลี่ยนตามเวลา และการประมาณว่า residual stationary ไม่ได้กำหนด entry threshold, holding period, stop หรือ position size
ประมาณ long-run relation โดยใช้เฉพาะข้อมูลที่มี ณ วันตัดสินใจแต่ละวัน หากประมาณ hedge coefficient ด้วยข้อมูล backtest ทั้งช่วงแล้วจำลองการซื้อขายย้อนหลัง ข้อมูลอนาคตจะรั่วเข้าไปในสัญญาณ ใช้ formation และ evaluation window ตามลำดับเวลา คำนึงถึงเงินปันผล stock splits ความพร้อมให้ยืมเงินทุน bid–ask spread market impact และการ rebalance พร้อมกำหนดวิธีรับมือเมื่อ diagnostics บ่งชี้การเปลี่ยนโครงสร้าง การค้นหาคู่และช่วงเวลาจำนวนมากยังก่อ selection bias ซึ่ง cointegration test ไม่ได้แก้ไข
คำถามในทางปฏิบัติไม่ใช่เพียงว่า residual test หนึ่งครั้งปฏิเสธหรือไม่ พิจารณาว่ามีเหตุผลทางเศรษฐกิจให้ความสัมพันธ์คงอยู่หรือไม่ ผ่านการตรวจเสถียรภาพที่โปร่งใสหรือไม่ และกฎที่นำไปใช้ได้ยังคุ้มหลังคำนึงถึงความไม่แน่นอนกับต้นทุนหรือไม่ Cointegration ช่วยให้ข้อมูลแก่แบบจำลองได้ แต่ไม่รับประกันการบรรจบกัน ประสิทธิภาพของ hedge หรือผลตอบแทน
รายงาน specification ให้ผู้อื่นทำซ้ำได้
ระบุตัวแปร การแปลงข้อมูล ความถี่ วันที่ของ sample หลักฐานเรื่อง integration order และ normalization ขั้นแรก ระบุว่ามี intercept หรือ trend หรือไม่ ประเภท residual test กฎเลือก lag ค่า test statistic และแหล่งค่า critical หรือ p-value เฉพาะสำหรับ cointegration รายงานความไวต่อ lag หรือ sample window ทางเลือกที่สมเหตุสมผล และระบุว่าทำ break analysis หรือไม่
หากประมาณ error-correction model ให้กำหนด lagged disequilibrium term และ sign convention ระบุว่าตัวแปรใดได้รับอนุญาตให้ปรับ และแยก short-run coefficients ออกจาก long-run relation สำหรับงานเทรด ให้เปิดเผย chronological sample splits กฎเลือกคู่ ต้นทุน เงินทุน สมมติฐานเรื่องการยืม และการจัดการเมื่อกลยุทธ์ล้มเหลว รายละเอียดเหล่านี้แยกการทดสอบที่ทำซ้ำได้ออกจากกราฟที่เพียงดูเหมือนแสดงการบรรจบกัน
บทความ ต้นฉบับของ Engle และ Granger ว่าด้วย representation, estimation และ testing พัฒนาความเชื่อมโยงระหว่าง cointegration กับ error correction ส่วน Phillips และ Ouliaris เสนอ ทฤษฎี asymptotic ของ residual-based cointegration tests งาน ศึกษาค่า critical ของ MacKinnon อธิบายค่า response-surface ที่ขึ้นกับขนาด sample และ test specification Agiakloglou และ Newbold ศึกษา โครงสร้าง lag ของ augmented Dickey–Fuller test90022-Q) สำหรับระบบที่อาจมีหลายความสัมพันธ์ อ่านงานของ Johansen เรื่อง cointegration vectors90041-3) เพิ่มเติม คู่มือที่เกี่ยวข้องอธิบาย cointegration เทียบกับ correlation ใน pairs trading, unit root และ mean reversion และ local projection สำหรับ impulse response
คำถามที่พบบ่อย
Q1ใช้ค่า critical ADF ทั่วไปกับ residual ที่ประมาณได้หรือไม่?
ไม่ได้ การประมาณ long-run relation ก่อนทำให้ null distribution ของ residual test เปลี่ยนไป ใช้ค่าที่ตรงกับ Engle–Granger specification ที่เลือก
Q2ผล Engle–Granger ที่มีนัยสำคัญพิสูจน์หรือไม่ว่าคู่สินทรัพย์จะบรรจบกัน?
ไม่ ผลเป็นหลักฐานว่า combination ที่ประมาณได้ stationary ภายใต้สมมติฐานและ sample ของการทดสอบ Breaks, estimation error และข้อมูลใหม่อาจเปลี่ยนความสัมพันธ์ได้
Q3ควรใช้ Johansen เมื่อใด?
เมื่อระบบมีตัวแปรมากกว่าสองตัวหรืออาจมี cointegrating relation หลายชุด วิธีทดสอบ system rank เช่น Johansen ตอบคำถามต่างจาก residual-based test ที่ตรวจความสัมพันธ์เดียว
แหล่งข้อมูลและการอ่านเพิ่มเติม
รายงานปัญหา
เราจะเตรียมอีเมลพร้อมลิงก์บทความนี้ Mark จะได้รับรายงานเมื่อคุณส่งอีเมลแล้วเท่านั้น
ตรวจสอบอย่างรวดเร็ว
อ่านคู่มือจบแล้ว ลองตอบคำถาม 3 ข้อ
คำถาม 01
ขั้นที่สองของ Engle–Granger แบบคลาสสิกคืออะไร?
เลือกคำตอบเพื่อดูคำอธิบาย
อภิธานศัพท์ออปชัน
The existence of a stationary linear combination among nonstationary series, implying a shared long-run equilibrium restriction under a specified model.
อ่านคู่มือฉบับละเอียดMean reversionA model-dependent tendency for a variable to move back toward a fixed or changing reference; it does not automatically imply stationarity or tradability.
อ่านคู่มือฉบับละเอียด