

Local Projection: วิธีประมาณการตอบสนองต่อช็อก
เรียนรู้ว่า local projection ประมาณการตอบสนองต่อช็อกในแต่ละ horizon อย่างไร อ่านช่วงความเชื่อมั่นอย่างไร และเหตุใดการระบุช็อกกับการเลือกแบบจำลองจึงยังสำคัญ
ในคู่มือนี้การตอบสนองต่อช็อกติดตามสิ่งที่เกิดขึ้นหลังช็อก
สรุปสั้น
Local projection (LP) ประมาณการตอบสนองในแต่ละ horizon ข้างหน้าด้วย regression แยกกัน ค่าสัมประสิทธิ์ที่ได้ประกอบกันเป็นเส้นทางการตอบสนองต่อช็อก แต่ regression เพียงอย่างเดียวไม่ได้แสดงว่าช็อกนั้นเป็นเหตุเป็นผล การระบุช็อก ตัวแปรควบคุม และวิธีคำนวณความไม่แน่นอน ล้วนกำหนดความหมายของเส้นทางนี้
การตอบสนองต่อช็อกติดตามสิ่งที่เกิดขึ้นหลังช็อก
ฟังก์ชันการตอบสนองต่อช็อก (impulse-response function หรือ IRF) อธิบายว่าผลลัพธ์เปลี่ยนแปลงอย่างไรหลังการเปลี่ยนแปลงหรือช็อกที่กำหนดไว้ นักวิจัยอาจถามว่า output ตอบสนองอย่างไรต่อการขึ้นอัตราดอกเบี้ยแบบไม่คาดคิด หลักทรัพย์ตอบสนองต่อประกาศ ณ วันที่กำหนดอย่างไร หรือพอร์ตลงทุนตอบสนองต่อช็อกความเสี่ยงที่ระบุแล้วอย่างไร เส้นทางตาม horizon ช่วยแสดงได้ว่าผลกระทบเริ่มเมื่อใด สูงสุดเมื่อใด และคงอยู่นานเท่าใด
คำว่า “ช็อก” ต้องมีคำจำกัดความ การเคลื่อนไหวที่สังเกตได้ของอัตรานโยบาย ราคาตลาด หรือสัญญาณเทรด ไม่ได้เป็นช็อกเชิงโครงสร้างที่ไม่คาดคิดโดยอัตโนมัติ การเคลื่อนไหวนั้นอาจสะท้อนข้อมูลเกี่ยวกับผลลัพธ์เองบางส่วน หากไม่มีกลยุทธ์การระบุช็อกที่น่าเชื่อถือ ค่าสัมประสิทธิ์ LP จะเป็นความสัมพันธ์แบบมีเงื่อนไขหรือการฉายเชิงเส้น ไม่ใช่การตอบสนองเชิงเหตุเป็นผล
แต่ละ horizon มี regression ของตัวเอง
ให้ \(y_t\) เป็นผลลัพธ์ และ \(s_t\) เป็นตัววัดช็อก รูปแบบ LP ที่ใช้กันแบบหนึ่งสำหรับ horizon \(h\) คือ
\[ y_{t+h} = \alpha_h + \beta_h s_t + \sum_{j=1}^{p}\Gamma_{h,j}'W_{t-j} + \varepsilon_{t,h}. \]
ในที่นี้ \(h\) คือจำนวนช่วงเวลาหลังช็อก \(W_{t-j}\) คือชุดตัวแปรควบคุมแบบ lag ที่เลือกไว้ และ \(\beta_h\) คือค่าสัมประสิทธิ์ที่สนใจ นักวิจัยประมาณ regression แยกสำหรับ \(h=0,1,2,\ldots\) เมื่อนำค่าประมาณ \(\hat\beta_h\) มาแสดงเทียบกับ \(h\) จะได้เส้นทางการตอบสนอง หากระบุช็อกเชิงโครงสร้างได้เหมาะสม เส้นทางนี้ก็ประมาณ IRF เชิงโครงสร้างได้ หากไม่เช่นนั้นจะเป็นการฉายเชิงพยากรณ์แบบมีเงื่อนไข
แนวคิดหลักในวิธีดั้งเดิมของ Jordà คือประมาณ regression แยกสำหรับแต่ละช่วงเวลาที่สนใจ แทนการพยากรณ์ซ้ำให้ไกลขึ้นจากระบบพลวัตเดียวที่ประมาณไว้ การประมาณแยกกันมีความยืดหยุ่น แต่ไม่ได้มีพลวัตที่ราบเรียบตามข้อกำหนดของระบบเดียวกันโดยอัตโนมัติ
กำหนดผลลัพธ์ ช็อก และหน่วยก่อนประมาณ
จะแปลความหมาย \(\beta_h\) ได้ก็ต่อเมื่อระบุตัวแปรและมาตรวัดแล้ว หาก \(s_t=1\) หมายถึงการขึ้นอัตราดอกเบี้ยแบบไม่คาดคิด 25 basis points ค่า \(\beta_h\) คือการตอบสนองที่ประมาณได้ต่อช็อกขนาดนั้น หากวัด \(s_t\) เป็น percentage points ค่าสัมประสิทธิ์จะเป็นการตอบสนองต่อหนึ่ง percentage point การปรับหน่วยของช็อกจะปรับขนาดค่าสัมประสิทธิ์ทั้งหมดตามไปด้วย
ตัวแปรตามยังเป็นตัวกำหนดว่าเส้นทางเป็นค่ารวมหรือเป็นการเปลี่ยนแปลงรายช่วง ตัวอย่างเช่น หาก \(Y_t\) เป็นดัชนี output ที่มีค่าเป็นบวก ให้กำหนด
\[ r_{t,h} = 100\,[\log(Y_{t+h})-\log(Y_{t-1})]. \]
ดังนั้น \(r_{t,h}\) คือการเปลี่ยนแปลงสะสมโดยประมาณเป็นเปอร์เซ็นต์ของดัชนี ตั้งแต่ระดับก่อนช็อกจนถึง horizon \(h\) ตัวแปรผลลัพธ์อื่น เช่น การเปลี่ยนแปลงรายเดือนของ output จะตอบคำถามอีกแบบหนึ่ง อย่าอธิบายการตอบสนองสะสมของระดับว่าเป็นการเปลี่ยนแปลงที่เกิดขึ้นเฉพาะในเดือน \(h\)
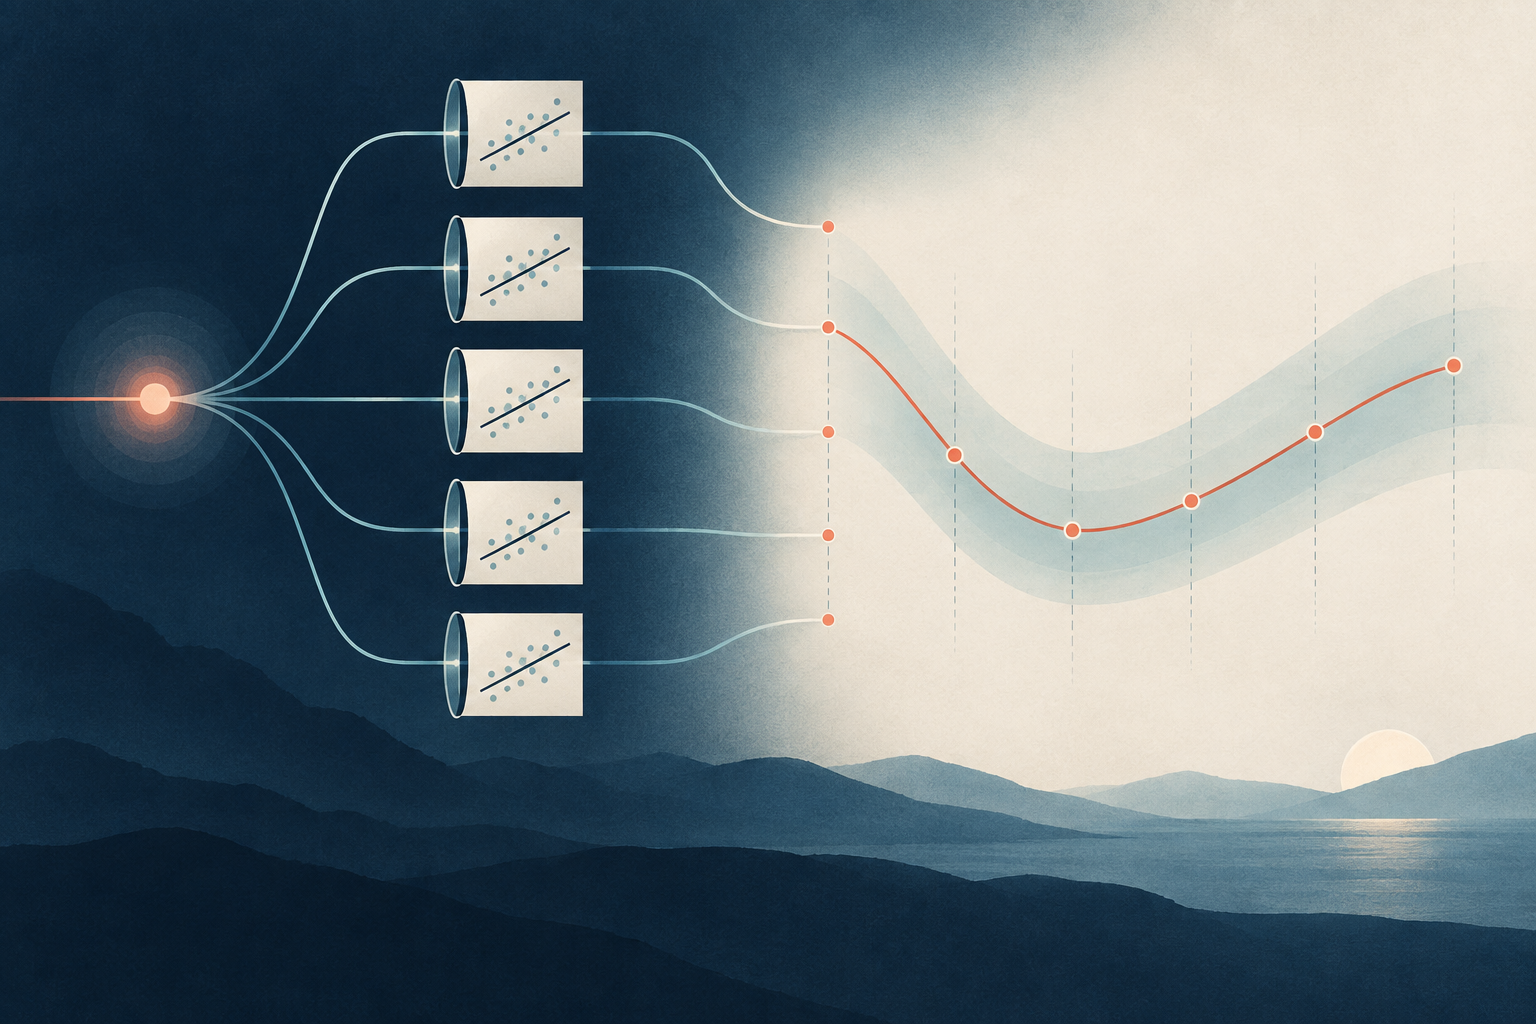
ตัวอย่างช็อกอัตราดอกเบี้ยสมมติแสดงวิธีอ่านเส้นทาง
สมมติว่างานศึกษาแบบรายเดือนกำหนด \(s_t=1\) เป็นการขึ้นอัตราดอกเบี้ยที่ไม่คาดคิด 25 basis points และใช้ตัววัด output สะสมข้างต้น ตัวเลขต่อไปนี้เป็นค่าตัวอย่างสมมติสำหรับการเรียนรู้ ไม่ใช่ค่าประมาณจากข้อมูลจริง ช่วงต่าง ๆ ใช้ \(1.96\) คูณ standard error ที่ระบุ เพื่อแสดงการคำนวณ pointwise เท่านั้น
| Horizon | การตอบสนองที่ประมาณได้ | Standard error | ช่วงความเชื่อมั่น pointwise 95% |
|---|---|---|---|
| 0 เดือน | 0.00% | 0.050 | [−0.10%, 0.10%] |
| 1 เดือน | −0.10% | 0.061 | [−0.22%, 0.02%] |
| 3 เดือน | −0.35% | 0.117 | [−0.58%, −0.12%] |
| 6 เดือน | −0.60% | 0.163 | [−0.92%, −0.28%] |
| 12 เดือน | −0.25% | 0.230 | [−0.70%, 0.20%] |
ในตัวอย่างนี้ ค่าประมาณที่หกเดือนต่ำกว่าระดับก่อนช็อก 0.60% และช่วงความเชื่อมั่น pointwise ไม่ครอบคลุมศูนย์ ส่วนค่าประมาณที่สิบสองเดือนติดลบน้อยกว่า แต่ช่วงความเชื่อมั่นครอบคลุมศูนย์ ข้อสังเกตนี้เพียงอย่างเดียวไม่ได้พิสูจน์ว่าเกิดการฟื้นตัวระหว่างเดือนที่หกกับเดือนที่สิบสอง เพราะค่าประมาณมีความไม่แน่นอนและสัมพันธ์กันข้าม horizon และการที่ช่วงความเชื่อมั่นทับซ้อนกันไม่ได้ทดสอบความแตกต่างระหว่างสอง horizon ข้อกล่าวอ้างเกี่ยวกับรูปทรงของเส้นทางทั้งหมดต้องอาศัยการอนุมานสำหรับทั้งเส้นทาง ตัวเลขเหล่านี้ไม่ใช่การคาดการณ์นโยบายหรือผลลัพธ์ของเศรษฐกิจจริง
การระบุช็อกและตัวแปรควบคุมกำหนดความหมายของค่าสัมประสิทธิ์
LP เป็นวิธีประมาณค่า แต่ไม่ได้ให้ความแปรผันสำหรับการระบุช็อกด้วยตัวเอง นักวิจัยอาจกำหนดช็อกจากแบบจำลองเชิงโครงสร้าง ตัววัด surprise ความถี่สูง เครื่องมือภายนอกที่ใช้ได้ หรือแบบวิจัยที่มีสมมติฐานปกป้องได้ แต่ละแนวทางต้องมีหลักฐานแยกช็อกออกจากข่าวอื่นและการป้อนกลับจากผลลัพธ์
ตัวแปรควบคุมควรสอดคล้องกับลำดับเวลาของคำถาม ตัวแปร lag ก่อนช็อกอาจช่วยคำนึงถึงเงื่อนไขก่อนหน้า ส่วนตัวแปรที่วัดหลังช็อกอาจตอบสนองต่อช็อกไปแล้ว การควบคุมตัวแปรส่งผ่านดังกล่าวอาจตัดการตอบสนองรวมบางส่วนหรือทำให้เกิดอคติใหม่ ให้ระบุว่ามีข้อมูลใดบ้างก่อนเกิดช็อก และอธิบายเหตุผลที่ใส่ตัวแปรควบคุมแต่ละตัวใน regression
ค่า \(\hat\beta_h\) ที่มีนัยสำคัญไม่ได้เปลี่ยนเหตุการณ์ที่ดูเหมือนไม่คาดคิดให้เป็นช็อกภายนอก ตรวจสอบการคาดการณ์ล่วงหน้า ประกาศที่เกิดพร้อมกัน ความคลาดเคลื่อนในการวัด กฎนโยบายที่เปลี่ยนไป และการเลือกตัวอย่าง ในการเงิน ข่าวที่ทับซ้อนหรือช็อกร่วมกันอาจทำให้ผลลัพธ์เคลื่อนไหวพร้อมกัน แม้เหตุการณ์ที่ศึกษาจะไม่ใช่สาเหตุก็ตาม
Local projection และ VAR มีเป้าหมายประชากรเดียวกันภายใต้เงื่อนไขร่วม
มักนำ local projection กับ vector autoregression (VAR) มาเสนอเป็นวิธีแข่งขันกันเพื่อประมาณ IRF Plagborg-Møller และ Wolf แสดงว่า หากใช้ข้อมูลและการระบุช็อกเหมือนกัน ปรับมาตรฐานขนาดช็อกให้สอดคล้องกัน และไม่จำกัดโครงสร้าง lag ทั้งสองวิธีสามารถประมาณการตอบสนองในประชากรเดียวกันได้ ผลลัพธ์นี้กล่าวถึง estimand ร่วม ไม่ได้หมายความว่าค่าประมาณในตัวอย่างจำกัดจะต้องตรงกัน หรือ LP กับ VAR ทุกแบบใช้ข้อจำกัดเหมือนกัน
หากใช้ lag จำนวนคงที่ \(p\) estimand การตอบสนองของสองวิธีอาจใกล้เคียงกันถึง horizon \(h\leq p\) แต่ที่ horizon ยาวกว่านั้นอาจต่างกัน ในตัวอย่างจำกัด LP ประมาณแต่ละ horizon โดยตรงและอาจผันผวนกว่า ส่วน VAR ใช้แบบจำลองพลวัตร่วมซึ่งอาจทำให้เส้นทางเรียบขึ้น โครงสร้างนี้ช่วยได้เมื่อเหมาะสม และอาจทำให้เข้าใจผิดเมื่อข้อจำกัดของแบบจำลองไม่เหมาะ ไม่มีวิธีใดชนะได้ทุกกรณีเพียงเพราะชื่อวิธี
ช่วงความเชื่อมั่นขึ้นกับ horizon และวิธีอนุมาน
Regression สำหรับแต่ละ \(h\) ให้ค่าประมาณและมาตรวัดความไม่แน่นอน เมื่อ \(h\) เพิ่มขึ้น จำนวนข้อมูลที่เหลืออาจลดลง เพราะไม่มีค่า \(y_{t+h}\) ใกล้ปลายตัวอย่าง ผลลัพธ์หลายขั้นยังทับซ้อนกัน จึงอาจทำให้ residuals และค่าประมาณข้าม horizon พึ่งพากัน Standard error หรือวิธี bootstrap ที่เลือกควรเหมาะกับแบบวิจัยและเป้าหมายการอนุมาน
ช่วงความเชื่อมั่น pointwise 95% สร้างขึ้นทีละ horizon ไม่ได้รับประกันว่าจะครอบคลุมเส้นตอบสนองทั้งหมดด้วยความเชื่อมั่น 95% แถบความเชื่อมั่นพร้อมกันเป็นคนละวัตถุ และควรรายงานเมื่อข้อกล่าวอ้างเกี่ยวกับเส้นทางทั้งหมด Montiel Olea และ Plagborg-Møller พิสูจน์ผลที่เป็นประโยชน์สำหรับ LP ที่เพิ่ม lag บางประเภทภายใต้สมมติฐานของงาน แต่ผลนั้นไม่ได้อนุญาตให้ละเว้น diagnostics หรือคัดลอกสูตร standard error ไปใช้กับ regression ใดก็ได้ ในกรณี unit root ที่ศึกษา ผลลัพธ์ดังกล่าวไม่ครอบคลุม horizon ที่เพิ่มขึ้นเป็นสัดส่วนกับขนาดตัวอย่าง ให้ระบุตัวแปรควบคุม ช่วง horizon วิธี covariance หรือ bootstrap และช่วงเป็นแบบ pointwise หรือพร้อมกัน
การตอบสนองแบบยืดหยุ่นเพิ่มคำถามและทางเลือกในการประมาณ
นักวิจัยอาจใส่ interaction ระหว่างช็อกกับสถานะที่สังเกตได้ เช่น ตัวบ่งชี้ภาวะถดถอย เพื่อถามว่าการตอบสนองต่างกันระหว่าง regime หรือไม่ นอกจากนี้ยังศึกษาได้หลายผลลัพธ์ ขนาดช็อก หรือกลุ่มย่อย แต่ละส่วนขยายเปลี่ยน estimand และใช้ข้อมูลที่มีต่างกัน การแบ่งตัวอย่างอาจทำให้ความไม่แน่นอนกว้างขึ้น โดยเฉพาะที่ horizon ยาว
หากทำได้ ให้กำหนด horizon และสถานะสำคัญล่วงหน้า หากทดลองผลลัพธ์ lag ตัวอย่าง หรือคำจำกัดความของช็อกหลายแบบ ให้รายงานกระบวนการค้นหา แทนการนำเสนอเส้นทางที่เลือกเหมือนเป็นการวิเคราะห์เดียว การทำ smoothing ข้าม horizon ช่วยให้อ่านกราฟง่ายขึ้น แต่อาจเพิ่มข้อจำกัดหรือค่าปรับแต่ง ให้แสดงค่าประมาณที่ไม่ smooth และบันทึกวิธี หากแสดงเส้นที่ smooth ด้วย
รายงานรายละเอียดให้ทำซ้ำเส้นทางการตอบสนองได้
ระบุผลลัพธ์ ความถี่ การแปลงข้อมูล คำจำกัดความและหน่วยของช็อก ช่วง horizon วันที่ของตัวอย่าง ชุดตัวแปรควบคุม และวิธีจัดการข้อมูลที่ขาด อธิบายสมมติฐานการระบุช็อกแยกจากสูตร regression รายงานค่าสัมประสิทธิ์และความไม่แน่นอนในแต่ละ horizon หรือแสดงกราฟที่ระบุหน่วยและความหมายของช่วงไว้อย่างชัดเจน
ระบุขั้นตอนการประมาณและอนุมาน รวมถึงจำนวน lag ตัวประมาณ covariance หรือ bootstrap และช่วงเป็นแบบ pointwise หรือพร้อมกัน แสดงความไวของผลต่อการใช้ตัววัดช็อกทางเลือกที่ปกป้องได้ การเลือก lag หรือช่วงตัวอย่าง IRF คือสรุปจากแบบจำลองสำหรับช็อกและผลลัพธ์ที่ระบุไว้อย่างเฉพาะเจาะจง ไม่ใช่สัญญาณเทรดหรือการรับประกันผลตอบแทนในอนาคต
บทความต้นฉบับของ Jordà เรื่อง local projection นำเสนอการประมาณแยกตาม horizon ผลความเทียบเท่าระหว่าง LP กับ VAR ของ Plagborg-Møller และ Wolf อธิบายเป้าหมายประชากรร่วมและความแตกต่างเมื่อใช้ lag จำนวนจำกัด งานวิเคราะห์การอนุมานของ Montiel Olea และ Plagborg-Møller ศึกษาช่วงความเชื่อมั่นของ LP ที่เพิ่ม lag ภายใต้เงื่อนไขเฉพาะ อ่านเพิ่มเติมเกี่ยวกับ event study ทางการเงิน, robust standard errors และ HAC, และ แบบวิจัย difference-in-differences ตามเวลาเหตุการณ์
คำถามที่พบบ่อย
Q1Local projection เป็นการวิเคราะห์เชิงเหตุเป็นผลโดยอัตโนมัติหรือไม่?
ไม่ใช่ วิธีนี้ประมาณความสัมพันธ์แยกตาม horizon การตีความเป็น IRF เชิงเหตุเป็นผลต้องมีกลยุทธ์ที่ปกป้องได้ในการระบุช็อกและสมมติฐานที่เกี่ยวข้อง
Q2Local projection ดีกว่า VAR เสมอหรือไม่?
ไม่เสมอ ภายใต้เงื่อนไขร่วมกัน ทั้งสองวิธีอาจมุ่งประมาณการตอบสนองเดียวกันในประชากร ส่วนผลในตัวอย่างจำกัดขึ้นกับจำนวน lag ข้อจำกัด ขนาดตัวอย่าง และข้อมูล ไม่มีวิธีใดเหนือกว่าในทุกงาน
Q3ช่วงความเชื่อมั่น pointwise เพียงพอสำหรับกราฟการตอบสนองต่อช็อกหรือไม่?
เพียงพอเฉพาะข้อความเกี่ยวกับแต่ละ horizon แยกกัน หากข้อกล่าวอ้างเกี่ยวกับเส้นโค้งทั้งหมด ให้ใช้และรายงานแถบความเชื่อมั่นพร้อมกันที่เหมาะสม
แหล่งข้อมูลและการอ่านเพิ่มเติม
รายงานปัญหา
เราจะเตรียมอีเมลพร้อมลิงก์บทความนี้ Mark จะได้รับรายงานเมื่อคุณส่งอีเมลแล้วเท่านั้น
ตรวจสอบอย่างรวดเร็ว
อ่านคู่มือจบแล้ว ลองตอบคำถาม 3 ข้อ
คำถาม 01
อะไรทำให้ regression หนึ่งเป็น local projection?
เลือกคำตอบเพื่อดูคำอธิบาย
อภิธานศัพท์ออปชัน
Variation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
อ่านคู่มือฉบับละเอียดDifference-in-differencesA quasi-experimental method subtracting the comparison group's contemporaneous change from the treated group's change to construct an untreated counterfactual.
อ่านคู่มือฉบับละเอียด