

การศึกษาผลของเหตุการณ์และผลตอบแทนผิดปกติสะสม (CAR)
เรียนรู้การกำหนดเวลาเหตุการณ์ แบบจำลองตลาดสำหรับผลตอบแทนคาดหมาย การคำนวณ AR, CAR, AAR และ CAAR รวมถึงข้อจำกัดของการอนุมานเมื่อมีข่าวหลายรายการ
ในคู่มือนี้การศึกษาผลของเหตุการณ์ตอบคำถามใด
สรุปสั้น
การศึกษาผลของเหตุการณ์เปรียบเทียบผลตอบแทนจริงของหลักทรัพย์กับผลตอบแทนคาดหมายจากแบบจำลองอ้างอิงที่เลือกไว้ในช่วงใกล้วันที่กำหนด ส่วนต่างของแต่ละวันเรียกว่าผลตอบแทนผิดปกติ (AR) และผลรวมเชิงเลขคณิตในหลายวันเรียกว่าผลตอบแทนผิดปกติสะสม (CAR) ค่า CAR แสดงผลการดำเนินงานเทียบกับแบบจำลองและช่วงเวลาที่เลือกเท่านั้น ตัวมันเองไม่พิสูจน์ว่าข่าวทำให้ราคาเคลื่อนไหว และไม่ใช่สัญญาณซื้อขาย
การศึกษาผลของเหตุการณ์ตอบคำถามใด
คำถามมักเป็นว่า ราคาหลักทรัพย์เคลื่อนไหวอย่างไรในช่วงที่มีประกาศหนึ่ง เมื่อเทียบกับการเคลื่อนไหวตามปกติของตลาดที่คาดไว้ เหตุการณ์อาจเป็นประกาศผลประกอบการ การตัดสินใจของหน่วยงานกำกับ การควบรวมกิจการ หรือข่าวอื่นที่ระบุเวลาได้ บททบทวนของ MacKinlay อธิบายแนวคิดและการออกแบบการศึกษาผลของเหตุการณ์ในทางการเงิน แต่คุณภาพของข้อสรุปยังขึ้นกับนิยามเหตุการณ์ แบบจำลองผลตอบแทนคาดหมาย และช่วงเวลาที่ใช้ (MacKinlay, 1997)
ผลตอบแทนผิดปกติไม่ใช่ผลตอบแทนอีกชุดหนึ่งที่สังเกตได้โดยตรง แต่เป็นค่าคงเหลือจากการนำผลตอบแทนคาดหมายตามเกณฑ์ที่เลือกมาหักออกจากผลตอบแทนจริง ดังนั้น CAR อาจเป็นบวกแม้ผลตอบแทนจริงของหุ้นเป็นลบ หากแบบจำลองคาดการณ์ค่าที่ติดลบมากกว่า ควรระบุเกณฑ์อ้างอิงและช่วงเวลาเพื่อให้ตีความตัวเลขได้
กำหนดหน่วยวิเคราะห์ให้ชัดก่อนว่าเป็นบริษัทเดียว พอร์ตเดียว หรือชุดประกาศจากหลายบริษัท หากต้องการสรุปการตอบสนองเฉลี่ยจากหลายเหตุการณ์ ต้องคำนวณค่าเฉลี่ยภาคตัดขวาง เช่น AAR และ CAAR ด้วย และการอนุมานควรคำนึงว่าผลตอบแทนของแต่ละบริษัทอาจพึ่งพากัน
กำหนดเหตุการณ์และเวลาให้ชัดเจน
กำหนดเวลาเหตุการณ์ t=0 จากเวลาที่ข่าวเผยแพร่ตามเวลาท้องถิ่นของตลาดหลักทรัพย์ที่หลักทรัพย์นั้นจดทะเบียนซื้อขาย พร้อมบันทึกเขตเวลา วันที่ และแหล่งที่มาของเวลาประกาศ จากนั้นนับ t เป็นรอบการซื้อขาย ไม่ใช่วันปฏิทิน โดย t=-1 คือรอบก่อนหน้า และ t=+1 คือรอบถัดไป
หากประกาศหลังตลาดปิด โดยทั่วไปให้รอบซื้อขายปกติถัดไปเป็น t=0 เพราะตลาดไม่สามารถสะท้อนข่าวเป็นราคาในช่วงที่ปิดทำการ หลักเดียวกันใช้กับประกาศในวันหยุดสุดสัปดาห์หรือวันหยุดของตลาดได้ ส่วนประกาศก่อนเปิดตลาดอาจกำหนดให้รอบของวันนั้นเป็น t=0 หากประกาศระหว่างรอบซื้อขายและต้องการแยกการตอบสนองเป็นรายชั่วโมงหรือนาที ข้อมูลระหว่างวันอาจเหมาะกว่า
อย่าสับสนเวลาประกาศกับวันเริ่มใช้มาตรการหรือวันที่ธุรกรรมเสร็จสิ้น นักลงทุนอาจคาดการณ์ประกาศล่วงหน้าหรือมีข้อมูลรั่วไหล ทำให้การตอบสนองเริ่มก่อน t=0 ควรระบุเวลาประกาศอย่างเป็นทางการ และบอกว่าช่วงที่เลือกครอบคลุมการคาดการณ์ล่วงหน้าหรือไม่
แยกช่วงประมาณค่าออกจากช่วงเหตุการณ์
ใช้ช่วงประมาณค่าเพื่อประมาณผลตอบแทนคาดหมายในภาวะปกติ และใช้ช่วงเหตุการณ์เพื่อวัดความเบี่ยงเบนรอบข่าว ตัวอย่างเพื่อประกอบความเข้าใจคือประมาณแบบจำลองจากรอบซื้อขาย -250 ถึง -30 แล้วตรวจช่วงเหตุการณ์ [-1,+1] ขอบเขตนี้เป็นเพียงตัวอย่าง ไม่ใช่กฎตายตัว ควรเลือกให้เหมาะกับความถี่ของข้อมูล วันที่เกิดเหตุการณ์ และคำถามวิจัย
ช่วงทั้งสองไม่ควรทับซ้อนกัน หากนำผลตอบแทนในช่วงเหตุการณ์ไปใช้ประมาณพารามิเตอร์ด้วย เกณฑ์อ้างอิงอาจถูกกระทบจากความผันผวนที่ต้องการวัด การเว้นระยะช่วยลดการปนเปื้อน แต่หากเว้นนานเกินไป พารามิเตอร์อาจไม่สะท้อนสภาพตลาดในขณะเกิดเหตุการณ์
รายงานรอบซื้อขายจริงที่รวมอยู่ในแต่ละช่วง วิธีจัดการวันหยุด การหยุดซื้อขาย ราคาที่ขาดหาย และเหตุการณ์ที่เกิดพร้อมกัน Brown และ Warner ศึกษาคุณสมบัติของกระบวนการศึกษาผลของเหตุการณ์โดยใช้ผลตอบแทนรายวัน การเปลี่ยนจากข้อมูลรายวันเป็นข้อมูลระหว่างวันเปลี่ยนทั้งความแม่นยำของเวลาและข้อสมมติ (Brown and Warner, 198590042-X))
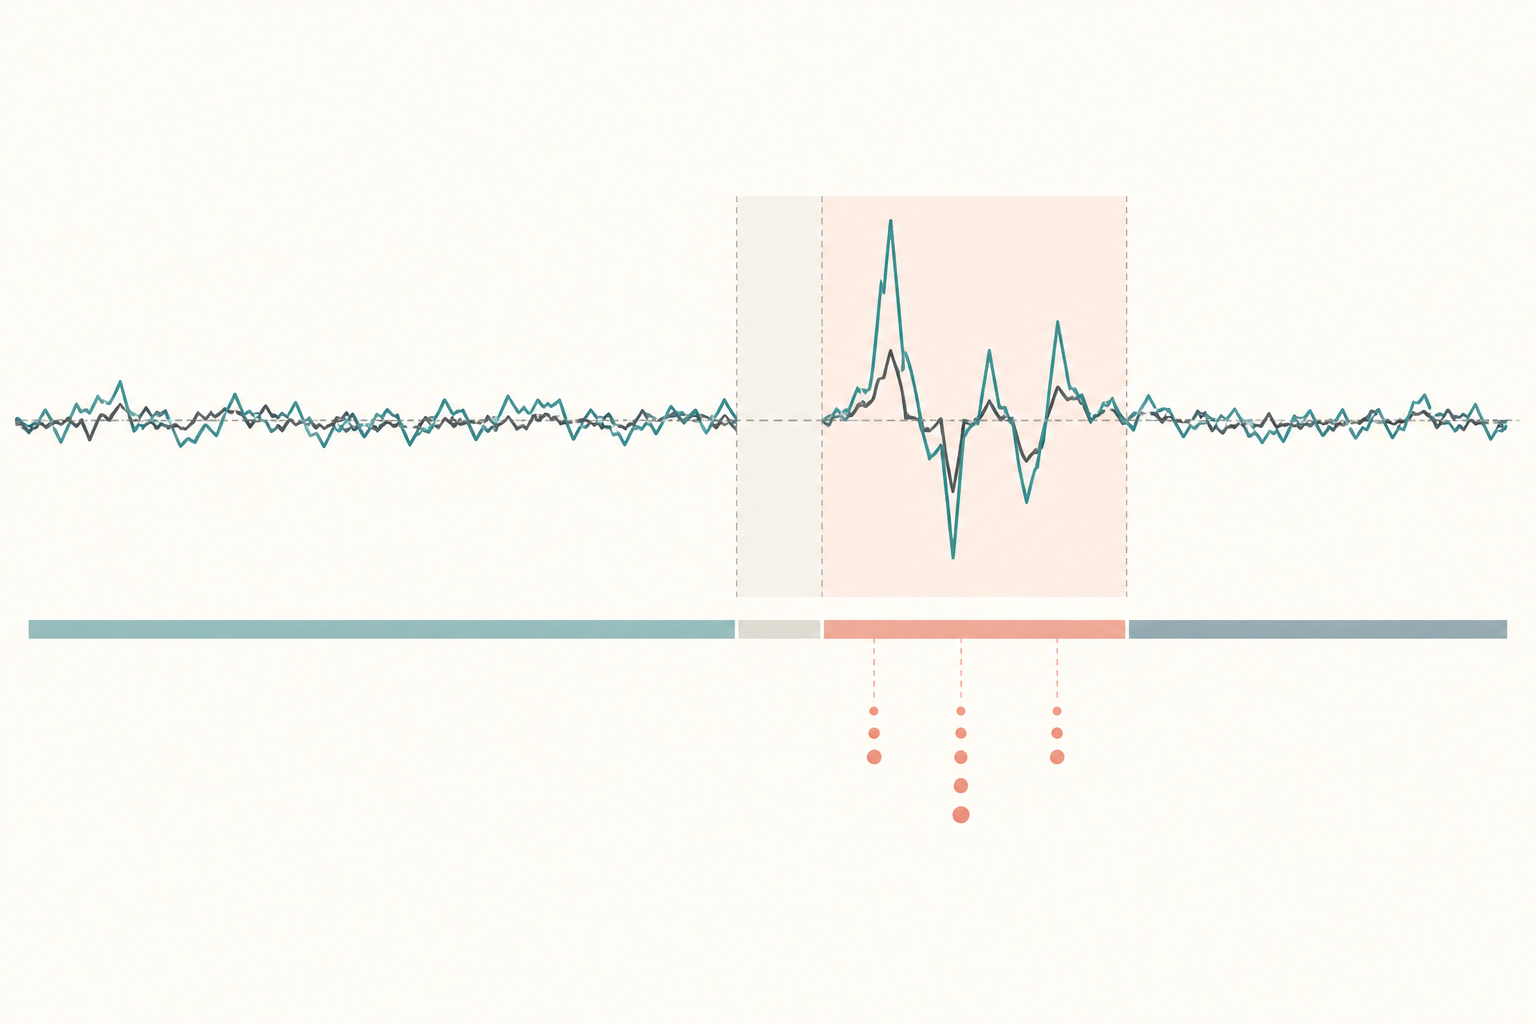
คำนวณ AR และ CAR จากแบบจำลองที่ระบุไว้
แบบจำลองตลาดประมาณผลตอบแทนคาดหมายของหลักทรัพย์จากผลตอบแทนตลาดและพารามิเตอร์สองตัวที่ประมาณไว้ก่อนหน้า: Rhat_i,t = alpha_i + beta_i R_m,t โดย i หมายถึงหลักทรัพย์ t หมายถึงรอบซื้อขาย และ R_m,t คือผลตอบแทนของดัชนีตลาดที่เลือก ควรระบุดัชนี นิยามผลตอบแทน และช่วงข้อมูลที่ใช้ประมาณพารามิเตอร์
ผลตอบแทนผิดปกติคือ AR_i,t = R_i,t - Rhat_i,t หรือผลตอบแทนจริงหักผลตอบแทนคาดหมาย ส่วนผลตอบแทนผิดปกติสะสมตั้งแต่ t1 ถึง t2 คือ CAR_i[t1,t2] = ผลรวม AR_i,t ในรอบเหล่านั้น นี่คือการบวกผลตอบแทนผิดปกติรายวันแบบเลขคณิต ไม่ใช่ผลตอบแทนทบต้นของการซื้อแล้วถือ
รักษาหน่วยให้ตรงกันเมื่อหักหรือบวกผลตอบแทนที่แสดงเป็นเปอร์เซ็นต์ ในที่นี้ pp หมายถึงจุดเปอร์เซ็นต์: 2.00% ลบ 1.30% เท่ากับ 0.70 จุดเปอร์เซ็นต์ ไม่ใช่การเพิ่มขึ้นเชิงสัมพัทธ์ 0.70% จากผลตอบแทนคาดหมาย
ดูตัวอย่างคำนวณสามรอบซื้อขาย
สมมติว่าแบบจำลองที่ประมาณได้มี alpha=0.10% และ beta=1.20 โดยช่วงเหตุการณ์คือ [-1,0,+1] ผลตอบแทนตลาดสามรอบคือ [1.00%, -0.50%, 0.25%] และผลตอบแทนจริงของหุ้นคือ [2.00%, -1.00%, 1.10%] ตัวเลขเหล่านี้เป็นค่าจำลองชุดเดียวกันเพื่ออธิบายวิธีคำนวณ ไม่ใช่ข้อมูลตลาดจริง
จาก Rhat_i,t = alpha_i + beta_i R_m,t ผลตอบแทนคาดหมายคือ [1.30%, -0.50%, 0.40%] เมื่อนำไปหักจากผลตอบแทนจริง จะได้ AR=[+0.70pp, -0.50pp, +0.70pp] ดังนั้น CAR ในสามวันเท่ากับ +0.70 - 0.50 + 0.70 = +0.90 จุดเปอร์เซ็นต์
ผลนี้หมายความว่าในช่วงจำลอง หุ้นให้ผลตอบแทนสะสมสูงกว่าค่าคาดการณ์ของแบบจำลองตลาดที่เลือกไว้ 0.90 จุดเปอร์เซ็นต์ ไม่ได้แปลว่าประกาศเป็นสาเหตุเดียวของการเคลื่อนไหว อาจมีข่าวอื่นเกิดพร้อมกัน แบบจำลองผลตอบแทนคาดหมายอาจคลาดเคลื่อน หรือตลาดอาจคาดการณ์ประกาศไว้แล้ว
แยก AAR และ CAAR ออกจากผลตอบแทนทบต้น
สำหรับ N เหตุการณ์หรือหลักทรัพย์ AAR_t คือค่าเฉลี่ยของ AR_i,t ข้าม i ในวันเหตุการณ์ t ส่วน CAAR ในช่วงวันที่เลือกคือผลรวม AAR_t ตลอดช่วงนั้น หากใช้ชุดเหตุการณ์และช่วงเวลาเดียวกัน CAAR จะเท่ากับค่าเฉลี่ยของ CAR รายเหตุการณ์
AAR แสดงการตอบสนองเฉลี่ยในแต่ละวัน ส่วน CAAR สรุปผลรวมตลอดช่วงที่กำหนด รายงานขนาดตัวอย่าง วิธีเลือกเหตุการณ์ และบริษัทชุดเดียวกันมีข้อมูลครบทุกวันหรือไม่ หากองค์ประกอบของบริษัทเปลี่ยนไปในแต่ละวัน ผลรวมสะสมอาจไม่ได้แทนกลุ่มเดียวกันตลอดช่วง
ตัวอย่างเพื่ออธิบายทางคณิตศาสตร์เท่านั้น: ผลตอบแทนผิดปกติรายวัน +10% และ -10% รวมกันเป็น CAR 0% แต่เมื่อนำมาทบต้นตามลำดับ จะได้ (1.10 × 0.90) - 1 = -1% ตัวอย่างนี้แสดงว่า CAR ไม่ใช่ผลตอบแทนทบต้นของการซื้อแล้วถือ และไม่ใช่การจำลองการซื้อขายหรือการพยากรณ์
คำนึงถึงความแปรปรวน การพึ่งพากัน และข้อจำกัดการทดสอบ
ความแปรปรวนของผลตอบแทนอาจเพิ่มขึ้นเมื่อเกิดเหตุการณ์ เรียกว่าความแปรปรวนที่เกิดจากเหตุการณ์ หากการทดสอบสมมติว่าความแปรปรวนจากช่วงสงบยังคงเท่าเดิม ค่าคลาดเคลื่อนมาตรฐานและค่าสถิติทดสอบอาจไม่เหมาะสม Boehmer, Musumeci และ Poulsen อภิปรายวิธีศึกษาผลของเหตุการณ์ที่คำนึงถึงความแปรปรวนซึ่งเพิ่มจากเหตุการณ์ (Boehmer et al., 199190032-F))
เหตุการณ์ของบริษัทต่าง ๆ อาจไม่ได้เป็นอิสระต่อกัน ประกาศในวันเดียวกัน ข่าวร่วมของอุตสาหกรรม หรือข่าวตลาดโดยรวมอาจทำให้ผลตอบแทนผิดปกติของหุ้นหลายตัวสัมพันธ์กัน หากละเลยความสัมพันธ์ภาคตัดขวาง ค่าคลาดเคลื่อนมาตรฐานอาจต่ำเกินไปและหลักฐานดูหนักแน่นกว่าความจริง Kolari และ Pynnönen อภิปรายการปรับการทดสอบเมื่อหลักทรัพย์มีความสัมพันธ์กัน (Kolari and Pynnönen, 2010)
ตลาดอาจคาดการณ์ข่าวล่วงหน้า ข่าวอื่นอาจเกิดพร้อมกัน และผลลัพธ์อาจไวต่อความยาวของช่วงหรือรูปแบบแบบจำลอง ระบุความคาดการณ์ล่วงหน้าและปัจจัยกวน แล้วตรวจสอบความไวด้วยช่วงและแบบจำลองทางเลือกที่สมเหตุสมผล แทนการเลือกเฉพาะผลที่เข้าทาง ดูเพิ่มเติมเรื่องสหสัมพันธ์กับเหตุและผล และข้อสมมติของการถดถอย OLS ส่วนค่าสัมประสิทธิ์เวลาเหตุการณ์ในข้อมูลพาเนลของคู่มือ difference-in-differences ใช้คำว่า “การศึกษาผลของเหตุการณ์” ในกรอบการออกแบบเชิงเหตุและผลอีกแบบ ไม่ใช่ CAR รอบประกาศ
ตีความผลและรายงานการออกแบบ
รายงานวันที่และเวลาของเหตุการณ์ตามเวลาท้องถิ่นของตลาดหลักทรัพย์ กฎกำหนด t=0 แหล่งเวลาประกาศ ตลอดจนช่วงประมาณค่าและช่วงเหตุการณ์ ระบุตัวอย่าง ดัชนีตลาด ความถี่ของผลตอบแทน สมการผลตอบแทนคาดหมาย รอบซื้อขายที่ใช้จริง และวิธีจัดการเหตุการณ์พร้อมกันกับข้อมูลที่ขาดหาย
แสดง AR และ CAR หรือ AAR และ CAAR พร้อมหน่วย ขนาดตัวอย่าง การทดสอบสมมติฐานและข้อสมมติ วิธีจัดการความแปรปรวนและความสัมพันธ์ภาคตัดขวาง ตลอดจนช่วงความเชื่อมั่นหรือค่าคลาดเคลื่อนมาตรฐานที่เหมาะสม เสนอการวิเคราะห์ความไวที่การออกแบบรองรับและอธิบายความแตกต่างระหว่างรูปแบบแบบจำลอง
จำกัดข้อสรุปให้ตรงกับหลักฐาน: ผลลัพธ์คือความเบี่ยงเบนจากผลตอบแทนคาดหมายตามแบบจำลองและช่วงเวลาที่เลือก ค่า CAR เพียงอย่างเดียวไม่พิสูจน์ความเป็นเหตุและผล ไม่รับประกันว่าผลจะดำเนินต่อ และไม่บอกว่ากลยุทธ์จะทำกำไรหลังหักต้นทุนและความเสี่ยงจากการดำเนินการหรือไม่ CAR ที่เป็นบวกหรือลบไม่ใช่คำแนะนำซื้อขาย
คำถามที่พบบ่อย
Q1CAR เท่ากับผลตอบแทนจากการซื้อหุ้นแล้วถือไว้ตลอดช่วงหรือไม่
ไม่จำเป็น CAR บวกผลตอบแทนผิดปกติรายวันแบบเลขคณิต ไม่ได้ทบต้น และยังหักผลตอบแทนคาดหมายตามแบบจำลองออกด้วย
Q2CAR ที่เป็นบวกพิสูจน์หรือไม่ว่าประกาศเพิ่มมูลค่าบริษัท
ไม่ CAR คือความเบี่ยงเบนเมื่อเทียบกับเกณฑ์ที่เลือก ข่าวอื่นที่เกิดพร้อมกัน การคาดการณ์ล่วงหน้า หรือข้อผิดพลาดของแบบจำลองอาจมีผล ค่านี้เพียงอย่างเดียวไม่ได้สร้างการเปรียบเทียบเชิงเหตุและผล
Q3ควรใช้ช่วงเหตุการณ์ที่ยาวกว่าหนึ่งรอบเมื่อใด
ช่วงยาวอาจช่วยจับการตอบสนองที่ค่อยเป็นค่อยไปหรือความไม่แน่นอนของเวลา แต่ก็เพิ่มโอกาสที่ข่าวอื่นจะเข้ามาปะปน ควรอธิบายเหตุผลและรายงานความไวของผลลัพธ์
แหล่งข้อมูลและการอ่านเพิ่มเติม
รายงานปัญหา
เราจะเตรียมอีเมลพร้อมลิงก์บทความนี้ Mark จะได้รับรายงานเมื่อคุณส่งอีเมลแล้วเท่านั้น
ตรวจสอบอย่างรวดเร็ว
อ่านคู่มือจบแล้ว ลองตอบคำถาม 3 ข้อ
คำถาม 01
การศึกษาผลของเหตุการณ์คำนวณ AR อย่างไร
เลือกคำตอบเพื่อดูคำอธิบาย
อภิธานศัพท์ออปชัน
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
อ่านคู่มือฉบับละเอียดCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
อ่านคู่มือฉบับละเอียดPut optionA contract that gives its holder the right, but not the obligation, to sell the underlying at the strike before or at expiration under the contract terms.
อ่านคู่มือฉบับละเอียด