

Невозможная троица: валютный курс, движение капитала и денежная политика
Разберитесь, почему стабильность валютного курса, открытый рынок капитала и самостоятельная денежная политика создают компромисс, как работают три сочетания целей и чего не объясняет эта схема
В этом руководствеЧто утверждает невозможная троица?
Краткое резюме
Невозможная троица, или денежный трилемма, описывает ограничение между тремя целями политики: стабильным валютным курсом, свободным трансграничным движением капитала и денежной политикой, ориентированной на внутренние условия. В стандартной модели экономика не может полностью обеспечить все три цели одновременно. Реальные режимы занимают разные точки на этой шкале компромиссов, поэтому схема помогает разбирать механизмы, а не служит буквальным правилом, по которому каждой стране полагаются только два варианта.
Что утверждает невозможная троица?
Невозможная троица помогает упорядочить выбор в макроэкономике открытой экономики. Её три вершины — стабильность валютного курса, возможность перемещения капитала через границы и автономия денежной политики. Основной вывод модели Манделла—Флеминга состоит в том, что страна не может без ограничений сочетать фиксированный курс, свободное движение капитала и независимую денежную политику. Банк международных расчётов описывает это как известное ограничение между тремя целями. {source:bisImpossibleTrinityMundellFleming2016}
Слово «невозможная» может звучать категоричнее, чем практический вывод модели. Она не утверждает, что любое движение валюты немедленно вызывает кризис, что от одной цели нужно отказаться полностью или что одинаковое ограничение действует в каждой стране и в каждый момент. Речь о другом: при предпосылках модели жёсткое обещание удерживать валютный курс при свободном движении капитала ограничивает возможность независимо устанавливать процентные ставки ради внутренних целей. Смягчить ограничение можно, допустив более гибкий курс, применяя меры, влияющие на потоки капитала, или соглашаясь на меньшую независимость денежной политики.
«Трилемма» не ранжирует три цели как одинаково важные и не выбирает за правительство предпочтительное сочетание. Властям могут быть важны предсказуемые цены внешней торговли, доступ к международному финансированию и ставка, учитывающая внутреннюю инфляцию или выпуск. Схема показывает, что эти цели могут конфликтовать, но не определяет наилучшее сочетание, не измеряет благосостояние при каждом варианте и не заменяет анализ конкретной страны. Её польза — диагностическая: она помогает объяснить, почему сочетание мер испытывает напряжение, когда внешний или внутренний шок тянет одну из целей в другую сторону.
Какие три цели лежат в основе этой схемы?
Стабильность валютного курса означает, что власти стремятся ограничить колебания стоимости национальной валюты относительно выбранной валюты или корзины. Обязательство может принимать форму официального фиксированного паритета, узкого коридора либо более мягкой попытки сглаживать колебания. Эти режимы не одинаковы: жёсткий фиксированный курс задаёт более узкую траекторию, чем управляемое плавание, а объявленный режим может отличаться от того, как курсу фактически позволяют двигаться. Цель касается желаемого поведения курса, а не только того, был ли он спокоен на протяжении одной недели. {source:imfOperationalizePeg2026}
Мобильность капитала — это степень, в которой резиденты и нерезиденты могут приобретать, продавать или переводить через границу финансовые требования. При открытом счёте операций с капиталом инвесторам, банкам, компаниям и домохозяйствам проще перемещать средства вслед за доходностью и воспринимаемым риском. «Открытый» не означает, что каждая операция обходится без затрат или что капитал перемещается мгновенно. Потоки могут ограничивать или перенаправлять законы и правила, системы расчётов, налоги, ограничения балансов, глубина рынка и изменение оценки риска. Трилемма отбрасывает многие детали, чтобы сосредоточиться на влиянии трансграничного выбора портфеля.
Автономия денежной политики — это возможность формировать денежные условия с учётом внутренних целей, например инфляции и экономической активности, а не следовать в основном за обязательством по курсу или зарубежными финансовыми условиями. Это не значит, что центральный банк не зависит от мировой экономики: даже плавающая валюта передаёт зарубежные ставки через торговлю, стоимость заимствований и цены активов. Автономия бывает разной степени. Вопрос в том, насколько центральный банк может менять курс своей политики, не подрывая другое обязательство.
Эти определения помогают не смешивать три вершины. Стабильный курс — не то же самое, что стабильный уровень цен. Мобильность капитала не равна профициту или дефициту текущего счёта. Автономная денежная политика не гарантирует достижение установленной цели. Речь идёт о режиме политики и связанных с ним ограничениях; наблюдаемые результаты также зависят от институтов, шоков, балансов частного сектора и решений компаний и домохозяйств. Подход МВФ рассматривает режим курса, денежную систему, операции с иностранной валютой и меры по управлению потоками капитала как связанные элементы более широкой конструкции политики. {source:imfChoiceOfExchangeRateArrangement2022}
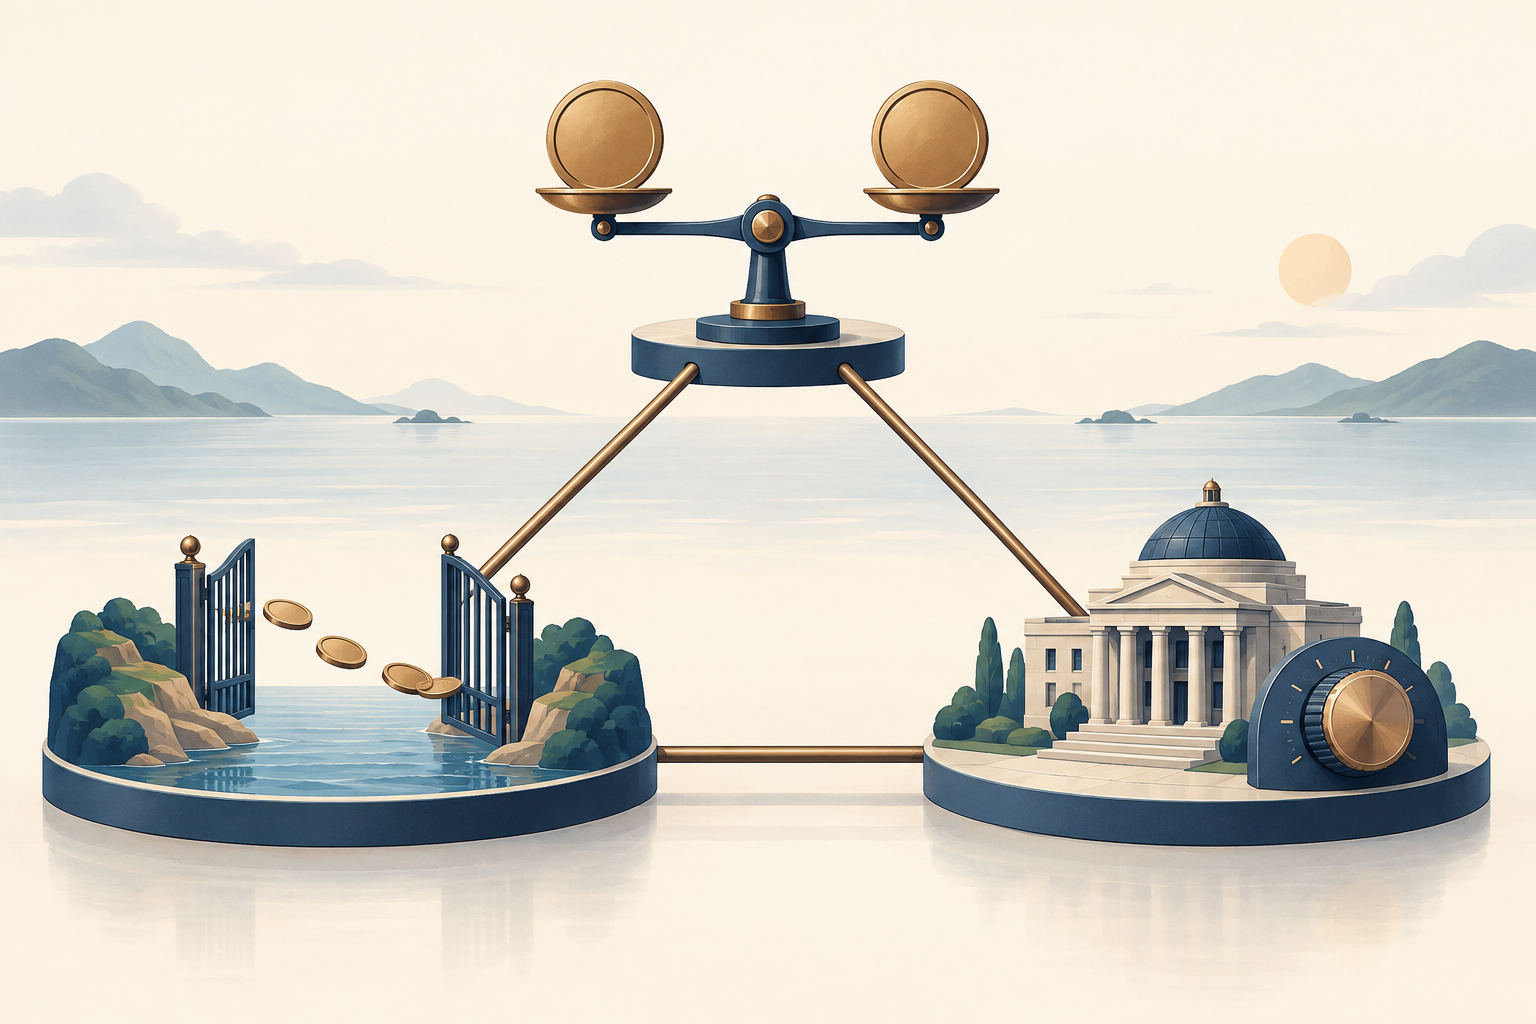
Почему движение капитала ограничивает центральный банк при фиксированном курсе?
Рассмотрим экономику, которая удерживает свою валюту по надёжно поддерживаемому фиксированному курсу к валюте-якорю и разрешает значительные трансграничные инвестиции. Если инвесторы могут сравнительно недорого переключаться между внутренними активами и активами в валюте-якоре, устойчивое расхождение ожидаемой доходности с поправкой на риск даёт им повод перемещать средства. Сравниваются не только две объявленные процентные ставки. В расчёт входят ожидаемое изменение курса, риск дефолта и нехватки ликвидности, налоги, транзакционные издержки и другие препятствия. При надёжном паритете ожидаемая девальвация может быть небольшой, но не обязательно нулевой; поправка на риск тоже не исчезает.
Если центральный банк снижает краткосрочную ставку намного ниже доходности сопоставимых активов в валюте-якоре, некоторые держатели могут предпочесть перевести средства за границу. Спрос на валюту-якорь растёт и создаёт давление на паритет. Чтобы его защитить, денежные власти могут продавать иностранные резервы и выкупать собственную валюту. Такая операция способна изъять внутреннюю ликвидность; если это не компенсировать, краткосрочные рыночные ставки могут повыситься и вернуть условия ближе к совместимым с паритетом. Центральный банк может также изменить ключевую ставку напрямую. В любом случае фиксированный курс и мобильность капитала ограничивают длительное расхождение внутренних ставок с зарубежными.
Возможен и обратный поток. Если внутренние ставки достаточно выше сопоставимой зарубежной доходности, капитал может поступать в страну и создавать давление в сторону укрепления валюты. При фиксированном курсе власти могут покупать иностранную валюту, выплачивая национальную. Если возникающую ликвидность не регулировать, внутренние денежные условия могут смягчиться. Точные размеры и сроки потоков зависят от риска, ожиданий, инструментов и рыночных препятствий. Упрощённый механизм не означает, что каждый разрыв ставок в один процентный пункт вызывает заранее определённый объём движения капитала.
В этом и состоит основной конфликт: при открытом движении капитала и жёсткой защите курса решение о внутренней ставке может спровоцировать потоки, вынуждающие центральный банк вмешиваться или возвращать рыночные ставки к уровню, совместимому с паритетом. Операционные рекомендации МВФ отмечают, что при фиксированном курсе и свободном движении капитала автономия денежной политики ограничена: проводить её независимо от обязательства по курсу нельзя. {source:imfOperationalizePeg2026}
<!-- learn:illustration -->
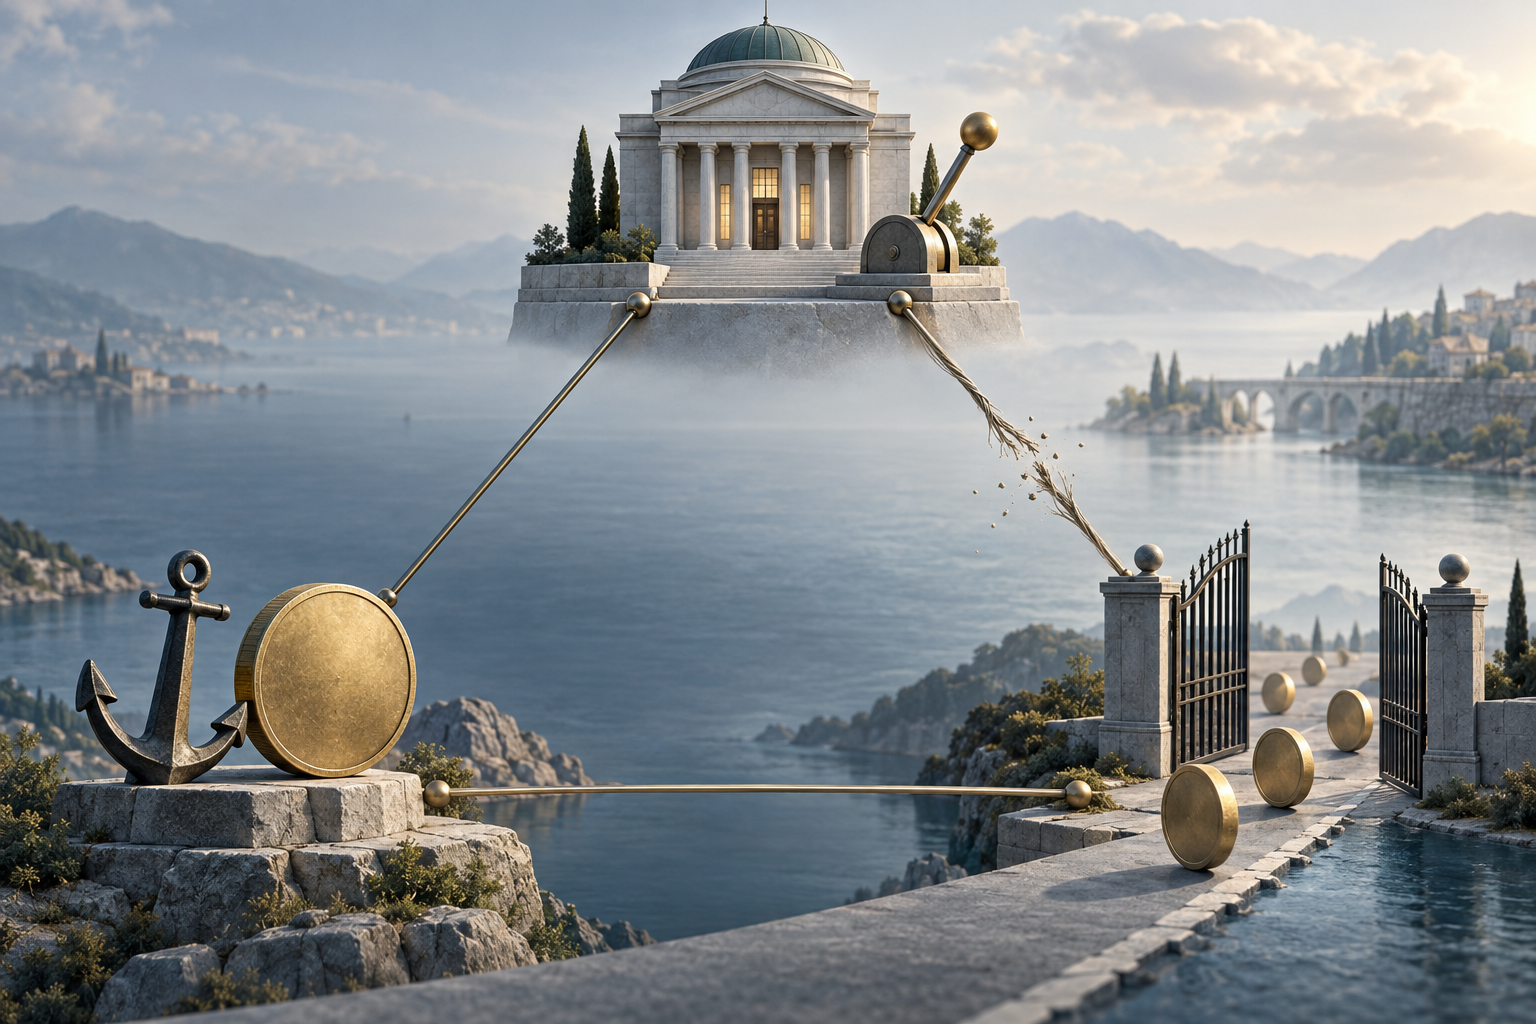
Что означает каждая пара целей?
Три сочетания показывают практический смысл этой схемы. Они указывают, какая цель становится ограниченной, а не задают три универсальных шаблона устройства институтов.
Стабильный курс и мобильность капитала: сильнее всего ограничивается автономия денежной политики. Надёжный паритет при открытом трансграничном финансировании оставляет меньше возможностей самостоятельно устанавливать процентные ставки. Внутренняя ставка может следовать за условиями в стране-якоре, а центральному банку, возможно, придётся позволить рыночным ставкам и ликвидности реагировать на потоки. Если спад внутри страны требует снизить ставку, а защита паритета — ужесточить условия, цели вступают в конфликт. В рекомендациях МВФ прямо говорится, что такое сочетание ограничивает денежную автономию. {source:imfOperationalizePeg2026}
Мобильность капитала и автономия денежной политики: валютному курсу обычно приходится поглощать больше корректировки. Если центральный банк меняет ставку ради внутренней инфляции или экономической активности, пока средства свободно перемещаются, курс может реагировать на изменение ожидаемой доходности и спроса на активы. Плавающий или более гибкий курс даёт пространство для такой корректировки. Это не означает, что курс не важен для политики: ослабление валюты может повысить внутреннюю стоимость импорта, повлиять на заёмщиков в иностранной валюте или инфляционные ожидания. Речь о том, что центральный банк не обещает постоянно удерживать курс на фиксированном паритете в ходе корректировки.
Стабильность курса и автономия денежной политики: более строгие ограничения или препятствия для трансграничных потоков могут ослабить немедленное давление на курс, когда внутренние ставки расходятся со ставками страны-якоря. В упрощённой модели ограничение мобильности капитала позволяет одновременно стабилизировать курс и проводить денежную политику ради внутренних условий. Фактические меры различаются по охвату и действенности: ограничения способны перенаправлять операции, создавать стимулы к обходу и налагать издержки. Это сочетание не означает: «ввести контроль — и получить полную автономию». Оно указывает на канал, который иначе превращал бы разницу ставок в трансграничные потоки.
Реальные режимы политики часто занимают промежуточные позиции. Валюта может двигаться внутри коридора; для одних операций с капиталом могут действовать ограничения, тогда как другие остаются открытыми; центральный банк может реагировать на внутренние условия, одновременно учитывая давление на курс. Поэтому стабильность, открытость и автономия бывают частичными. Полезнее спросить, насколько сильна каждая цель и какая из них меняется при шоке, чем объявить, будто страна выбрала ровно две вершины и полностью отказалась от третьей.
Как гипотетический шок ставки страны-якоря проверит компромисс?
Представим вымышленную экономику Харбор, которая удерживает валюту в очень узком коридоре к валюте-якорю и разрешает большинство портфельных потоков. Условия и числа здесь придуманы лишь для объяснения механизма и не описывают реальные страну, решение центрального банка или текущую ставку. Допустим, центральный банк страны-якоря неожиданно повышает ставку с 3% до 5%. Центральный банк Харбора собирался снизить собственную ставку с 4% до 2%, потому что внутренний спрос ослаб.
Изменение ставок не позволяет механически предсказать конкретный объём потоков. Но если инвесторы считают, что активы в валюте-якоре теперь дают более высокую доходность с поправкой на риск, а паритет сохранится, некоторые могут отказаться от активов в валюте Харбора. Спрос на валюту-якорь способен возрасти. Чтобы удержать курс в узком коридоре, власти Харбора могут продать резервы и выкупить собственную валюту, допустить ужесточение краткосрочной ликвидности или повысить ставку до уровня, более совместимого с паритетом. Тогда полностью реализовать план внутреннего смягчения будет сложнее.
Есть и другие способы, которыми может разрешиться ситуация. Харбор может позволить валюте выйти за пределы коридора: большая гибкость курса сохранит больше пространства для ставки, учитывающей внутренние условия. Власти могут ужесточить или иначе изменить правила для отдельных трансграничных потоков, скорректировав степень мобильности капитала. Либо они могут продолжить защищать коридор и принять, что путь ставки будет сильнее зависеть от ставки страны-якоря. Каждый вариант меняет отдельную сторону трилеммы, у каждого есть издержки, а сама схема не сообщает, какой ответ предпочтительнее.
Теперь изменим одно предположение. Допустим, инвесторы считают, что паритет вскоре пересмотрят. Тогда ожидаемая девальвация может компенсировать более высокую внутреннюю процентную ставку, и сравнение доходностей уже не сводится к разнице объявленных ставок. Или допустим, повышение ставки отражает рост воспринимаемого кредитного риска: более высокая доходность не обязательно привлечёт средства, если инвесторы одновременно ожидают большего риска потерь. Поэтому трилемма задаёт направление анализа, но не позволяет таблице ставок превратить разницу двух процентных ставок в гарантированный объём потоков капитала.
Могут ли интервенции на валютном рынке и резервы снять ограничение?
Интервенции могут изменить время и траекторию корректировки. Продажа резервов за национальную валюту помогает удовлетворить спрос на иностранную валюту при давлении на паритет. Покупка иностранной валюты способна противодействовать давлению на укрепление. Резервы позволяют сглаживать временные сбои рынка и показывать способность властей проводить операции. Но иностранная валюта не поставляется в неограниченном объёме, а резервы сами по себе не устраняют устойчивое противоречие между целями политики.
Важно учитывать эффект для баланса центрального банка. Когда он продаёт иностранную валюту и получает национальную, внутренняя ликвидность обычно сокращается, если это не компенсировать другими операциями. Когда он покупает иностранную валюту за национальную, ликвидность обычно растёт, если её не изъять. Такие операции могут осложнить достижение отдельной внутренней цели по процентной ставке. Стерилизация интервенции — например, корректировка внутренних активов или операций по управлению ликвидностью — возможна, но повторение стерилизации не устраняет стимул перемещать средства, если сочетание ставок и курсовых обязательств остаётся противоречивым.
Следовательно, интервенции могут дать время, сгладить временную волатильность или помочь реализовать выбранный режим. Возможность поддерживать конкретную траекторию зависит от доверия к обязательству, масштаба и продолжительности потоков, доступа к резервам, системы политики и балансов участников. Одной цифры резервов недостаточно, чтобы доказать, что паритет безопасен или обречён. И один эпизод интервенции ещё не доказывает, что автономия денежной политики исчезла: важны общий рисунок политики и доступные со временем способы корректировки.
Валютная интервенция — лишь часть операционной системы. Для режима фиксации также важны ясность паритета или коридора, выбранная валюта-якорь, порядок предоставления и изъятия ликвидности и реакция на изменение зарубежной доходности и риска. В операционных рекомендациях МВФ процентные ставки и денежные операции рассматриваются вместе с валютными операциями, а не как простая арифметика резервов. {source:imfOperationalizePeg2026}
Чего не объясняет трилемма?
Классическая схема сжимает сложную финансовую систему до трёх целей политики. Она полезнее всего, когда её предпосылки названы явно. В самой простой версии капитал может перемещаться, активы в некоторой степени заменяют друг друга, а обязательство по курсу заслуживает доверия. В реальных рынках активы различаются по кредитному риску, ликвидности, налоговому режиму, правовой защите и валютной экспозиции. Разница процентных ставок может сохраняться потому, что инвесторы требуют компенсацию за эти различия или сталкиваются с препятствиями для сделок. Поэтому один только разрыв ставок не доказывает нарушения точного математического равенства.
Схема также упрощает защиту паритета. Доступные центральному банку инструменты зависят от его операционной системы, структуры банковского сектора, резервов, доступа к финансированию в иностранной валюте, а также состава и сроков обязательств частного сектора. Несовпадение валют активов и долгов может сделать движение курса дорогим для компаний или банков — даже если более гибкий курс в иных условиях давал бы дополнительный запас для политики. Желание ограничить потери балансов может побуждать власти реагировать на зарубежные ставки или давление на курс даже при формально гибком режиме. Эти последствия для финансовой стабильности не помещаются в рисунок из трёх вершин.
Трилемма не сообщает, устойчив ли конкретный режим курса, оправданы ли меры по управлению потоками капитала и следует ли стране выбрать фиксированный или плавающий курс. Для таких суждений важны структура торговли и финансов, привычные для экономики шоки, институты, доверие, доступные инструменты и цели, за которые отвечают политики. МВФ рассматривает выбор режима как более широкую задачу проектирования политики, в которой участвуют денежная система и другие меры; последующие операционные материалы разбирают дополнительные институциональные условия поддержания паритета. {source:imfChoiceOfExchangeRateArrangement2022} {source:imfOperationalizePeg2026}
Кроме того, есть спорное расширение Рей, известное как «невозможная двойственность»: согласно этой точке зрения, глобальные финансовые условия могут ограничивать внутренние финансовые условия и автономию денежной политики даже при гибком валютном курсе. Это расширение, а не исходный результат трилеммы Манделла—Флеминга и не общепринятый вывод, который следует считать установленным консенсусом. Стандартная трилемма подчёркивает, что гибкость курса может служить пространством для корректировки и помогать сохранять независимость политики. {source:imfChoiceOfExchangeRateArrangement2022}
Наконец, трилемма не является теорией любого движения валюты или капитала. Она не объясняет учёт текущего счёта, не рассчитывает изменение потребительских цен при движении курса и не измеряет реальный обменный курс. Используйте её, чтобы обозначить ограничение политики, а затем ищите данные для отдельного вопроса. Текущий счёт и торговый баланс различает товары, услуги, доходы и трансферты между странами. Реальные эффективные валютные курсы объясняют взвешенный показатель конкурентоспособности валюты, а перенос валютного курса в инфляцию разбирает один из каналов от валютного движения к внутренним ценам.
Как анализировать сочетание мер в конкретной стране?
Сначала назовите три цели по отдельности. Какую траекторию валютного курса заявляют власти и как курс фактически движется? Какие трансграничные операции можно проводить свободно, а какие сталкиваются с существенными ограничениями или затратами? Как центральный банк описывает внутренние цели и как реагирует его ставка, когда внутренние условия и условия страны-якоря требуют разного? Одного названия режима может не хватить, чтобы ответить на все три вопроса.
Затем посмотрите, как происходит корректировка под давлением. Если зарубежные ставки растут, следует ли за ними внутренняя ставка, двигается ли валютный курс, меняются ли правила движения капитала или центральный банк проводит операции с резервами? Наблюдайте не только за объявленной ставкой, но и за рыночными процентными ставками и внутренней ликвидностью. Объявленный фиксированный курс может допускать колебания внутри коридора, а заявленное предпочтение стабильности — сочетаться с некоторой гибкостью. Один день или один эпизод интервенции не определяет классификацию.
Сравнение доходности также требует контекста. По возможности сопоставьте инструменты и сроки погашения, затем учтите ожидаемые изменения курса, кредитный риск, риск ликвидности, ограничения и транзакционные издержки. Более низкая внутренняя ключевая ставка рядом с более высокой ставкой страны-якоря сама по себе не доказывает скорый отток капитала. Это повод выяснить, как инвесторы оценивают риски, насколько чувствительны потоки и к какой корректировке власти обязались прибегнуть. И наоборот, стабильный наблюдаемый курс не доказывает, что режим сохранит устойчивость после другого шока.
Такой подход превращает трилемму в набор полезных вопросов, а не в ярлык. Он помогает отличить жёсткую фиксацию от гибкого режима, широкую открытость капитала от ограничения отдельных каналов, а формальную денежную автономию — от практической возможности независимо применять политику. Он также отделяет диагностику ограничения от рекомендации, какой выбор должна сделать страна.
Частые вопросы
Q1Означает ли невозможная троица, что каждая страна может выбрать только две цели?
Нет. Правило «две из трёх» описывает упрощённую базовую модель. На практике страны сочетают частичную стабильность курса, частичные ограничения капитала и некоторую автономию денежной политики. Важно выяснить, насколько сильна каждая цель и что именно корректируется при давлении.
Q2Должны ли процентные ставки совпадать при фиксированном курсе?
Не обязательно. Даже при паритете ставки могут различаться, потому что инвесторы учитывают ожидаемые изменения курса, кредитный риск, риск ликвидности, налоги, сегментацию рынка и транзакционные издержки. Схема говорит, что свободное движение капитала и надёжный паритет ограничивают длительную независимость ставок, а не сводит каждую рыночную доходность к одной цифре.
Q3Могут ли резервы навсегда защитить фиксированный курс, пока центральный банк устанавливает любую желаемую ставку?
Резервы и интервенции помогают управлять давлением и менять сроки корректировки, но автоматически не устраняют устойчивое противоречие между паритетом, открытым движением капитала и желаемой внутренней траекторией ставок. Результат зависит от обязательства, потоков, доступа к резервам, институтов и реакции ликвидности и ставок.
Источники и дополнительное чтение
Сообщить о проблеме
Мы подготовим письмо со ссылкой на эту статью. Mark получит сообщение только после отправки
Быстрая проверка
Прочитали руководство? Проверьте себя в 3 вопросах
Вопрос 01
Какое главное ограничение возникает в стандартной модели невозможной троицы, когда страна сочетает надёжный фиксированный курс и значительную мобильность капитала?
Выберите ответ, чтобы увидеть объяснение
Словарь опционов
Состояние, при котором страйк опциона близок к рыночной цене базового актива. Внутренняя стоимость может быть малой или нулевой, но премия способна сохраняться из-за оставшегося времени и неопределённости.
Читать подробное руководствоколл-опционКонтракт, который даёт держателю право, но не обязанность, купить базовый актив по страйку на условиях контракта. Продавец несёт соответствующую обязанность при исполнении и назначении.
Читать подробное руководствопут-опционКонтракт, который даёт держателю право, но не обязанность, продать базовый актив по страйку на условиях контракта.
Читать подробное руководство