

Линейные и инверсные криптоперпетуалы: P&L, расчёты и залог
Сравните линейные и инверсные perpetual-контракты на примерах с одинаковым номиналом и разберитесь в расчётах в монете и рисках залога.
В этом руководствеЧто означают линейная и инверсная структуры
Краткое резюме
Линейный perpetual обычно рассчитывает прибыль или убыток в валюте котировки исходя из количества монет и изменения цены. В инверсном контракте с фиксированным номиналом в валюте котировки P&L обычно рассчитывается в базовой монете через разность обратных цен. Само название не раскрывает залог, комиссии, ориентир цены и правила ликвидации. Сверяйте спецификацию конкретного инструмента с условиями счёта.
Что означают линейная и инверсная структуры
Эти термины описывают, как контракт выражает экспозицию и рассчитывает P&L от цены. В распространённом линейном продукте позиция соответствует количеству базовой монеты. Изменение её цены пропорционально меняет P&L, который часто выплачивается в валюте котировки, например USDT. Если условный контракт BTCUSDT представляет 0,2 BTC, движение BTC на 1 000 долларов меняет валовую прибыль или убыток на 200 долларов до комиссий и funding.
Распространённый инверсный продукт задаёт фиксированный номинал в валюте котировки, например сумму в USD на контракт, но рассчитывает и выплачивает P&L в базовой монете. Формула использует разность обратных цен. Позиция BTCUSD номиналом 10 000 USD не обещает поставить 10 000 долларов или 0,2 BTC: результат в монете зависит от цены входа, цены выхода, направления и множителя контракта.
Названия не гарантируют одинаковую спецификацию на всех площадках. «С маржой в монете» часто означает инверсный контракт, но название залога само по себе не определяет формулу выплаты. Вместе проверяйте символ, стоимость и множитель контракта, валюту котировки, валюту P&L и правила маржи.
Линейный P&L — количество, умноженное на изменение цены
В упрощённой линейной модели q — знаковое количество базового актива: положительное для лонга и отрицательное для шорта. P₀ — цена входа, P₁ — цена выхода или оценки. Валовой P&L в валюте котировки равен:
P&L = q × (P₁ − P₀)
Предположим, условный лонг BTCUSDT на 0,20 BTC открыт по 50 000 USD. При предполагаемом выходе по 55 000 USD валовой результат равен 0,20 × (55 000 − 50 000) = 1 000 USDT. При выходе по 45 000 USD он равен 0,20 × (45 000 − 50 000) = −1 000 USDT. Количество не меняется; результат зависит от направления и размера движения.
Для шорта можно взять отрицательное q либо поменять порядок вычитания: количество × (вход − выход). Условный шорт на 0,20 BTC от 50 000 до 45 000 USD даёт в этой упрощённой модели 1 000 USD валовой прибыли; при 55 000 USD он даёт 1 000 USD валового убытка.
Это поясняющая модель, а не универсальный биржевой калькулятор. На отображаемый результат влияют единицы и множитель контракта, средняя цена входа, частичное закрытие, mark price, округление и правила расчётов. В справке Bybit по P&L контрактов USDT приведена формула «количество × изменение цены» для примера этой площадки. Что означает одна единица, задаёт спецификация продукта.
Инверсный P&L использует обратные цены и выплачивается в монете
В упрощённой инверсной модели N — общий номинал в валюте котировки с учётом множителя контракта. d равно +1 для лонга и −1 для шорта. P₀ и P₁ — цены входа и выхода за одну монету. Валовой P&L в базовой монете равен:
P&L в монете = d × N × (1/P₀ − 1/P₁)
Предположим, лонг BTCUSD номиналом 10 000 USD открыт по 50 000 USD и закрыт по 55 000 USD. Результат в монете: 10 000 × (1/50 000 − 1/55 000) ≈ 0,0181818 BTC. Формула возвращает BTC, а не доллары. По предполагаемой цене выхода 55 000 USD это около 1 000 долларов. Пересчёт оценивает BTC по этой цене, но не меняет число полученных BTC.
Если та же условная позиция закрыта по 45 000 USD, результат составит 10 000 × (1/50 000 − 1/45 000) ≈ −0,0222222 BTC, то есть около −1 000 долларов по этой цене. Долларовые значения выглядят симметрично, но количество BTC разное: прибыль 1 000 долларов при более высокой цене выражена меньшим числом BTC, чем убыток на ту же сумму при более низкой цене.
Номинал и множитель берите из спецификации конкретного контракта. В справке Binance по P&L пример BTC COIN-M использует фиксированную стоимость в USD на контракт и рассчитывает инверсный P&L в BTC. Справка Bybit по P&L инверсных контрактов также показывает обратные цены и результат в монете. Это примеры конкретных продуктов, а не универсальные правила.
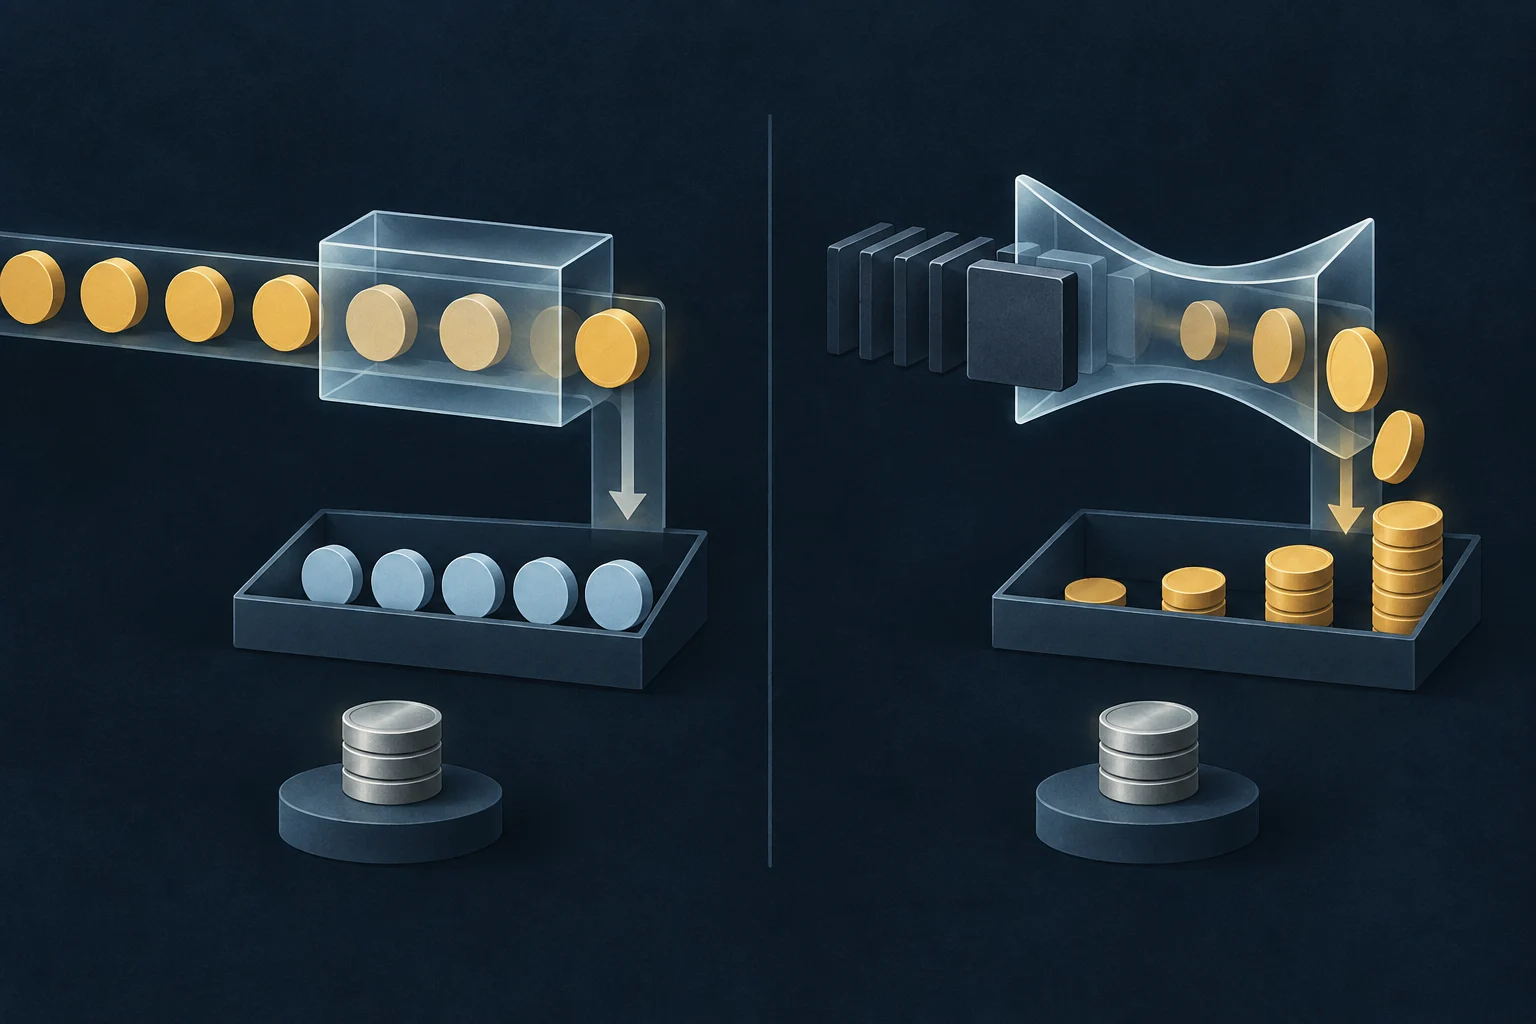
Сравнивайте одинаковый номинал при входе, а не размер на экране
Оба примера начинаются с условной экспозиции 10 000 USD при цене BTC 50 000 USD. Линейная позиция — 0,20 BTC × 50 000 USD, инверсная имеет номинал 10 000 USD. Такое исходное условие упрощает сравнение, хотя количества выражены в разных единицах.
| Предполагаемая цена BTC | Линейный лонг: 0,20 BTC | Инверсный лонг: номинал 10 000 USD |
|---|---|---|
| Вход по 50 000 USD | Ориентировочный номинал: 10 000 USD | Номинал: 10 000 USD |
| Выход по 55 000 USD | +1 000 USDT валовой прибыли | +0,0181818 BTC, около +1 000 USD по 55 000 |
| Выход по 45 000 USD | −1 000 USDT валового убытка | −0,0222222 BTC, около −1 000 USD по 45 000 |
В таблице показан условный валовой P&L от цены без комиссий, funding, спреда, проскальзывания и других расходов. Пересчёт в валюту котировки выполняется по каждой предполагаемой цене выхода. При сравнении других контрактов выравнивайте номинал при входе и указывайте цену пересчёта. Если множители различаются, «один контракт» или «одна монета» не дают полезной базы для сравнения.
Алгебра тоже помогает проверить расчёт. Перевод инверсного результата в валюту котировки по P₁ даёт d × N × (P₁/P₀ − 1). Если при входе выбрать линейное количество N/P₀, упрощённый P&L в валюте котировки совпадёт при тех же ценах. Практическое различие — в единице выплаты и хранения, а также в правилах залога и маржи. Это не означает, что долларовый P&L каждой инверсной позиции обязательно больше или меньше.
Расчёты в монете оставляют ценовую экспозицию после закрытия
Предположим, инверсный лонг реализовал прибыль 0,0181818 BTC, и счёт сохраняет эти BTC. При последующей справочной цене 50 000 USD они стоят около 909,09 USD, а при 60 000 USD — около 1 090,91 USD. Реализованная прибыль остаётся 0,0181818 BTC; её последующая стоимость в долларах меняется вместе с ценой актива расчётов.
Это важно, когда платформа показывает прибыль в криптовалюте, а человек ведёт расходы, финансовые цели или лимиты риска в долларах либо другой валюте. Формула отвечает на вопрос «сколько расчётных монет дала позиция по правилам контракта?». Последующий пересчёт отвечает на вопрос «сколько этот остаток стоит по новой цене?». Если не записать цену пересчёта, отдельная рыночная экспозиция останется незаметной.
То же относится к убытку. Стоимость −0,0222222 BTC в валюте котировки зависит от цены пересчёта. Стоимость монетного залога может меняться одновременно. В учёте отдельно показывайте P&L позиции, остаток монет, оценку залога и конвертацию в стейблкоин.
Структура выплаты и залог — отдельные параметры
Не считайте, что каждый линейный контракт принимает в залог только стейблкоины, а каждый инверсный — только базовую монету. Формула выплаты, валюта расчёта P&L и активы, принимаемые счётом в обеспечение, — отдельные свойства.
Bybit указывает, что P&L его USDT-perpetual рассчитывается в USDT. Правила его Unified Trading Account также допускают другие поддерживаемые активы в качестве залога при определённых режимах кросс-маржи или портфельной маржи. Поэтому расчёты в USDT сами по себе не изолируют стоимость обеспечения от движения BTC. У инверсного продукта расчёт в базовой монете определяет единицу P&L, но маржинальный пул, дисконт, заём и ликвидация всё равно зависят от продукта и счёта. Подробности о продукте приведены во введении Bybit в USDT-perpetual.
Представьте, что трейдер внёс 0,10 BTC в обеспечение длинной инверсной позиции. При цене 50 000 USD справочная стоимость — 5 000 долларов; при 45 000 USD те же 0,10 BTC стоят 4 500 долларов до дисконтов и других корректировок счёта. Если позиция по формуле тоже теряет монеты, и результат позиции, и оценка обеспечения влияют на капитал счёта. Это упрощённая иллюстрация, не расчёт цены ликвидации. Линейная позиция в кросс-марже с залогом BTC также может пострадать от снижения его стоимости, даже если P&L рассчитывается в USDT.
Из этого не следует, что одна структура по своей природе безопаснее. Экспозиция к базовой монете может возникнуть через позицию, залог, актив расчётов после закрытия или сразу через несколько каналов. Изолированная или кросс-маржа, допустимое обеспечение, дисконты, уровни риска и правила закрытия меняют результат.
Плечо не умножает валовой P&L
Если количество, цены входа и выхода одинаковы, повышение плеча не умножает валовой ценовой P&L ни по одной формуле. Плечо меняет требуемую начальную маржу и может уменьшить знаменатель доходности на маржу. Рост процента из-за меньшего знаменателя не означает, что та же позиция принесла больший валовой P&L.
В фактический результат счёта могут входить комиссии за открытие и закрытие, funding, спред, проскальзывание, сборы за расчёт и продуктовые корректировки. Нереализованный P&L может опираться на mark price, а реализованный — на исполнения или другой установленный площадкой расчётный ориентир. Используйте нужное поле цены: оценка по mark price не гарантирует закрытие позиции по этой цене.
Частичное закрытие влияет и на учёт. Площадка может распределить часть начальной комиссии или funding на закрытый объём и обновить среднюю цену оставшейся позиции. Сверяйте историю сделок и отчёт по конкретному продукту, а не принимайте общую формулу за итоговую запись счёта.
Проверочный список перед сравнением
Перед сравнением или использованием линейного либо инверсного perpetual зафиксируйте конкретный контракт и проверьте:
- Что значит одна единица: количество базовой монеты, номинал в валюте котировки или число контрактов с множителем.
- Формулу выплаты: количество × изменение цены, обратные цены или другой расчёт продукта.
- Валюту расчёта P&L: не выводите её из символа или обозначения залога.
- Допустимое обеспечение: дисконты, цены конвертации, заём, режим маржи и общий пул.
- Цены на экранах: mark, индекс, последняя сделка, фактическое исполнение или установленная расчётная цена.
- Учитываемые расходы: комиссии за обе стороны сделки, применимые события funding, спред и проскальзывание без двойного учёта.
- Базу сравнения: одинаковые номинал при входе, направление, сценарий выхода, залог и момент конвертации.
Полезное сравнение начинается с валюты, в которой измеряется экспозиция, и планируемого использования расчётного актива. Если результат нужно учитывать в стейблкоинах, можно изучить P&L в валюте котировки и правила расчётов; при обязательствах в монете может быть важна выплата в этой монете. Ни одно предпочтение не устраняет ценовой, платформенный, ликвидностный, залоговый или ликвидационный риск. Руководство объясняет механику, но не рекомендует площадку, плечо или сделку.
Частые вопросы
Q1Увеличивает ли большее плечо валовой P&L?
Нет. При одинаковом размере и движении цены упрощённый валовой результат не меняется. Плечо влияет на маржу, доходность на маржу и риск ликвидации.
Q2Все ли линейные perpetual принимают в залог только USDT?
Нет. Счёт в режиме кросс-маржи или портфельной маржи может принимать другие активы, хотя P&L рассчитывается в USDT. Проверяйте правила конкретного счёта.
Q3Почему долларовая стоимость инверсного P&L меняется позже?
Результат может быть реализован в базовой монете. Если она остаётся на счёте, её стоимость в долларах меняется вместе с ценой, хотя количество монет не меняется.
Источники и дополнительное чтение
Сообщить о проблеме
Мы подготовим письмо со ссылкой на эту статью. Mark получит сообщение только после отправки
Быстрая проверка
Прочитали руководство? Проверьте себя в 3 вопросах
Вопрос 01
В чём ключевое различие единицы расчёта обычного инверсного контракта?
Выберите ответ, чтобы увидеть объяснение
Словарь опционов
Понятные определения ключевых терминов — от коллов, путов и опционной цепочки до подразумеваемой волатильности, греков и бид-аск спреда
Открыть словарь опционов