

Test Zivota–Andrewsa: Pierwiastek jednostkowy z jednym nieznanym załamaniem
Dowiedz się, jak test Zivota–Andrewsa przeszukuje regresję pierwiastka jednostkowego w poszukiwaniu jednego nieznanego załamania, czemu minimum wymaga osobnych wartości krytycznych i czego nie obejmuje hipoteza zerowa
W tym przewodnikuTest sprawdza, czy jedno załamanie zmienia wniosek o pierwiastku jednostkowym
Krótkie podsumowanie
Test Zivota–Andrewsa (ZA) sprawdza, czy szereg wyglądający na trwały może być stacjonarny względem ścieżki deterministycznej z jednym załamaniem. Dla kolejnych kandydatów na datę załamania estymuje regresję pierwiastka jednostkowego i wybiera najbardziej ujemną statystykę t przy opóźnionym poziomie. Przeszukiwanie dat zmienia rozkład odniesienia, a klasyczny test zakłada brak załamania pod hipotezą zerową o pierwiastku jednostkowym.
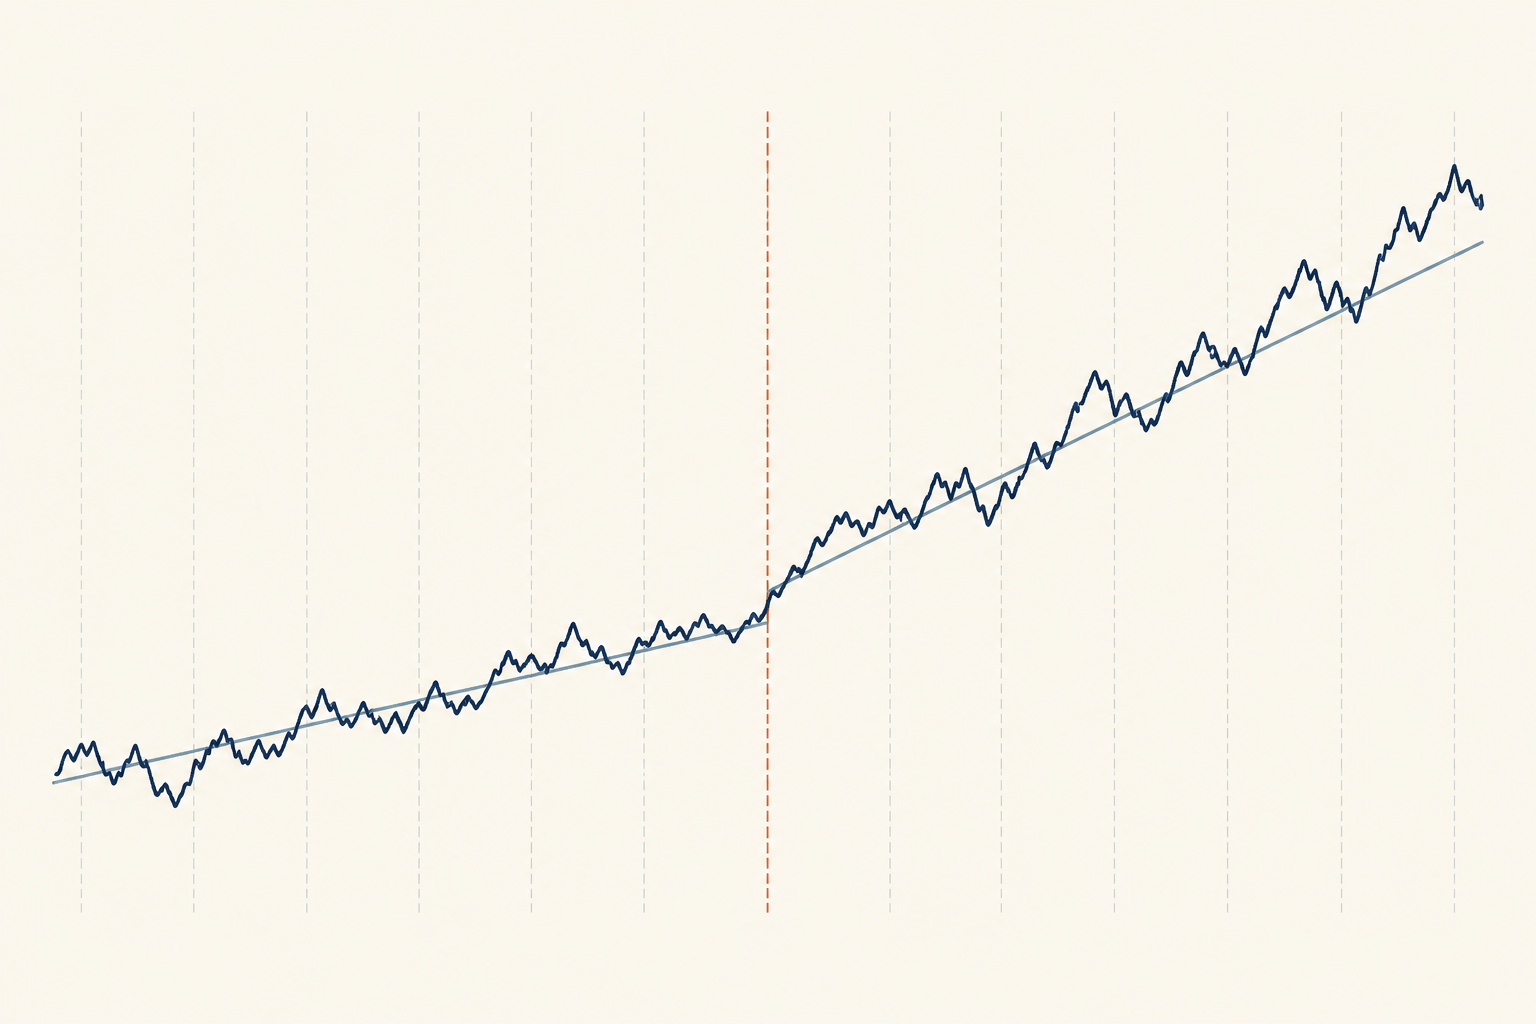
Test sprawdza, czy jedno załamanie zmienia wniosek o pierwiastku jednostkowym
Rozszerzony test Dickeya–Fullera może mieć trudność z odróżnieniem pierwiastka jednostkowego od procesu stacjonarnego, gdy regresja pomija załamanie poziomu lub trendu. Jednorazowa zmiana po modyfikacji polityki, zmiana mierzonego trendu albo wyjątkowe zdarzenie rynkowe mogą sprawić, że cały szereg wygląda na bardziej trwały niż poszczególne fragmenty względem własnych ścieżek deterministycznych.
Test ZA dostosowuje podejście Dickeya–Fullera do jednej nieznanej daty załamania. Pozwala, by część deterministyczna regresji zmieniła się raz, i sprawdza, czy wzmacnia to dowody przeciw pierwiastkowi jednostkowemu. Jest przydatny, gdy pojedyncze załamanie ma uzasadnienie w pytaniu badawczym; nie służy do ogólnego wyszukiwania każdego rodzaju zmiany reżimu.
To nadal test pierwiastka jednostkowego. Nie sprawdza, czy konkretne zdarzenie spowodowało załamanie, nie wyznacza reguły transakcyjnej ani nie dowodzi, że ceny wrócą dostatecznie szybko, by można było na tym handlować. Porównanie testów ADF i Phillipsa–Perrona omawia wariant bez załamania, a przewodnik po stacjonarności i pierwiastkach jednostkowych wyjaśnia szersze hipotezy.
Hipoteza zerowa i alternatywna ujawniają założenie o załamaniu
Popularną postać regresji w różnicach dla daty kandydującej można zapisać jako
Δyₜ = dₜ(λ)′δ + αyₜ₋₁ + Σⱼ₌₁ᵖ φⱼΔyₜ₋ⱼ + εₜ
λ to udział próby odpowiadający rozważanej dacie załamania; dₜ(λ) zawiera składniki deterministyczne i wybrane składniki załamania, a opóźnione różnice uwzględniają zależność krótkookresową. W tej parametryzacji pierwiastek jednostkowy oznacza H₀: α = 0, co odpowiada współczynnikowi autoregresyjnemu równemu jeden w równaniu poziomów.
Klasyczna wersja ZA zestawia hipotezę zerową o pierwiastku jednostkowym bez załamania trendu deterministycznego z alternatywą, w której szereg jest stacjonarny względem trendu z jednym załamaniem. Regresje zawierają składniki załamania, by opisać ścieżkę alternatywną, lecz klasyczna kalibracja hipotezy zerowej traktuje efekt załamania jako nieobecny. To rozróżnienie ma znaczenie przy interpretacji wyniku i wartości krytycznych.
Brak odrzucenia nie dowodzi, że szereg jest dokładnie błądzeniem losowym. Przyczyną może być niska moc, krótka próba, niewłaściwa postać trendu albo załamanie pod hipotezą zerową. Odrzucenie jest przesłanką przeciw wskazanej hipotezie zerowej o pierwiastku jednostkowym, a nie dowodem, że każdy szok w każdym reżimie rynkowym jest przejściowy.
Przeszukaj daty kandydujące i wybierz minimum
Najpierw określ wewnętrzny zakres dopuszczalnych dat. Daty bardzo bliskie krańcom próby zwykle się przycina, by regresja miała wystarczająco dużo informacji po obu stronach załamania. Dla każdego dopuszczalnego λ estymuje się regresję i zapisuje statystykę t dla α.
Wybierana jest data z najmniejszą, najbardziej ujemną statystyką:
λ̂ = arg min₍λ ∈ Λ₎ tα(λ) τZA = min₍λ ∈ Λ₎ tα(λ)
Statystyka testowa jest zatem minimum z przeszukiwania, a nie statystyką t dla daty ustalonej z góry. Wybrany udział załamania zależy od próby, wariantu modelu, specyfikacji opóźnień i przyciętego zbioru kandydatów. Nie jest automatycznie precyzyjnym oszacowaniem daty historycznego zdarzenia.
Dobór opóźnień również wpływa na regresje. Zbyt mało opóźnionych różnic może pozostawić zależność szeregową w resztach; zbyt wiele zużywa informacje, szczególnie w krótkiej próbie. Raportuj regułę doboru opóźnień i przycięcie dat kandydackich zamiast traktować ustawienia domyślne oprogramowania jak część teorii.
Trzy modele deterministyczne opisują różne załamania
Tradycyjne warianty ZA nazywa się często modelami A, B i C. Nazwy „wyraz wolny”, „trend” lub „oba” mogą różnić się między programami, dlatego sprawdź definicję użytej implementacji.
- Model A dopuszcza jednorazową zmianę wyrazu wolnego, czyli poziomu
- Model B dopuszcza zmianę nachylenia trendu deterministycznego
- Model C dopuszcza zarówno zmianę wyrazu wolnego, jak i nachylenia trendu
Wybór ma znaczenie merytoryczne. Trwały skok poziomu kursu walutowego oznacza inną ścieżkę deterministyczną niż stopniowa zmiana tempa wzrostu. Nieuzasadnione załamanie trendu może obniżyć moc, bo trzeba oszacować zbędne parametry; pominięcie prawdopodobnej zmiany może prowadzić do błędnej specyfikacji. Przed porównaniem wyników określ, jaki rodzaj zmiany jest wiarygodny.
Warianty te nie identyfikują ekonomicznej przyczyny zmiany. Oszacowana data to najlepsze dopasowanie w próbie dla wybranego modelu; podobny kształt mogą jednak wyjaśniać liczne zdarzenia, zmiany pomiaru lub pominięta dynamika.
Mały przykład pokazuje znaczenie minimum
Załóżmy, że badacz ocenia pięć hipotetycznych dat załamania. Tabela przedstawia statystykę t dla opóźnionego poziomu w każdej regresji:
| Kandydacki udział załamania λ | Statystyka t dla α |
|---|---|
| 0.20 | −2.1 |
| 0.35 | −2.8 |
| 0.50 | −4.0 |
| 0.65 | −3.0 |
| 0.80 | −2.2 |
Minimum wynosi −4.0, więc wyszukiwanie wybiera λ = 0.50. Przykład pokazuje tylko wybór daty i statystyki. Liczby są wymyślone i nie podają wartości krytycznej ZA ani decyzji o odrzuceniu. W rzeczywistym badaniu należy łącznie ustalić zbiór kandydatów, model, regułę opóźnień i wartości krytyczne.
<!-- learn:illustration -->
Przeszukiwana statystyka wymaga dopasowanych wartości krytycznych
Dla statystyki minimalnej nie można używać zwykłych wartości krytycznych Dickeya–Fullera ani rozkładu t-Studenta. Nawet jeśli regresja dla każdej daty przypomina regresję ADF, przeszukanie wielu dat i zachowanie najbardziej ujemnej statystyki zmienia rozkład pod hipotezą zerową.
Właściwe wartości odniesienia zależą od wariantu modelu ZA i konstrukcji przeszukiwania. Porównaj τZA z wartościami krytycznymi wyprowadzonymi dla tej samej specyfikacji załamania i poszukiwania daty. Nie traktuj wyniku dla wybranej daty tak, jakby ustalono ją przed zobaczeniem próby, i nie porównuj statystyki ze zwykłą tabelą ADF.
Pierwotna analiza Zivota i Andrewsa rozwija wcześniejsze testy Perrona z zadaną datą załamania, estymując jej położenie i wyznaczając rozkład dla przeszukiwania. Szczegóły historyczne i metodologiczne omawiają oryginalny artykuł i analiza Perrona z datą załamania znaną z góry.
Wybierz szereg finansowy przed doborem modelu załamania
Wynik zależy od badanej zmiennej. Logarytm ceny, stopa procentowa, spread cenowy, zmienność zrealizowana i stopa zwrotu odpowiadają na różne pytania. Długookresowe załamanie trendu może mieć znaczenie dla poziomu, ale nie dla krótkoterminowej stopy zwrotu. Spread w badaniu par wymaga własnego uzasadnienia ekonomicznego i kointegracyjnego.
W analizie handlu technicznego odrzucenie przez ZA może być jedną z przesłanek, że badany poziom lepiej opisać załamanym trendem deterministycznym niż wskazaną hipotezą zerową o pierwiastku jednostkowym. Nie pokazuje, że po oszacowanej dacie szereg będzie przewidywalnie powracać do średniej, ani nie wyznacza reguł wejścia, wyjścia czy ryzyka.
Wybrana data wykorzystuje całą przeszukiwaną próbę. Jeśli tę samą datę lub wynik z pełnej próby wykorzystasz do zaprojektowania i oceny strategii, późniejsze obserwacje wpłynęły już na wybór. Analiza transakcyjna wymaga projektu w czasie rzeczywistym lub kroczącego, oceny poza próbą i realistycznych kosztów transakcyjnych; sam test tego nie zapewnia.
Załamanie pod hipotezą zerową o pierwiastku jednostkowym jest ważnym ograniczeniem
Klasyczne wartości krytyczne ZA zakładają brak załamania trendu deterministycznego pod hipotezą zerową o pierwiastku jednostkowym. Późniejsze badania wykazały, że procedury oparte na infimum statystyki t Dickeya–Fullera mogą nadmiernie często odrzucać hipotezę, gdy załamanie trendu rzeczywiście występuje pod tą hipotezą; w analizowanych przypadkach asymptotyczny rozmiar testu może być bardzo duży. Odrzucenie może wtedy wynikać z niedopasowania modelu zerowego do danych, a nie ze stacjonarności względem trendu. Zobacz analizę Harvey’ego, Leybourne’a i Taylora dotyczącą testów infimum Dickeya–Fullera.
Alternatywa z jednym załamaniem nie obejmuje też dwóch lub więcej zmian, przejściowego impulsu, zmiennej zmienności ani stopniowego załamania. Wybór modelu A, B lub C po obejrzeniu najmniejszej p-wartości dodaje kolejną selekcję. Jeśli prawdopodobne są wielokrotne załamania albo załamanie pod hipotezą zerową, użyj procedury zaprojektowanej dla tej hipotezy i jej kalibracji, zamiast rozciągać klasyczny test ZA.
Przewodnik Quandta–Andrewsa omawia nieznane daty załamania parametrów regresji, a przewodnik Bai–Perrona opisuje wielokrotne załamania w regresji. To powiązane, ale odrębne hipotezy; metody te nie zastępują testu pierwiastka jednostkowego uwzględniającego załamanie.
Raportuj przeszukiwanie i założenia razem z wynikiem
Przydatny raport podaje szereg i transformację, okres oraz częstotliwość próby, model deterministyczny, regułę opóźnień, zakres przycinania dat, wybrany udział załamania, minimum statystyki oraz dopasowaną wartość krytyczną lub p-wartość. Jawnie określ hipotezę zerową i zaznacz, czy dopuszcza załamanie. Pokaż wrażliwość wyniku, jeśli zmienia się przy uzasadnionych wariantach modelu lub opóźnień.
Używaj oszacowanej daty jako diagnozy, a nie wniosku przyczynowego. Porównaj ją ze znanymi zmianami instytucjonalnymi i rynkowymi, ale daty wybranej z tych samych danych nie przedstawiaj jako niezależnego potwierdzenia konkretnego zdarzenia. Oddziel wyjaśnienie ekonomiczne, odrzucenie statystyczne i implikację handlową.
Szerszy schemat analizy pierwiastków jednostkowych znajdziesz w przewodniku po stacjonarności; w razie potrzeby porównaj ADF lub PP jako uzupełniające testy bez załamania. Gdy pytanie dotyczy długookresowej relacji niestacjonarnych zmiennych, zajrzyj do przewodnika Engle’a–Grangera o kointegracji. Żaden pojedynczy test nie wybiera właściwej transformacji ani nie dowodzi zyskowności strategii.
Częste pytania
Q1Czy test Zivota–Andrewsa znajduje prawdziwą datę zdarzenia?
Wybiera datę kandydującą z najmniejszą statystyką w określonym przeszukiwaniu i modelu. Zależy ona od próby, przycinania, reguły opóźnień i specyfikacji załamania; sama w sobie nie jest oszacowaniem przyczynowym ani przedziałem ufności dla daty zdarzenia.
Q2Czy test Zivota–Andrewsa to po prostu ADF ze zmienną zero-jedynkową?
Wykorzystuje regresje w stylu ADF z wyrazami załamania, ale przeszukuje daty kandydujące i podaje minimum statystyki. Przeszukiwanie zmienia rozkład odniesienia, więc nie można użyć zwykłych wartości krytycznych ADF.
Q3Czym różnią się modele A, B i C?
Model A dopuszcza zmianę wyrazu wolnego lub poziomu, B zmianę nachylenia trendu deterministycznego, a C oba rodzaje zmian. Oznaczenia mogą różnić się między programami, więc przed interpretacją sprawdź definicję implementacji.
Q4Czy odrzucenie ZA może być sygnałem transakcyjnym?
Nie. Odrzucenie jest przesłanką przeciw wskazanej hipotezie zerowej o pierwiastku jednostkowym w ramach konkretnego modelu załamania. Nie dowodzi przyszłej przewidywalności, zyskownej reguły wejścia ani wyników po kosztach transakcyjnych. Podstawowe prace badawcze - Zivot and Andrews, “Further Evidence on the Great Crash, the Oil-Price Shock, and the Unit-Root Hypothesis” (1992) - Perron, “The Great Crash, the Oil Price Shock, and the Unit Root Hypothesis” (1989) - Harvey, Leybourne, and Taylor, “On Infimum Dickey–Fuller Unit Root Tests Allowing for a Trend Break under the Null” (2014) - Dickey and Fuller, “Distribution of the Estimators for Autoregressive Time Series with a Unit Root” (1979)
Źródła i dalsza lektura
Zgłoś problem
Przygotujemy e-mail z linkiem do tego artykułu. Mark otrzyma zgłoszenie dopiero po jego wysłaniu
Szybki test
Przeczytano? Sprawdź się w 3 pytaniach
Pytanie 01
Jak klasyczny test ZA wybiera raportowaną statystykę?
Wybierz odpowiedź, aby zobaczyć wyjaśnienie
Słownik opcji
Jasne definicje najważniejszych pojęć, od call, put i łańcucha opcji po IV, greki, open interest i max pain
Przeglądaj słownik opcji