

Test Chowa na zmianę strukturalną w regresji
Dowiedz się, co porównuje test Chowa, jak obliczyć jego statystykę F, dlaczego datę zmiany trzeba ustalić z góry oraz które założenia mają znaczenie w finansowych szeregach czasowych.
W tym przewodnikuCo sprawdza test Chowa
Krótkie podsumowanie
Test Chowa sprawdza, czy współczynniki regresji są takie same w dwóch grupach rozdzielonych określoną datą zmiany. Porównuje regresję łączną, która narzuca równość współczynników, z osobnymi regresjami dla obu grup. Przy spełnieniu założeń klasyczny test F może odrzucić stabilność współczynników; nie wykrywa nieznanej daty, nie wyjaśnia przyczyny zmiany współczynników ani nie dowodzi rentowności strategii.
Co sprawdza test Chowa
Regresja dopasowana do długiej próby może ukryć zmianę relacji między wynikiem a predyktorami. Na przykład oszacowana ekspozycja portfela na szeroki indeks rynku może się różnić przed zmianą struktury rynku i po niej. Test Chowa ujmuje to pytanie jako łączną hipotezę dotyczącą współczynników po obu stronach określonej daty.
Załóżmy, że model ma k współczynników, łącznie z wyrazem wolnym. Hipoteza zerowa mówi, że wektory współczynników przed zmianą i po niej są równe; alternatywa — że różni się co najmniej jeden z testowanych współczynników. W przełomowym artykule Gregory’ego Chowa z 1960 r. problem ujęto jako test równości współczynników dwóch regresji liniowych: artykuł Chowa.
„Zmiana strukturalna” oznacza tu zmianę zależności warunkowej opisanej przez wybrany model. Test nie dowodzi, że zmienił się cały proces generujący dane, ani nie wskazuje przyczyny zmiany. Odrzucenie jest dowodem przeciw testowanemu ograniczeniu stabilności dla wybranej próby, modelu i daty. Brak odrzucenia nie dowodzi trwałej stabilności.
Zapisanie podejrzewanej zmiany jako ograniczeń współczynników
Niech y oznacza wynik, a x — wektor obejmujący wyraz wolny i uwzględnione zmienne objaśniające. Regresja łączna narzuca jeden wektor współczynników dla całej próby. Aby dopuścić zmianę po dacie, zdefiniuj D jako zero przed zmianą i jeden po niej, a następnie wprowadź interakcję D z każdym regresorem: y = x′β + D·x′δ + u. Wektor przed zmianą to β, a po niej β + δ.
Hipoteza zerowa pełnej stabilności ma postać H₀: δ = 0; jest to wspólne ograniczenie wyrazu wolnego i wszystkich nachyleń w określonym modelu. Przy wyrazie wolnym i dwóch predyktorach k = 3. Jeśli pytanie dotyczy wyłącznie zmiany bety rynkowej, testuj tylko interakcję z rentownością rynku; nie zmieniaj po cichu węższego pytania w test wszystkich współczynników.
Postać z interakcjami wyjaśnia, co sprawdza obliczenie na podstawie regresji podzielonych. Regresja łączna jest modelem ograniczonym, w którym współczynniki przed zmianą i po niej muszą być równe. Dwie oddzielne regresje tworzą model nieograniczony, w którym wektory współczynników są szacowane niezależnie. Przy tych samych obserwacjach, regresorach i ograniczeniach obie metody testują tę samą hipotezę pełnej równości.
<!-- Illustration placeholder: A text-free conceptual scene showing one cloud of observations split by a clear vertical time boundary, with one shared fitted relationship above and two different fitted relationships below. No words, labels, numeric values, axes text, logos, or interface elements. -->
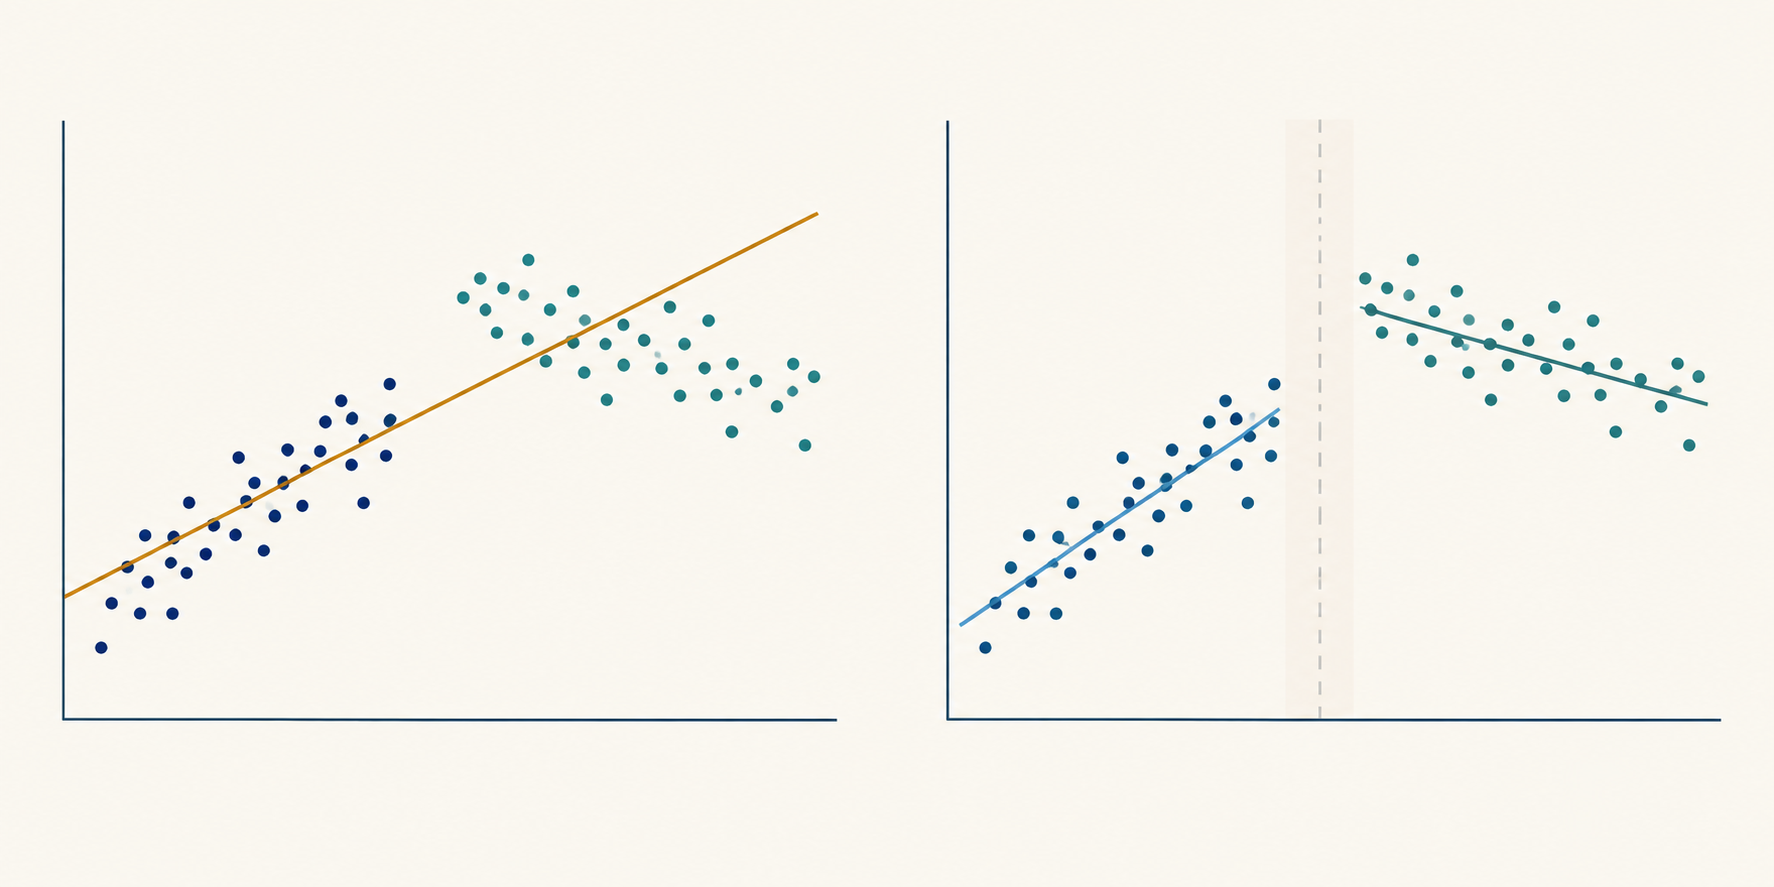
Ustalenie daty zmiany przed szukaniem korzystnego wyniku
Klasyczna wersja testu Chowa traktuje datę zmiany jako znaną. Może ją uzasadniać zewnętrzna zmiana reguł, znana przebudowa umowy, zmiana definicji danych lub inne zdarzenie, którego termin ustalono niezależnie od wyniku. Badanie powinno też określać, do której grupy trafiają obserwacje z samego dnia zmiany oraz jak uzgadnia się stopy zwrotu, publikacje i sesje giełdowe.
Test Chowa z ustaloną datą opisuje jedną nagłą zmianę. Ogłoszona reguła może być antycypowana przed formalnym wejściem w życie, wdrażana stopniowo albo warunki obrotu mogą zmienić się więcej niż raz. W zależności od mechanizmu mogącego zmienić mierzoną relację rozróżnij datę ogłoszenia, wejścia w życie oraz faktycznego wdrożenia. Jeśli pytanie określone z góry dotyczy stopniowej reakcji, lepiej może pasować rampa lub rozłożone interakcje niż pojedynczy wskaźnik skokowy. Wybór kształtu po sprawdzeniu, który daje najmniejsze p, wprowadza dodatkowe przeszukiwanie.
Jeśli badacz testuje wiele dat i podaje tę z najwyższą statystyką F, opublikowana statystyka została wybrana na podstawie danych. Zwykły rozkład odniesienia F dla jednej ustalonej daty nie uwzględnia takiego wyboru. Ten sam problem pojawia się przy testowaniu wielu aktywów, wyników, okien próby lub zestawów predyktorów: najbardziej wyrazisty rezultat może częściowo wynikać z przeszukiwania.
Gdy punkt zmiany jest nieznany, zastosuj metodę opracowaną dla takiego pytania. Praca Andrewsa o niestabilności parametrów przy nieznanym punkcie zmiany pokazuje, że wynikowy rozkład zerowy jest niestandardowy; wartości krytyczne nie są po prostu zwykłym progiem testu Chowa F dla ustalonej daty. Dla wielu nieznanych zmian Bai i Perron opracowali metody ich testowania i szacowania. Metody te mają własne założenia i wybory dotyczące przycinania próby, więc nie są automatycznym rozwiązaniem dla każdego szeregu. Zob. Andrews (1993) oraz Bai i Perron (1998).
Obliczanie klasycznej statystyki F
Dopasuj jedną regresję łączną i zapisz jej sumę kwadratów reszt SSRₚ. Następnie dopasuj regresję po każdej stronie wskazanej daty i zapisz SSR₁ oraz SSR₂. Gdy zmieniać może się cały wektor współczynników, klasyczna statystyka wynosi F = [(SSRₚ − SSR₁ − SSR₂) / k] ÷ [(SSR₁ + SSR₂) / (n₁ + n₂ − 2k)]. n₁ i n₂ to liczby obserwacji w grupach, a k — liczba współczynników szacowanych w każdej z nich, łącznie z wyrazem wolnym.
Licznik mierzy dodatkowy błąd kwadratowy regresji łącznej wynikający z narzucenia k ograniczeń równości, podzielony przez ich liczbę. Mianownik szacuje wspólną wariancję resztową na podstawie stopni swobody modelu podzielonego. Rozkład odniesienia to F z k stopniami swobody w liczniku oraz n₁ + n₂ − 2k w mianowniku. Każda oddzielna regresja musi zawierać wystarczająco dużo niezależnej informacji do oszacowania k współczynników; przy niedostatecznym rzędzie macierzy projektu porównanie jest bezużyteczne.
Wzór ten jednocześnie testuje wszystkie k współczynników przy klasycznych warunkach modelu liniowego, między innymi niezależności, normalności i jednakowej wariancji błędów w obu grupach. Jeśli testujesz tylko q ograniczeń, zastosuj poprawny łączny test F modelu ograniczonego i nieograniczonego z q stopniami swobody licznika. Nie wstawiaj q do pełnego wzoru na SSR, pozostawiając modele bez zmian. W macierzy projektu z interakcjami wspólny test Walda stanowi ogólną metodę zapisania ograniczeń.
Przykład hipotetyczny z finansów
Załóżmy, że badacz pyta, czy relacja tygodniowej stopy zwrotu portfela z czynnikiem rynkowym i drugim czynnikiem ryzyka zmieniła się po dacie ustalonej z góry z powodu hipotetycznej zmiany reguł giełdowych. Model zawiera wyraz wolny i dwa nachylenia, zatem k = 3; jest n₁ = 80 obserwacji przed datą oraz n₂ = 100 po niej. Wszystkie liczby są wymyślone i nie są oszacowaniami rynkowymi.
Załóżmy, że regresja łączna ma SSRₚ = 360 kwadratów punktów bazowych, a regresje podzielone — SSR₁ = 130 i SSR₂ = 150. Wzrost po narzuceniu równości wynosi 360 − 130 − 150 = 80; licznik to 80 / 3 = 26,67. Resztowe stopnie swobody modelu podzielonego wynoszą 80 + 100 − 2 × 3 = 174, więc mianownik to 280 / 174 ≈ 1,609. Otrzymujemy F(3, 174) ≈ 16,57, a konwencjonalna prawostronna wartość p przy podanych założeniach klasycznych wynosi około 1,6 × 10⁻⁹. Wartość krytyczna dla 5% to około 2,66, zatem to hipotetyczne obliczenie odrzuca pełną stabilność współczynników.
Wniosek jest celowo ograniczony: przy właściwym modelu i założeniach o błędach co najmniej jeden współczynnik różni się między próbami. Statystyka nie wskazuje, czy beta rynkowa wzrosła, czy spadła; trzeba sprawdzić oszacowania i ich niepewność. Nie dowodzi, że zmiana reguł spowodowała różnicę, ani sama nie informuje o późniejszych oczekiwanych stopach zwrotu, wykonalnych prognozach czy zysku netto strategii.
Interpretacja tego, która relacja uległa zmianie
Zmiana wyrazu wolnego może oznaczać, że po uwzględnieniu predyktorów zmienił się warunkowy średni poziom y. Zmiana nachylenia może wskazywać na zmianę szacowanej reakcji wyniku na predyktor. Pełny test Chowa łączy obie możliwości. Odrzucenie oznacza, że dane nie wspierają równości testowanego wektora współczynników; wskazanie konkretnego parametru wymaga sprawdzenia oszacowań i dodatkowych, właściwie określonych ograniczeń.
Testowanie każdego współczynnika osobno nie zastępuje testu łącznego. Kilka niewielkich przesunięć może łącznie być niezgodnych z równością, nawet jeśli żaden pojedynczy test nie rozstrzyga sprawy. Z kolei istotny pojedynczy współczynnik znaleziony po przejrzeniu wielu możliwych składników może być wynikiem wielokrotnego testowania. Najpierw określ hipotezę łączną, a następnie podaj oszacowania, przedziały ufności i ekonomicznie znaczące różnice odpowiadające na pytanie badawcze.
Test Chowa różni się także od analizy przerywanego szeregu czasowego. Ta druga modeluje przebieg przed interwencją i szacuje zmianę poziomu i/lub trendu względem tej ścieżki. Test Chowa sprawdza, czy określone współczynniki regresji są równe między grupami; sam nie konstruuje kontrfaktycznego przebiegu interwencji. Zmiana w pobliżu zdarzenia może także wynikać z równoczesnego szoku, zmiany składu próby lub rewizji pomiaru. Przewodnik po przerywanych szeregach czasowych opisuje ścieżki interwencji; sama różnica współczynników nie identyfikuje przyczynowości.
Przegląd metod analizy przerywanych szeregów czasowych zawiera artykuł Bernala, Cumminsa i Gasparriniego.
Kontrola założeń o błędach dla finansowych szeregów czasowych
Proste odniesienie testu Chow F może wprowadzać w błąd, jeśli błędy są autokorelacyjne, heteroskedastyczne lub w inny sposób nie spełniają modelu wspólnej wariancji. Zwroty finansowe często cechują się zmienną wariancją warunkową; sąsiednie obserwacje mogą dzielić informację lub szoki, a obserwacje wokół zamknięcia rynku mogą różnić się znaczeniem od zwykłych sąsiednich sesji. Wiarygodnie wyglądająca zmiana na wykresie nie potwierdza klasycznych założeń o błędach.
Oddziel zmianę warunkowej relacji średniej od zmiany wariancji resztowej. Jeśli nachylenia są stabilne, ale wariancja błędu różni się między reżimami, założenie wspólnej wariancji jest naruszone; klasyczna statystyka z podzielonych SSR może wtedy błędnie sugerować niestabilność współczynników. Z kolei odporna estymacja macierzy kowariancji zmienia obliczanie niepewności, ale sama nie testuje stabilności współczynników. Ograniczenia interakcji i skalę reszt potraktuj jako osobne kwestie diagnostyczne.
Jedną z możliwości jest ujęcie zmiany przez interakcje w regresji łącznej i test wybranych ograniczeń współczynników przy użyciu estymatora kowariancji dostosowanego do danych. Estymator White’a odporny na heteroskedastyczność uwzględnia inny wzorzec wariancji niż wzór klasyczny; estymator HAC Neweya–Westa dopuszcza heteroskedastyczność i autokorelację przy spełnieniu swoich warunków. Nie zachowują one dokładnego klasycznego rozkładu F w małej próbie. Odporna statystyka Walda zwykle opiera się na przybliżeniu asymptotycznym, a wybór opóźnienia lub pasma wymaga uzasadnienia. Zob. White i Newey–West.
Odporna estymacja kowariancji nie naprawi pominiętych predyktorów, źle dobranej postaci funkcyjnej, endogenicznych regresorów, daty zmiany wybranej na podstawie tej samej serii wyników ani zbyt małej liczby obserwacji w jednym z reżimów. Sprawdź zależności w resztach, zmiany wariancji, obserwacje wpływowe i wrażliwość na uzasadnione okna. Jeśli zmienna zależna lub regresory są niestacjonarne, najpierw ustal, co reprezentuje regresja, zanim uznasz istotną statystykę zmiany za dowód stabilnej relacji.
Raportowanie testu bez formułowania twierdzeń o zyskach z handlu
Raport umożliwiający odtworzenie analizy podaje wynik, predyktory, transformacje, częstotliwość próby, liczbę obserwacji po obu stronach, dokładną regułę określenia daty i wszystkie ograniczenia współczynników. Dla obliczenia klasycznego należy podać łączne i podzielone SSR, k, stopnie swobody, statystykę F, wartość p i założenia o błędach. Przy odpornym teście interakcji wskaż estymator kowariancji, jego ustawienia oraz to, czy wnioskowanie korzysta z rozkładu dla próby skończonej, czy z asymptotyki.
Pokaż oszacowania współczynników przed zmianą i po niej wraz z niepewnością, nie tylko wynik odrzucenia. Wyjaśnij, czy różnica ma znaczenie ekonomiczne, czy utrzymuje się przy rozsądnych alternatywnych oknach i definicjach predyktorów oraz czy datę ustalono z góry, czy wyszukano. Zmiana może uzasadniać przegląd lub ponowne oszacowanie modelu bądź regułę monitorowania, ale sama nie dowodzi, że należy zmienić strategię albo że nowa strategia zadziała.
W zastosowaniu prognostycznym lub handlowym oceniaj reakcję wyłącznie za pomocą informacji dostępnych w danym historycznym momencie podejmowania decyzji. Porównuj prognozy albo wyniki portfela poza próbą z jasnym punktem odniesienia i uwzględnij obrót, spready, opłaty, finansowanie tam, gdzie ma zastosowanie, oraz ograniczenia pojemności. Istotna zmiana w próbie diagnozuje stabilność modelu, a nie dowodzi przyszłej alfy. Interpretację regresji znajdziesz w przewodniku OLS, a wnioskowanie przy zależnych błędach — w przewodniku po odpornych błędach standardowych.
Częste pytania
Q1Czy test Chowa znajduje datę zmiany?
Nie. Podstawowy test ocenia podaną datę. Wyszukanie nieznanej daty wymaga procedury uwzględniającej przeszukiwanie i odpowiednich wartości krytycznych.
Q2Czy istotny test Chowa dowodzi, że zdarzenie zmieniło relację rynkową?
Nie. Odrzuca ograniczenie równości współczynników dla wybranego modelu i prób. Różnicę mogło spowodować inne zdarzenie, zmiana pomiaru lub zmiana składu próby.
Q3Czy mogę użyć standardowego wzoru F Chowa do dziennych stóp zwrotu?
Tylko jeśli założenia o błędach modelu są uzasadnione. Zależność szeregowa lub zmienna wariancja mogą uczynić zwykły rozkład F niewiarygodnym. Odporny test Walda z interakcjami może być trafniejszy, ale ma własne warunki i nie rozwiązuje problemu błędnej specyfikacji ani wyboru daty.
Źródła i dalsza lektura
Zgłoś problem
Przygotujemy e-mail z linkiem do tego artykułu. Mark otrzyma zgłoszenie dopiero po jego wysłaniu
Szybki test
Przeczytano? Sprawdź się w 3 pytaniach
Pytanie 01
Jaka jest pełna hipoteza zerowa testu Chowa z ustaloną datą?
Wybierz odpowiedź, aby zobaczyć wyjaśnienie
Słownik opcji
Variation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
Czytaj szczegółowy przewodnikMulticollinearityStrong linear dependence among included regressors that makes their separate coefficients imprecise and sensitive to the sample.
Czytaj szczegółowy przewodnikCausationA relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
Czytaj szczegółowy przewodnik