

Badanie zdarzeń i skumulowana abnormalna stopa zwrotu (CAR)
Ustal czas zdarzenia i okno estymacji, oblicz AR, CAR i CAAR oraz oceń wariancję, zależności i ograniczenia finansowego badania zdarzeń
W tym przewodnikuNa jakie pytanie odpowiada badanie zdarzeń?
Krótkie podsumowanie
Finansowe badanie zdarzeń szacuje zachowanie akcji wokół określonego ogłoszenia względem oczekiwanej stopy zwrotu. Abnormalna stopa zwrotu (AR) to różnica względem prognozy modelu, a skumulowana abnormalna stopa zwrotu (CAR) sumuje te różnice w kolejnych sesjach. Wynik zależy od znacznika czasu, modelu odniesienia, okna zdarzenia i wnioskowania statystycznego. Sama CAR nie dowodzi związku przyczynowego ani możliwości osiągnięcia zysku
Na jakie pytanie odpowiada badanie zdarzeń?
Badanie zdarzeń sprawdza, czy cena akcji wokół określonego zdarzenia zmieniła się bardziej lub mniej, niż przewidywał wybrany model. Przykłady obejmują publikację wyników, przejęcie, decyzję regulatora lub zmianę struktury kapitału. Przegląd badań zdarzeń MacKinlaya przedstawia tę metodę jako sposób pomiaru reakcji cen na zdarzenia gospodarcze.
„Abnormalna” nie znaczy błędna ani automatycznie lepsza od przeciętnej stopa zwrotu z inwestycji. To zaobserwowana stopa zwrotu pomniejszona o oszacowaną normalną stopę zwrotu. Wynik jest względny wobec modelu i próby; nie stanowi samodzielnego efektu przyczynowego.
Zdefiniuj zdarzenie i czas według lokalnej giełdy
Przed analizą określ, co jest zdarzeniem, których akcji dotyczy i jaki znacznik czasu je wyznacza. Zapisz datę i godzinę w lokalnej strefie czasowej danej giełdy oraz dopasuj je do kalendarza sesji, z uwzględnieniem świąt i zmiany czasu. Nie mieszaj daty kalendarzowej, czasu UTC i sesji giełdowej.
Informacja opublikowana po zamknięciu rynku może zostać uwzględniona dopiero podczas następnej sesji. Jeśli wskazują na to godziny handlu, przypisz t=0 do następnej sesji; wiadomość przed otwarciem może natomiast dotyczyć sesji tego samego dnia. Dla informacji podanej w trakcie handlu lepsze mogą być dane śróddzienne niż dzienne stopy zwrotu. Ustal regułę przed sprawdzeniem reakcji ceny.
Oddziel okno estymacji od okna zdarzenia
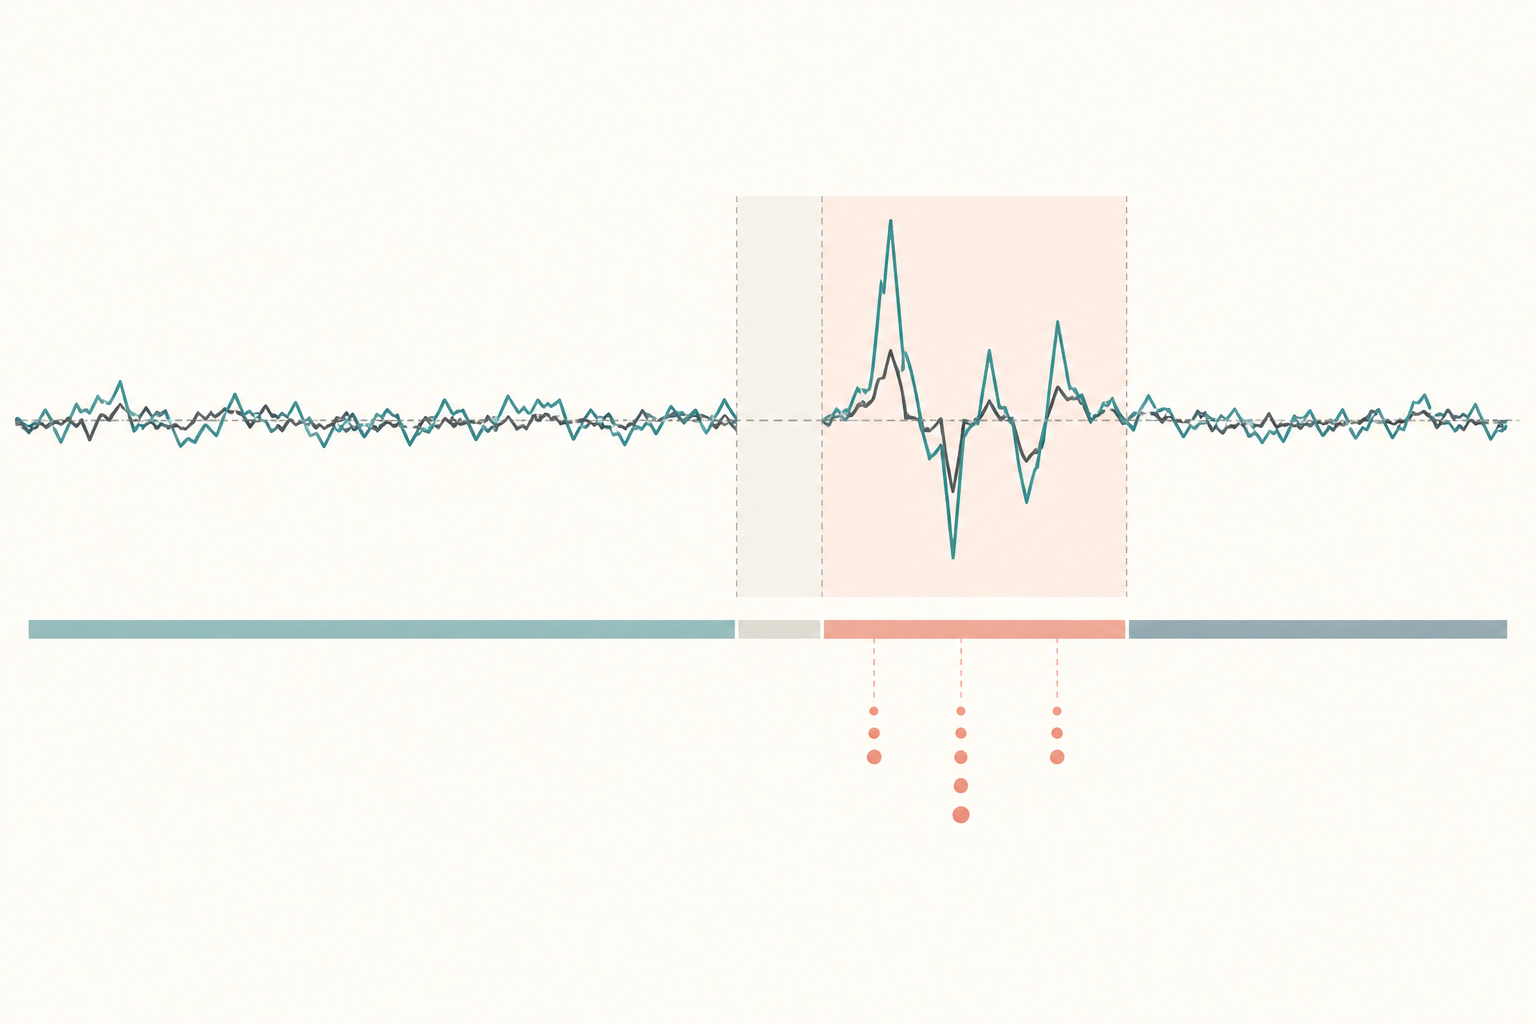
Okno estymacji dostarcza danych do dopasowania modelu normalnej stopy zwrotu. Okno zdarzenia obejmuje sesje, w których mogła wystąpić reakcja lub wyciek informacji. Okna nie mogą się pokrywać: stopy zwrotu z samego zdarzenia nie powinny wyznaczać parametrów modelu kontrfaktycznego.
Typowe dzienne okno to [−1,+1], od sesji przed t=0 do sesji po nim. Szersze może uchwycić wolniejszą reakcję, ale obejmuje też więcej konkurencyjnych informacji. Z góry uzasadnij główne okno i pokaż rozsądne analizy wrażliwości. Brown i Warner o dziennych stopach zwrotu akcji90042-X) badają wpływ cech takich danych na metodologię badań zdarzeń.
Oszacuj AR i zsumuj ją do CAR
W oknie estymacji dopasuj dla akcji i model rynkowy, gdzie Rₘ,ₜ oznacza stopę zwrotu odpowiedniego indeksu rynku w sesji t:
R̂ᵢ,ₜ = αᵢ + βᵢ Rₘ,ₜ
Abnormalna, nazywana też nadzwyczajną, stopa zwrotu to zrealizowana stopa zwrotu akcji pomniejszona o oszacowaną stopę oczekiwaną:
ARᵢ,ₜ = Rᵢ,ₜ − R̂ᵢ,ₜ
Dla wybranego okna zsumuj dzienne wartości AR:
CARᵢ[t₁,t₂] = Σₜ₌ₜ₁ᵗ² ARᵢ,ₜ
CAR sumuje reszty wyrażone w stopach zwrotu. Nie jest całkowitą skumulowaną stopą zwrotu akcji ani wynikiem strategii z dźwignią. Opisz indeks, częstotliwość, okno estymacji, korekty i sposób postępowania z brakującymi cenami.
Przelicz w pełni hipotetyczny przykład
Wszystkie poniższe wartości są hipotetyczne. Załóż, że model oszacowany poza oknem zdarzenia daje α=0,10% i β=1,20. W oknie [−1,+1] stopy zwrotu rynku wynoszą [1,00%, −0,50%, 0,25%], rzeczywiste stopy zwrotu akcji [2,00%, −1,00%, 1,10%], a oczekiwane [1,30%, −0,50%, 0,40%].
Wartości oczekiwane wynikają z α + βRₘ,ₜ. Odejmij je od stóp zwrotu akcji: AR=[+0,70, −0,50, +0,70] w punktach procentowych. Zatem CAR=+0,90 punktu procentowego. Liczba opisuje odchylenie od wybranego modelu rynkowego w tym hipotetycznym oknie; nie wskazuje przyczyny odchylenia ani przyszłej stopy zwrotu.
Uśredniaj zdarzenia, ale odróżniaj CAR od stopy zwrotu z procentem składanym
Przy N zdarzeniach AARₜ to średnia AR dla wszystkich zdarzeń w danej względnej sesji t. CAAR dla okna jest sumą tych dziennych średnich: CAAR[t₁,t₂] = Σₜ AARₜ. Ujawnij, czy każde zdarzenie ma równą wagę, jak traktujesz brakujące sesje i czy liczba zdarzeń jest stała w każdej sesji.
CAR jest addytywna; stopa zwrotu z utrzymywania pozycji powstaje przez łączenie zrealizowanych czynników stopy zwrotu. Jako wyłącznie matematyczna ilustracja dwie dzienne abnormalne stopy zwrotu +10% i −10% sumują się do CAR równej 0%. Złożenie dokładnie tych stóp daje 1,10 × 0,90 − 1 = −1%. Miary odpowiadają na inne pytania i nie można ich używać zamiennie.
Dopasuj wnioskowanie do wariancji i zależności
Zdarzenie może zmienić samą wariancję stóp zwrotu. Test ignorujący wariancję wywołaną zdarzeniem może zbyt często odrzucać hipotezę zerową; Boehmer, Masumeci i Poulsen90032-F) analizują wnioskowanie przy wariancji indukowanej przez zdarzenie. Dobierz test i błędy standardowe do projektu badania, zamiast podawać wyłącznie statystykę t.
Jeśli wiele spółek reaguje tego samego dnia, ich abnormalne stopy zwrotu mogą być skorelowane przekrojowo. Traktowanie ich jako niezależnych obserwacji może zaniżyć niepewność. Kolari i Pynnönen pokazują, że grupowanie zdarzeń w tych samych datach może mieć znaczenie nawet przy niewielkiej korelacji. Podaj liczbę zdarzeń, okno, hipotezę zerową, metodę testowania i niepewność; uwzględnij zdarzenia nakładające się oraz małą próbę.
Przejrzyście opisz ograniczenia i kontrole
Rynek może antycypować wiadomość przed oficjalnym znacznikiem czasu; w oknie mogą też wypaść inne ogłoszenia lub szoki rynkowe. Indeks, okres estymacji, obserwacje odstające i długość okna mogą zmienić wynik. Sprawdź konkurencyjne zdarzenia, wcześniejsze ruchy cen i wiarygodne warianty modelu, zamiast pokazywać tylko najbardziej wyrazisty rezultat.
Istotna statystycznie CAR oznacza, że przy założeniach modelu i testu zmierzone odchylenie trudno pogodzić z brakiem reakcji. Nie dowodzi, że samo ogłoszenie spowodowało zmianę ceny ani że można było na niej zarobić. Przewodnik o korelacji i przyczynowości omawia tę różnicę, a współczynniki i założenia OLS wyjaśniają podstawę regresji. Badanie zdarzeń metodą różnic w różnicach estymuje dynamiczne współczynniki panelowe względem grup porównawczych; nie mierzy tej samej CAR z cen akcji.
Częste pytania
Q1Czy CAR równa zero oznacza, że cena się nie zmieniła?
Nie. Cena mogła się zmieniać; suma odchyleń od oszacowanej oczekiwanej stopy zwrotu może mimo to wynieść zero.
Q2Czy CAR jest tym samym co abnormalna stopa zwrotu z utrzymywania pozycji?
Nie. CAR sumuje dzienne AR, a miara buy-and-hold łączy czynniki stopy zwrotu. Przy dużych dziennych zmianach mogą się znacznie różnić.
Q3Czy dodatnia CAR dowodzi, że ogłoszenie spowodowało wzrost ceny?
Nie. Mogły mieć znaczenie antycypacja, równoczesne informacje, model rynku i inne szoki. CAR jest przede wszystkim opisem reakcji cen względem modelu.
Źródła i dalsza lektura
Zgłoś problem
Przygotujemy e-mail z linkiem do tego artykułu. Mark otrzyma zgłoszenie dopiero po jego wysłaniu
Szybki test
Przeczytano? Sprawdź się w 3 pytaniach
Pytanie 01
Jak przypisać czas publikacji po zamknięciu giełdy?
Wybierz odpowiedź, aby zobaczyć wyjaśnienie