

Test CUSUM stabilności regresji i zmiany strukturalnej
Dowiedz się, jak reszty rekurencyjne tworzą ścieżkę CUSUM, co sprawdzają jej granice i czym różni się ona od testu Chow, CUSUM kwadratów oraz monitorowania na żywo.
W tym przewodnikuJakie pytanie zadaje regresyjny test CUSUM
Krótkie podsumowanie
Test regresyjny CUSUM sumuje rekurencyjne reszty jednokrokowe w kolejności czasowej i sprawdza, czy ich skumulowana ścieżka jest zgodna ze stabilnymi współczynnikami. Przekroczenie granicy stanowi dowód przeciwko określonemu modelowi stabilności; nie wskazuje przyczyny, jednej daty załamania ani okazji do handlu.
Jakie pytanie zadaje regresyjny test CUSUM
Regresja może wyglądać rozsądnie dla całej próby, nawet gdy relacja zmieniła się w jej trakcie. Dodatnie błędy prognozy w jednym okresie i ujemne w kolejnym mogą się znosić w zwykłym podsumowaniu pełnej próby. Regresyjny test CUSUM zachowuje ich kolejność: kumuluje rekurencyjne błędy prognozy i sprawdza, czy bieżąca ścieżka oddala się za bardzo od tej oczekiwanej przy stabilnych współczynnikach.
Brown, Durbin i Evans opracowali narzędzia do badania stabilności regresji oparte na resztach rekurencyjnych, w tym CUSUM i CUSUM kwadratów. Testy oceniają, czy przy założeniach modelu relacja regresyjna jest zgodna ze stałością w całej próbie. Nie wyjaśniają przyczyny zmiany. Różnią się też od przemysłowych reguł CUSUM, które sumują odchylenia od osobno wybranej wartości docelowej średniej.
Ten poradnik omawia regresyjny CUSUM Browna, Durbina i Evansa. Oprogramowanie może nazywać CUSUM różne statystyki, dlatego raport powinien podawać sekwencję reszt, skalowanie, granice i rozkład odniesienia, zamiast polegać wyłącznie na nazwie.
Oblicz reszty rekurencyjne bez używania przyszłych obserwacji
Zapisz regresję jako \(y_t=x_t'\beta+u_t\), gdzie \(x_t\) obejmuje wyraz wolny, jeśli model go zawiera, a \(k\) oznacza liczbę współczynników. Zacznij od liczby obserwacji wystarczającej do oszacowania modelu przy pełnym rzędzie kolumnowym. Dla każdej następnej obserwacji dopasuj regresję wyłącznie do danych dostępnych do \(t-1\), a następnie prognozuj \(y_t\).
Jeśli \(X_{t-1}\) zawiera regresory do poprzedniej obserwacji, reszta rekurencyjna wynosi
\[ w_t=\frac{y_t-x_t'\hat\beta_{t-1}}{\sqrt{1+x_t'(X_{t-1}'X_{t-1})^{-1}x_t}},\qquad t=k+1,\ldots,T. \]
Licznik to jednokrokowy błąd prognozy. Mianownik koryguje niepewność prognozy zależnie od dźwigni \(x_t\); sam w sobie nie jest oszacowaniem zmienności rynku. W klasycznym stabilnym modelu liniowym, przy odpowiednich stałych regresorach i niezależnych błędach o jednakowej wariancji, reszty rekurencyjne mają średnią zero, są nieskorelowane i mają tę samą wariancję błędu. Te własności uzasadniają ich kumulowanie. Nie wynikają automatycznie z samego oszacowania równania metodą najmniejszych kwadratów.
Początkowe obserwacje wyznaczają współczynniki; nie tworzą sekwencji reszt poza próbą z tej rekurencji. Jeśli początkowa macierz projektu jest bliska osobliwości, późniejsze prognozy również mogą być niestabilne. Podaj próbę początkową, użyte regresory i transformacje, ponieważ każda z tych decyzji zmienia ścieżkę reszt i pytanie poddawane testowi.
Sumuj błędy ze znakiem i porównuj ścieżkę z granicami testu
Niech \(\hat\sigma\) oznacza oszacowanie skali zastosowane w wybranej implementacji. Skumulowaną ścieżkę do obserwacji \(r\) można zapisać jako
\[ C_r=\frac{1}{\hat\sigma}\sum_{t=k+1}^{r}w_t. \]
Przy hipotezie zerowej o stabilności dodatnie i ujemne innowacje powinny się równoważyć, poza zmiennością próby. Wykreśloną ścieżkę porównuje się z granicami krytycznymi wynikającymi z rozkładu zerowego testu. Przekroczenie granicy powoduje odrzucenie stałości parametrów na wybranym poziomie, przy założeniach testu. Skalowanie i konstrukcja granic różnią się między implementacjami; ręcznie narysowane stałe pasmo nie zastępuje właściwych wartości krytycznych.
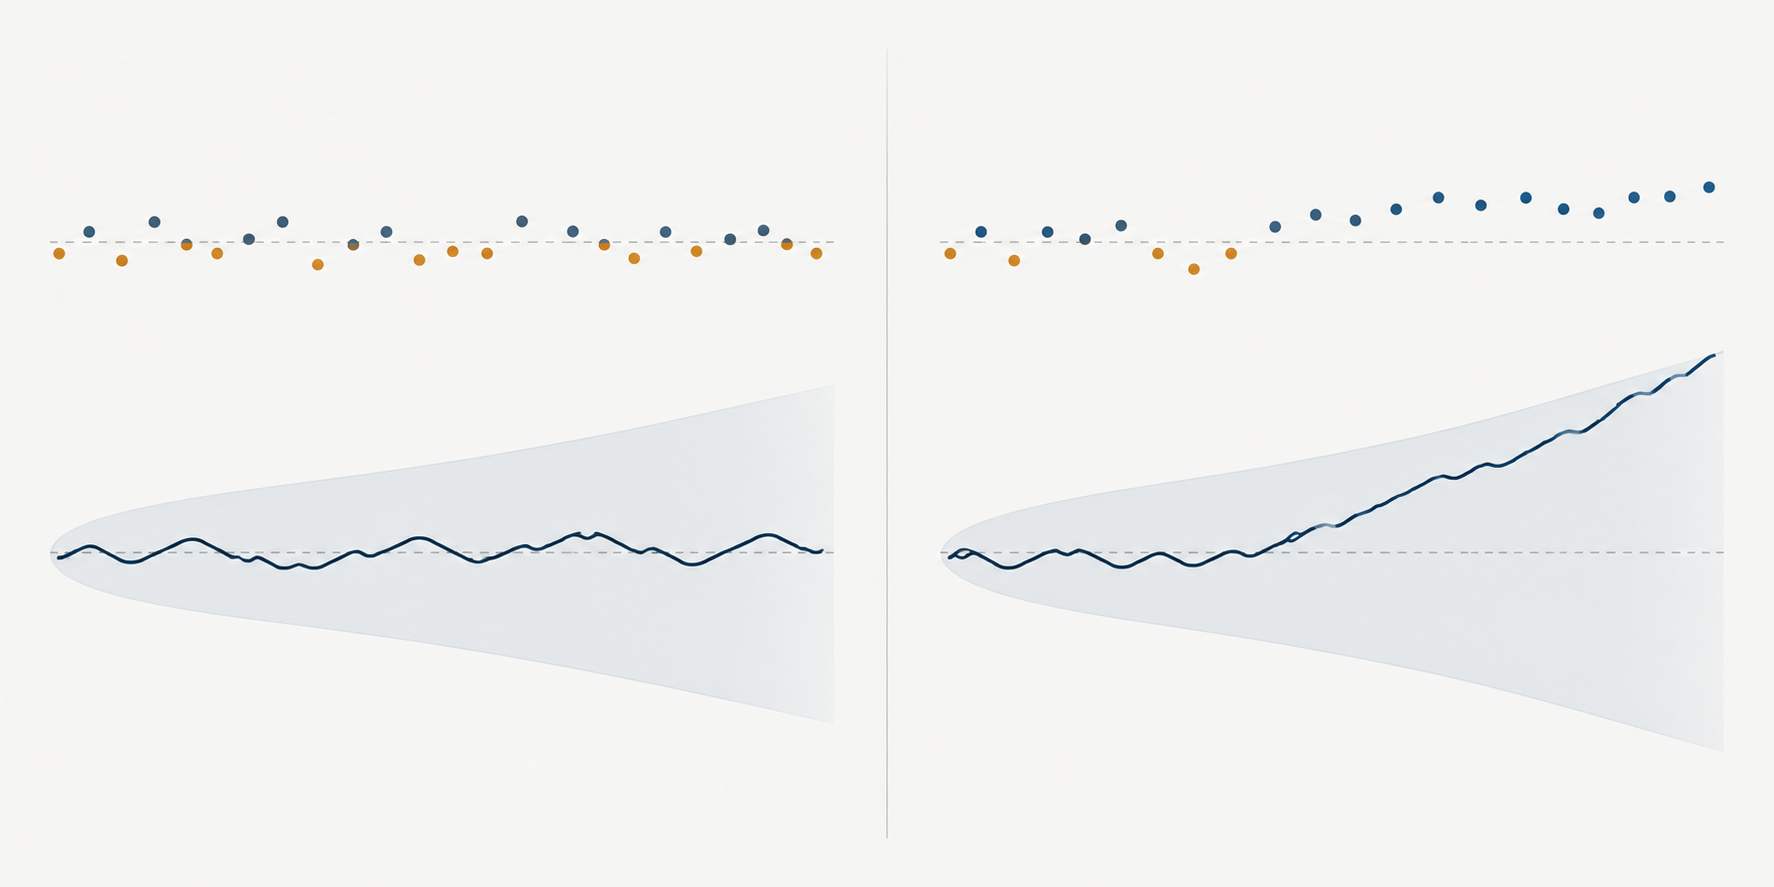
Kierunek ścieżki pomaga zrozumieć wzorzec. Utrzymująca się seria dodatnich reszt rekurencyjnych podnosi sumę, ponieważ wynik obserwowany wielokrotnie przekracza wcześniejszą wartość dopasowaną. Seria ujemna ją obniża. Reszty o naprzemiennych znakach mogą utrzymywać ścieżkę w pobliżu poprzedniego poziomu, nawet jeśli pojedyncze reszty nie są małe. CUSUM wykorzystuje więc zarówno wielkość, jak i kolejność błędów prognozy.
Przy podobnych pozostałych warunkach zmiana wyrazu wolnego często daje reszty o tym samym znaku. Przy zmianie nachylenia kierunek błędów prognozy może zależeć od położenia i znaku \(x_t\). Jeśli regresor oscyluje wokół średniej, część rzeczywistej zmiany nachylenia może się znieść w sumie. Ścieżka w granicach nie dowodzi zatem, że wszystkie współczynniki regresji pozostały niezmienione. Analizuj również rekurencyjne ścieżki współczynników, testy łączne i moc testu.
Rozważ dwie hipotetyczne sekwencje reszt rekurencyjnych skorygowanych o skalę. Sześć wartości \(+0.4\) daje skumulowany wzrost \(2.4\). Sekwencja \(+0.4,-0.4,+0.4,-0.4,+0.4,-0.4\) kończy się na zerze. W obu reszty mają tę samą wartość bezwzględną, ale tylko pierwsza sekwencja utrzymuje jeden kierunek. Sumy ilustrują mechanizm; nie są wartościami krytycznymi, wartością p ani dowodem dotyczącym rzeczywistego aktywa.
Traktuj CUSUM kwadratów jako odrębną diagnostykę
CUSUM kwadratów sumuje kwadraty reszt rekurencyjnych zamiast ich znaków. Uproszczona postać skumulowanego udziału to
\[ Q_r=\frac{\sum_{t=k+1}^{r}w_t^2}{\sum_{t=k+1}^{T}w_t^2}. \]
Przy stabilnym procesie błędów o stałej wariancji skumulowany udział powinien rosnąć w przybliżeniu proporcjonalnie do liczby obserwacji. Skupienie dużych reszt podniesionych do kwadratu może zwiększyć nachylenie ścieżki; spokojny okres może ją spłaszczyć. Brown, Durbin i Evans omawiają tę metodę wraz z CUSUM ze znakiem, a późniejsze prace analizują testy CUSUM kwadratów oparte na zwykłych resztach najmniejszych kwadratów.
Nie interpretuj ścieżki kwadratów reszt jako czystego testu zmienności ani prostej alternatywy dla zmian współczynników. Mogą na nią wpływać duże obserwacje, zmiana wariancji, źle określona średnia warunkowa i zmienne współczynniki regresji. Z kolei CUSUM ze znakiem może być źle skalibrowany po zmianie wariancji, nawet gdy dodatnie i ujemne błędy nadal się równoważą. Test ARCH-LM zadaje bardziej szczegółowe pytanie o przewidywalność kwadratów reszt, ale również nie diagnozuje każdego możliwego wzorca zmienności.
Wybierz statystykę odpowiadającą pytaniu o załamanie
Test Chow dla ustalonej daty porównuje współczynniki regresji po obu stronach daty określonej z góry. Regresyjny CUSUM analizuje rekurencyjną ścieżkę uporządkowanej próby i nie wymaga jednej zewnętrznie wskazanej daty załamania. Przekroczenie granicy nie podaje dokładnej daty początku nagłej zmiany. Stopniowy dryf, kilka zmian, sekwencja obserwacji odstających lub niewłaściwy model wariancji mogą tworzyć różne wzorce ścieżki.
Jeśli data jest nieznana, a celem jest formalny test pojedynczego załamania, Andrews opracował procedury supremum Walda, ilorazu wiarygodności i mnożników Lagrange’a z niestandardowymi wartościami krytycznymi. Przeszukują one daty kandydujące z uwzględnieniem tego przeszukiwania. Ich statystyk i wartości krytycznych nie można zamiennie stosować z pasmami CUSUM Browna, Durbina i Evansa. Testy wielu załamań wymagają dodatkowych procedur i założeń. Zobacz poradnik testu Chow, który omawia porównanie dla wskazanej daty, oraz artykuł Andrewsa o nieznanych punktach zmiany, dotyczący szerszego problemu przeszukiwania.
To rozróżnienie ma znaczenie, gdy analityk wykonuje wiele diagnostyk. Wielokrotne próby CUSUM, CUSUM kwadratów, dat kandydujących, regresorów i okien próby tworzą problem selekcji. Nominalny poziom jednego testu określonego z góry nie opisuje prawdopodobieństwa co najmniej jednego fałszywego alarmu spośród wszystkich tych sprawdzeń. Zapisz przed obejrzeniem wyników, którą ścieżkę lub statystykę sprawdzisz, albo użyj procedury wnioskowania uwzględniającej przeszukiwanie.
Oddziel test retrospektywny od monitorowania stabilności na żywo
Test retrospektywny ocenia ustaloną próbę historyczną. Reguła monitorowania wielokrotnie ocenia nowe dane po okresie bazowym. Zastosowanie tego samego jednorazowego limitu przy każdej nowej obserwacji nie zachowuje automatycznie nominalnego wskaźnika fałszywych alarmów; sekwencja powtarzanych decyzji ma inną strukturę prawdopodobieństwa.
Chu, Stinchcombe i White opracowali procedury fluktuacji i CUSUM do monitorowania w czasie rzeczywistym po oszacowaniu stabilnej relacji na próbie historycznej. Ich granice uwzględniają wielokrotne sprawdzanie w warunkach asymptotycznych opisanych w artykule. Próba bazowa musi być odpowiednia, a projekt monitorowania powinien określać reakcję po alarmie, sposób aktualizacji parametrów i czas trwania obserwacji. Nie nazywaj historycznego wykresu regresyjnego CUSUM procedurą online bez tych decyzji.
W systemie transakcyjnym alarm oznacza, że relacja modelu może już nie pasować do napływających danych na tyle dobrze, by założenie stabilności było wiarygodne. Może uruchomić dochodzenie lub wcześniej określony przegląd ryzyka. Nie wskazuje, który współczynnik się zmienił, czy należy złożyć zlecenie ani czy ograniczenie ekspozycji poprawi wyniki. Przy powtarzanym monitorowaniu oceniaj także opóźnienie detekcji i koszt fałszywych alarmów, obok progu statystycznego.
Sprawdź założenia przed interpretacją finansowego wykresu CUSUM
Klasyczne wyprowadzenie reszt rekurencyjnych zakłada poprawnie określoną relację liniową oraz proces błędu o stabilnej wariancji i bez korelacji szeregowej. Finansowe szeregi czasowe mogą naruszać te warunki przez skupianie zmienności, grube ogony, nieaktualne lub asynchroniczne ceny, nakładające się horyzonty zwrotów i zmiany struktury rynku. Seria reszt może wynikać z rzeczywistej zmiany współczynnika, pominiętej dynamiki, błędnych znaczników czasu lub epizodu zmienności zmieniającego rozkład odniesienia.
Sama zmiana estymatora kowariancji po dopasowaniu zwykłej regresji najmniejszych kwadratów nie tworzy automatycznie prawidłowych granic CUSUM. Wnioskowanie odporne na heteroskedastyczność lub zależność wymaga statystyki i rozkładu odniesienia zaprojektowanych dla tych warunków. Wykres regresyjny CUSUM jest diagnostyką stabilności, a nie zamiennikiem sprawdzania zależności reszt, testowania heteroskedastyczności warunkowej czy weryfikacji specyfikacji. Przy tych pytaniach przydatne są poradniki o teście ARCH-LM i odpornych błędach standardowych.
Zanim utworzysz reszty, wybierz interwał próbkowania i kalendarz rynku. Zwrot od zamknięcia do zamknięcia obejmujący długie święto nie dotyczy takiego samego przedziału jak zwrot z normalnej sesji. Zdarzenia korporacyjne, rolowanie kontraktów, przeliczenia walut i brakujące obserwacje także mogą tworzyć błędy prognozy przypominające niestabilność. Nie uzupełniaj luk ani mechanicznie nie dopasowuj cen bez wyjaśnienia, co w modelu oznacza obserwacja w chwili \(t\).
Podaj szczegóły pozwalające odtworzyć test
Określ zmienną wynikową, regresory, wyraz wolny, transformacje, daty próby, częstotliwość, początkowy okres estymacji i liczbę reszt rekurencyjnych. Podaj, czy reszty skalowano rekurencyjną wariancją prognozy i jak oszacowano \(\hat\sigma\). Wskaż odmianę CUSUM lub CUSUM kwadratów, rozkład odniesienia, poziom krytyczny, regułę granic i ustawienia domyślne oprogramowania wpływające na wynik.
Pokaż ścieżkę lub statystykę wraz z dopasowanymi współczynnikami i diagnostyką reszt. Przekroczenie granicy to dowód przeciw stałości w ramach testowanego modelu, a nie oszacowanie przyczyny ekonomicznej ani skutku przyczynowego nazwanego zdarzenia. Jeśli celem jest prognozowanie lub handel, użyj chronologicznych prób odłożonych, podaj, kiedy alarm byłby dostępny, i uwzględnij spread, wpływ na rynek, opłaty, pożyczanie papierów, finansowanie oraz obrót. Porównaj reakcję z modelem o stałych współczynnikach. Ostrzeżenie o stabilności może uzasadniać przegląd modelu, ale nie dowodzi przewagi adaptacyjnej reguły.
Brown, Durbin i Evans przedstawiają procedury stabilności CUSUM dla reszt rekurencyjnych oraz CUSUM kwadratów w artykule z 1975 roku. McCabe i Harrison badają test CUSUM kwadratów oparty na zwykłych resztach najmniejszych kwadratów. W sprawie nieznanych punktów zmiany zobacz Andrews (1993), a monitorowania sekwencyjnego — Chu, Stinchcombe i White (1996). Powiązane poradniki obejmują regresję OLS, test Chow i skupianie zmienności.
Częste pytania
Q1Czy test CUSUM wskazuje dokładną datę zmiany strukturalnej?
Nie. Ścieżka może pokazać, kiedy skumulowane błędy prognozy zaczynają trwale się przesuwać, ale przekroczenie granicy nie jest formalnym oszacowaniem jednej daty zmiany. Procedury dla nieznanej daty wykorzystują własne statystyki przeszukiwania i wartości krytyczne.
Q2Czy CUSUM kwadratów jest tym samym co test skupiania zmienności?
Nie. Śledzi skumulowany udział kwadratów reszt rekurencyjnych i może reagować na różne rodzaje błędnej specyfikacji lub niestabilności. Test ARCH-LM bada szeregową przewidywalność kwadratów reszt przy własnych założeniach.
Q3Czy mogę codziennie ponownie wykorzystywać historyczną granicę CUSUM do alarmów na żywo?
Nie automatycznie. Powtarzanie testu przy napływie nowych obserwacji zmienia zachowanie fałszywych alarmów. Procedura monitorowania sekwencyjnego potrzebuje granic zaprojektowanych dla powtarzanych sprawdzeń i jasno określonej stabilnej próby bazowej.
Źródła i dalsza lektura
Zgłoś problem
Przygotujemy e-mail z linkiem do tego artykułu. Mark otrzyma zgłoszenie dopiero po jego wysłaniu
Szybki test
Przeczytano? Sprawdź się w 3 pytaniach
Pytanie 01
Dlaczego regresyjny CUSUM wykorzystuje reszty rekurencyjne?
Wybierz odpowiedź, aby zobaczyć wyjaśnienie
Słownik opcji
Variation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
Czytaj szczegółowy przewodnikCausationA relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
Czytaj szczegółowy przewodnik