

Test kointegracji Engle’a–Grangera: reszty i korekta błędem
Dowiedz się, jak działa dwuetapowy test kointegracji Engle’a–Grangera, dlaczego testy pierwiastka jednostkowego dla reszt wymagają specjalnych wartości krytycznych oraz jak interpretować model korekty błędem.
W tym przewodnikuKointegracja to twierdzenie dotyczące oszacowanej reszty
Krótkie podsumowanie
Metoda Engle’a–Grangera sprawdza, czy określona kombinacja niestacjonarnych szeregów jest stacjonarna. Najpierw szacuje równanie długookresowe, a następnie testuje uzyskaną resztę przy użyciu wartości krytycznych właściwych dla kointegracji. Wykryta zależność może uzasadniać zastosowanie modelu korekty błędem, ale nie dowodzi, że ceny muszą do siebie powrócić ani że transakcja przyniesie zysk.
Kointegracja to twierdzenie dotyczące oszacowanej reszty
Dwa szeregi z trendem mogą wydawać się powiązane, ponieważ oba zawierają trend stochastyczny. Kointegracja to bardziej precyzyjne twierdzenie: jeśli poszczególne szeregi są zintegrowane rzędu pierwszego, I(1), określona kombinacja ważona może być stacjonarna, I(0). Taka kombinacja jest długookresowym błędem równowagi w wybranym modelu. Waha się wokół stabilnego rozkładu zamiast oddalać się bez ograniczeń.
Dwuetapowa procedura Engle’a–Grangera bada to twierdzenie za pomocą pojedynczego równania. W pierwszym etapie szacuje się zależność długookresową w poziomach. W drugim sprawdza się, czy oszacowana reszta ma pierwiastek jednostkowy. W skończonych próbach wynik testu zależy od kierunku, ponieważ w pierwszym równaniu trzeba wybrać zmienną po lewej stronie. Ten poradnik dotyczy klasycznego przypadku dwóch zmiennych; nie zastępuje metody systemowej, gdy możliwych jest kilka relacji kointegrujących.
Najpierw sprawdź szeregi i składniki deterministyczne
Typowa specyfikacja zakłada, że zmienne składowe są I(1): ich poziomy są niestacjonarne przy wybranej specyfikacji, natomiast pierwsze różnice są stacjonarne. Testy pierwiastka jednostkowego nie są doskonałe, zwłaszcza przy krótkiej próbie i w pobliżu załamania strukturalnego. Weryfikację rzędu integracji traktuj więc jako przesłankę, a nie mechaniczny warunek. Połączenie szeregu I(0) z szeregiem I(1) nie odpowiada opisanemu tu klasycznemu przypadkowi kointegracji I(1).
Na podstawie pytania badawczego zdecyduj, czy równanie długookresowe powinno zawierać wyraz wolny, trend deterministyczny czy żaden z nich. Na przykład logarytmy cen aktywów mogą uzasadniać wyraz wolny, ale nie trend deterministyczny w spreadzie; agregat gospodarczy może wymagać trendu. Składniki deterministyczne wpływają zarówno na szacowaną równowagę, jak i na rozkład testu reszty. Wybór ich dopiero po poszukiwaniu małej wartości p utrudnia interpretację wyniku.
Etap 1: oszacuj równanie długookresowe w poziomach
Dla dwóch szeregów w poziomach \(y_t\) i \(x_t\) proste równanie pierwszego etapu ma postać
\[ y_t = a + \beta x_t + u_t. \]
Oszacuj \(a\) i \(\beta\) metodą najmniejszych kwadratów przy przyjętych założeniach, a następnie zachowaj \(\hat u_t = y_t-\hat a-\hat\beta x_t\). Jeśli szeregi są kointegrowane w tej specyfikacji, oszacowana kombinacja powinna być stacjonarna, mimo że poszczególne poziomy nie są.
W przykładzie finansowym \(y_t\) i \(x_t\) mogą oznaczać logarytmy indeksów całkowitej stopy zwrotu dwóch aktywów obserwowanych z tą samą częstotliwością. Współczynnik \(\hat\beta\) określa oszacowaną kombinację długookresową; nie jest automatycznie wagą portfela neutralną pod względem wartości w dolarach ani niskiego ryzyka. Zmiana zmiennej po lewej stronie, próby, uwzględnienia dywidend, waluty lub specyfikacji trendu może zmienić oszacowanie i resztę. Jasno określ ekonomiczny sens równania.
Etap 2: przetestuj resztę przy użyciu specjalnych wartości krytycznych
Regresję reszty w stylu rozszerzonego testu Dickeya–Fullera można zapisać następująco:
\[ \Delta\hat u_t = \rho\hat u_{t-1} + \sum_{j=1}^{q}\phi_j\Delta\hat u_{t-j} + e_t. \]
Hipoteza zerowa o braku kointegracji odpowiada pierwiastkowi jednostkowemu w reszcie; hipoteza alternatywna mówi, że oszacowana reszta jest stacjonarna. W uproszczonym zapisie powyżej dostatecznie ujemna statystyka testu reszty stanowi przesłankę przeciw hipotezie zerowej. Opóźnione składniki pomagają odwzorować zależność szeregową reszty, dlatego ważne są zarówno rząd opóźnień, jak i diagnostyka reszt. To odrębna decyzja od wyboru wyrazu wolnego lub trendu w pierwszym etapie, który określa wariant wartości krytycznych kointegracji. Zbyt mała liczba opóźnień augmentujących może pozostawić autokorelację. Opisz, jak wybrano rząd opóźnień, i sprawdź wiarygodne alternatywy, jak omawiają Agiakloglou i Newbold.
Reszta jest szacowana w pierwszym etapie, co zmienia jej rozkład przy hipotezie zerowej. Nie porównuj więc tej statystyki ze zwykłymi wartościami krytycznymi Dickeya–Fullera ani z ogólną wartością p testu ADF. Użyj wartości krytycznych lub wartości p opracowanych dla testu reszt Engle’a–Grangera, odpowiednich do wybranych składników deterministycznych, liczby zmiennych i wielkości próby. Phillips i Ouliaris rozwijają teorię asymptotyczną testów opartych na resztach, a MacKinnon podaje wartości krytyczne z powierzchni odpowiedzi dla typowych specyfikacji. Jeśli zmienią się składniki deterministyczne pierwszego etapu lub liczba zmiennych objaśniających, tę samą statystykę reszt można porównać z innymi referencyjnymi wartościami krytycznymi.
Przykładowy wynik pokazuje, jak interpretować decyzję
Załóżmy, że badaczka analizuje dwa miesięczne logarytmiczne indeksy cen w ustalonej próbie. Zgodnie z podanymi specyfikacjami testów pierwiastka jednostkowego oba wydają się I(1). Regresja pierwszego etapu zawiera wyraz wolny i daje oszacowaną resztę. Następnie statystyka oparta na reszcie jest oceniana przy użyciu rozkładu Engle’a–Grangera odpowiedniego dla tych składników deterministycznych i tej próby, a nie za pomocą zwykłej tabeli ADF.
Wyobraźmy sobie, że właściwy test daje wartość p niższą niż ustalony wcześniej próg 5%. W tej specyfikacji badaczka odrzuca hipotezę zerową o braku kointegracji i uzyskuje przesłanki, że oszacowana kombinacja jest stacjonarna. Wniosek jest warunkowy względem próby, wyboru opóźnień, składników deterministycznych i założeń dotyczących integracji. Nie dowodzi, że wszystkie pary aktywów są powiązane, że zależność utrzyma się poza próbą ani że oszacowana reszta stanowi zyskowny sygnał wejścia. Jeśli wartość p przekraczałaby 5%, prawidłowy wniosek brzmiałby: „test nie odrzucił braku kointegracji przy podanej specyfikacji”, a nie: „udowodniono, że szeregi nie są powiązane”.
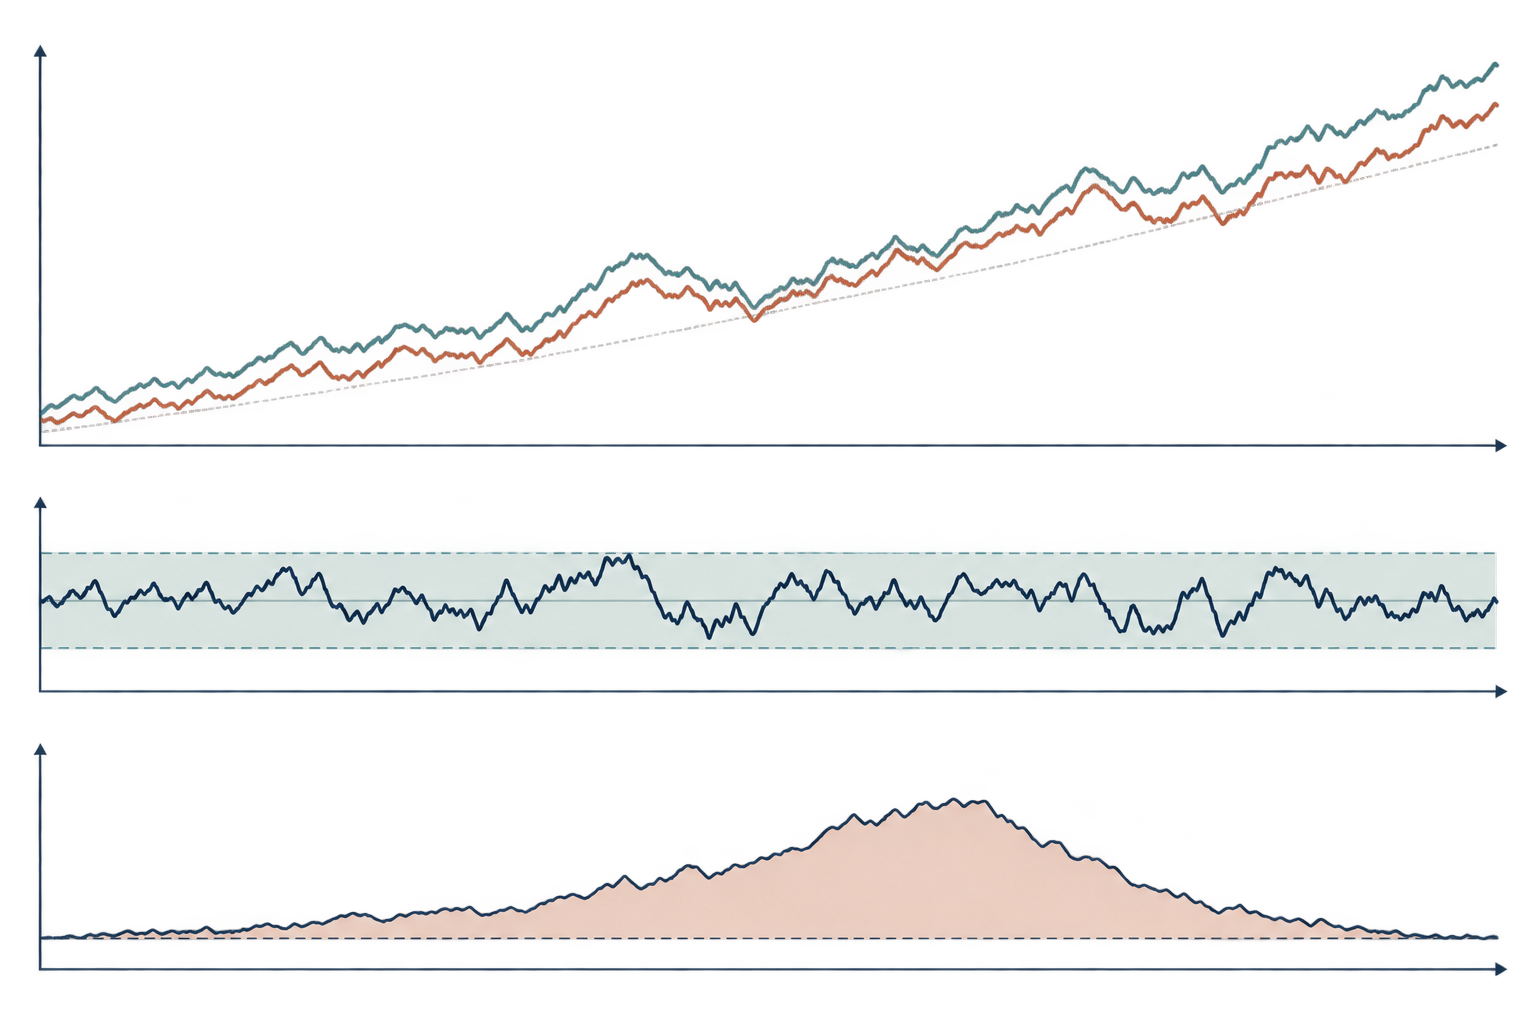
Poniższa ilustracja ma charakter koncepcyjny: wspólne trendy stochastyczne mogą współwystępować z ograniczoną resztą, a odchylenia od oszacowanej zależności mogą z czasem się zmniejszać. Nie przedstawia ona zmierzonych szeregów i nie oznacza, że dostosowanie zawsze przebiega w przewidywalnym tempie.
Model korekty błędem opisuje dostosowanie krótkookresowe
Jeśli istnieją przesłanki na rzecz relacji długookresowej, model korekty błędem może łączyć krótkookresowe zmiany z błędem równowagi z poprzedniego okresu. Dla \(\hat u_{t-1}=y_{t-1}-\hat a-\hat\beta x_{t-1}\) przykładowe równanie ma postać
\[ \Delta y_t = c + \lambda\hat u_{t-1} + \sum_{i=1}^{r}\phi_i\Delta y_{t-i} + \sum_{j=0}^{s}\theta_j\Delta x_{t-j} + \epsilon_t. \]
W tym zapisie \(\lambda\) jest współczynnikiem dostosowania \(y_t\) w danej parametryzacji. Jeśli \(y\) znajduje się powyżej oszacowanej relacji, a \(\lambda<0\), składnik korekty błędem — przy pozostałych warunkach bez zmian — przyczynia się do spadku \(y\). Interpretacja znaku wynika z definicji \(\hat u=y-\hat a-\hat\beta x\); odwrócenie konwencji reszty odwraca też znak współczynnika. Współczynniki krótkookresowe opisują inne reakcje warunkowe. Dostosowywać się może również inna zmienna: sama kointegracja nie wskazuje, który rynek lub zmienna gospodarcza ponosi ciężar dostosowania.
Nie przekładaj mechanicznie \(\lambda\) na stwierdzenie „spread zamyka się co miesiąc o taki procent”, chyba że model rzeczywiście ma taką prostą postać dynamiczną. Opóźnione zmiany, wiele dostosowujących się zmiennych, reakcje nieliniowe i załamania wpływają na przebieg. Stabilna relacja długookresowa nie jest strukturalnym mechanizmem przyczynowym, a współczynnik dostosowania jest warunkowy względem określonego modelu i zbioru informacji.
Dwuetapowy test ma określone ograniczenia zakresu
Specyfikacja Engle’a–Grangera z jednym równaniem może testować jedną proponowaną kombinację długookresową, nawet jeśli obejmuje zmienną zależną i kilka regresorów. Dla dwóch zmiennych I(1) maksymalny rząd kointegracji wynosi jeden; większy system może zawierać kilka wektorów kointegrujących. Pojedynczy test reszty nie określa pełnego rzędu systemu. Procedura Johansena służy do badania tego rzędu przy własnych założeniach dotyczących VAR i składników deterministycznych.
Normalizacja pierwszego etapu ma znaczenie również w skończonych próbach. Regresja \(y\) względem \(x\) nie daje zwykle identycznego wyniku liczbowego jak regresja \(x\) względem \(y\), mimo że koncepcyjnie relacja długookresowa dotyczy kombinacji. Wybierz normalizację z jasnych względów ekonomicznych i ją podaj. Jeśli po odwróceniu równania wnioski się zmieniają, opisz tę wrażliwość zamiast wybierać korzystniejszy wynik.
W małej próbie test może mieć niską moc, a na wynik mogą wpływać również wybór opóźnień, składniki deterministyczne, obserwacje odstające i załamania strukturalne. Załamanie relacji długookresowej może sprawić, że kombinacja wcześniej stacjonarna będzie wyglądać na niestabilną w całej próbie. Pojedyncze odrzucenie hipotezy stanowi przesłankę przy utrzymanej specyfikacji, a nie dowód, że relacja jest trwała.
Dowody kointegracji nie tworzą gotowej reguły handlowej
W zastosowaniu tradingowym oszacowana reszta może być nazywana spreadem, ale sama nazwa nie definiuje portfela możliwego do wdrożenia. Spread skonstruowany z logarytmów cen różni się od pozycji wyrażonej w kwocie pieniężnej; szereg cenowy różni się od szeregu całkowitych stóp zwrotu. Współczynnik regresji może się zmieniać, a oszacowana stacjonarność nie wyznacza automatycznie progu wejścia, okresu utrzymywania pozycji, stop-lossa ani jej wielkości.
Relację długookresową szacuj wyłącznie na podstawie danych dostępnych w danym momencie podejmowania decyzji. Jeśli oszacujesz współczynnik zabezpieczenia na podstawie całego backtestu, a następnie zawrzesz transakcje z wcześniejszych dat, przyszłe obserwacje przenikną do sygnału. Podziel chronologicznie okresy budowy i oceny, uwzględnij dywidendy, splity akcji, dostępność pożyczki papierów wartościowych, finansowanie, spread bid–ask, wpływ na rynek i rebalansowanie. Określ też, co zrobić, gdy diagnostyka wskazuje na załamanie. Przeszukiwanie wielu par i okien tworzy ponadto błąd selekcji, którego test kointegracji nie koryguje.
Praktyczne pytanie nie brzmi wyłącznie, czy jeden test reszt odrzucił hipotezę. Zastanów się, czy proponowana zależność ekonomiczna ma powód, by trwać, czy przechodzi przejrzysty test stabilności oraz czy po uwzględnieniu niepewności i kosztów pozostaje wykonalna reguła. Kointegracja może pomóc w budowie modelu, ale nie gwarantuje konwergencji, skutecznego zabezpieczenia ani zysków.
Opisz specyfikację tak, by inni mogli odtworzyć analizę
Podaj zmienne, transformacje, częstotliwość, daty próby, przesłanki dotyczące integracji i normalizację pierwszego etapu. Wymień uwzględnienie wyrazu wolnego lub trendu, rodzaj testu reszt, regułę wyboru opóźnień, statystykę testową oraz źródło wartości krytycznych lub wartości p właściwych dla kointegracji. Przedstaw wrażliwość na uzasadnioną alternatywną liczbę opóźnień lub okno próby i odnotuj analizę załamań, jeśli została przeprowadzona.
Jeśli szacujesz model korekty błędem, zdefiniuj opóźniony składnik nierównowagi i konwencję znaków, podaj, które zmienne mogą się dostosowywać, i oddziel współczynniki krótkookresowe od relacji długookresowej. W badaniu strategii tradingowej ujawnij chronologiczny podział próby, zasady doboru par, koszty, finansowanie, założenia dotyczące pożyczania papierów oraz sposób postępowania w razie niepowodzenia. Te informacje pozwalają odróżnić odtwarzalny test od wykresu, który tylko wygląda na zbieżny.
Oryginalna praca Engle’a i Grangera o reprezentacji, estymacji i testowaniu opisuje związek między kointegracją a korektą błędem. Phillips i Ouliaris wyprowadzają teorię asymptotyczną testów kointegracji opartych na resztach. Opracowanie wartości krytycznych MacKinnona przedstawia wartości z powierzchni odpowiedzi zależne od wielkości próby i specyfikacji testu. Agiakloglou i Newbold analizują strukturę opóźnień w rozszerzonym teście Dickeya–Fullera90022-Q). W przypadku systemu z wieloma możliwymi relacjami zobacz analizę wektorów kointegrujących Johansena90041-3). Inne poradniki wyjaśniają kointegrację i korelację w strategiach pairs trading, pierwiastki jednostkowe i powrót do średniej oraz projekcje lokalne dla odpowiedzi impulsowych.
Częste pytania
Q1Czy mogę zastosować zwykłe wartości krytyczne ADF do oszacowanej reszty?
Nie. Wcześniejsze oszacowanie relacji długookresowej zmienia rozkład zerowy testu reszty. Użyj wartości odpowiednich dla wybranej specyfikacji Engle’a–Grangera.
Q2Czy istotny wynik testu Engle’a–Grangera dowodzi, że para będzie zbieżna?
Nie. Stanowi przesłankę, że oszacowana kombinacja jest stacjonarna przy założeniach testu i w badanej próbie. Załamania, błąd estymacji i nowe dane mogą zmienić relację.
Q3Kiedy zamiast tego użyć testu Johansena?
Gdy system obejmuje więcej niż dwie zmienne albo może zawierać kilka relacji kointegrujących, systemowa metoda badania rzędu, taka jak procedura Johansena, odpowiada na inne pytanie niż pojedyncza relacja oparta na resztach.
Źródła i dalsza lektura
Zgłoś problem
Przygotujemy e-mail z linkiem do tego artykułu. Mark otrzyma zgłoszenie dopiero po jego wysłaniu
Szybki test
Przeczytano? Sprawdź się w 3 pytaniach
Pytanie 01
Na czym polega drugi etap klasycznej procedury Engle’a–Grangera?
Wybierz odpowiedź, aby zobaczyć wyjaśnienie
Słownik opcji
The existence of a stationary linear combination among nonstationary series, implying a shared long-run equilibrium restriction under a specified model.
Czytaj szczegółowy przewodnikMean reversionA model-dependent tendency for a variable to move back toward a fixed or changing reference; it does not automatically imply stationarity or tradability.
Czytaj szczegółowy przewodnik