

Projekcje lokalne: jak szacować odpowiedzi impulsowe
Dowiedz się, jak projekcje lokalne szacują odpowiedzi impulsowe dla kolejnych horyzontów, jak odczytywać przedziały ufności oraz dlaczego identyfikacja i wybór modelu nadal mają znaczenie.
W tym przewodnikuOdpowiedź impulsowa pokazuje, co następuje po szoku
Krótkie podsumowanie
Projekcja lokalna (LP) szacuje reakcję dla każdego przyszłego horyzontu za pomocą osobnej regresji. Otrzymane współczynniki tworzą przebieg odpowiedzi impulsowej, ale sama regresja nie dowodzi, że szok jest przyczynowy. To identyfikacja, zmienne kontrolne i sposób obliczania niepewności nadal decydują o tym, co oznacza ten przebieg.
Odpowiedź impulsowa pokazuje, co następuje po szoku
Funkcja odpowiedzi impulsowej (IRF) opisuje, jak zmienia się wynik po określonej zmianie lub szoku. Badacz może na przykład zapytać, jak produkcja reaguje na nieoczekiwaną podwyżkę stóp procentowych, jak instrument finansowy reaguje na ogłoszenie z określoną datą albo jak portfel reaguje na zidentyfikowany szok ryzyka. Przebieg w kolejnych horyzontach pokazuje, kiedy pojawia się efekt, kiedy jest największy i jak długo się utrzymuje.
Słowo „szok” wymaga definicji. Zaobserwowana zmiana stopy polityki pieniężnej, ceny rynkowej czy sygnału transakcyjnego nie jest automatycznie nieoczekiwanym szokiem strukturalnym. Może częściowo odzwierciedlać informacje o samym wyniku. Bez wiarygodnej strategii identyfikacji współczynnik LP opisuje warunkową zależność lub projekcję liniową, a nie reakcję przyczynową.
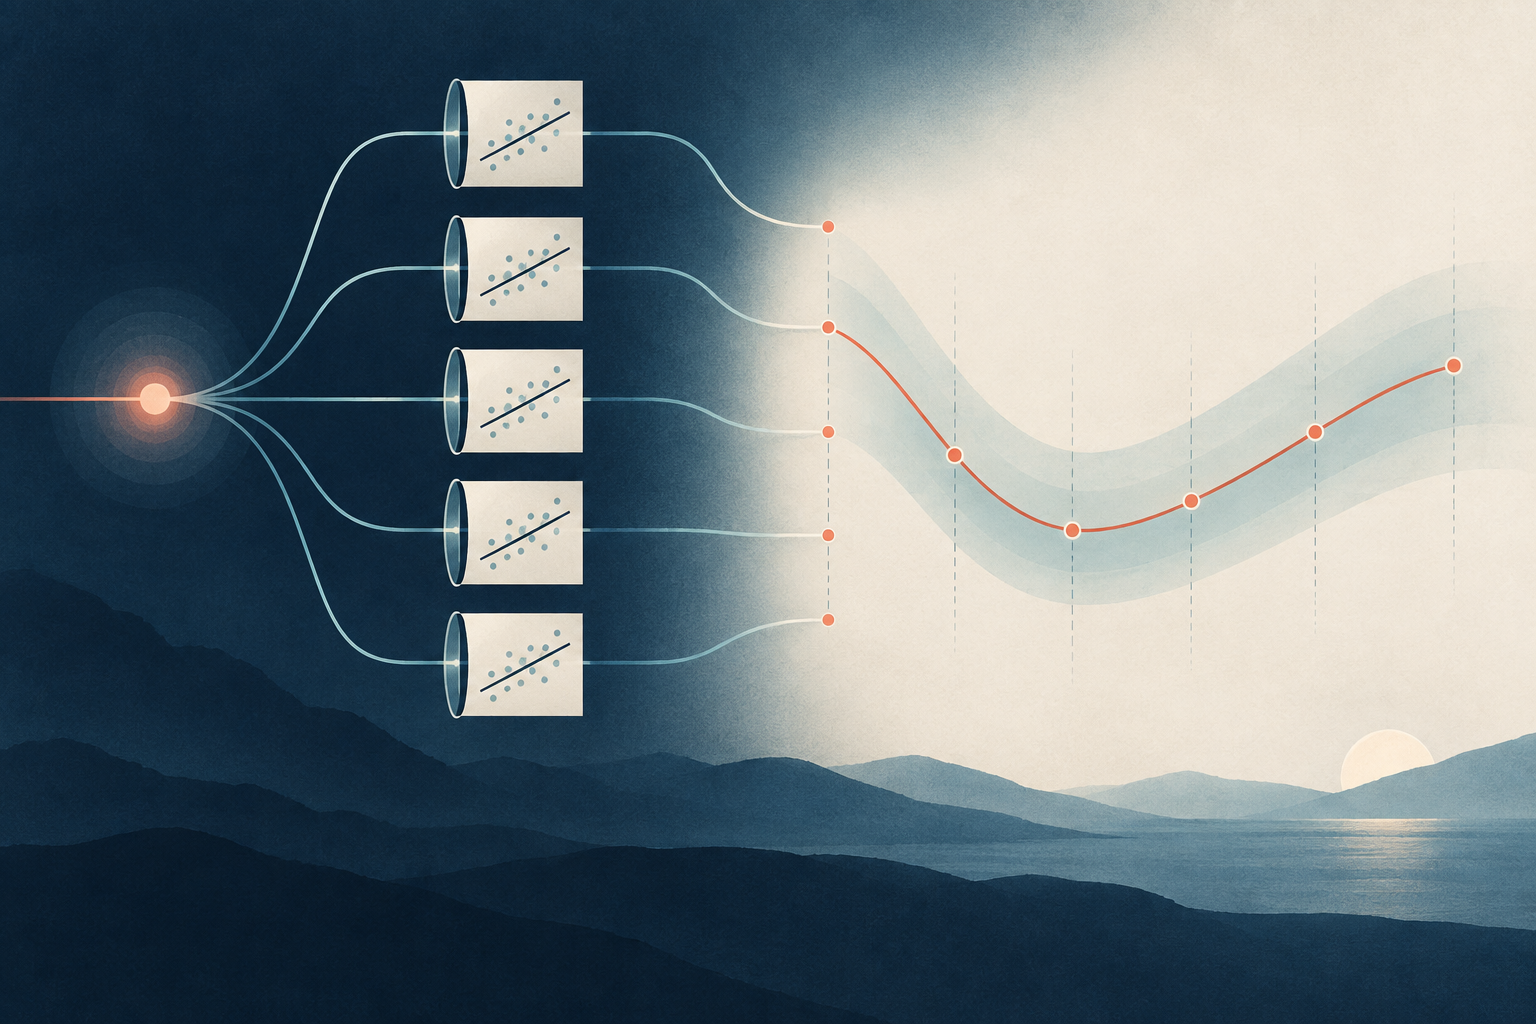
Dla każdego horyzontu szacuje się osobną regresję
Niech \(y_t\) oznacza wynik, a \(s_t\) miarę szoku. Jedna z typowych specyfikacji LP dla horyzontu \(h\) ma postać
\[ y_{t+h} = \alpha_h + \beta_h s_t + \sum_{j=1}^{p}\Gamma_{h,j}'W_{t-j} + \varepsilon_{t,h}. \]
Tutaj \(h\) oznacza liczbę okresów od szoku, \(W_{t-j}\) zawiera wybrane opóźnione zmienne kontrolne, a \(\beta_h\) jest interesującym współczynnikiem. Badacz szacuje inną regresję dla każdego \(h=0,1,2,\ldots\). Wykres \(\hat\beta_h\) względem \(h\) przedstawia przebieg reakcji. Przy szoku strukturalnym i odpowiedniej identyfikacji przebieg ten może szacować strukturalną IRF; w przeciwnym razie opisuje warunkową projekcję predykcyjną.
Bezpośrednie szacowanie to główna idea oryginalnej metody Jordà: estymuje się regresję dla każdego interesującego okresu zamiast wielokrotnie prognozować coraz dalszą przyszłość na podstawie jednego dopasowanego układu dynamicznego. Poszczególne oszacowania mogą być elastyczne, ale nie muszą automatycznie współdzielić gładkiej dynamiki narzuconej przez jeden system.
Każda obserwacja łączy moment szoku \(t\) z momentem wyniku \(t+h\). Dla \(h=0\) obserwuje się wynik w okresie szoku, a dla \(h=6\) — sześć okresów później. Data szoku pozostaje taka sama; zmienia się tylko moment obserwacji wyniku. Dlatego im większe \(h\), tym więcej wierszy traci się na końcu próby. Aby wspólnie interpretować przebieg reakcji, regresje powinny wykorzystywać tę samą definicję szoku i porównywalne zmienne kontrolne.
Przed estymacją określ wynik, szok i jednostki
Współczynnik \(\beta_h\) można zinterpretować dopiero po określeniu zmiennych i ich skali. Jeśli \(s_t=1\) oznacza nieoczekiwaną podwyżkę stopy polityki pieniężnej o 25 punktów bazowych, \(\beta_h\) jest szacowaną reakcją na szok o takiej wielkości. Jeśli \(s_t\) jest mierzona w punktach procentowych, współczynnik oznacza reakcję na jeden punkt procentowy. Zmiana skali szoku proporcjonalnie zmienia wszystkie współczynniki.
Zmienna zależna określa też, czy przebieg jest skumulowany, czy pokazuje zmianę w poszczególnych okresach. Załóżmy na przykład, że \(Y_t\) jest dodatnim indeksem produkcji, i zdefiniujmy
\[ r_{t,h} = 100\,[\log(Y_{t+h})-\log(Y_{t-1})]. \]
Wtedy \(r_{t,h}\) oznacza przybliżoną procentową zmianę indeksu od poziomu sprzed szoku do horyzontu \(h\). Inna zmienna wynikowa, na przykład miesięczna zmiana produkcji, odpowiada na inne pytanie. Nie opisuj skumulowanej reakcji poziomu jako zmiany występującej wyłącznie w miesiącu \(h\).
Przy niewielkich zmianach stukrotność różnicy logarytmów można odczytywać w przybliżeniu jako zmianę procentową. Jeśli zmienną zależną jest skumulowana różnica logarytmów indeksu produkcji, \(\beta_h\) mierzy szacowaną różnicę poziomu względem wartości bezpośrednio sprzed szoku do horyzontu \(h\). Jeśli zmienną zależną jest miesięczne tempo wzrostu, szacuje się zamiast tego reakcję tempa wzrostu w każdym okresie. Tytuł lub wykres, który mówi tylko o „reakcji produkcji”, może nie wyjaśniać, czy chodzi o poziom, zmianę skumulowaną, czy zmianę w danym okresie.
Hipotetyczny przykład szoku stóp procentowych pokazuje, jak odczytać przebieg
Załóżmy, że miesięczne badanie definiuje \(s_t=1\) jako nieoczekiwaną podwyżkę stóp o 25 punktów bazowych i wykorzystuje powyższą skumulowaną miarę produkcji. Poniższe liczby są hipotetycznymi wartościami dydaktycznymi, a nie oszacowaniami z rzeczywistych danych. Przedziały wykorzystują 1,96 razy każdy podany błąd standardowy wyłącznie w celu zilustrowania obliczeń punktowych.
| Horyzont | Szacowana reakcja | Błąd standardowy | Punktowy przedział ufności 95% |
|---|---|---|---|
| 0 miesięcy | 0,00% | 0,050 | [−0,10%, 0,10%] |
| 1 miesiąc | −0,10% | 0,061 | [−0,22%, 0,02%] |
| 3 miesiące | −0,35% | 0,117 | [−0,58%, −0,12%] |
| 6 miesięcy | −0,60% | 0,163 | [−0,92%, −0,28%] |
| 12 miesięcy | −0,25% | 0,230 | [−0,70%, 0,20%] |
W tym przykładzie oszacowanie po sześciu miesiącach jest o 0,60% niższe od poziomu sprzed szoku, a punktowy przedział nie obejmuje zera. Oszacowanie po dwunastu miesiącach jest mniej ujemne, ale przedział obejmuje zero. Samo w sobie nie dowodzi to jednak, że między szóstym a dwunastym miesiącem nastąpiło odbicie: oszacowania są niepewne i skorelowane między horyzontami, a nakładanie się przedziałów nie testuje różnicy między dwoma horyzontami. Wniosek o przebiegu wymaga odpowiedniego kontrastu lub wspólnego wnioskowania. Żadna z tych liczb nie jest prognozą polityki pieniężnej ani wynikiem dotyczącym rzeczywistej gospodarki.
Wartość po sześciu miesiącach nie oznacza, że produkcja spadła o 0,60% wyłącznie w szóstym miesiącu. Zgodnie ze zdefiniowaną skumulowaną zmienną zależną jest to szacowana różnica poziomu indeksu produkcji względem wartości odniesienia sprzed szoku. To, że przedział po dwunastu miesiącach obejmuje zero, również nie potwierdza, że efekt wówczas zanikł. Oznacza, że przy wybranych błędach standardowych i obliczeniu punktowym nie można wykluczyć zera. Przedziały ufności pokazują precyzję oszacowania; nie usuwają ograniczeń próby ani identyfikacji.
Identyfikacja i zmienne kontrolne nadają współczynnikowi znaczenie
LP to metoda estymacji; sama nie dostarcza zmienności identyfikującej efekt. Badacz może zdefiniować szok na podstawie modelu strukturalnego, miary zaskoczenia o wysokiej częstotliwości, prawidłowego instrumentu zewnętrznego albo schematu badania opartego na uzasadnionych założeniach. Każde podejście wymaga dowodów, że szok można oddzielić od innych informacji i sprzężeń zwrotnych z wyniku.
Zmienne kontrolne powinny odpowiadać chronologii badanego pytania. Opóźnione zmienne sprzed szoku mogą uwzględniać wcześniejsze warunki. Zmienna mierzona po szoku sama może na niego reagować. Kontrolowanie takiego mediatora może usunąć część całkowitej reakcji albo wprowadzić nowe obciążenie. Zapisz, jakie informacje były dostępne tuż przed szokiem, i wyjaśnij, dlaczego każda zmienna kontrolna znajduje się w regresji.
Statystycznie istotne \(\hat\beta_h\) nie zmienia zdarzenia, które wygląda na nieoczekiwane, w szok egzogeniczny. Sprawdź antycypację, jednoczesne ogłoszenia, błędy pomiaru, zmiany reguł polityki i dobór próby. Na rynkach finansowych nakładające się informacje lub wspólne szoki mogą sprawić, że wyniki będą poruszać się razem, nawet jeśli badane zdarzenie nie jest przyczyną.
Jeśli używasz instrumentu zewnętrznego, wyjaśnij, dlaczego jest powiązany z interesującym szokiem i dlaczego nie wpływa na wynik inną drogą. Przy mierze zaskoczenia o wysokiej częstotliwości sprawdź, jakie informacje obejmuje okno publikacji i jak szybko ceny uwzględniają wiadomości. Najpierw określ logikę identyfikacji, a dopiero potem wybierz LP do oszacowania reakcji na ten szok. Dobre dopasowanie regresji ani mała wartość p nie dowodzą, że założenia identyfikacyjne są prawidłowe.
LP i VAR mają wspólny cel populacyjny przy zgodnych warunkach
Projekcje lokalne i wektorowe modele autoregresyjne (VAR) często przedstawia się jako konkurencyjne metody szacowania IRF. Plagborg-Møller i Wolf pokazują, że przy zgodnych zbiorach informacji i identyfikacji, zgodnej normalizacji szoku oraz nieograniczonych strukturach opóźnień oba podejścia mogą szacować tę samą reakcję populacyjną. Wynik dotyczy wspólnego estymandu; nie oznacza, że oszacowania w skończonej próbie muszą się zgadzać ani że każda dopasowana LP i VAR wykorzystuje te same ograniczenia.
Przy ustalonej liczbie \(p\) opóźnień estymandy reakcji mogą być w przybliżeniu zgodne dla horyzontów \(h\leq p\), a różnice mogą pojawić się przy dalszych horyzontach. W skończonych próbach LP szacuje każdy horyzont bezpośrednio i może wykazywać większą zmienność, podczas gdy VAR wykorzystuje wspólny model dynamiczny, który może dać gładszy przebieg. Taka struktura pomaga, jeśli jest odpowiednia, i może wprowadzać w błąd, jeśli jej ograniczenia słabo pasują do danych. Żadna metoda nie wygrywa zawsze tylko ze względu na nazwę.
Nie zapamiętuj więc jako sztywnej reguły, że LP jest odporniejsza, a VAR wydajniejszy; sprawdź, jakie ograniczenia dynamiczne zastosowano. Nawet jeśli elastyczne, zgodne specyfikacje mają ten sam cel populacyjny, różnice w liczbie opóźnień lub zbiorze informacji w próbie mogą zmienić oszacowany przebieg i jego precyzję. Aby bezpośrednio porównywać wielkość współczynników, trzeba też zastosować tę samą normalizację szoku. Zapisuj obok siebie jednostki szoku, uwzględnione zmienne, liczbę opóźnień, próbę i ograniczenia identyfikacyjne.
Przedziały ufności zależą od horyzontu i metody wnioskowania
Dla każdego \(h\) regresja dostarcza oszacowania i miary niepewności. Wraz ze wzrostem \(h\) może pozostawać mniej obserwacji, ponieważ \(y_{t+h}\) nie jest dostępne w pobliżu końca próby. Wyniki obejmujące wiele okresów nakładają się też na siebie, więc reszty i oszacowania dla różnych horyzontów mogą być zależne. Błąd standardowy lub bootstrap musi odpowiadać schematowi badania i celowi wnioskowania.
Punktowy przedział ufności 95% konstruuje się osobno dla jednego horyzontu. Nie gwarantuje on 95-procentowego pokrycia całej krzywej reakcji. Jednoczesny pas ufności to inny obiekt i należy go raportować, gdy wniosek dotyczy całego przebiegu. Montiel Olea i Plagborg-Møller przedstawiają użyteczne wyniki dla określonych LP z dodatkowymi opóźnieniami przy spełnieniu ich założeń; nie oznacza to, że można pominąć diagnostykę lub stosować jedną receptę na błędy standardowe do każdej regresji. W ich scenariuszu z pierwiastkiem jednostkowym przedstawione wyniki nie obejmują horyzontów rosnących proporcjonalnie do wielkości próby. Podaj zmienne kontrolne, zakres horyzontów, metodę kowariancji lub bootstrap oraz informację, czy przedziały są punktowe, czy jednoczesne.
Wyniki dla wielu kolejnych okresów nakładają się, co może powodować autokorelację reszt. Nie oznacza to, że każdą LP można skorygować przy użyciu tej samej długości opóźnienia HAC. Wyniki dotyczące inferencji dla LP z dodatkowymi opóźnieniami odnoszą się do określonych specyfikacji regresji, które obejmują opóźnione wartości zmiennych systemu i spełniają odpowiednie warunki. W zastosowaniu wyjaśnij, dlaczego wybrany błąd standardowy pasuje do estymatora, trwałości szeregu, długości próby i docelowego horyzontu. Szersze przedziały dla odległych horyzontów mogą wynikać z mniejszej liczby dostępnych obserwacji i informacji, a nie z błędu obliczeń.
Elastyczne odpowiedzi oznaczają dodatkowe pytania i wybory estymacyjne
Badacze mogą uwzględnić interakcję szoku z obserwowanym stanem, na przykład wskaźnikiem recesji, aby sprawdzić, czy reakcje różnią się między reżimami. Można też badać wiele wyników, wielkości szoku lub podprób. Każde rozszerzenie zmienia estymand i inaczej wykorzystuje dostępne obserwacje; podział próby może zwiększyć niepewność, zwłaszcza dla odległych horyzontów.
W miarę możliwości określ z góry, które horyzonty i stany są istotne. Jeśli testujesz wiele wyników, opóźnień, prób lub definicji szoku, opisz ten proces zamiast przedstawiać wybraną ścieżkę tak, jakby była jedyną analizą. Wygładzanie między horyzontami może ułatwić odczytanie wykresu, ale dodaje ograniczenia lub decyzje dotyczące strojenia. Pokaż niewygładzone oszacowania i opisz metodę, jeśli prezentujesz także krzywą wygładzoną.
Podaj szczegóły potrzebne do odtworzenia przebiegu reakcji
Określ wynik, częstotliwość, transformację, definicję i jednostki szoku, zakres horyzontów, daty próby, zmienne kontrolne oraz sposób traktowania brakujących obserwacji. Założenia identyfikacyjne wyjaśnij niezależnie od wzoru regresji. Raportuj współczynnik i niepewność dla każdego horyzontu albo pokaż wykres z czytelnymi jednostkami i definicją przedziałów.
Podaj metodę estymacji i wnioskowania, w tym liczbę opóźnień, estymator kowariancji lub bootstrap oraz informację, czy przedziały są punktowe, czy jednoczesne. Pokaż istotne wyniki analizy wrażliwości na inną uzasadnioną miarę szoku, wybór opóźnień lub okno próby. IRF to oparta na modelu synteza konkretnego zidentyfikowanego szoku i wyniku; nie jest sygnałem transakcyjnym ani gwarancją przyszłych stóp zwrotu.
Oryginalny artykuł Jordà o projekcjach lokalnych przedstawia estymację horyzont po horyzoncie. Wynik równoważności LP i VAR Plagborga-Møllera i Wolfa wyjaśnia wspólny cel populacyjny i różnice przy skończonej liczbie opóźnień. Analiza wnioskowania Montiela Olea i Plagborga-Møllera dotyczy przedziałów ufności dla LP z dodatkowymi opóźnieniami przy określonych warunkach. Powiązane poradniki obejmują finansowe badania zdarzeń, odporne błędy standardowe i HAC oraz schematy różnicy w różnicach według czasu zdarzenia.
Częste pytania
Q1Czy projekcja lokalna jest automatycznie przyczynowa?
Nie. Szacuje zależności dla poszczególnych horyzontów. Przyczynowa IRF wymaga uzasadnionej strategii identyfikacji szoku i założeń, na których ta strategia się opiera.
Q2Czy projekcje lokalne zawsze przewyższają VAR?
Nie. Przy wspólnych warunkach mogą mieć ten sam cel, ale wyniki w skończonych próbach zależą od liczby opóźnień, ograniczeń, wielkości próby i danych. Żadna metoda nie dominuje w każdym zastosowaniu.
Q3Czy punktowe przedziały ufności wystarczą na wykresie odpowiedzi impulsowej?
Tylko w przypadku twierdzeń dotyczących każdego horyzontu osobno. Jeśli wniosek dotyczy całej krzywej, zastosuj i opisz odpowiednie jednoczesne pasmo ufności.
Źródła i dalsza lektura
Zgłoś problem
Przygotujemy e-mail z linkiem do tego artykułu. Mark otrzyma zgłoszenie dopiero po jego wysłaniu
Szybki test
Przeczytano? Sprawdź się w 3 pytaniach
Pytanie 01
Co wyróżnia projekcję lokalną?
Wybierz odpowiedź, aby zobaczyć wyjaśnienie
Słownik opcji
Variation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
Czytaj szczegółowy przewodnikDifference-in-differencesA quasi-experimental method subtracting the comparison group's contemporaneous change from the treated group's change to construct an untreated counterfactual.
Czytaj szczegółowy przewodnik