

Volatiliti Terealisasi melalui Pra-purataan: Penganggar untuk Hingar Mikrostruktur
Ketahui cara pra-purataan melicinkan tetingkap pulangan frekuensi tinggi yang pendek, membetulkan kesan utama hingar, memilih panjang tetingkap dan berbeza daripada TSRV serta kernel terealisasi.
Dalam panduan iniMengapa pulangan yang sangat kerap boleh memesongkan ukuran perubahan harga
Ringkasan ringkas
Pra-purataan (pre-averaging) menganggar perubahan harga apabila harga yang direkod dengan sangat kerap mengandungi hingar mikrostruktur. Daripada mengkuasa duakan setiap pulangan mentah, kaedah ini membentuk jumlah berwajaran yang bertindih daripada pulangan berdekatan, mengkuasa duakannya, kemudian menolak satu sebutan bagi sumbangan utama hingar. Hasilnya bergantung pada bentuk pemberat, panjang tetingkap, reka bentuk pensampelan dan andaian tentang hingar. Ia mengukur perubahan dalam selang yang diperhatikan; ia bukan ramalan volatiliti atau isyarat dagangan.
Mengapa pulangan yang sangat kerap boleh memesongkan ukuran perubahan harga
Jika harga yang diperhatikan sama dengan harga cekap tanpa komponen lain, jumlah kuasa dua pulangan intrahari ialah cara semula jadi untuk menganggar perubahan sepanjang sesi. Namun, harga transaksi dan sebut harga sebenar mungkin dipengaruhi lantunan antara bid dan ask, pembundaran mengikut saiz tick, kependaman, harga diskret atau kaedah rekod. Apabila sela pensampelan menjadi terlalu pendek, kesan tersebut boleh membentuk bahagian besar daripada setiap pulangan kuasa dua. Menambah pemerhatian mungkin meningkatkan sumbangan hingar, bukannya sekadar mendedahkan lebih banyak pergerakan harga terpendam.
Pra-purataan menangani masalah ini dengan menggabungkan pulangan dalam tetingkap setempat yang pendek sebelum mengkuasa duakannya. Fungsi pemberat yang licin bermula pada sifar, memberikan pemberat kepada pulangan berdekatan, kemudian kembali kepada sifar di hujung tetingkap. Jumlah berwajaran bertindak seperti penapis setempat: ralat cerapan yang pantas dan bebas mungkin saling membatal sebahagiannya, sementara pergerakan harga cekap yang lebih luas boleh kekal. Tetingkap yang bertindih membolehkan maklumat digunakan sepanjang selang.
Pelicinan sahaja tidak menjadikan penganggar tidak berat sebelah. Pulangan yang telah ditapis dan dikuasa duakan masih mengandungi variasi daripada hingar, jadi sebutan pembetulan diperlukan. Jacod, Li, Mykland, Podolskij dan Vetter menerbitkan pendekatan pra-purataan untuk menganggar volatiliti terintegrasi di bawah andaian yang dinyatakan dengan jelas, dan menunjukkan bahawa versi yang sesuai boleh mencapai kadar penumpuan \(n^{-1/4}\). Kertas asal menjadi asas kaedah ini; panduan ini menerangkan mekanik, pilihan dan batasannya.
Asingkan harga terpendam, harga cerapan dan sasaran
Katakan \(X_{t_i}\) ialah log harga cekap terpendam pada masa cerapan \(t_i\), manakala \(Y_{t_i}\) ialah log harga yang direkod:
\[ Y_{t_i}=X_{t_i}+\epsilon_{t_i}, \]
dengan \(\epsilon_{t_i}\) mewakili hingar cerapan. Model asas yang lazim menganggap \(X_t\) sebagai semimartingal berterusan dengan kadar varians setempat \(\sigma_t^2\). Sasaran bagi selang tetap \([0,T]\) ialah varians terintegrasi:
\[ IV_T=\int_0^T \sigma_t^2\,dt. \]
Pulangan cerapan boleh ditulis sebagai \(\Delta_iY=\Delta_iX+\epsilon_{t_i}-\epsilon_{t_{i-1}}\). Walaupun ralat harga bebas antara cerapan, dua pulangan bersebelahan berkongsi satu ralat hujung dengan tanda yang bertentangan. Ini mewujudkan kebergantungan bersiri dalam pulangan dan menjadikan varians terealisasi yang menggunakan semua cerapan sensitif terhadap bilangan perbezaan yang bising.
Penerangan teori yang ringkas biasanya mengandaikan hingar berpurata sifar, bebas mengikut masa dan bebas daripada proses harga cekap, serta mempunyai momen terhingga yang sesuai. Andaian ini membantu menerangkan pembetulan, tetapi tidak dijamin untuk transaksi, sebut harga atau harga pertengahan. Hingar mungkin berubah mengikut kecairan dan waktu, berkait dengan harga cekap atau bersiri. Sasaran juga perlu dinyatakan: apabila terdapat lonjakan, variasi kuadratik merangkumi kuasa dua lonjakan, manakala varians terintegrasi berterusan tidak.
Ini ialah ukuran ex post bagi siri harga dan selang masa yang ditentukan. Ia tidak membina semula setiap harga terpendam, mengenal pasti cetakan transaksi individu yang salah atau memberitahu volatiliti masa hadapan. Nyatakan sama ada input menggunakan harga transaksi, titik tengah sebut harga atau pembinaan harga yang lain sebelum membandingkan anggaran.
Membina pulangan pra-purataan yang bertindih
Bagi \(n\) pulangan cerapan \(r_i=Y_{t_i}-Y_{t_{i-1}}\), pilih panjang tetingkap integer \(k_n\) dan fungsi pemberat \(g\) pada \([0,1]\). Satu bentuk lazim pulangan pra-purataan ialah
\[ \bar r_i=\sum_{j=1}^{k_n-1}g\!\left(\frac{j}{k_n}\right)r_{i+j}, \qquad i=0,\ldots,n-k_n+1. \]
Fungsi itu biasanya berterusan, bernilai sifar pada kedua-dua hujung dan cukup licin untuk hasil asimptotik. Contoh berbentuk segi tiga ialah \(g(u)=\min(u,1-u)\). Pemberat pada hujung tetingkap adalah sifar, jadi pulangan pada sempadan tidak tiba-tiba menerima pemberat penuh. Ini ialah bentuk pemberat setempat, bukannya ramalan atau trend yang dianggar.
Setiap \(\bar r_i\) menggabungkan pulangan bersebelahan sebelum dikuasa duakan. Oleh sebab tetingkap bertindih, pulangan pra-purataan saling berkorelasi walaupun pulangan mentah tidak berkorelasi. Kebergantungan ini sebahagian daripada tingkah laku pensampelan penganggar; jumlah tetingkap yang banyak tidak patut dianggap sebagai cerapan bebas. Julat indeks dan aturan hujung perlu sepadan dengan normalisasi pemberat yang digunakan.
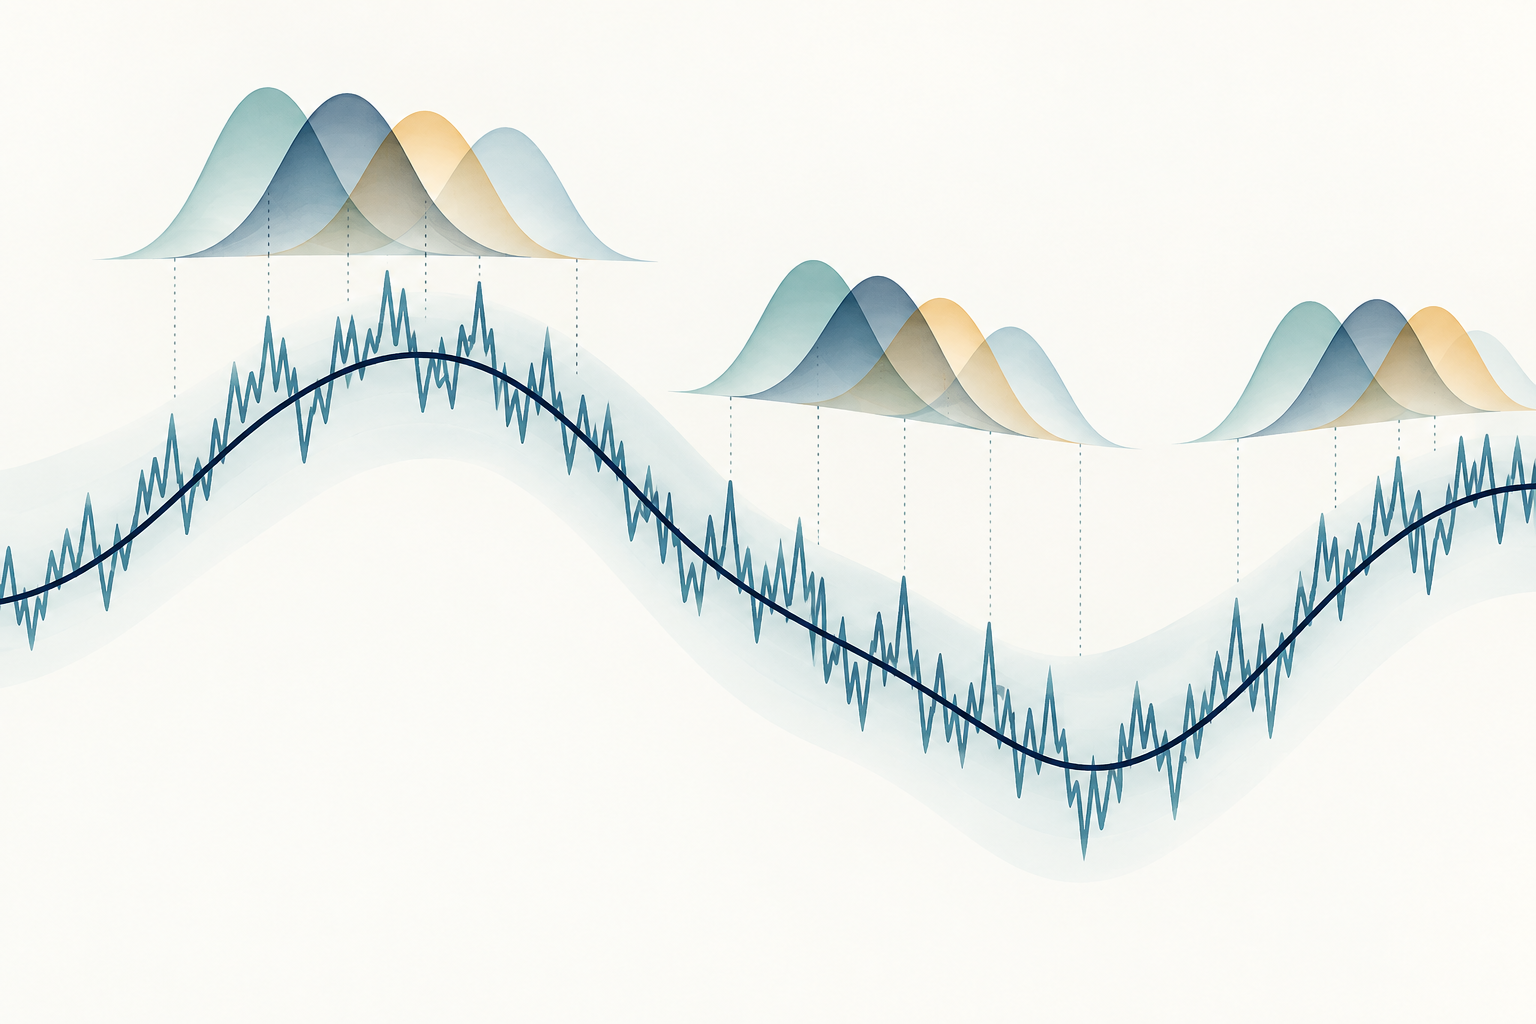
Rajah menunjukkan laluan terpendam yang licin, laluan cerapan yang bergerigi dan beberapa tetingkap bertindih dengan pemberat yang semakin pudar di hujung. Ia menerangkan pengumpulan setempat; ia bukan rekod harga atau output penapis empirikal.
<!-- learn:illustration --> <!-- Konsep tanpa teks: laluan harga terpendam yang licin di sisi laluan cerapan yang bergerigi, dengan tetingkap setempat bertindih dan semakin pudar untuk menggabungkan pergerakan berdekatan. Ilustrasi konsep sahaja, bukan data pasaran, ramalan atau isyarat dagangan. -->
Membetulkan sumbangan hingar yang masih tinggal
Pra-purataan mengurangkan kesan ralat cerapan pantas, tetapi hingar masih menyumbang kepada kuasa dua pulangan yang ditapis. Bentuk lazim penganggar univariat pada grid tetap dengan pemalar normalisasi asimptotik ialah
\[ \widehat{IV}_{PA} =\frac{1}{k_n\psi_2}\sum_{i=0}^{n-k_n+1}\bar r_i^2 -\frac{\psi_1}{2\psi_2 k_n^2}\sum_{i=1}^{n}r_i^2, \]
dengan pemalar pemberat
\[ \psi_1=\int_0^1 \{g'(u)\}^2\,du, \qquad \psi_2=\int_0^1 g(u)^2\,du. \]
Sebutan pertama menskalakan semula jumlah kuasa dua pulangan pra-purataan supaya sepadan dengan varians terintegrasi. Sebutan kedua menganggar dan menolak sumbangan utama hingar cerapan di bawah model. Ia tidak menganggar setiap realisasi hingar dan tidak membaiki medan harga yang salah, cap masa yang tersilap atau pencilan. Formula sampel terhingga mungkin menggunakan versi diskret \(\psi_1,\psi_2\), pelarasan hujung dan konvensyen indeks pulangan tertentu. Butiran itu perlu dinyatakan dan digunakan secara konsisten.
Pembetulan boleh menghasilkan anggaran kecil atau negatif dalam sampel terhingga. Ini tidak bermaksud aset mempunyai varians fizikal negatif; sebaliknya, dalam sampel itu pembetulan yang dipilih melebihi sebutan pertama. Jangan senyap-senyap menukar anggaran negatif kepada sifar. Laporkan pengiraan mentah dan sebarang aturan pemotongan berasingan kerana pemotongan mengubah penganggar dan boleh mempengaruhi purata atau inferens seterusnya.
Memilih panjang tetingkap mengikut hingar dan sampel
\(k_n\) mengawal jumlah pelicinan. Jika tetingkap terlalu pendek, lebih banyak hingar frekuensi tinggi kekal dalam pulangan yang ditapis. Jika terlalu panjang, pergerakan harga setempat dipuratakan merentasi tempoh lebih luas dan bilangan tetingkap yang menyumbang berkurang, lalu ralat anggaran lain mungkin meningkat. Panjang tetingkap dan fungsi pemberat berfungsi bersama; nilai \(k_n\) tidak bermakna tanpa bentuk pemberat dan sela pensampelan.
Dalam reka bentuk seimbang klasik, apabila tempoh masa tetap dan \(n\) cerapan semakin kerap, panjang tetingkap meningkat pada tertib \(\sqrt n\), lazimnya ditulis \(k_n\sim\theta\sqrt n\), dengan \(\theta\) pemalar pelarasan positif. Di bawah andaian kertas tersebut, penganggar boleh menumpu pada kadar \(n^{1/4}\), iaitu ralat anggaran pada tertib \(n^{-1/4}\). Kadar ini lebih perlahan berbanding \(n^{1/2}\) tanpa hingar dan merupakan kadar optimum bagi suasana hingar asas yang dikaji penulis; ia bukan jaminan bagi setiap set data pasaran.
\(\theta\), fungsi pemberat dan kaedah pemilihan berasaskan data mempengaruhi bias serta varians sampel terhingga. Pemilihan automatik mungkin bergantung pada anggaran hingar dan volatiliti yang turut mempunyai ketidakpastian. Tunjukkan sensitiviti merentasi beberapa panjang tetingkap yang munasabah, jelaskan jam pensampelan dan sempadan sesi, serta jangan memilih tetingkap selepas melihat nilai yang menyokong kesimpulan pilihan.
Contoh pengiraan hipotesis ringkas
Anggap enam pulangan cerapan hipotesis dalam mata asas:
\[ (r_1,\ldots,r_6)=(1,0,1,0,1,0)\ \mathrm{bp}. \]
Gunakan pemberat segi tiga \(g(u)=\min(u,1-u)\) dan tetingkap yang sengaja pendek, \(k=3\). Dua pemberat grid di bahagian dalam ialah \(g(1/3)=g(2/3)=1/3\). Untuk menunjukkan aritmetik grid kecil ini dengan tepat, takrifkan normalisasi diskret
\[ \psi_{2,k}=\frac{1}{k}\sum_{j=1}^{k-1}g(j/k)^2=\frac{2}{27}, \qquad \psi_{1,k}=k\sum_{j=1}^{k}\{g(j/k)-g((j-1)/k)\}^2=\frac{2}{3}. \]
Mengikut konvensyen indeks di atas, terdapat \(n-k+2=5\) tetingkap bertindih. Setiap tetingkap menggabungkan pulangan \(1\) bp dengan pulangan bersebelahan \(0\) bp, jadi \(\bar r_i=(1/3)(1+0)=1/3\) bp dan
\[ \sum_i\bar r_i^2=5\left(\frac13\right)^2=\frac59\ \mathrm{bp}^2, \qquad \sum_{i=1}^{6}r_i^2=3\ \mathrm{bp}^2. \]
Dengan normalisasi diskret yang sepadan,
\[ \widehat{IV}_{PA} =\frac{1}{3(2/27)}\left(\frac59\right) -\frac{2/3}{2(2/27)3^2}(3) =2.5-1.5=1\ \mathrm{bp}^2. \]
Contoh ini menyemak aritmetik dan unit; enam pulangan dan tetingkap sependek ini tidak mencukupi untuk menyokong penghampiran asimptotik. Nilai dipilih supaya pengiraan mudah diperiksa. Ini bukan data pasaran, simulasi proses hingar atau bukti bahawa varians terintegrasi terpendam telah dipulihkan. Ralat piawai atau ramalan tidak dikira.
Memahami andaian dan batasannya
Terbitan piawai mengandaikan proses harga cekap berterusan yang diperhatikan dengan kerap bersama hingar tambahan dan syarat keteraturan tertentu. Hingar bebas berpurata sifar ialah titik mula yang berguna, tetapi kebergantungan antara hingar dan harga, ralat berkorelasi bersiri, hingar yang berubah mengikut masa, masa cerapan tidak tetap atau pensampelan endogen mungkin memerlukan penganggar diubah suai atau teori yang dibina khusus untuk keadaan itu. Aït-Sahalia, Mykland dan Zhang mengkaji anggaran volatiliti terintegrasi dengan hingar mikrostruktur bersandar. Kajian mereka menjelaskan sebab formula hingar bebas tidak patut dianggap sejagat.
Lonjakan menimbulkan persoalan berasingan tentang sasaran. Variasi kuadratik merangkumi kuasa dua lonjakan, tetapi varians terintegrasi berterusan tidak. Penganggar pra-purataan biasa tidak mengasingkan lonjakan secara automatik. Pemotongan yang teguh terhadap lonjakan atau pembinaan lain memerlukan andaian dan parameter pelarasan tersendiri. Satu cetakan harga luar biasa yang besar juga boleh mempengaruhi beberapa tetingkap bertindih, maka pengesahan data dan pengendalian pencilan masih diperlukan.
Pra-purataan juga tidak menyelesaikan sendiri semua isu data berbilang aset atau tak segerak. Christensen, Kinnebrock dan Podolskij membangunkan kaedah kovarians pra-purataan dan peluasan Hayashi–Yoshida yang teguh terhadap hingar untuk cerapan tidak segerak dalam kajian mereka. Kaedah itu menangani isu reka bentuk sampel tambahan. Menggunakan formula univariat berasingan bagi setiap aset tidak menyegerakkan cap masa secara automatik dan tidak menjamin matriks kovarians yang sah.
Membezakan pra-purataan daripada TSRV dan kernel terealisasi
Penganggar ini menangani masalah variasi frekuensi tinggi yang berkaitan, tetapi menyusun maklumat dengan cara berbeza. Two-scale realized volatility atau TSRV mempuratakan varians terealisasi daripada grid pensampelan jarang yang dialihkan, kemudian menolak anggaran grid halus yang diskalakan untuk membetulkan bias hingar utama. Pra-purataan pula menapis dahulu tetingkap pulangan pendek yang bertindih menggunakan pemberat licin, mengkuasa duakan pulangan yang ditapis dan menggunakan pembetulan yang sepadan. Kertas asal dua skala menerangkan pembinaan TSRV yang berbeza itu.
Kernel terealisasi bermula daripada jumlah kuasa dua pulangan dan menambah autokovarians pulangan berwajaran merentasi beberapa sela masa. Lebar jalur menentukan sela paling jauh yang disertakan. Pra-purataan mengubah pulangan setempat sebelum dikuasa duakan. Kedua-duanya menggunakan pemberat dan parameter pelarasan, tetapi formula, normalisasi dan andaian masing-masing tidak boleh saling menggantikan. Rujuk panduan kernel terealisasi untuk pembinaan berasaskan sela masa dan lebar jalurnya.
Pilih kaedah berdasarkan data dan kuantiti yang diperlukan, bukan nama penganggar. Bandingkan reka bentuk pensampelan, model hingar, pengendalian hujung, sasaran lonjakan dan tingkah laku sampel terhingga. Keteguhan asimptotik terhadap hingar tidak menjamin kaedah itu paling sesuai untuk aset kurang cair, sesi pendek, hingar berubah atau suapan data tidak teratur. Panduan TSRV menerangkan pilihan skala dan pembetulannya.
Laporkan ukuran selang tanpa menjadikannya kesimpulan dagangan
Untuk membolehkan keputusan dihasilkan semula, nyatakan aset dan medan harga, selang masa, kekerapan pensampelan, aturan cap masa dan sesi, unit pulangan, fungsi pemberat, panjang tetingkap, normalisasi, konvensyen hujung dan andaian hingar. Jika penganggar digunakan untuk inferens, laporkan juga penganggar varians atau prosedur selang keyakinan serta andaian yang diperlukan. Jadual sensitiviti merentasi panjang tetingkap yang munasabah boleh menunjukkan sama ada kesimpulan bergantung pada satu pilihan pelarasan.
Varians terintegrasi mengukur selang cerapan yang telah selesai. Punca kuasa duanya menyatakannya sebagai skala volatiliti bagi selang yang sama, tetapi tidak menjadikannya ramalan. Pengannualan memerlukan konvensyen masa yang dinyatakan dan tetap tidak menghasilkan ramalan. Meramal tempoh seterusnya memerlukan model ramalan berasingan dan penilaian luar sampel. Panduan pengiraan volatiliti terealisasi menerangkan penanda aras jumlah pulangan kuasa dua; panduan variasi kuadratik membezakan variasi laluan daripada sasaran varians terintegrasi berterusan.
Anggaran ini tidak membuktikan sebab harga bergerak, mengenal pasti strategi yang menguntungkan atau menjamin ukuran risiko pelaksanaan. Kos dagangan, kecairan, lonjakan, dinamik volatiliti dan ketidakpastian penganggaran ialah persoalan berasingan. Pra-purataan ialah alat pengukuran statistik; kegunaannya bergantung pada sejauh mana andaian yang dinyatakan sesuai dengan data cerapan.
Soalan lazim
Q1Adakah pra-purataan sama dengan mengambil purata bergerak bagi harga?
Tidak. Penganggar membentuk jumlah berwajaran daripada pulangan berdekatan, kemudian mengkuasa duakan dan membetulkannya. Mempuratakan aras harga sebelum mengambil perbezaan ialah transformasi lain dengan pemberat dan kesan sempadan berbeza.
Q2Adakah pra-purataan menghapuskan semua hingar mikrostruktur?
Tidak. Ia mengurangkan kesan utama di bawah andaian hingar dan pensampelan tertentu. Hingar bersandar atau berubah-ubah, lonjakan, pencilan dan isu cap masa masih boleh mempengaruhi hasil.
Q3Mengapa anggaran pra-purataan boleh berbeza?
Fungsi pemberat, panjang tetingkap, normalisasi sampel terhingga, medan harga, aturan hujung atau prosedur pembersihan data mungkin berbeza. Laporkan pilihan ini dan periksa sensitiviti.
Q4Adakah anggaran pra-purataan merupakan ramalan volatiliti?
Tidak dengan sendirinya. Ia mengukur variasi dalam selang yang digunakan untuk pengiraan. Ramalan tempoh seterusnya memerlukan model berasingan dan penilaian luar sampel.
Sumber dan bacaan lanjut
Laporkan masalah
Kami akan menyediakan e-mel dengan pautan artikel ini. Mark menerima laporan hanya selepas anda menghantarnya
Semakan pantas
Sudah membaca panduan? Uji diri dengan 3 soalan
Soalan 01
Apakah tujuan utama membentuk pulangan pra-purataan?
Pilih jawapan untuk melihat penjelasan
Glosari opsyen
Volatility calculated from price changes that occurred under a stated return, sampling-window, and annualization rule; different conventions can produce different values.
Baca panduan terperinciQuadratic variationThe limit of sums of squared process increments over increasingly fine partitions, measuring accumulated second-order path variation and generating Itô corrections.
Baca panduan terperinci