

Penganggar Kovarians Hayashi–Yoshida: Memahami Harga Tidak Segerak
Ketahui cara penganggar Hayashi–Yoshida menggunakan selang pulangan yang bertindih untuk menganggar kovarians terkamir apabila aset didagangkan pada masa berlainan, serta batas kaedah ini.
Dalam panduan iniMengapa kovarians harga aset sukar apabila jam dagangan berbeza
Ringkasan ringkas
Penganggar Hayashi–Yoshida (HY) mengukur kovarians terkamir daripada dua siri harga yang diperhatikan pada masa berlainan. Ia memasangkan kenaikan pulangan apabila selang masanya bertindih, jadi harga satu aset tidak perlu diinterpolasi dahulu kepada cap masa aset yang lain. Dalam bentuk klasik, HY menangani pensampelan tidak segerak di bawah model resapan; kaedah ini tidak menghapuskan hingar mikrostruktur pasaran atau menukar anggaran kovarians menjadi ramalan.
Mengapa kovarians harga aset sukar apabila jam dagangan berbeza
Dua aset boleh didagangkan dalam waktu pasaran yang sama tetapi pada saat yang berlainan. Saham yang cair mungkin diniagakan berkali-kali sementara saham yang kurang aktif tiada dagangan atau sebut harga baharu. Perubahan harga yang diperhatikan membentuk grid masa yang berbeza. Sasaran statistik mungkin kovariasi serentak kedua-dua aset, tetapi tiada jaminan sepasang pulangan yang diperhatikan meliputi selang masa yang sama.
Alternatif yang biasa ialah meletakkan kedua-dua siri pada jam tetap dengan membawa ke hadapan harga terakhir yang diperhatikan. Ini menghasilkan lajur pulangan yang sejajar, tetapi harga yang dibawa ke hadapan bukan pemerhatian bebas baharu bagi harga terpendam. Pulangan sifar berulang dan pergerakan susulan yang tertangguh boleh memesongkan ukuran pergerakan bersama. Epps mendapati korelasi pulangan saham yang diperhatikan boleh menurun apabila selang pengukuran dipendekkan; pemerhatian tidak segerak ialah satu mekanisme penting bersama kesan data pasaran yang lain. Corak pada sela yang sangat pendek ini lazim disebut kesan Epps (Epps, 1979).
Hayashi dan Yoshida mencadangkan penganggar yang menggunakan kenaikan tidak segerak asal dan tidak perlu memilih aturan interpolasi terlebih dahulu. Kajian asal mereka membuktikan kekonsistenan bagi harga resapan di bawah syarat pensampelan frekuensi tinggi (Hayashi & Yoshida, 2005); makalah kemudian memperoleh kenormalan asimptotik di bawah skema pensampelan tidak segerak umum (Hayashi & Yoshida, 2008). Gagasan utamanya mudah dinyatakan tetapi mudah disalahgunakan: padankan kenaikan berdasarkan pertindihan selang masa, bukan sekadar cap masa yang berdekatan.
Tetapkan sasaran kovarians sebelum mengiranya
Katakan \(X_t\) dan \(Y_t\) ialah log harga cekap terpendam bagi dua aset sepanjang ufuk bersama \([0,T]\). Dalam model resapan berterusan yang ringkas, tulis
\[ dX_t=\mu^X_t\,dt+\sigma^X_t\,dW^X_t,\qquad dY_t=\mu^Y_t\,dt+\sigma^Y_t\,dW^Y_t, \]
dengan korelasi Brownian seketika \(d[W^X,W^Y]_t=\rho_t\,dt\). Sasaran ialah kovariasi terkamir
\[ [X,Y]_T=\int_0^T \sigma^X_t\sigma^Y_t\rho_t\,dt. \]
Ini ialah kuantiti laluan yang terkumpul sepanjang jendela pemerhatian pilihan. Ia bukan kovarians antara dua aras harga statik dan tidak secara automatik menjadi korelasi. Unitnya ialah hasil darab unit kedua-dua pulangan: jika kedua-dua log pulangan dinyatakan dalam mata peratusan, anggarannya dalam mata peratusan kuasa dua. Panduan pengiraan volatiliti terealisasi menerangkan ukuran satu pemboleh ubah berdasarkan pulangan kuasa dua; panduan variasi kuadratik menerangkan kuantiti laluan yang dikembangkan oleh kovarians terealisasi berbilang pemboleh ubah.
Sasaran boleh positif atau negatif. Kovariasi terkamir positif bermaksud hasil darab silang kenaikan harga dalam jendela yang sama lebih kerap menyumbang dengan tanda yang sama; kovariasi negatif bermaksud hasil darab berlainan tanda lebih dominan. Kedua-dua tanda itu tidak membuktikan sebab aset bergerak bersama, sama ada satu menyebabkan yang lain bergerak, atau sama ada aturan portfolio akan menguntungkan.
Mengapa penyegerakan harga terdahulu boleh memesongkan anggaran
Untuk mengira kovarians terealisasi biasa, penganalisis boleh memilih masa berkala dan menggunakan harga terkini yang tersedia bagi setiap aset. Cara ini mudah, tetapi jawapannya boleh bergantung pada lebar grid dan konvensyen interpolasi. Apabila harga sudah lama tidak dikemas kini, beberapa titik grid mengulang sebut harga yang sama. Kemas kini kemudian boleh kelihatan seperti satu pulangan yang meliputi masa lebih panjang daripada pulangan pasangannya bagi aset lain.
Ini boleh memindahkan kovarians serentak kepada komponen penduluan-lengahan yang kelihatan, atau melemahkannya ke arah sifar apabila grid semakin rapat. Hasil empirikal awal Epps menunjukkan perubahan pergerakan bersama yang diperhatikan pada sela pendek; kajian kemudian menerbitkan bias kovarians kaedah previous-tick apabila pensampelan tidak segerak dan harga yang diperhatikan turut mengandungi hingar. Oleh itu, kemerosotan korelasi frekuensi tinggi ialah corak diagnostik, bukannya bukti bahawa masa tidak segerak satu-satunya punca.
HY mengelakkan satu pilihan penyegerakan tertentu dengan mengekalkan selang masa setiap pulangan yang diperhatikan. Namun kualiti cap masa masih penting: kedua-dua aset memerlukan jam bersama, sempadan sesi yang betul, dan aturan jelas bagi permulaan serta penghujung ufuk. HY juga tidak membaiki harga transaksi yang bising, sebut harga salah, atau sasaran yang mencampurkan sesi dagangan berlainan.
Padankan pulangan apabila selang pemerhatian bertindih
Katakan aset \(X\) diperhatikan pada \(0=t_0<t_1<\cdots<t_n=T\), dan aset \(Y\) pada \(0=s_0<s_1<\cdots<s_m=T\). Kenaikan log pulangan yang diperhatikan ialah
\[ \Delta X_i=X_{t_i}-X_{t_{i-1}},\qquad \Delta Y_j=Y_{s_j}-Y_{s_{j-1}}. \]
Setiap pulangan dikaitkan dengan selang masa \(I_i=(t_{i-1},t_i]\) dan \(J_j=(s_{j-1},s_j]\). Penganggar HY ialah
\[ \widehat{[X,Y]}^{HY}_T =\sum_{i=1}^{n}\sum_{j=1}^{m} \Delta X_i\,\Delta Y_j\, \mathbf{1}\{|I_i\cap J_j|>0\}. \]
Penunjuk itu memasukkan hasil darab silang apabila dua selang pulangan bertindih untuk tempoh masa yang positif. Titik hujung yang sama tepat sahaja tidak dianggap pertindihan berdurasi positif. Satu kenaikan boleh bertindih dengan beberapa kenaikan aset yang satu lagi, dan setiap pasangan itu dimasukkan sekali. Prosedur ini tidak membawa harga ke hadapan atau membahagikan pulangan menjadi pulangan kecil yang direka-reka.
Di bawah model resapan berterusan klasik, dengan selang pemerhatian yang cukup rapat dan syarat pensampelan yang sesuai, jumlah itu menumpu kepada kovariasi terkamir apabila selang maksimum mengecil. Keputusan asal menangani pemerhatian tidak segerak; ia mengandaikan harga yang diperhatikan tidak dicemari hingar mikrostruktur pasaran yang sering wujud dalam data tick mentah.
<!-- learn:illustration -->
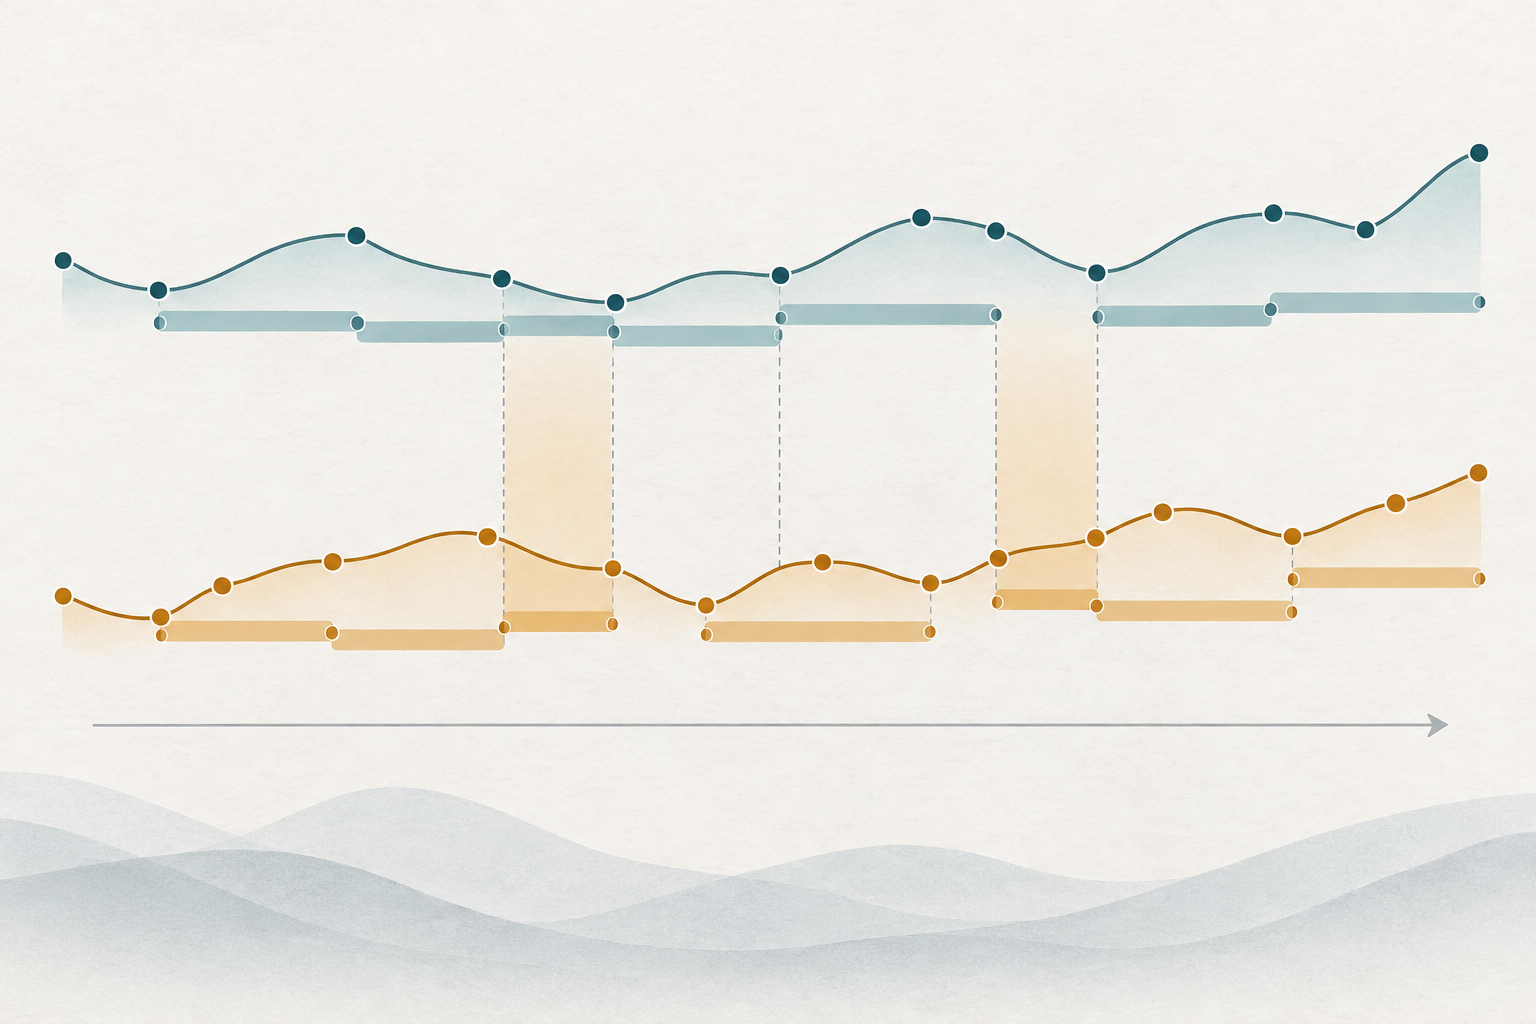
Ulang kira contoh pertindihan hipotesis yang kecil
Katakan dua aset diperhatikan sepanjang sesi lima unit yang sama. Jadual menyenaraikan log pulangan hipotesis dalam mata peratusan serta selang yang diliputinya. Masa pemerhatian diselang-selikan supaya hujung semua selang pulangan tidak sepadan.
| Selang aset X | Pulangan | Selang aset Y | Pulangan | Hasil darab pada pertindihan |
|---|---|---|---|---|
| \((0,1.8]\) | \(+0.40\%\) | \((0,1.0]\) | \(+0.30\%\) | \(+0.12\ \mathrm{pp}^2\) |
| \((0,1.8]\) | \(+0.40\%\) | \((1.0,2.4]\) | \(+0.50\%\) | \(+0.20\ \mathrm{pp}^2\) |
| \((1.8,3.2]\) | \(+0.20\%\) | \((1.0,2.4]\) | \(+0.50\%\) | \(+0.10\ \mathrm{pp}^2\) |
| \((1.8,3.2]\) | \(+0.20\%\) | \((2.4,3.9]\) | \(-0.20\%\) | \(-0.04\ \mathrm{pp}^2\) |
| \((3.2,5]\) | \(-0.10\%\) | \((2.4,3.9]\) | \(-0.20\%\) | \(+0.02\ \mathrm{pp}^2\) |
| \((3.2,5]\) | \(-0.10\%\) | \((3.9,5]\) | \(+0.10\%\) | \(-0.01\ \mathrm{pp}^2\) |
Sebagai contoh, selang pertama \(X\) bertindih dengan selang pertama \(Y\) dari 0 hingga 1.0, dan dengan selang kedua dari 1.0 hingga 1.8; kedua-dua hasil darab dimasukkan. Pulangan \(X\) seterusnya bertindih dengan pulangan \(Y\) kedua dari 1.8 hingga 2.4 dan yang ketiga dari 2.4 hingga 3.2. Pasangan terakhir bagi \(X\) menyumbang \(0.02-0.01\ \mathrm{pp}^2\). Jumlah enam hasil darab yang dimasukkan ialah
\[ \widehat{[X,Y]}^{HY}_T =0.12+0.20+0.10-0.04+0.02-0.01 =0.39\ \mathrm{pp}^2. \]
Satu mata peratusan bersamaan \(0.01\) dalam unit pulangan perpuluhan, maka \(0.39\ \mathrm{pp}^2=3.9\times10^{-5}\) dalam unit pulangan log perpuluhan kuasa dua. Input ini direka semata-mata supaya aritmetik dapat diulang. Hasilnya ialah anggaran kovarians terkumpul bagi jendela ini, bukannya pulangan 0.39%, korelasi, atau pemerhatian pasaran.
Tafsir tanda dan skala tanpa menukar kovarians menjadi isyarat
Jumlah positif dalam contoh menunjukkan bahawa hasil darab positif-positif dan negatif-negatif dalam selang bertindih menyumbang lebih daripada hasil darab negatif. Ini tidak bermakna kedua-dua aset meningkat 0.39%, dan tidak bermakna 39% pergerakan mereka dikongsi. Kovarians bergantung pada unit pulangan, tempoh jendela dan aktiviti; angka lebih besar boleh mencerminkan unit atau ufuk berlainan, bukannya pergantungan piawai yang lebih kuat.
Korelasi tidak mempunyai unit dan memerlukan kovarians diskalakan dengan anggaran volatiliti. Nisbah mudah daripada sebutan varians yang disampel atau dianggar secara berasingan tidak secara automatik menjadi anggaran korelasi yang sah. Dalam sampel terhingga, nisbah itu boleh berada di luar julat \([-1,1]\). Kovariasi terkamir sahaja juga tidak dapat membezakan berita bersama, pelarasan harga tertangguh, pendedahan bersama, atau mekanisme lain.
Untuk penggunaan portfolio, nyatakan wajaran aset, ufuk, unit pulangan dan konvensyen kovarians. Jangan anggap anggaran HY positif sebagai isyarat beli atau anggaran negatif sebagai arahan lindung nilai. Panduan korelasi pasangan forex menerangkan mengapa korelasi dan pendedahan bersama perlu ditafsir dengan cermat. Ukuran terealisasi sejarah merumuskan jendela data yang dipilih; ia tidak meramal pulangan seterusnya atau menjamin lindung nilai akan mengimbangi kerugian akan datang.
Ketahui andaian pensampelan dan harga di sebalik HY klasik
Penganggar klasik dibangunkan untuk harga jenis resapan yang diperhatikan pada masa diskret dan tidak segerak. Anggaran praktikal memerlukan pemerhatian yang mencukupi supaya jurang terbesar dalam setiap siri kecil berbanding jendela analisis. Tempoh tanpa dagangan yang panjang meninggalkan pulangan luas yang merangkumi banyak kemungkinan pergerakan; formula masih boleh dihitung, tetapi penghampiran pensampelan rapat mungkin lemah.
Harga transaksi yang diperhatikan sering mengandungi bid–ask bounce, harga diskret, sebut harga lapuk, latensi dan kesan pengukuran lain. Aturan pertindihan HY menyelesaikan ketidakpadanan masa; ia tidak menghapuskan ralat harga ini. Griffin dan Oomen mengkaji kovarians terealisasi, pelarasan penduluan-lengahan dan HY dalam pensampelan tidak segerak dengan hingar mikrostruktur iid, lalu menunjukkan prestasi relatif sampel terhingga bergantung pada keadaan hingar dan korelasi (Griffin & Oomen, 2011). Ini sebabnya HY biasa tidak patut digambarkan sebagai tahan hingar secara umum.
Model juga memerlukan ufuk bersama yang munasabah. Jika satu pasaran tutup lebih awal daripada yang lain, jendela kalendar yang sama namanya tidak semestinya memadankan tempoh dagangan aktif yang sama. Penukaran zon masa, perubahan waktu musim panas, urus niaga lelongan, tindakan korporat, selang hilang dan penapisan pencilan boleh mengubah set pertindihan. Dokumentasikan pilihan ini dan jangan anggap cap masa sekadar butiran pentadbiran.
Pilih inferens dan pengendalian hingar secara berasingan daripada penganggar titik
Anggaran titik bukan selang keyakinan. Hayashi dan Yoshida kemudian membuktikan kenormalan asimptotik di bawah skema pensampelan tidak segerak umum, tetapi ralat piawai gunaan masih memerlukan penganggar varians yang boleh dilaksanakan dan andaian yang sepadan dengan reka bentuk pensampelan. Pemerhatian jarang atau sangat tidak seimbang boleh menghasilkan ketidakpastian besar walaupun jumlah pertindihan kelihatan stabil.
Untuk harga frekuensi tinggi yang bising, gunakan kaedah yang direka untuk menangani hingar dan ketidaksegerakan, atau justifikasikan aturan pensampelan dan prapemprosesan yang mengehadkan hingar. Christensen, Kinnebrock dan Podolskij membangunkan penganggar kovarians pra-purata untuk model resapan bising dengan data tidak segerak, termasuk penganggar jenis HY pra-purata yang boleh digunakan tanpa menyelaraskan harga mentah terlebih dahulu (Christensen et al., 2010). Kernel terealisasi berbilang pemboleh ubah oleh Barndorff-Nielsen dan rakan sekerja menyasarkan kovariasi di bawah hingar dan dagangan tidak segerak serta dibina untuk menghasilkan anggaran kovarians positif-semidefinit (Barndorff-Nielsen et al., 2011). Panduan penganggar realized kernel menghuraikan alternatif itu.
Sifat matriks ini penting apabila pengoptimum portfolio atau sistem risiko memerlukan matriks kovarians yang koheren. Anggaran HY berpasangan yang dikira pada set pertindihan berbeza tidak secara automatik menghasilkan matriks positif-semidefinit. Jangan “membaiki” matriks secara senyap dengan mengubah nilai eigen; laporkan unjuran, pengecutan, atau penganggar alternatif sebagai langkah pemodelan berasingan. Penganggar tahan hingar juga mempunyai pilihan penalaan dan andaian; ia bukan pembetulan automatik bagi setiap kecacatan data pasaran.
Laporkan anggaran yang boleh diulang bersama batasnya
Laporan yang berguna menamakan dua siri harga, sama ada transaksi, sebut harga atau titik tengah; jam dan sesi bersama; permulaan dan penghujung \([0,T]\); transformasi pulangan; konvensyen pertindihan; ringkasan jurang pensampelan; dan penganggar yang digunakan. Tunjukkan unit kovarians dan jendelanya. Nyatakan cara pemerhatian lapuk, pencilan, lonjakan, lelongan dan hingar mikrostruktur pasaran dikendalikan. Jika input tidak segerak, maklumkan sama ada selang asal digunakan atau harga disegerakkan dahulu.
Jangan menganualkan kovarians terkamir hanya kerana kebiasaan. Jika anggaran jendela ditukar kepada kadar atau angka tahunan, nyatakan andaian penskalaan masa dan cara tempoh semalaman serta penutupan pasaran dikendalikan. Jika ia digunakan untuk menganggar korelasi, nyatakan penganggar varians dalam penyebut dan semak kekangan matriks yang terhasil. Pilihan pelaporan ini mempengaruhi tafsiran sama seperti formula pertindihan.
Penganggar Hayashi–Yoshida berguna kerana ia menyediakan cara langsung dan boleh diulang untuk mengumpulkan hasil darab silang daripada selang tidak segerak tanpa mereka harga terselaras. Jaminan klasiknya bersyarat pada rangka resapan tanpa hingar yang sesuai dan pensampelan yang cukup rapat. Ia tidak membuktikan sebab-akibat, menyelesaikan hingar mikrostruktur pasaran, atau menjanjikan lindung nilai mahupun aturan dagangan yang boleh dipercayai. Sertakan batas ini bersama anggaran.
Soalan lazim
Q1Adakah penganggar HY memerlukan kedua-dua aset didagangkan pada saat yang sama?
Tidak. Penganggar ini direka untuk menangani perbezaan masa itu. Ia mendarab pulangan apabila selang masanya bertindih, walaupun cap masa pemerhatian berbeza.
Q2Bolehkah HY digunakan terus pada harga transaksi yang bising?
Penganggar klasik menangani pensampelan tidak segerak di bawah model resapan, bukannya semua hingar mikrostruktur pasaran. Bid–ask bounce, harga diskret, sebut harga lapuk dan kesan berkaitan mungkin memerlukan kaedah tahan hingar yang berasingan atau prosedur pensampelan yang dijustifikasikan dengan teliti.
Q3Adakah anggaran HY suatu korelasi?
Tidak. Ia menganggar kovarians terkamir, dengan unit hasil darab unit pulangan. Korelasi memerlukan penskalaan volatiliti, dan anggaran sampel terhingga daripada input tidak segerak mungkin tidak mematuhi semua kekangan matriks korelasi.
Q4Bolehkah saya menggunakan anggaran HY positif sebagai isyarat dagangan?
Tidak dengan sendirinya. Ia merumuskan hasil darab silang sepanjang jendela sejarah; ia tidak menunjukkan sebab-akibat, meramal pergerakan bersama masa depan, atau mengambil kira kos pelaksanaan dan perubahan risiko.
Sumber dan bacaan lanjut
Laporkan masalah
Kami akan menyediakan e-mel dengan pautan artikel ini. Mark menerima laporan hanya selepas anda menghantarnya
Semakan pantas
Sudah membaca panduan? Uji diri dengan 3 soalan
Soalan 01
Pasangan pulangan yang manakah dimasukkan dalam jumlah Hayashi–Yoshida klasik?
Pilih jawapan untuk melihat penjelasan
Glosari opsyen
Volatility calculated from price changes that occurred under a stated return, sampling-window, and annualization rule; different conventions can produce different values.
Baca panduan terperinciQuadratic variationThe limit of sums of squared process increments over increasingly fine partitions, measuring accumulated second-order path variation and generating Itô corrections.
Baca panduan terperinci