

すべてのオプションガイド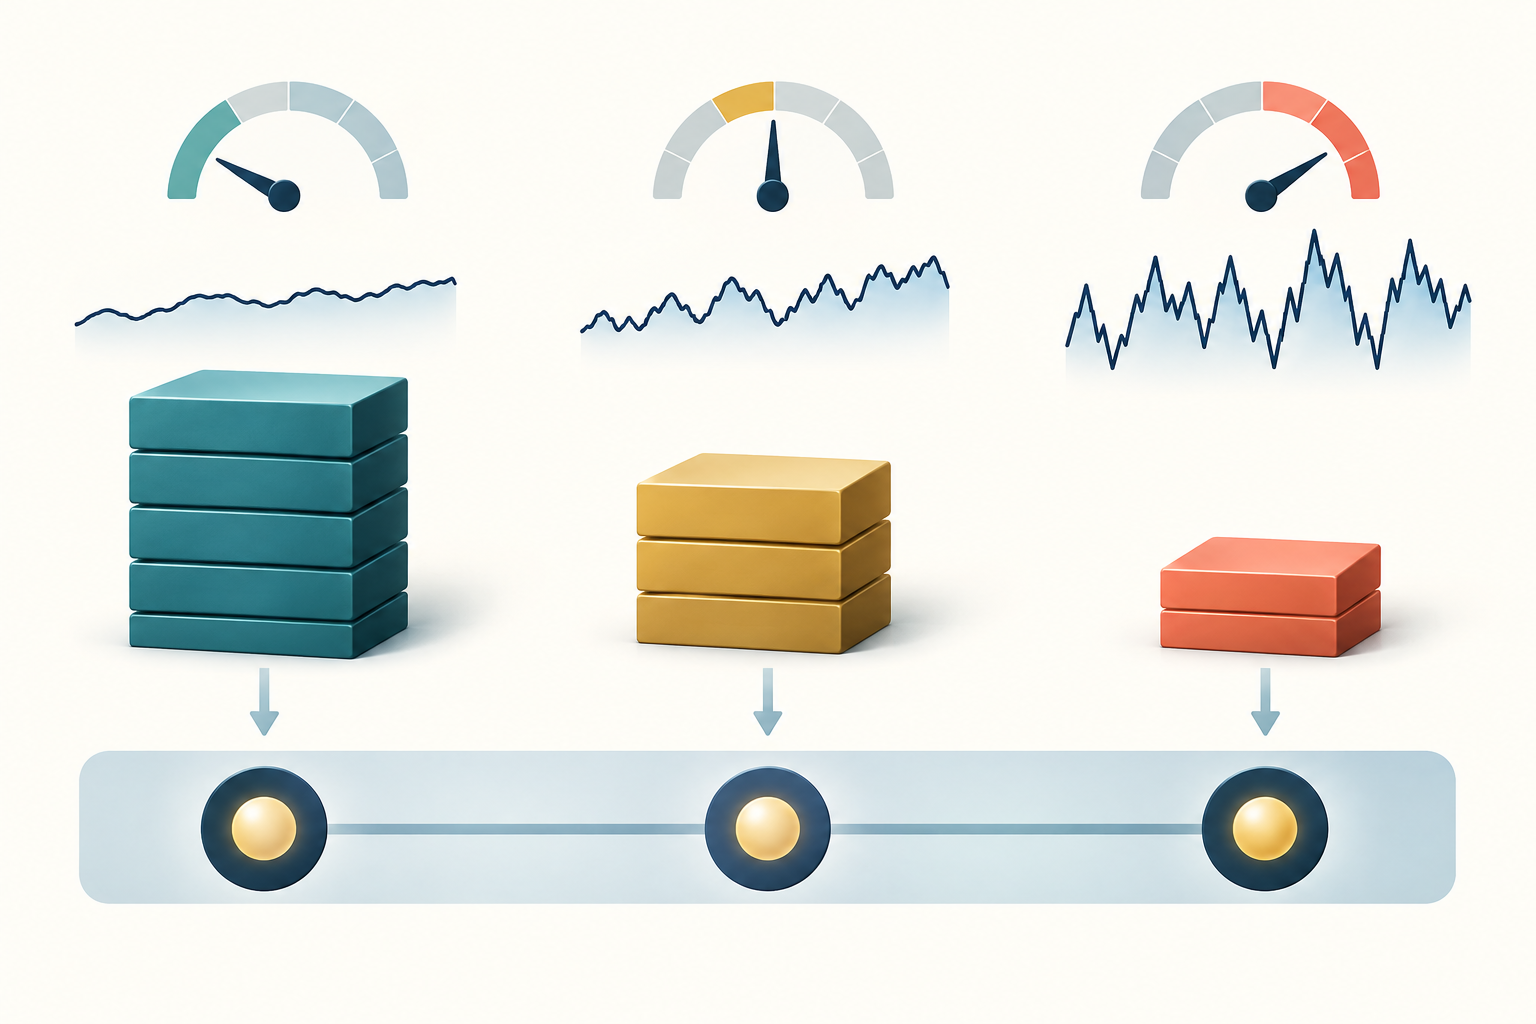
ボラティリティ目標設定の概念図です。推定は外れることがあり、実現リスクは目標と異なる場合があります 問題 1 / 3
ポートフォリオリスクとポジションサイズ12分で読めます
ボラティリティ・ターゲティング:ボラティリティ調整がポジションサイズを変える仕組み
ボラティリティ・ターゲティングによるエクスポージャー調整、推定方法と適用時差の選び方、レバレッジ上限・相関・取引コストが重要な理由を解説します。
このガイドの内容ボラティリティ・ターゲティングが変えるのは収益シグナルではなくエクスポージャー
短い要約
ボラティリティ・ターゲティングは、推定したリスク指標を使って既存のエクスポージャーの大きさを調整します。 基本的な倍率は目標ボラティリティを予測ボラティリティで割った値ですが、実際に取るリスクは推定方法、ポートフォリオ共分散、レバレッジ上限、執行までの遅れ、コストで変わります
ボラティリティ・ターゲティングが変えるのは収益シグナルではなくエクスポージャー
ボラティリティ・ターゲティング、ボラティリティ・スケーリング、ボラティリティ管理は、リスク推定値に応じてポートフォリオのエクスポージャーを調整するルールです。方向シグナルがロングを示していても、予測ボラティリティが上がれば調整ルールでポジションを減らすことがあります。
正のスケール係数は基準ポジションの符号を保ちますが、グロスとネットのエクスポージャーを変えることがあります。低いボラティリティ推定値だけでは、資産が割安である、上昇する、収益性が高いとは判断できません。このオーバーレイが答えるのは「このリスクルールではエクスポージャーをどれだけ持つか」です。「どの資産を保有すべきか」への答えでも、基礎戦略に優位性がある証明でもありません。
研究では、ファクターポートフォリオやモメンタム戦略にボラティリティ管理を適用しています。MoreiraとMuirは複数のファクターと通貨キャリーの結果を示し、BarrosoとSanta-Claraはモメンタムのリスク管理を研究し、DanielとMoskowitzは市場ストレスや急反発の前後に起きるモメンタム・クラッシュを説明しています。これらは特定の標本と手法で得られた結果であり、実運用での改善を約束するものではありません。MoreiraとMuir、BarrosoとSanta-Clara、DanielとMoskowitzを参照してください。
目標と予測の比率は出発点であり、保証ではありません
ウェイトにほぼ比例してリターンが変わる単一のエクスポージャーでは、初期スケール = 目標ボラティリティ ÷ 予測ボラティリティを基本ルールにできます。仮想例では、スケーリング前の年率ボラティリティ予測が20%、目標が10%なので初期倍率は0.5です。基準ノーショナルが100,000ドルなら、他のポートフォリオ調整前のスケール後ノーショナルは50,000ドルです。
分子と分母が同じポートフォリオ、リターン定義、期間、年率換算方法を使う場合に限り、この比率に意味があります。単位をそろえずに年率目標10%を日次標準偏差で割ってはいけません。予測値が標準偏差なら、暗黙に分散へ置き換えないでください。
MoreiraとMuirの公表済みファクターポートフォリオでは、前月の実現分散の逆数に正規化定数を掛けて月次リターンをスケーリングします。これは目標標準偏差を予測標準偏差で割る方法とは異なります。仮想の低ボラティリティ局面で、目標10%に対する予測が5%なら初期倍率は2です。ルールが倍率を1.25に制限すれば、ノーショナルは200,000ドルではなく125,000ドルになります。リスクがエクスポージャーに比例すると単純化すると、対応する予測リスクは6.25%にとどまります。上限によって目標未達になることはありますが、計算ミスではなく制約の結果です。
判断する期間に合わせてボラティリティ推定方法を選ぶ
ローリング標準偏差は説明しやすい一方、窓の長さにはトレードオフがあります。短い窓は速く反応しますがノイズが多く、長い窓は安定するもののレジーム転換への反応が遅れます。指数加重推定では最近の観測値を重くします。GARCH予測は条件付き分散を再帰的にモデル化します。
日中実現ボラティリティはセッション内の変動を捉えられますが、サンプリング方法、古い価格データ、マイクロストラクチャーノイズにも左右されます。すべての資産、サンプリング頻度、保有期間に最適な推定方法はありません。単純リターンか対数リターンか、期間を区切るタイムスタンプ、欠損セッションと夜間変動の扱い、平均を控除するか、期間分散を年率標準偏差へどう換算するかを明記してください。
日次データでは、日次ボラティリティに√252を掛けるのが一般的な近似です。リターン過程について一定の仮定が必要で、どの市場やカレンダーにも当てはまる換算ではありません。単位の仮想例として、日次標準偏差予測1.26%を√252倍すると年率約20%です。年率目標10%との比率は0.5です。約20営業日なら同じ予測は累積ボラティリティ約5.63%に相当し、同じリスク水準を別の期間で表した値です。日次1.26%を年率目標10%で直接割らないでください。
予測誤差とエクスポージャーの推移を両方確認してください。反応が遅すぎるために安定して見えるモデルも、ノイズに過剰適合して敏感に見えるモデルもあります。ウォークフォワード評価では妥当な窓やモデルを比較し、各推定値とポジションを形成した時点で利用できた情報だけを使います。実現ボラティリティの計算ガイドでは、リターンやサンプリングのルールがスケーリング対象のリスク指標をどう変えるかを説明しています。
ルールが取引可能になるよう推定値に時差を設ける
リバランス時点tでは、注文を出す前に実際に利用できた観測値だけを使います。日次リターンにt時点の終値が含まれる場合、その終値からボラティリティを計算した戦略が同じ終値で約定したと仮定できるのは、注文時刻と価格形成上それが可能な場合だけです。
実務上は、取引終了後に計算し、次に取引可能なセッションでスケールを適用する方法があります。これで先読みバイアスを避けられます。終了した月の実現分散を、その月に保有していたポジションに適用すると、当時まだ利用できなかった情報をルールに与えてしまいます。
バックテストではシグナル時刻、ボラティリティデータの締め時刻、注文時刻、約定の仮定、保有期間を明記します。資産ごとに入力データの到着時刻が異なる場合は共通の情報締め時刻を使うか、古い観測値を記録してください。推定値が更新されるたびにリバランスする必要はありません。月次リバランス、閾値バンド、平滑化したエクスポージャーは売買回転を抑えられますが、瞬時の目標と実際のエクスポージャーとの差を広げることもあります。最新予測を摩擦のない注文とみなさず、実装方法を記録して検証してください。
ポートフォリオのボラティリティは個別の値ではなく共分散で決まる
同じ期間で推定した共分散行列をΣ、資産ウェイトのベクトルをwとすると、ポートフォリオ分散はwᵀΣw、ボラティリティはその平方根です。共分散の項も重要です。個別ボラティリティが変わらなくても、相関が高まれば2資産を同時に保有するリスクは増えます。
各資産をそれぞれ固有の目標に合わせてスケーリングしても、通常はポートフォリオ全体のボラティリティを目標化できません。逆にポートフォリオ全体のリターン系列に単一倍率を適用すると構成比は保たれますが、ポートフォリオリスク予測が適切な範囲でしか機能しません。集中、相関の変化、ファクターの重なり、デリバティブの非線形エクスポージャーがあると、単一の標準偏差予測では不十分なことがあります。上限が適用される水準でリスクを推定してください。
ポートフォリオ・ボラティリティの許容範囲が定められているなら、合算したポートフォリオを予測し、相関や共分散のレジームをストレステストします。戦略ごとのリスク上限なら、相関するポジションが口座のリスク予算をどう分け合うかを示します。先物のポジションサイズガイドでは、個別取引の損切り予算と口座エクスポージャーを区別しています。
仮想例:年率ボラティリティがそれぞれ20%の2資産を、それぞれ50%のウェイトで保有します。相関が0.1ならポートフォリオ・ボラティリティは約14.83%。相関だけが0.9へ上がると約19.49%です。個別ボラティリティは変わりませんが、合算リスクは大きくなります。最初の推定で目標15%にするためエクスポージャーを約1.01倍にし、その後に相関が上昇すれば、単純化したリスクは約19.7%になります。古い共分散予測は目標倍率も誤解を招くものにします。
フロア、上限、レバレッジ制約がルールを形作る
推定ボラティリティがゼロに近いと、初期比率は非常に大きくなります。ボラティリティの下限は極小値での除算を防ぎ、最大レバレッジ上限はノーショナルを制限します。戦略によっては最低スケールや、ドローダウン、証拠金、流動性に基づく上限も設けます。
完全に定義したルールの例は スケール = min(最大スケール, 目標 ÷ max(予測値, 下限)) です。最低エクスポージャーがあれば別に記載します。各ガードレールはリスク挙動を変えます。下限は異常に低い推定値でのエクスポージャー増加を抑え、上限は低ボラティリティ時に目標到達を妨げ、最低エクスポージャーは予測が急上昇してもオーバーレイが完全撤退するのを防ぎます。
上限がグロスノーショナル、レバレッジ、証拠金、リスク加重エクスポージャーのどれに適用されるか明記してください。これらは同じ指標ではありません。先物では連続的な倍率を整数の契約数に変換する必要もあります。仮想の基本シグナルが3.4契約、スケールが0.5なら計算上は1.7契約です。通常の契約は小数で売買できません。1に切り下げると目標を下回り、2に切り上げると超えます。マイクロ契約、流動性、コスト、取引しない選択肢を検討してください。契約単位と倍率、基準通貨への換算、証拠金、コストを含めてリスクを再計算します。
ボラティリティショック後の縮小は、下落中または流動性の低い市場での売却につながることがあります。静かな期間の後に拡大するとショック直前にエクスポージャーが増えることもあります。予測に使う推定値も過去を参照しています。GARCHとボラティリティ・クラスタリングのガイドは、モデルの持続性が構造変化の認識を遅らせる理由を説明しますが、ジャンプやレジームリスクをなくすものではありません。
コストと制約が効果を損なうことがある
エクスポージャー変更には売買回転が伴います。手数料、ビッド・アスク・スプレッド、市場インパクト、スリッページ、資金調達や借入、先物ロール費用、該当する場合は無期限先物のファンディングと担保コストを見積もります。平滑化したスケールやリバランス幅は売買を減らす一方で、リスク削減を遅らせることもあります。摩擦のない系列だけでなく、妥当なコスト前提でネット成績を比較してください。
ルールがエクスポージャーの増加を求めるタイミングで、レバレッジが利用できないことがあります。ブローカーや取引所の証拠金、ポジション上限、借入可否、流動性、社内リスク制限によって、計算上のノーショナルを実現できない場合があります。ボラティリティ上限は強制清算や大きな損失を防ぐ保証ではありません。価格ギャップが予測を超えることがあり、決済価格がシグナル価格から大きく離れることもあります。
一貫したベンチマークを使います。スケーリングなしの同じ基準シグナル、固定リスクの代替案、適切なら現金と比較します。グロス・ネットリターン、エクスポージャー、回転率、レバレッジ、予測誤差、ドローダウン、テール損失を報告してください。MoreiraとMuirの結果は、ボラティリティ・タイミングを研究する理由の一つです。
Cederburgらは株式戦略103件を比較し、直接比較ではボラティリティ管理による体系的な優位性を確認していません。合理的なリアルタイム・アウトオブサンプルの組み合わせでは、例外はあるものの、確実性等価収益とシャープレシオが概して低いと報告しています(研究)。これは慎重なアウトオブサンプル評価の根拠であり、普遍的な推奨ではありません。
調査チェックリストで予測品質と戦略の主張を分ける
オーバーレイをリスク改善と呼ぶ前に、基準シグナル、リスク推定器、予測期間、更新頻度、適用時差、単位換算、共分散の扱い、下限、上限、執行前提を指定します。最終テスト期間を評価する前に選択を固定してください。同じ標本で何度も調整すると、堅牢なルールではなく選択を評価してしまいます。
適切な損失関数とキャリブレーション図で予測を点検し、エクスポージャーの推移も確認します。平均誤差が小さくても、最も重要な急上昇を適時に予測できたとは限りません。ストレス期、価格ギャップ、欠損値、相関が急変しうる資産を調べます。同じ期間を実際の上限とコストモデルで評価してください。
最後に3つの主張を区別します。予測値がリスクを推定すること、オーバーレイが方針に従ってエクスポージャーを変えること、結果のポートフォリオが特定の標本で一定の成績を上げたことです。最初の主張は2つ目が目標を達成する証明ではなく、3つ目の良好な過去成績も将来利益を証明しません。リスクがどこでなぜ変化したのか再現できるよう、3点すべてを記録します。
よくある質問
Q1ボラティリティ・ターゲティングで実現ボラティリティを目標に正確に保てますか?
いいえ。推定ボラティリティに応じてエクスポージャーを調整します。予測誤差、急変、相関変化、遅れ、上限、コスト、不完全な約定によって実現値は目標からずれることがあります。
Q2ボラティリティ・ターゲティングは逆分散を使うことと同じですか?
必ずしもそうではありません。目標ボラティリティ比は通常、目標標準偏差を予測標準偏差で割ります。一部の実証的ポートフォリオルールは、推定分散で定数を割った値をリターンに掛けます。異なる関数であり、同じ意味で使うべきではありません。
Q3ボラティリティ予測が低いと戦略の収益性も高いのですか?
いいえ。特定のモデルと期間におけるリスク推定値が低いという意味です。収益性は期待リターン、実装、コスト、将来の結果に左右され、ボラティリティ推定値だけでは魅力的な取引を特定できません。
出典
問題を報告
この記事のリンクを含むメールを準備します。送信すると Mark に報告が届きます
クイックチェック
記事を読み終えたら、3問で確認しましょう
問題 01
ある戦略のボラティリティ予測は20%、目標は10%です。制約前の基本比率は何を示しますか?
答えを選ぶと解説を確認できます
オプション用語集
関連ガイド
ボラティリティ測定実現ボラティリティの計算:リターン・期間・年率化実現ボラティリティの式、対数リターンと平均・年率化規則、標本選択がIVとの比較を変える理由を解説しますボラティリティの動学ボラティリティ・クラスタリングとGARCH静かな相場と荒い相場が続く理由、GARCHが条件付き分散を更新する仕組み、予測をオプションへ使う際の限界を解説します取引の考えを契約枚数に変える先物のポジションサイズ:何枚取引すべきか損失に使える金額と一枚当たりの不利なシナリオから先物の枚数を考え、証拠金・現金・相関エクスポージャーを別々に点検する、非推奨型の手順を解説しますFXの取引単位とリスク計算FXのロットサイズとピップ価値:損切り幅からポジションサイズを計算標準・ミニ・マイクロロットの一般的な単位、口座通貨へのピップ価値の換算、損切り幅を使った仮定のポジション計算を解説します。変動に応じてエクスポージャーを調整するボラティリティ・ターゲティングとは?取引エクスポージャーの調整方法目標ボラティリティと予測ボラティリティからポジション倍率を求める方法を解説。逆ボラティリティと逆分散の違い、予測時点、レバレッジ上限、コスト、実運用の限界を確認します。