

すべてのオプションガイド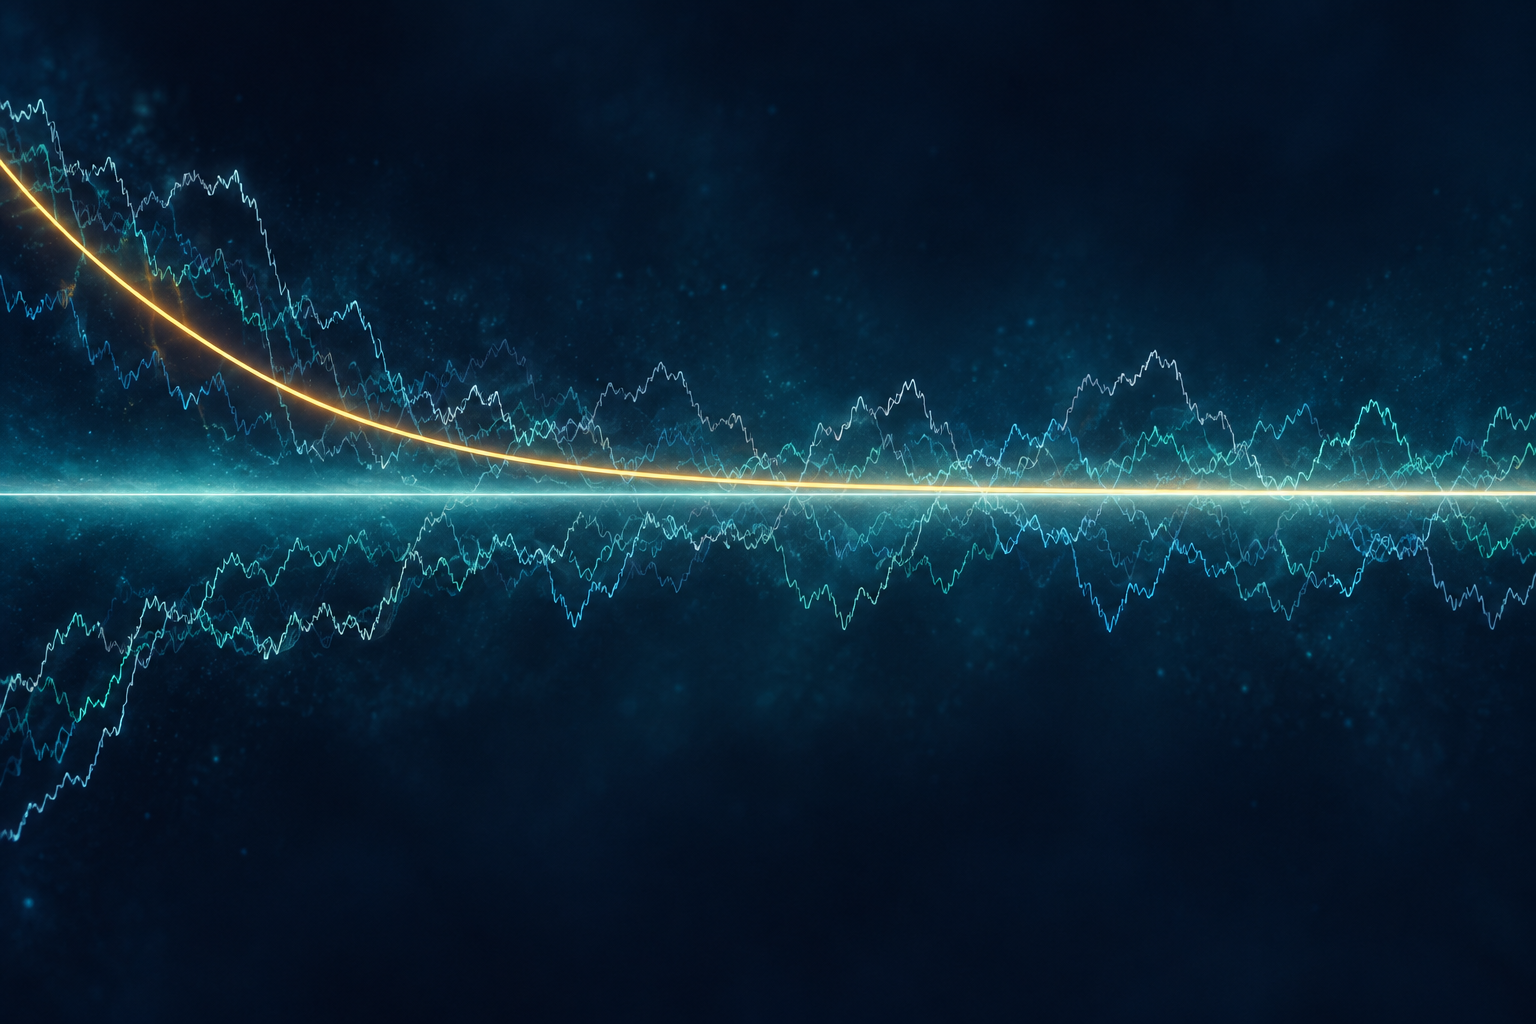
OUモデルの条件付き平均は指数的に減衰しますが、実現経路はその周囲でノイズを伴って変動し続けます。概念図であり、実際の価格や取引の決済予測ではありません。 問題 1 / 3
平均回帰の推定値を時間に読み替える14分で読めます
Ornstein–Uhlenbeckの半減期:取引における平均回帰
Ornstein–Uhlenbeckモデルの平均回帰半減期、離散AR(1)からの計算方法、半減期が取引期間の予測ではない理由を解説します。
このガイドの内容半減期は期待偏差の減衰を要約します
短い要約
Ornstein–Uhlenbeck(OU)モデルは、変数の条件付き期待値が長期平均へ戻る動きを表します。半減期は、その平均からの期待距離が半分になるまでの時間です。推定された一つの動学を要約する値であり、ノイズを含む経路が決済水準をいつ通過するかや、スプレッドの動きが続くかは示しません。
半減期は期待偏差の減衰を要約します
スプレッドが推定された長期平均を上回っているとします。平均回帰モデルでは、期待上は時間とともに平均へ戻ります。半減期が答えるのは限定された問いです。適合したモデルのもとで、期待偏差が半分になるまでどれほどかかるでしょうか。初期偏差が100ベーシスポイントで半減期が4期間なら、4期間後の条件付き期待偏差は約50ベーシスポイントです。
これは複数の可能な経路にわたる期待値についての説明です。実現したスプレッドは先に上昇することも、すぐ平均を横切ることも、ずっと長く離れたままでいることもあります。半減期の単位は観測頻度にも依存します。日次データからの値は日、時間次データからの値は時間です。標本間隔と速度を推定したモデルを必ず明記してください。
連続時間OU式から半減期の公式が得られます
1因子OU過程は次のように書けます。
\[ dX_t = \kappa(\mu-X_t)\,dt + \sigma\,dW_t, \]
ここで \(\mu\) は長期平均、\(\kappa>0\) は平均回帰速度、\(\sigma\) は瞬間的なランダム変動の大きさ、\(W_t\) はブラウン運動です。ドリフトは \(\mu\) に向かい、平均より上なら条件付きの方向は下、下なら上になります。
条件付き期待偏差は次のように減衰します。
\[ \mathbb{E}[X_{t+\tau}-\mu\mid X_t] = e^{-\kappa\tau}(X_t-\mu). \]
減衰係数を半分にする \(e^{-\kappa h}=1/2\) を解くと、経過時間は次のとおりです。
\[ h_{1/2}=\frac{\ln 2}{\kappa}. \]
半減期の式には \(\sigma\) が入りません。変動性は個々の経路が条件付き期待値の周りでどれほど広く動くかに影響し、\(\kappa\) はこのモデルで期待値が減衰する速度を決めます。UhlenbeckとOrnsteinのブラウン運動の分析が古典的な確率過程の基礎となり、Vasicekは後にOU型過程を短期金利のモデル化に使いました。
特定の条件なら離散AR(1)で同じ減衰を表せます
間隔 \(\Delta\) で等間隔に観測する場合、OU過程の厳密な標本形は次のとおりです。
\[ X_{t+\Delta}-\mu = \phi(X_t-\mu)+\eta_{t+\Delta}, \qquad \phi=e^{-\kappa\Delta}. \]
スカラーOUモデルで \(\kappa>0\) なら \(0<\phi<1\) です。観測回数で表す離散半減期は
\[ h_{1/2}=\frac{\ln(1/2)}{\ln(\phi)}, \]
となり、経過時間に直すにはこの値に \(\Delta\) を掛けます。推定したAR(1)係数が0以下、または1以上なら、この単純な正の平均回帰速度への変換は適用できません。OUの解釈を無理に当てはめず、別の動学モデルを検討してください。
\(\Delta X_t=a+bX_{t-1}+\epsilon_t\) という変化形でも推定できます。定常AR(1)で \(0<1+b<1\) の場合、\(\phi=1+b\)、\(\kappa=-\ln(\phi)/\Delta\) とし、\(b\ne0\) なら含意される長期平均は \(-a/b\) です。変換では標本間隔を保ってください。日次から週次に変えると係数の時間尺度も変わります。
時間の尺度は \(\Delta\) で決まります。株式の日次系列では通常、1観測は暦上の24時間ではなく取引セッション1回です。したがって、週末や休場日をまたぐ4観測の半減期を、暦日4日と表現しないでください。イベント発生時や出来高に応じて長さが変わるバーでは、等間隔を前提とする変換が使えない場合があります。対象資産、標本化スケジュール、単位が観測回数・取引セッション・経過時間のどれかを明記してください。
仮想例で数値の読み方を確認します
等間隔の日次スプレッドから \(\phi=0.84\) が推定されたとします。これは仕組みを示す仮の値で、実データの推定値ではありません。1日当たりの平均回帰速度は \(\kappa=-\ln(0.84)\approx0.1744\) なので、
\[ h_{1/2}=\frac{\ln(0.5)}{\ln(0.84)}\approx3.98\text{取引日}. \]
4日後の期待ギャップは初期値の \(0.84^4\approx0.498\) 倍です。したがって初期偏差が100ベーシスポイントなら、4回の観測後の条件付き期待値は約49.8ベーシスポイントです。推定の不確実性や過程の変化はまだ反映していません。
下の図は、滑らかに減衰する条件付き平均と、その周囲で変動し続ける標本経路を分けて概念的に示します。実際の価格履歴でも、モデル平均にすべてのスプレッドが従うという主張でもありません。
推定の選択によって半減期が表す対象は変わります
まず \(X_t\) を定義します。共和分残差、価格差、対数価格スプレッド、変動性調整済みシグナル、利回り差は別々の系列で、単位も動学も異なります。共和分の結果は仮定のもとで定常な線形結合を裏付けることがありますが、残差が一定パラメータのOU過程であるとは限りません。
推定前にサンプリング頻度、形成期間、平均の仕様、ラグ構造を決めます。単純なAR(1)では系列相関、変動性の変化、ジャンプ、日中の市場微細構造、レジーム変化を見落とすことがあります。残差の挙動とパラメータの安定性を調べ、特定標本に条件づけられた推定なら明記します。Chan、Karolyi、Longstaff、Sandersの短期金利モデルの実証比較は、平均回帰の証拠が弱くモデル依存になり得ることを示しています。
取引スプレッドのパラメータは各形成日に利用できるデータで推定します。未来の観測値でスプレッドや平均を再推定すると先読みバイアスが生じます。継続的に再調整するなら更新間隔を示し、係数を既知として扱わず、手順全体を後のデータで評価してください。
不確実性を考慮しないと短い半減期が過度に精密に見えます
\(\phi\) から半減期への変換は非線形です。\(\phi\) が1に下から近づくと \(\ln(\phi)\) は0に近づき、含意される半減期は急速に大きくなります。したがって係数の小さな変化でも報告時間は大きく変わります。仮の推定値 \(\phi=0.80, 0.84, 0.88\) は、半減期でそれぞれ約3.11、3.98、5.42観測です。
推定量と標本に適した推論方法で、速度または変換後の半減期の不確実性を報告してください。\(\phi\) の95%区間が1に届くか超える場合、その区間は有限で正の定常OU半減期を裏付けないことがあります。点推定だけを報告せず、多数の系列から最も速く見えるものを選んだ場合は選択も考慮します。単位根に近い推定では、見かけ上の精度より推定誤差が支配的になり得ます。
規模感の例として、標本化係数 \(\phi\) の仮想的な95%区間が \([0.78,0.92]\) とします。定常OUの範囲内では、変換後の半減期は \(\phi\) が大きいほど長くなるため、この区間は約2.79〜8.31観測に対応します。点推定値0.84から得る3.98観測だけでは、不確実性の幅が見えません。これは説明用の仮定で、実証結果ではありません。係数区間が1に触れると半減期の上限は無限大になり得ます。1以上の値はこの定常変換の範囲外です。有限区間を作るためにそうした値を切り捨ててはいけません。不確実性の計算では系列相関や推定したスプレッド構成も考慮し、多数のペアや期間から選んだ場合はその選択過程も反映してください。
半減期は平均通過時間や保有期間とは異なります
半減期が追うのは偏差の条件付き期待値です。通過時間は、ランダムな経路が推定平均や決済水準に初めて達する時刻です。初回通過の分布はドリフトと変動性の両方に依存し、広く分散することがあります。William Bertramの統計的裁定の最適化分析では、初回通過計算で取引期間とリターンを扱いますが、これは指数半減期とは別の量です。
取引システムには明示的な売買開始・終了規則、ポジションサイズ、リスク上限、関係が崩れた場合の対応が必要です。スプレッドは戻る前に平均からさらに離れることがあり、対象期間内に戻らない場合もあります。期待減衰の計算から損切り水準、損切り前に利確水準へ達する確率、手数料後のリターンは分かりません。
取引に使うなら安定したスプレッドと現実的な費用を検討します
ペアトレードでモデル化するのは、個々の資産より構成されたスプレッドであることが一般的です。ヘッジ比率、通貨、企業行動の調整、資金調達、借株の可用性、リバランス方針は実際のポジションに影響します。時間順の検証期間で長期関係が妥当か確かめます。短い半減期を推定しても構造変化は修復できません。
売買スプレッド、市場インパクト、手数料、資金調達費用または借株費用、両建ての約定にかかる時間を含めます。費用は期待半減期だけでなく実現経路に沿って発生します。多数のペア、遡及期間、サンプリング頻度を探索すると、偶然短くなった推定の信頼度を過大評価することがあります。Chanらによる金利モデルの実証結果も、なじみのある平均回帰形が特定データで強い証拠を保証しないことを示しています。
OUの枠組みはスプレッドの期待動学に関する仮説整理に使えます。取引規則が機能するかは、安定性、不確実性、約定、標本外の結果に左右される別の実証問題です。
すべての推定値とともにモデルと時間単位を報告します
系列の定義、価格またはリターンの基準、サンプリング間隔、標本期間、推定平均、速度パラメータ、変動性パラメータを示します。OU式を連続時間で推定したか、離散ARモデルから推定したかも明記します。係数と不確実性、半減期への変換方法を報告し、妥当な代替期間や頻度に対する感度も示します。
取引への応用では、スプレッドの構成方法、パラメータの更新、各判断時点で利用可能な情報、取引費用、収束しなかった場合の扱いも説明します。半減期は期待減衰のモデル依存の要約として、不確実性と単位を添えて示します。単独の売買シグナルや収益性の主張には使わないでください。
UhlenbeckとOrnsteinの1930年ブラウン運動論文は平均回帰確率過程の基礎を扱います。Vasicekの金利期間構造モデル90016-2)はOU型の短期金利過程を使います。Chan、Karolyi、Longstaff、Sandersは連続時間短期金利モデルを比較し、証拠と適合度がモデル選択に依存すると報告しています。Bertramは初回通過時間による統計的裁定を導き、取引期間が別の量であることを示します。関連ガイドではペアトレードにおける共和分と相関、単位根と平均回帰、Engle–Granger共和分検定を扱います。
よくある質問
Q1半減期が4日なら4日間の取引期間ですか?
いいえ。モデルの条件付き期待偏差が減衰する時間です。実際の決済時間は変動性、しきい値、取引規則によって変わります。
Q2共和分があればスプレッドはOU過程に従いますか?
いいえ。共和分は指定された仮定のもとで線形結合が定常かを扱います。OU動学は別途検証する特定の連続時間平均回帰モデルです。
Q3AR(1)係数が1以上ならどうすればよいですか?
単純な定常OU変換では有限で正の半減期は得られません。非定常推定値に公式を無理に当てず、モデルと不確実性を見直してください。
出典
問題を報告
この記事のリンクを含むメールを準備します。送信すると Mark に報告が届きます
クイックチェック
記事を読み終えたら、3問で確認しましょう
問題 01
OU半減期は何を表しますか?
答えを選ぶと解説を確認できます
オプション用語集
関連ガイド
共動だけでは安定スプレッドにならない理由ペアトレードにおける共和分と相関短期相関と長期共和分を比較し、和分次数、共和分ベクトル、誤差修正、Engle–GrangerとJohansen検定、ヘッジ比率、スプレッド安定性、構造変化、ペアトレードリスクを学びます同義語のように扱われても異なる問いに答える三概念金融における定常性、単位根、平均回帰強・弱定常性、ランダムウォーク、単位根、持続性、平均回帰、半減期、見せかけの回帰、ADFとKPSS検定、構造変化、金融診断を学びます残差から長期関係を読み取るEngle–Granger共和分検定:残差と誤差修正Engle–Grangerの2段階共和分検定、残差の単位根検定に専用の臨界値が必要な理由、誤差修正モデルの読み方を解説します。リターン分散が時間とともにどう増えるかを検定する分散比検定:ランダムウォーク、期間と取引分散比が1期間と複数期間のリターンをどう比較するか、1を上回る・下回る値が何を示唆するか、なぜ取引の優位性を証明しないかを解説します。過去のリターンを使う二つのモメンタム信号は基準が異なります時系列モメンタムと横断面モメンタム:信号の違いを理解する資産自身の過去リターンを基準にするトレンド信号と、資産を同業と比較して順位付けする戦略を、仮定例と過去の証拠の限界とともに解説します