

すべてのオプションガイド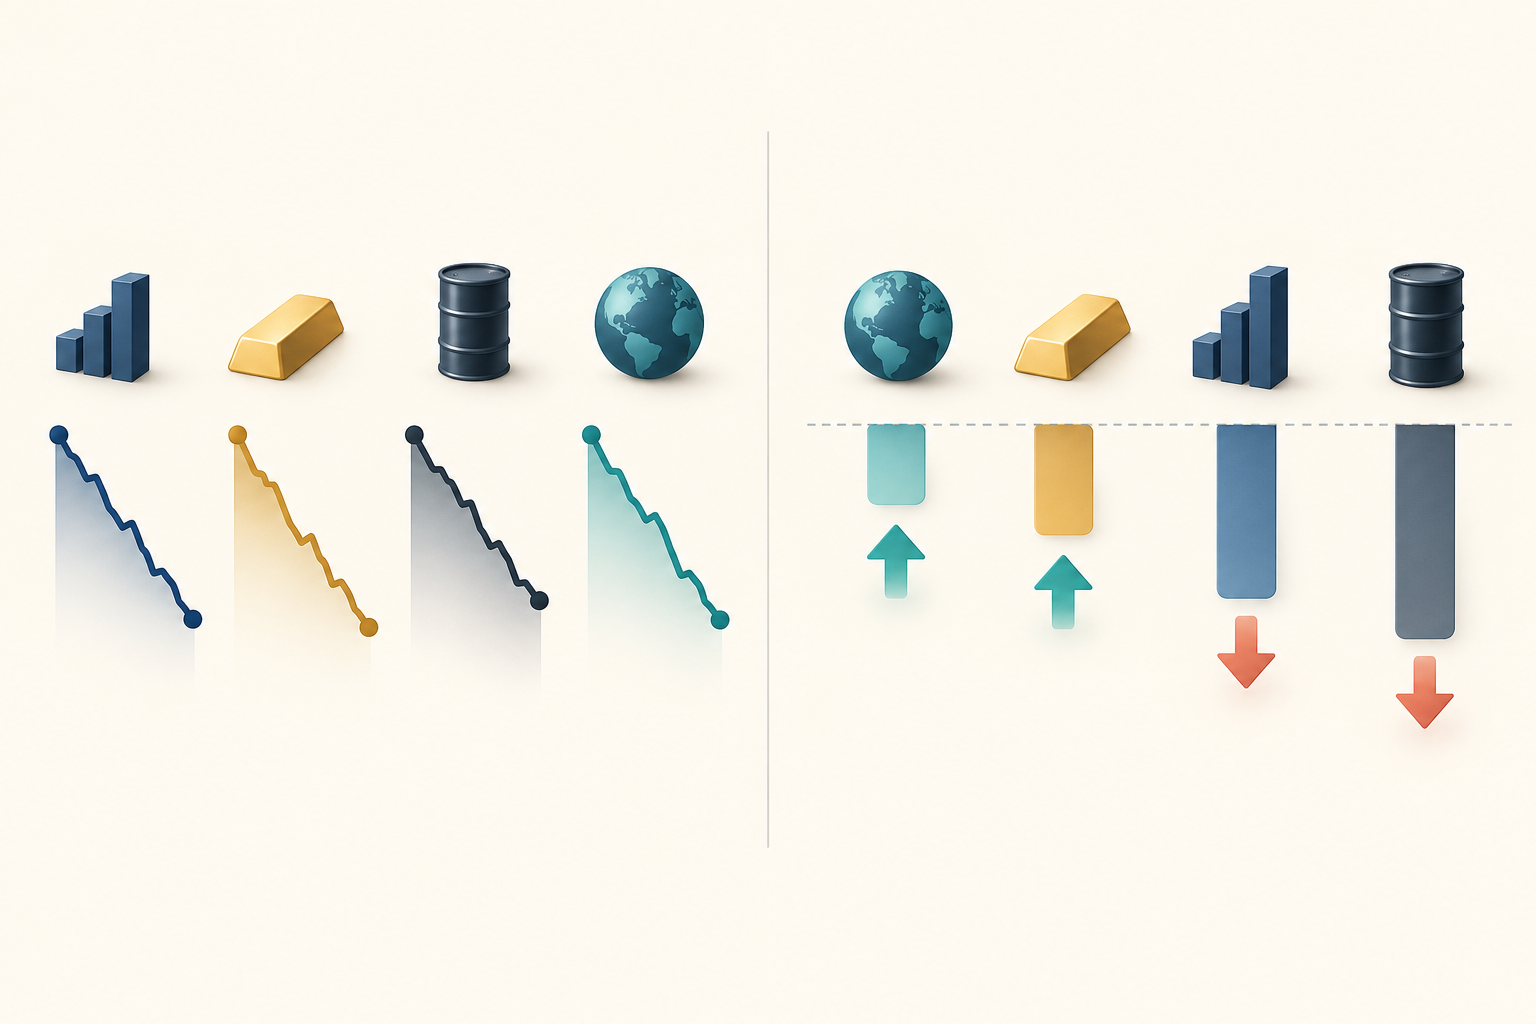
実際のデータや正確なリターン値を示すものではなく、全資産が下落する中で相対順位と方向信号が異なることを概念的に示しています。 問題 1 / 3
過去のリターンを使う二つのモメンタム信号は基準が異なります読了約13分
時系列モメンタムと横断面モメンタム:信号の違いを理解する
資産自身の過去リターンを基準にするトレンド信号と、資産を同業と比較して順位付けする戦略を、仮定例と過去の証拠の限界とともに解説します
このガイドの内容二つの規則は過去のリターンに異なる問いを立てる
短い要約
時系列モメンタムは資産自身の過去リターンをゼロまたは事前に定めた基準と比べます。単純な符号規則ではプラスならロング、マイナスならショート方向です。横断面モメンタムは資産同士を順位付けし、相対的な勝者と敗者にポジションを取ります。すべての資産の過去リターンがマイナスなら、前者は全部をショートできる一方、後者は下落の小さい資産を買えます。どちらも利益を保証しません
二つの規則は過去のリターンに異なる問いを立てる
モメンタムは一つの固定された売買システムではなく、信号規則のまとまりです。時系列モメンタムは、定めたルックバック期間にその資産自身のリターンがプラスかマイナスかを問います。横断面モメンタムは、同程度の期間に選んだ資産群の中で、どの資産が他より良かったかを問います。
同じリターン履歴を使っても、基準が異なるためポジションは変わります。時系列信号は資産自身の方向を基準にします。横断面信号は同じ資産群の相対順位を基準にするので、リターンがマイナスでもその資産が「勝者」になることがあります。
この名称だけではルックバック期間、保有期間、対象資産群、ウェイト、売買コストは決まりません。これらは戦略設計の選択肢であり、結果を解釈する前に明示します。
時系列モメンタムは資産自身の方向を追う
Rᵢ,t−L:tを意思決定時刻 t までのルックバック期間における資産 i のリターンとします。単純な方向規則は sᵢ,t = sign(Rᵢ,t−L:t) です。正ならロング、負ならショート、ゼロならポジションなしとする場合があります。超過リターン、閾値、ボラティリティ調整ウェイトを使う実装もありますが、これらは比較の定義とは別の設計選択です。
資産ごとに信号を計算するため、信号がすべて同じ方向を向くこともあります。すべての商品のルックバックリターンがマイナスなら、符号規則は全商品をショートできます。すべてプラスなら、全商品をロングできます。そのためポートフォリオは幅広い市場変動への大きなネットエクスポージャーを持つことがあります。
リターンの測り方と意思決定時点への情報の揃え方を示してください。先物研究では超過リターンを使うことがあり、株式戦略では別のリターン系列を使う場合があります。信号が終値確定後にしか分からないなら、その終値から得たリターンを、別の約定仮定なしに売買可能なものとして扱わないでください。
横断面モメンタムは同業資産を順位付けする
リバランスごとに、横断面モメンタムは定義した過去リターン指標で投資可能資産を並べます。よくあるロングショート形式では、順位上位の資産を買い、下位を売ります。ポートフォリオの方向は相対的です。すべての資産が上昇しても下落しても、ロングとショートを同時に持てます。
対象資産群と順位規則を定めます。各サイドに入れる資産数、同順位の扱い、業種・市場エクスポージャーを中立化するか、欠損リターンのある資産をどうするかを明記します。「勝者」はその規則と対象資産の中で相対的に強いという意味で、絶対リターンがプラスとは限りません。
相対順位は比較対象の構成にも左右されます。たとえば A が −1% でも、他の多くが −8% なら上位になり得ますが、他が +5% なら下位です。過去の日付ごとに当時投資可能だった資産群を復元し、上場廃止銘柄や遅れて届くデータをどう扱うか決めます。現在まで残った資産だけを過去にさかのぼって使うと順位をゆがめることがあります。
横断面ポートフォリオはロングとショートのエクスポージャーを均衡させることがありますが、順位付けだけで市場中立やリスク中立になるわけではありません。実際のエクスポージャーはウェイト、ボラティリティ、相関、制約、空売り可能性、執行で決まります。
四資産の例で二つの規則が食い違う場面を見る
以下の値はすべて仮定の例で、実際の市場データではありません。4資産の直近3か月のリターンが A −1%、B −3%、C −5%、D −8% だったとします。各資産の符号を見る時系列規則では、すべてのリターンがマイナスなので4資産すべてがショート方向です。
横断面規則では A と B を相対的な勝者、C と D を相対的な敗者にできます。上位二つを買い、下位二つを売るなら、A と B がロング、C と D がショートです。A は1%下落していますが、他より強いため相対順位では勝者です。順位がマイナスの絶対リターンを変えるわけではありません。
次の1か月の仮定リターンを A +1%、B +1%、C +5%、D +8% とします。その月の初めから各ポジションの絶対ウェイトを25%で保ちます。時系列ポートフォリオは全資産をショートするため、コスト前リターンは −0.25(1% + 1% + 5% + 8%) = −3.75% です。横断面ポートフォリオは A と B をロング、C と D をショートするため、0.25(1%) + 0.25(1%) − 0.25(5%) − 0.25(8%) = −2.75% です。
この一期間の算術例はポジションと市場エクスポージャーの違いを示すもので、どちらが優れているかを示しません。両方ともグロスエクスポージャーは100%ですが、全資産ショートの時系列ポートフォリオはネット −100%、ロングショートはネット0%です。値は仮定で、リスクを揃えた比較ではありません。手数料、資金調達、借株、ロール、スプレッド、スリッページ、リバランスも含みません。
信号だけではポートフォリオのウェイトは決まらない
信号はそのまま保有ポジションを意味しません。単純な時系列構築では、方向信号を推定ボラティリティで割った値に比例させてウェイトを決められます。横断面構築では、その日の資産順位から横断面平均順位を引いて中心化できます。どちらもその後に正規化し、リスク上限や必要な中立化制約を適用します。これは構築例であり、普遍的な公式ではありません。
グロスエクスポージャーはウェイトの絶対値の合計、ネットエクスポージャーは符号付きウェイトの合計です。例のようにグロスを揃えても、ボラティリティ、ファクターエクスポージャー、流動性、テールリスクは揃いません。信号をポジションに変える方法を示し、その結果生じたエクスポージャーも別々に報告します。
ロングとショートの金額を揃えてネットをゼロにしても、市場ベータ、業種、通貨のエクスポージャーがゼロとは限りません。資産ごとのボラティリティや相関が異なれば、同じ25%のウェイトでもリスク寄与は異なります。中立化やリスク調整を報告する際は、目標制約と実際のポートフォリオがそれをどの程度満たしたかを区別します。
ルックバック期間と保有期間は別々に選ぶ
ルックバック期間 L は信号に使う過去リターンを決め、保有期間 H はポジションを維持する長さを決めます。リバランス予定は信号とウェイトを更新する時点を決めるため、三つの設定は異なってかまいません。単純収益率か複利収益率か、分配金や先物の超過リターンを含むか、当時その情報を実際に利用できたかも示します。一部の株式モメンタム設計では短期反転の影響を減らすため直近1か月を飛ばしますが、すべての市場に共通の設定ではありません。
「過去12か月リターン」だけでは計算方法が十分に定まりません。月末終値間の価格変化か、配当を含むトータルリターンか、先物の担保収益や限月交代の影響をどう扱うかで値が変わります。信号を作る期間と成績を測る期間も分けて示します。
公表された結果は個別の設計であり、推奨パラメーターではありません。Moskowitz、Ooi、Pedersenは先物契約と通貨フォワード契約を含む流動性の高い58の金融商品で資産自身のリターンに予測力を報告し、約1〜12か月の継続性と、より長い期間での部分的反転を示しました(“Time Series Momentum,” 2012)。JegadeeshとTitmanは過去の株式勝者を買い敗者を売る戦略を調べ、試した3〜12か月保有戦略でプラスのリターンを報告しました(“Returns to Buying Winners and Selling Losers,” 1993)。どちらも全ての資産・期間・投資家に最適な設定を示すものではありません。
この二つの研究では先物と株式、リターン定義、期間、ポートフォリオ規則が異なります。両者の数値を同じ設計を同条件で比べた結果として読まないでください。研究結果を示すときは対象市場、期間、構成ルールを記し、現在の取引に最適なルックバック期間を直接導く証拠として扱わないようにします。
観測頻度は独立した証拠の数にも関わります。週次でリバランスし、次の20取引日リターンを予測すると、連続する週次の目標は約15日分のリターンを共有します。週次の観測が52個あっても、独立した実験が52回あるわけではありません。20取引日ごとに判断すれば目標期間の重複はなくなりますが、観測数が減り、共通ショックや資産の反復による依存は残ります。標準誤差と標本外検証の区切りにも反映します。
ポジションサイズも別の層です。同一ウェイト、ボラティリティ調整、リスク上限、ポートフォリオ制約は同じ信号を異なる保有に変えます。結果が信号方向、ウェイト構築、または両方のどれによるかを報告します。
モメンタムの結果は標本と実装で変わる
過去リターンのパターンは実証結果であり、規則が将来も続く保証ではありません。市場構造、資産群の構成、リターン定義、限月ロール、欠損データ、先読みバイアス、ルックバックや保有期間の選択はすべてバックテストに影響します。変形を何度も試し最も強い結果だけを報告すれば、選択の問題も生じます。
過去の敗者が急反発すると、横断面の株式モメンタムは急激な損失を受けることがあります。DanielとMoskowitzは市場下落後のパニック、高いボラティリティ、その後の市場反発に関連するモメンタム・ポートフォリオの深刻な急落を分析しました(“Momentum Crashes,” 2016)。これは彼らが調べたポートフォリオと標本についての結果であり、すべての時系列戦略に同じ急落パターンがあると一般化すべきではありません。
この損失経路はポジションと結び付けて考えられます。横断面の株式モメンタムは過去の敗者をショートする場合があります。長い下落の後に市場が急反発すると、そうした銘柄が大きく戻り、ショート損失が急速に拡大し得ます。これは特定の標本で観察されたリスク経路であり、すべての銘柄や時期に起こるとは限りません。
売買摩擦も結果を変えます。売買回転率、スプレッド、市場インパクト、空売りの借株料や資金調達、先物ロールの仮定、ポジション容量、実際に注文できる時点をバックテストに反映します。コスト前リターンがプラスでも、投資可能な純リターンがプラスとは限りません。
比較を再現できるだけの詳細を報告する
有用な報告では、対象資産群と各時点の構成、リターン系列、ルックバックと保有期間、リバランス日程、信号閾値、ロング・ショート選択、同順位と欠損データの扱い、ウェイト、リスク制御、取引コスト仮定を示します。成績がコスト前か後か、検証期間を信号選択からどう分けたかも報告します。
試したルックバック期間、直近月を飛ばしたか、資産群、順位のカットオフ、リスク調整ルール、コスト仮定を記録します。多くの組み合わせを試した後に最良結果を選ぶと、選ばれた成績には標本内選択の影響があります。未使用の期間かウォークフォワード方式で検証し、目標期間の重複による依存も推論に反映します。
問いを分けます。モメンタムは過去リターンから信号を作る方法を定め、情報係数はその信号が後の横断面リターンとどれほど関連するかを測ります。詳しくはICとRank ICのガイドを参照してください。予測期間が重なる場合は、パージド交差検証のガイドで検証分割をまたぐラベル漏洩を防ぐ方法を確認できます。自己相関するリターンの年率換算にも注意が必要です。シャープレシオと系列相関のガイドも参照してください。
過去リターンが高かったことや、よく知られたモメンタムという名称だけで将来成績は証明できません。同じ標本で規則を比較し、実際のエクスポージャーを示し、現実的なコストを反映した完全な戦略を標本外で検証します。
よくある質問
Q1時系列モメンタムはトレンドフォローと同じですか?
重なる使われ方をします。時系列モメンタムは資産自身の過去リターンで方向を決めます。トレンドフォローは別のフィルター、閾値、ポジションサイズを含む、より幅広い規則を指す場合があります。
Q2横断面モメンタムはマイナスリターンの資産も買えますか?
はい。相対的な勝者は、選んだ資産群とリターン指標で同業より上位の資産です。全資産が下落した場合でも、最も下落が小さい資産は横断面ポートフォリオのロング側になり得ます。
Q3モメンタムはコスト控除後のプラスリターンを保証しますか?
いいえ。過去の証拠は特定の標本と戦略設計に基づきます。回転率、スプレッド、市場インパクト、借株、資金調達、先物ロール、容量、急反転でコスト前の成績が減ったり損失に変わったりします。
出典
問題を報告
この記事のリンクを含むメールを準備します。送信すると Mark に報告が届きます
クイックチェック
記事を読み終えたら、3問で確認しましょう
問題 01
二つのモメンタム規則の主な違いは何ですか?
答えを選ぶと解説を確認できます
オプション用語集
関連ガイド
信号が資産間の将来リターンをどう並べるかを測る情報係数(IC)とRank ICでクオンツ信号を評価する時点情報、Pearson ICとSpearman順位IC、日付別の集計とICIR、標本外検証、多重検定の注意点を解説します共通リターン要因と資産固有リスクを分ける因子モデルと因子負荷量を理解する共通成分と固有残差、観測・潜在因子、因子負荷量、因子リターン、リスクプレミアム、推定と寄与度を解説します。金融時系列のモデル検証パージド交差検証とエンバーゴとは?金融モデルのラベル漏洩を防ぐ先読みリターンのラベル区間が重なる時系列データで、パージとエンバーゴをどう使うかを解説。ウォークフォワード、TimeSeriesSplit、CPCVとの違いも整理します。シャープレシオと年率換算月次シャープレシオに√12を掛けてよい?系列相関と年率換算月次シャープレシオを√12倍して年率換算できる条件を解説します。自己相関がある場合のLoの補正式、仮想例、推定上の注意点を確認できます。同じ係数でも不確実性は異なります不均一分散、自己相関、頑健標準誤差古典的標準誤差が失敗する理由、White、クラスター、Newey–West HACが許す依存、選択基準と金融推論の限界を説明します