

Zivot–Andrews परीक्षण: एक अज्ञात ब्रेक के साथ यूनिट रूट
जानें कि Zivot–Andrews परीक्षण यूनिट-रूट regression में अज्ञात ब्रेक कैसे खोजता है, minimum statistic के लिए खास critical value क्यों चाहिए, और null hypothesis में क्या शामिल नहीं है।
इस गाइड मेंपरीक्षण पूछता है कि क्या एक ब्रेक unit-root निष्कर्ष बदलता है
संक्षिप्त सारांश
Zivot–Andrews (ZA) परीक्षण पूछता है कि लगातार बनी हुई दिखने वाली श्रृंखला एक ब्रेक वाले नियतात्मक पथ के आसपास स्थिर तो नहीं है। यह संभावित ब्रेक तारीखों पर यूनिट-रूट regression fit करता है और lagged level का सबसे नकारात्मक t-statistic चुनता है। तारीख की खोज reference distribution बदलती है, और classic test मानता है कि unit-root null के तहत कोई break नहीं है।
परीक्षण पूछता है कि क्या एक ब्रेक unit-root निष्कर्ष बदलता है
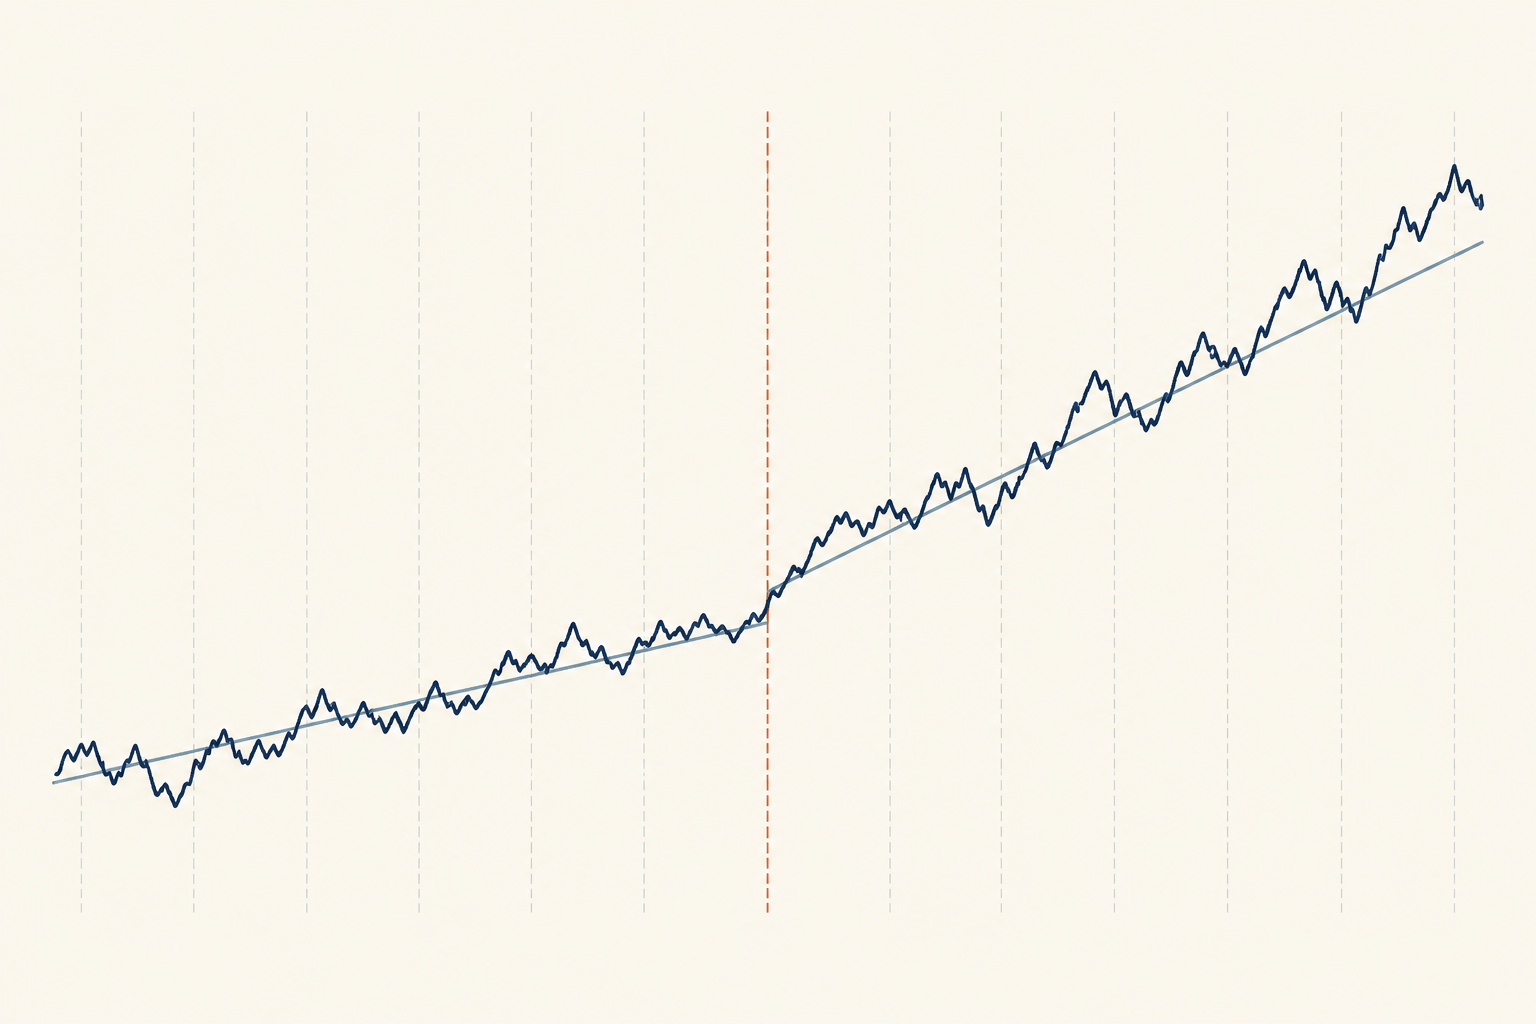
Augmented Dickey–Fuller (ADF) परीक्षण को unit root और stationary process में अंतर करना कठिन हो सकता है, यदि श्रृंखला में ऐसा level या trend break हो जिसे regression ने शामिल नहीं किया। नीति बदलाव के बाद एक बार का स्तर-परिवर्तन, मापी गई प्रवृत्ति में बदलाव या कोई असाधारण बाजार घटना पूरे नमूने को उसके अलग-अलग हिस्सों के नियतात्मक पथ की तुलना में अधिक persistent दिखा सकती है।
ZA परीक्षण Dickey–Fuller विचार को एक अज्ञात break date तक बढ़ाता है। यह पूछता है कि यदि regression के नियतात्मक भाग को एक बार बदलने दिया जाए तो unit root के विरुद्ध साक्ष्य मजबूत होता है या नहीं। जब एक break प्रश्न के लिए उचित धारणा हो, तब यह उपयोगी है; यह हर प्रकार के regime change की सामान्य खोज नहीं है।
यह अब भी unit-root test है। यह नहीं जाँचता कि किसी खास घटना ने break पैदा किया, trading rule नहीं बनाता, और यह सिद्ध नहीं करता कि कीमत इतनी जल्दी mean-revert करेगी कि उस पर ट्रेड किया जा सके। बिना break वाले baseline के लिए ADF और Phillips–Perron तुलना देखें; व्यापक hypotheses के लिए stationarity और unit-root मार्गदर्शिका पढ़ें।
Null और alternative में break की धारणा स्पष्ट है
Candidate date के लिए regression को differences में अक्सर इस रूप में लिखा जाता है:
Δyₜ = dₜ(λ)′δ + αyₜ₋₁ + Σⱼ₌₁ᵖ φⱼΔyₜ₋ⱼ + εₜ
यहाँ λ candidate break fraction है, \(d_t(\lambda)\) चुने गए model के deterministic terms और candidate break terms रखता है, और lagged differences short-run dependence का हिसाब रखते हैं। इस parameterization में unit-root null \(H_0: \alpha=0\) है, जो level autoregressive coefficient के एक होने के बराबर है।
Classic ZA setup ऐसी unit-root null जाँचता है जिसमें deterministic trend break नहीं है; इसके सामने alternative में श्रृंखला एक ऐसी trend के आसपास stationary होती है जिसमें एक break हो सकता है। Alternative को वह पथ दिखाने के लिए regressions में candidate break terms आते हैं, लेकिन classic null calibration break effect को अनुपस्थित मानती है। नतीजे और critical values की व्याख्या में यह अंतर महत्त्वपूर्ण है।
यदि परीक्षण null को reject नहीं करता, तो इससे यह सिद्ध नहीं होता कि श्रृंखला exact random walk है। कम power, छोटा sample, गलत चुना trend form या null के तहत break होने से भी rejection न आ सकता है। Rejection चुने गए unit-root null के विरुद्ध साक्ष्य है, यह प्रमाण नहीं कि हर market regime में हर shock अस्थायी है।
Statistic candidate dates को scan कर minimum रखता है
पहले analyst स्वीकार्य break dates का sample के भीतर का set तय करता है। Sample के आरंभ या अंत के बहुत पास की dates प्रायः हटाई जाती हैं, ताकि candidate break के दोनों ओर जानकारी हो। हर स्वीकार्य \(\lambda\) पर regression fit करके \(\alpha\) का t-statistic दर्ज किया जाता है।
चुनी गई date वह है जिसका statistic सबसे छोटा, यानी सबसे negative हो:
λ̂ = arg min₍λ ∈ Λ₎ tα(λ) τZA = min₍λ ∈ Λ₎ tα(λ)
इसलिए test statistic search का minimum है, पहले से तय date का t-statistic नहीं। चुना गया break fraction sample, model variant, lag specification और trimmed candidate set पर निर्भर करता है। इसे ऐतिहासिक घटना-तिथि का सटीक अनुमान अपने-आप नहीं मानना चाहिए।
Lag choices भी regressions को प्रभावित करती हैं। बहुत कम lagged differences से residual में serial dependence बच सकती है; बहुत अधिक lag सूचना खर्च कर सकते हैं, खासकर छोटे sample में। Software default को theory का हिस्सा न मानें; lag rule और candidate-date trimming बताएं।
तीन deterministic models अलग तरह के break दर्शाते हैं
पारंपरिक ZA variants को अक्सर model A, B और C कहते हैं। Software के अनुसार “intercept,” “trend” या “both” का अर्थ बदल सकता है, इसलिए implementation की परिभाषा देखें।
- Model A intercept यानी level में एक बार बदलाव की अनुमति देता है
- Model B deterministic trend की slope में बदलाव की अनुमति देता है
- Model C intercept shift और trend-slope change—दोनों की अनुमति देता है
चुनाव का विषय-वस्तु से संबंध है। विनिमय-दर के स्तर में स्थायी छलाँग, वृद्धि में धीरे-धीरे बदलाव से अलग deterministic path है। बिना आधार का trend change रखने से अनावश्यक terms estimate करने में power घट सकती है; संभावित बदलाव छोड़ने से regression misspecified रह सकती है। नतीजे तुलना करने से पहले तय करें कि कौन-सा बदलाव उचित है।
ये variants बदलाव का आर्थिक कारण नहीं पहचानते। चुने गए model के तहत अनुमानित तारीख sample की best-fitting तारीख हो सकती है, जबकि कई घटनाएँ, measurement change या छोड़ी गई dynamics भी वही आकार समझा सकती हैं।
छोटा उदाहरण दिखाता है कि minimum क्यों मायने रखता है
मान लें कि एक researcher पाँच काल्पनिक candidate dates देखता है। तालिका हर regression में lagged-level term का t-statistic दिखाती है:
| Candidate break fraction λ | α का t-statistic |
|---|---|
| 0.20 | −2.1 |
| 0.35 | −2.8 |
| 0.50 | −4.0 |
| 0.65 | −3.0 |
| 0.80 | −2.2 |
Minimum −4.0 है, इसलिए search \(\lambda=0.50\) चुनती है। यह उदाहरण केवल date और statistic के चयन का तरीका दिखाता है। संख्याएँ काल्पनिक हैं; उदाहरण ZA critical value या rejection decision नहीं देता। वास्तविक analysis में candidate set, model, lag rule और critical values साथ तय करने चाहिए।
<!-- learn:illustration -->
Search statistic के लिए मेल खाते critical values चाहिए
Minimum statistic के लिए सामान्य Dickey–Fuller या Student t critical values मान्य नहीं हैं। हर candidate-date regression भले augmented Dickey–Fuller regression जैसी लगे, कई dates खोजकर सबसे negative statistic रखने से null distribution बदलती है।
उपयुक्त reference values ZA model variant और search design पर निर्भर हैं। \(\tau_{ZA}\) की तुलना उसी break specification और date search के लिए निकाले गए critical values से करें। चुनी गई date के statistic को ऐसे न पढ़ें जैसे sample देखने से पहले date तय थी, और statistic को सामान्य ADF table से न मिलाएँ।
Zivot और Andrews का मूल विश्लेषण Perron के पहले के उन tests से estimated-break प्रक्रिया विकसित करता है जिनमें break date तय थी। यह break location को अज्ञात मानता है और search की distribution निकालता है। ऐतिहासिक विकास और implementation विवरण के लिए मूल लेख और Perron का known-break विश्लेषण देखें।
Break model चुनने से पहले financial series तय करें
नतीजा इस पर निर्भर करता है कि किस variable की जाँच है। Log price, interest rate, price spread, realized volatility और return series अलग प्रश्नों के उत्तर देते हैं। Long-run trend break किसी level के लिए महत्त्वपूर्ण लेकिन short-horizon return के लिए अप्रासंगिक हो सकता है। Pair research में इस्तेमाल spread को अपना economic rationale और cointegration justification चाहिए।
Technical-trading study में ZA rejection इस साक्ष्य का एक हिस्सा हो सकता है कि चुने गए break model के अंतर्गत जाँचे गए level को निर्दिष्ट unit-root null के बजाय broken deterministic trend से बेहतर दर्शाया जाता है। इससे यह नहीं दिखता कि estimated date के बाद series अनुमानित तरीके से mean-revert करेगी, और न ही entry, exit या risk rules मिलते हैं।
चुनी गई break date उसी पूरे sample पर निर्भर करती है जिसे खोजा गया। यदि वही full-sample date या test result लेकर strategy बनाई और उसी पर performance आँकी जाती है, तो बाद के observations पहले ही चुनाव को प्रभावित कर चुके हैं। Trading analysis के लिए real-time या rolling design, out-of-sample evaluation और realistic transaction costs चाहिए; परीक्षण इनमें से कोई सुरक्षा नहीं देता।
Unit-root null के तहत break एक अहम सीमा है
Classic ZA critical values मानते हैं कि unit-root null के तहत deterministic trend में break नहीं है। बाद के शोध से पता चलता है कि यदि null के तहत वास्तव में trend break हो, तो minimum Dickey–Fuller t-statistic procedures बहुत बार reject कर सकते हैं; अध्ययन किए गए मामलों में asymptotic size बहुत बड़ा हो सकता है। तब rejection trend-stationarity के साक्ष्य की बजाय null model और data के mismatch को दिखा सकता है। Harvey, Leybourne और Taylor का infimum Dickey–Fuller tests विश्लेषण देखें।
One-break alternative दो या अधिक बदलाव, अस्थायी pulse, बदलती volatility या धीरे-धीरे विकसित break नहीं दर्शाता। सबसे छोटा p-value देखकर A, B और C में चुनाव करना एक और selection layer जोड़ता है। यदि कई breaks या null के तहत break संभव हो, तो classic ZA को खींचने के बजाय उस hypothesis और calibration के लिए बनाए गए procedure का उपयोग करें।
Quandt–Andrews मार्गदर्शिका regression parameters में अज्ञात break dates देखती है; Bai–Perron मार्गदर्शिका regression के कई breaks समझाती है। ये संबंधित लेकिन अलग hypotheses हैं; break-aware unit-root test का विकल्प नहीं।
Search और मान्यताएँ नतीजे के साथ बताएँ
उपयोगी report में series और transformation, sample period और frequency, deterministic model, lag rule, trimming range, चुना break fraction, minimum statistic और उससे मेल खाता critical value या p-value शामिल करें। Null स्पष्ट लिखें और बताएं कि उसमें break अनुमत है या नहीं। उचित model variants या lag choices के बीच नतीजा बदले तो sensitivity भी दिखाएँ।
Estimated date को diagnostic मानें, causal conclusion नहीं। उसकी तुलना ज्ञात संस्थागत और market events से करें, लेकिन उसी data से चुनी तारीख को किसी घटना की स्वतंत्र पुष्टि न कहें। Economic explanation, statistical rejection और trading implication को अलग दावों के रूप में रखें।
व्यापक unit-root workflow के लिए stationarity मार्गदर्शिका देखें, फिर जहाँ उचित हो ADF या PP को no-break complementary diagnostics के रूप में उपयोग करें। Nonstationary variables के बीच long-run relation सवाल हो तो Engle–Granger cointegration मार्गदर्शिका देखें। कोई एक test सही transformation तय नहीं करता या profitable strategy सिद्ध नहीं करता।
आम सवाल
Q1क्या Zivot–Andrews test वास्तविक event date ढूँढ़ता है?
यह चुने गए search और model के भीतर वह candidate date ढूँढ़ता है जिस पर statistic सबसे छोटा हो। तारीख sample, trimming, lag rule और break specification पर निर्भर है; अकेले इससे causal estimate या event date का confidence interval नहीं मिलता।
Q2क्या Zivot–Andrews test dummy वाला ADF test ही है?
इसमें break terms वाले augmented Dickey–Fuller जैसे regressions हैं, लेकिन यह candidate dates खोजता और minimum statistic report करता है। Search reference distribution बदलती है, इसलिए सामान्य ADF critical values दोबारा इस्तेमाल नहीं किए जा सकते।
Q3Model A, B और C में क्या अंतर है?
Model A intercept या level shift, model B deterministic trend-slope change और model C दोनों की अनुमति देता है। Software labels बदल सकते हैं; output समझने से पहले implementation की परिभाषा जाँचें।
Q4क्या ZA rejection को trading signal बना सकते हैं?
नहीं। Rejection किसी खास break model के तहत निर्दिष्ट unit-root null के विरुद्ध साक्ष्य है। यह भविष्य की predictability, लाभदायक entry rule या transaction costs के बाद प्रदर्शन सिद्ध नहीं करता। प्राथमिक शोध - Zivot and Andrews, “Further Evidence on the Great Crash, the Oil-Price Shock, and the Unit-Root Hypothesis” (1992) - Perron, “The Great Crash, the Oil Price Shock, and the Unit Root Hypothesis” (1989) - Harvey, Leybourne, and Taylor, “On Infimum Dickey–Fuller Unit Root Tests Allowing for a Trend Break under the Null” (2014) - Dickey and Fuller, “Distribution of the Estimators for Autoregressive Time Series with a Unit Root” (1979)
स्रोत और आगे पढ़ें
समस्या की रिपोर्ट करें
हम इस लेख का लिंक जोड़कर ईमेल तैयार करेंगे। भेजने के बाद ही Mark को आपकी रिपोर्ट मिलेगी
त्वरित जाँच
गाइड पढ़ने के बाद 3 सवालों से खुद को जाँचें
सवाल 01
Classic ZA test अपना reported statistic कैसे चुनता है?
व्याख्या देखने के लिए एक उत्तर चुनें
विकल्प शब्दावली
कॉल, पुट और ऑप्शन चेन से लेकर IV, ग्रीक्स और बिड-आस्क स्प्रेड तक मुख्य शब्दों की स्पष्ट परिभाषाएँ
विकल्प शब्दावली देखें