

रिग्रेशन में संरचनात्मक बदलाव के लिए Chow परीक्षण
जानें कि Chow परीक्षण किन मॉडलों की तुलना करता है, F आँकड़े की गणना कैसे होती है, बदलाव की तारीख पहले तय करना क्यों ज़रूरी है और वित्तीय समय-श्रृंखलाओं में कौन-सी धारणाएँ मायने रखती हैं।
इस गाइड मेंChow परीक्षण क्या जाँचता है
संक्षिप्त सारांश
Chow परीक्षण पूछता है कि किसी तय बदलाव-तारीख से अलग किए गए दो समूहों में रिग्रेशन गुणांक समान हैं या नहीं। यह पूरे नमूने के संयुक्त मॉडल की तुलना करता है, जो गुणांकों को समान मानता है, और हर समूह के अलग रिग्रेशन से। अपनी धारणाओं के तहत शास्त्रीय F परीक्षण गुणांक-स्थिरता को खारिज कर सकता है; यह अज्ञात तारीख नहीं खोजता, गुणांक बदलने का कारण नहीं बताता और न ही ट्रेडिंग रणनीति के लाभदायक होने का प्रमाण देता है।
Chow परीक्षण क्या जाँचता है
लंबे नमूने पर लगाया गया एक रिग्रेशन परिणाम और उसके पूर्वानुमानकों के संबंध में आए बदलाव को छिपा सकता है। उदाहरण के लिए, बाज़ार की संरचना बदलने से पहले और बाद में किसी पोर्टफोलियो का व्यापक बाज़ार रिटर्न के प्रति अनुमानित जोखिम अलग हो सकता है। Chow परीक्षण इस सवाल को तय तारीख के दोनों ओर रिग्रेशन गुणांकों की संयुक्त परिकल्पना में बदलता है।
मान लें कि मॉडल में intercept समेत k गुणांक हैं। शून्य परिकल्पना कहती है कि बदलाव से पहले और बाद के गुणांक-वेक्टर समान हैं; वैकल्पिक परिकल्पना कहती है कि जाँचे जा रहे कम-से-कम एक गुणांक में अंतर है। Gregory Chow के 1960 के मूल लेख ने इसे दो रैखिक रिग्रेशन के गुणांक-समूहों की समानता जाँचने के रूप में रखा: Chow का लेख।
यहाँ “संरचनात्मक बदलाव” चुने गए मॉडल द्वारा दर्शाए गए सशर्त संबंध में परिवर्तन है। परीक्षण यह नहीं दिखाता कि डेटा-उत्पादक प्रक्रिया का हर हिस्सा बदल गया, और न ही कारण बताता है। खारिज करना चुने गए नमूने, मॉडल और तारीख के लिए जाँचे गए स्थिरता-प्रतिबंध के विरुद्ध प्रमाण है। खारिज न कर पाना स्थायी स्थिरता का प्रमाण नहीं है।
अनुमानित बदलाव को गुणांक-प्रतिबंधों के रूप में लिखना
मान लें y परिणाम है और x में intercept तथा शामिल व्याख्यात्मक चर हैं। संयुक्त रिग्रेशन पूरे नमूने के लिए एक गुणांक-वेक्टर लागू करता है। तारीख के बाद बदलाव की अनुमति देने हेतु D को बदलाव से पहले शून्य और बाद में एक रखें, फिर हर regressor के साथ D की अंतःक्रिया जोड़ें: y = x′β + D·x′δ + u। बदलाव से पहले का वेक्टर β है और बाद का β + δ।
पूर्ण स्थिरता की शून्य परिकल्पना H₀: δ = 0 है—यानी intercept और निर्दिष्ट मॉडल के सभी slopes पर संयुक्त प्रतिबंध। एक intercept और दो पूर्वानुमानक हों तो k = 3। यदि सवाल केवल बाज़ार beta के बारे में है, तो बाज़ार रिटर्न वाले चर की अंतःक्रिया ही जाँचें; इस सीमित सवाल को चुपचाप सभी गुणांकों की जाँच में न बदलें।
अंतःक्रिया वाला रूप स्पष्ट करता है कि विभाजित रिग्रेशन की गणना क्या जाँचती है। संयुक्त रिग्रेशन सीमित मॉडल है जिसमें बदलाव से पहले और बाद के गुणांक समान रखे जाते हैं। दो अलग रिग्रेशन असीमित मॉडल हैं जिनमें दोनों समूहों के गुणांक-वेक्टर स्वतंत्र रूप से अनुमानित होते हैं। समान अवलोकन, regressors और प्रतिबंधों के साथ दोनों तरीके पूर्ण समानता की एक ही शून्य परिकल्पना जाँचते हैं।
<!-- Illustration placeholder: A text-free conceptual scene showing one cloud of observations split by a clear vertical time boundary, with one shared fitted relationship above and two different fitted relationships below. No words, labels, numeric values, axes text, logos, or interface elements. -->
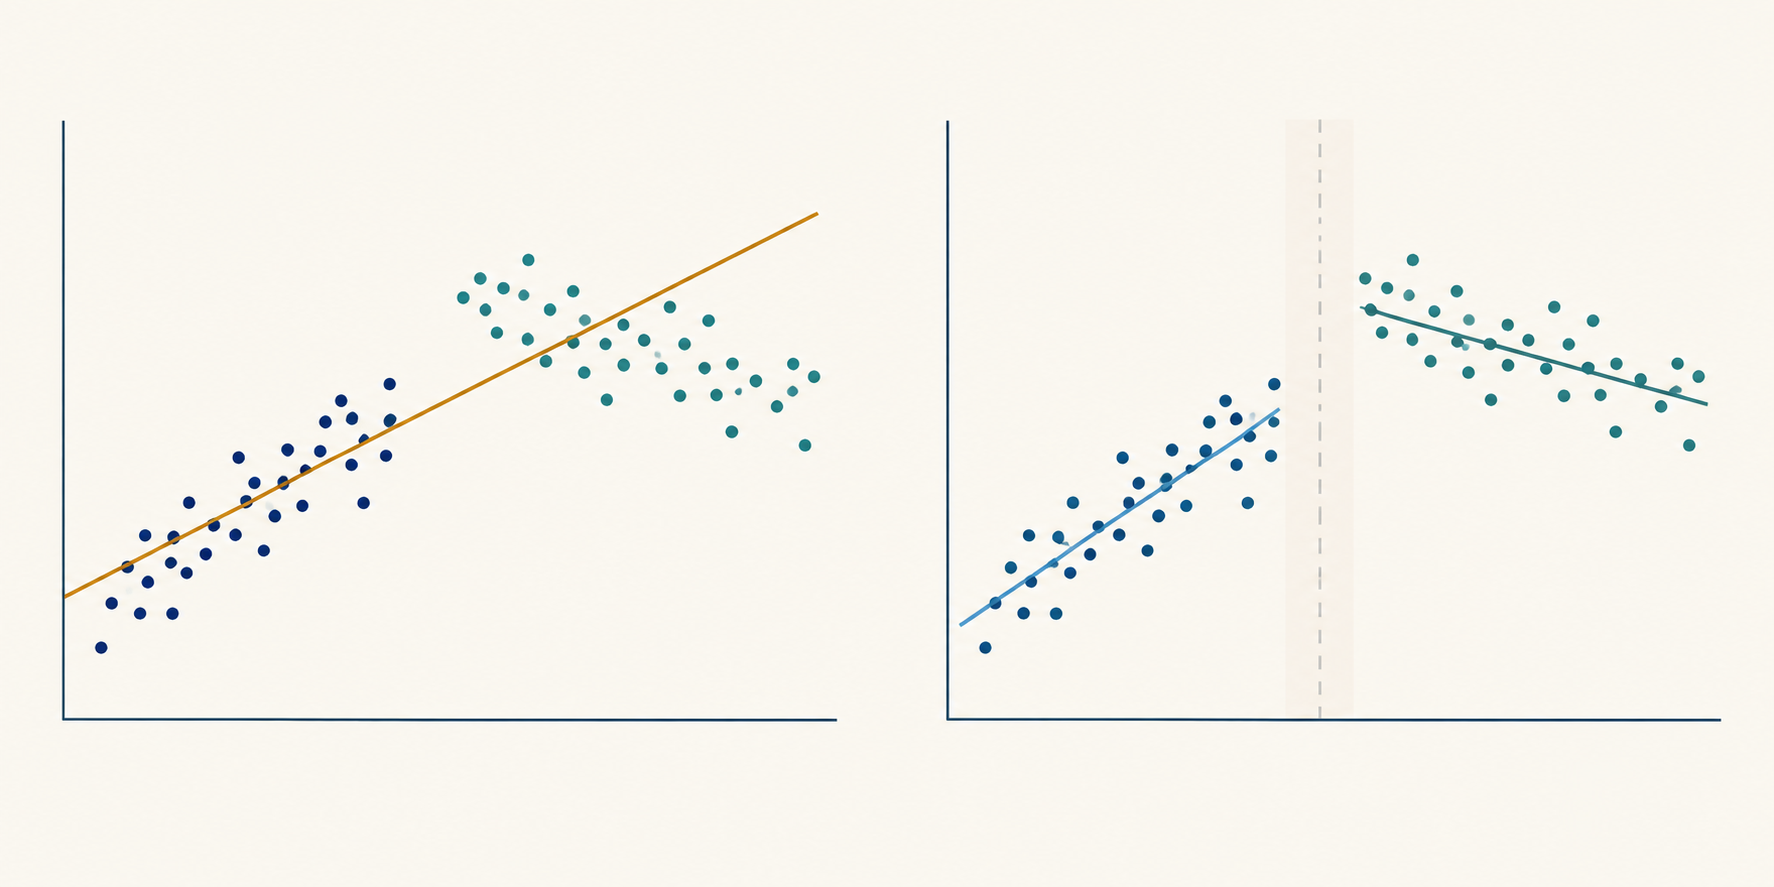
अनुकूल नतीजा खोजने से पहले बदलाव की तारीख तय करें
Chow की शास्त्रीय व्यवस्था में बदलाव की तारीख दी हुई मानी जाती है। इसका आधार बाहरी नियम-परिवर्तन, पहले से ज्ञात अनुबंध-संशोधन, डेटा की परिभाषा में बदलाव या कोई अन्य घटना हो सकती है जिसका समय नतीजे से स्वतंत्र रूप से तय हुआ हो। अध्ययन को यह भी बताना चाहिए कि बदलाव के दिन के अवलोकन किस समूह में रखे गए और रिटर्न, घोषणाओं तथा एक्सचेंज सत्रों को कैसे मिलाया गया।
स्थिर तारीख वाला Chow परीक्षण एक अचानक बदलाव दर्शाता है। घोषित नियम औपचारिक लागू होने से पहले ही अपेक्षित हो सकता है, उसका कार्यान्वयन चरणबद्ध हो सकता है या ट्रेडिंग परिस्थितियाँ एक से अधिक बार बदल सकती हैं। मापे गए संबंध को बदलने वाले तंत्र के अनुसार घोषणा, प्रभावी होने और वास्तविक कार्यान्वयन की तारीख अलग रखें। यदि पहले से तय सवाल में क्रमिक प्रतिक्रिया है, तो एक सीढ़ीनुमा संकेतक के बजाय ramp या वितरित अंतःक्रियाएँ बेहतर हो सकती हैं। सबसे छोटा p-value मिलने के बाद रूप चुनना एक और खोज जोड़ता है।
यदि शोधकर्ता कई तारीखें जाँचकर सबसे बड़ा F आँकड़ा देने वाली तारीख रिपोर्ट करता है, तो रिपोर्ट किया गया आँकड़ा डेटा के आधार पर चुना गया है। एक तय तारीख के सामान्य F वितरण में यह चयन शामिल नहीं होता। कई संपत्तियों, परिणामों, नमूना-अवधियों या predictor-समूहों पर परीक्षण दोहराने में भी यही समस्या है: सबसे उल्लेखनीय नतीजा आंशिक रूप से खोज का असर हो सकता है।
यदि बदलाव-बिंदु अज्ञात हो, तो उस सवाल के लिए बनाया गया तरीका अपनाएँ। अज्ञात बदलाव-बिंदु के साथ पैरामीटर अस्थिरता पर Andrews का काम दिखाता है कि शून्य वितरण मानक नहीं होता; उसके critical values सामान्य स्थिर-तारीख Chow F सीमा मात्र नहीं हैं। कई अज्ञात बदलावों के लिए Bai और Perron ने अनेक तारीखों की जाँच और अनुमान के तरीके विकसित किए। इनकी अपनी धारणाएँ और नमूना काटने के विकल्प हैं, इसलिए ये हर समय-श्रृंखला का स्वचालित समाधान नहीं हैं। देखें Andrews (1993) और Bai तथा Perron (1998)।
शास्त्रीय F आँकड़ा निकालना
एक संयुक्त रिग्रेशन का अनुमान लगाएँ और उसका अवशिष्ट वर्गों का योग SSRₚ लिखें। फिर तय तारीख के दोनों ओर अलग रिग्रेशन का अनुमान लगाकर SSR₁ और SSR₂ दर्ज करें। जब पूरा गुणांक-वेक्टर बदल सकता है, तो शास्त्रीय आँकड़ा F = [(SSRₚ − SSR₁ − SSR₂) / k] ÷ [(SSR₁ + SSR₂) / (n₁ + n₂ − 2k)] है। n₁ और n₂ प्रत्येक समूह के अवलोकन हैं, जबकि k प्रत्येक समूह में intercept समेत अनुमानित गुणांकों की संख्या है।
अंश बताता है कि k समानता-प्रतिबंध लगाने से संयुक्त मॉडल में कितनी अतिरिक्त वर्ग-त्रुटि आई, जिसे प्रतिबंधों की संख्या से भाग दिया गया है। हर अवशिष्ट स्वतंत्रता का उपयोग करके साझा residual variance का अनुमान लगाता है। संदर्भ वितरण F है, जिसके अंश में k और हर में n₁ + n₂ − 2k स्वतंत्रता-डिग्री हैं। हर अलग रिग्रेशन में k गुणांक निकालने लायक स्वतंत्र जानकारी होनी चाहिए; design matrix का rank कम हो तो तुलना उपयोगी नहीं रहती।
यह सूत्र रैखिक मॉडल की शास्त्रीय शर्तों में सभी k गुणांकों को एक साथ जाँचता है, जिनमें दोनों समूहों में स्वतंत्र, सामान्य-वितरित और समान विचरण वाले error शामिल हैं। केवल q प्रतिबंध जाँचने हों तो सीमित और असीमित मॉडल के बीच अंश में q स्वतंत्रता-डिग्री वाला वैध संयुक्त F परीक्षण इस्तेमाल करें। मॉडल वही रखते हुए पूरी SSR-विभाजन वाली गणना में k की जगह q न रखें। अंतःक्रिया वाले design matrix में संयुक्त Wald परीक्षण प्रतिबंधों को सामान्य रूप से व्यक्त करता है।
काल्पनिक वित्तीय उदाहरण हल करना
मान लें शोधकर्ता पूछता है कि एक काल्पनिक एक्सचेंज नियम बदलने के कारण पहले से चुनी गई तारीख के बाद पोर्टफोलियो के साप्ताहिक रिटर्न का बाज़ार कारक और दूसरे जोखिम कारक से संबंध बदला या नहीं। मॉडल में एक intercept और दो slopes हैं, इसलिए k = 3। तारीख से पहले n₁ = 80 और बाद में n₂ = 100 अवलोकन हैं। सभी संख्याएँ काल्पनिक हैं, बाज़ार अनुमान नहीं।
मान लें संयुक्त रिग्रेशन में SSRₚ = 360 वर्ग basis points है, जबकि अलग रिग्रेशन में SSR₁ = 130 और SSR₂ = 150 है। संयुक्त प्रतिबंध के कारण वृद्धि 360 − 130 − 150 = 80 है; अंश 80 / 3 = 26.67। विभाजित मॉडल की residual degrees of freedom 80 + 100 − 2 × 3 = 174 हैं, इसलिए हर 280 / 174 ≈ 1.609 है। इससे F(3, 174) ≈ 16.57 मिलता है; बताई गई शास्त्रीय धारणाओं के तहत पारंपरिक ऊपरी-पुच्छ p-value लगभग 1.6 × 10⁻⁹ है। 5% critical value लगभग 2.66 है, इसलिए यह काल्पनिक गणना पूर्ण गुणांक स्थिरता को खारिज करती है।
निष्कर्ष जानबूझकर सीमित है: यदि मॉडल और error शर्तें उपयुक्त हैं, तो नमूनों के बीच कम-से-कम एक गुणांक अलग है। आँकड़ा नहीं बताता कि बाज़ार beta बढ़ा या घटा; अनुमान और उनकी अनिश्चितता देखनी होगी। यह नहीं दिखाता कि नियम-परिवर्तन ने अंतर पैदा किया और न ही अपने-आप बाद के अपेक्षित रिटर्न, लागू किए जा सकने वाले पूर्वानुमान या रणनीति के शुद्ध प्रदर्शन के बारे में बताता है।
समझना कि कौन-सा संबंध बदला
Intercept में बदलाव का अर्थ हो सकता है कि शामिल पूर्वानुमानकों को नियंत्रित करने के बाद y का सशर्त औसत बदला। Slope का बदलाव किसी predictor के प्रति परिणाम की अनुमानित प्रतिक्रिया में बदलाव दिखा सकता है। पूरा Chow परीक्षण इन संभावनाओं को साथ जाँचता है। खारिज होने का अर्थ है कि जाँचे गए गुणांक-वेक्टर की समानता को समर्थन नहीं मिलता; जिम्मेदार गुणांक पहचानने के लिए अनुमान और ठीक तरह से तय अतिरिक्त प्रतिबंध देखने होंगे।
हर गुणांक को अलग जाँचना संयुक्त परीक्षण का विकल्प नहीं है। कई छोटे बदलाव मिलकर समानता से असंगत हो सकते हैं, भले कोई एकल परीक्षण निर्णायक न हो। दूसरी ओर, बहुत-से संभावित पद देखने के बाद एक व्यक्तिगत गुणांक का महत्वपूर्ण निकलना multiple testing का नतीजा हो सकता है। पहले संयुक्त परिकल्पना लिखें, फिर प्रश्न से जुड़े अनुमान, confidence intervals और आर्थिक रूप से अर्थपूर्ण अंतर दें।
Chow परीक्षण interrupted time-series विश्लेषण से भी अलग है। बाद वाला हस्तक्षेप से पहले की राह का मॉडल बनाता है और उस आधार-रेखा के सापेक्ष स्तर और/या प्रवृत्ति का बदलाव निकालता है। Chow पूछता है कि बताए गए रिग्रेशन गुणांक समूहों के बीच समान हैं या नहीं; यह अपने-आप हस्तक्षेप का counterfactual नहीं बनाता। घटना की तारीख के आसपास का बदलाव किसी साथ-साथ हुए झटके, नमूने की संरचना में बदलाव या मापन-संशोधन से भी आ सकता है। Interrupted time-series मार्गदर्शिका हस्तक्षेप-पथ समझाती है; केवल गुणांक-अंतर से कारणात्मक पहचान नहीं होती।
Interrupted time-series डिज़ाइन की समीक्षा के लिए Bernal, Cummins और Gasparrini की समीक्षा देखें।
वित्तीय समय-श्रृंखलाओं में error धारणाएँ जाँचें
यदि errors में serial correlation हो, heteroskedasticity हो या वे किसी अन्य तरह समान-variance मॉडल से मेल न खाते हों, तो Chow का सरल F संदर्भ भटका सकता है। वित्तीय रिटर्न में conditional variance बदलती रहती है; पास-पास के अवलोकन जानकारी या झटके साझा कर सकते हैं, और बाज़ार बंद होने के आसपास के अवलोकनों का अर्थ सामान्य लगातार सत्रों से अलग हो सकता है। ग्राफ पर विश्वसनीय दिखता बदलाव शास्त्रीय error धारणाओं को सही नहीं बना देता।
Conditional-mean संबंध के बदलाव और residual variance के बदलाव को अलग रखें। यदि slopes स्थिर हों लेकिन regimes के बीच error variance अलग हो, तो समान variance की धारणा विफल है; ऐसे में विभाजित SSR वाला शास्त्रीय आँकड़ा गलत कारण से गुणांक अस्थिरता का प्रमाण लग सकता है। दूसरी ओर robust covariance estimator अनिश्चितता की गणना बदलता है, लेकिन अपने-आप गुणांक स्थिरता नहीं जाँचता। Interaction प्रतिबंधों और residual scale को अलग-अलग निदान प्रश्न मानें।
एक विकल्प है कि pooled रिग्रेशन में interactions से बदलाव व्यक्त करें और डेटा के अनुकूल covariance estimator के साथ चुने गए गुणांक-प्रतिबंध जाँचें। White का heteroskedasticity-consistent covariance estimator शास्त्रीय सूत्र से अलग variance pattern संभालता है; Newey–West HAC estimator अपनी शर्तों में heteroskedasticity और autocorrelation की अनुमति देता है। ये finite sample में शास्त्रीय F वितरण को हूबहू बनाए नहीं रखते। Robust Wald statistic अक्सर asymptotic approximation पर निर्भर करता है; lag या bandwidth चुनने का कारण बताना चाहिए। देखें White और Newey–West।
Robust covariance estimator छोड़े गए predictors, खराब functional form, endogenous regressors, उसी outcome series से चुनी गई तारीख या किसी regime में बहुत कम अवलोकनों को ठीक नहीं करता। Residual dependence, variance बदलाव, प्रभावशाली अवलोकन और तर्कसंगत windows के प्रति संवेदनशीलता जाँचें। यदि dependent variable या regressors nonstationary हैं, तो महत्वपूर्ण break statistic को स्थिर संबंध का सार्थक प्रमाण मानने से पहले तय करें कि रिग्रेशन क्या दर्शाता है।
परीक्षण की रिपोर्ट करें, ट्रेडिंग का दावा न बनाएँ
दोहराई जा सकने वाली रिपोर्ट में outcome, predictors, transformations, नमूना आवृत्ति, तारीख के दोनों ओर अवलोकनों की संख्या, तारीख तय करने का सटीक नियम और सभी गुणांक-प्रतिबंध हों। शास्त्रीय गणना के लिए pooled और अलग SSR, k, degrees of freedom, F statistic, p-value और error धारणाएँ दें। Robust interaction परीक्षण में covariance estimator, उसकी tuning और finite-sample या asymptotic reference distribution बताएं।
सिर्फ खारिज करने का लेबल नहीं, बदलाव से पहले और बाद के गुणांक-अनुमान और अनिश्चितता भी दिखाएँ। समझाएँ कि अंतर आर्थिक रूप से महत्वपूर्ण है या नहीं, उचित वैकल्पिक windows और predictor definitions पर बना रहता है या नहीं, तथा तारीख पहले तय थी या खोज से चुनी गई। बदलाव मॉडल-समीक्षा, पुनः अनुमान या निगरानी-नियम को प्रेरित कर सकता है, पर यह साबित नहीं करता कि रणनीति बदलनी चाहिए या नई रणनीति सफल होगी।
पूर्वानुमान या ट्रेडिंग में हर ऐतिहासिक निर्णय-समय पर उपलब्ध जानकारी से ही प्रतिक्रिया का मूल्यांकन करें। स्पष्ट benchmark के विरुद्ध out-of-sample पूर्वानुमान या पोर्टफोलियो नतीजे जाँचें और turnover, spreads, fees, लागू होने पर funding तथा capacity limits शामिल करें। नमूने के भीतर महत्वपूर्ण बदलाव मॉडल स्थिरता का निदान है, भविष्य के alpha का प्रमाण नहीं। रिग्रेशन व्याख्या के लिए OLS मार्गदर्शिका और dependent errors पर inference के लिए robust standard errors मार्गदर्शिका देखें।
आम सवाल
Q1क्या Chow परीक्षण बदलाव की तारीख खोजता है?
नहीं। मूल परीक्षण दी गई तारीख का मूल्यांकन करता है। अज्ञात तारीख खोजने के लिए ऐसी प्रक्रिया चाहिए जो खोज को ध्यान में रखे और सही critical values इस्तेमाल करे।
Q2क्या महत्वपूर्ण Chow परीक्षण साबित करता है कि किसी घटना ने बाज़ार-संबंध बदल दिया?
नहीं। यह चुने गए मॉडल और नमूनों के लिए गुणांक-समानता प्रतिबंध को खारिज करता है। कोई अन्य घटना, मापन में बदलाव या नमूने की संरचना का बदलना अंतर समझा सकता है।
Q3क्या दैनिक वित्तीय रिटर्न के लिए मानक Chow F सूत्र इस्तेमाल कर सकता हूँ?
केवल तभी जब मॉडल की error धारणाओं को उचित ठहराया जा सके। Serial dependence या बदलता variance साधारण F संदर्भ को अविश्वसनीय बना सकते हैं। Interaction वाला robust Wald परीक्षण अधिक उपयुक्त हो सकता है, पर उसकी अपनी शर्तें हैं और वह गलत मॉडल-विनिर्देशन या तारीख चुनने की समस्या हल नहीं करता।
स्रोत और आगे पढ़ें
समस्या की रिपोर्ट करें
हम इस लेख का लिंक जोड़कर ईमेल तैयार करेंगे। भेजने के बाद ही Mark को आपकी रिपोर्ट मिलेगी
त्वरित जाँच
गाइड पढ़ने के बाद 3 सवालों से खुद को जाँचें
सवाल 01
स्थिर तारीख वाले Chow परीक्षण में सभी गुणांकों की शून्य परिकल्पना क्या है?
व्याख्या देखने के लिए एक उत्तर चुनें
विकल्प शब्दावली
Variation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
विस्तृत गाइड पढ़ेंMulticollinearityStrong linear dependence among included regressors that makes their separate coefficients imprecise and sensitive to the sample.
विस्तृत गाइड पढ़ें