

इवेंट अध्ययन और संचयी असामान्य प्रतिफल (CAR)
घटना का समय तय करना, बाजार मॉडल से अपेक्षित प्रतिफल निकालना, AR, CAR, AAR और CAAR समझना तथा साथ-साथ घोषणाओं में अनुमान की सीमाएँ जानें
इस गाइड मेंइवेंट अध्ययन किस प्रश्न का उत्तर देता है?
संक्षिप्त सारांश
इवेंट अध्ययन किसी चुने हुए संदर्भ मॉडल से मिलने वाले अपेक्षित प्रतिफल की तुलना, तय तारीख के आसपास प्रतिभूति के वास्तविक प्रतिफल से करता है। हर दिन का अंतर असामान्य प्रतिफल (AR) है; कई दिनों के इन अंतरों का साधारण जोड़ संचयी असामान्य प्रतिफल (CAR) है। CAR चुने हुए मॉडल और अवधि के सापेक्ष प्रदर्शन बताता है। अकेले इससे न तो खबर का कारणात्मक प्रभाव सिद्ध होता है, न कारोबार का संकेत मिलता है
इवेंट अध्ययन किस प्रश्न का उत्तर देता है?
मुख्य सवाल यह है: किसी खास घोषणा के आसपास शेयर का भाव उस सामान्य बाजार चाल से अलग बदला क्या, जिसकी अपेक्षा की जा सकती थी? घटना आय-घोषणा, नियामकीय फैसला, विलय या समय निर्धारित की जा सकने वाली दूसरी खबर हो सकती है। MacKinlay की समीक्षा वित्त में इवेंट अध्ययन की सोच और रूपरेखा समझाती है; फिर भी नतीजे की गुणवत्ता घटना की परिभाषा, अपेक्षित प्रतिफल के मॉडल और चुनी गई अवधि पर निर्भर करती है (MacKinlay, 1997)
असामान्य प्रतिफल अलग से बाजार में दिखने वाला प्रतिफल नहीं है। यह चुने गए संदर्भ के अनुसार वास्तविक प्रतिफल में से अपेक्षित प्रतिफल घटाने पर बचा अवशिष्ट है। इसलिए CAR सकारात्मक हो सकता है, भले ही शेयर का वास्तविक प्रतिफल नकारात्मक हो—यदि मॉडल ने उससे भी अधिक नकारात्मक प्रतिफल अपेक्षित किया हो। अर्थपूर्ण व्याख्या के लिए संदर्भ और अवधि बताएं
पहले विश्लेषण की इकाई चुनें: एक कंपनी, एक पोर्टफोलियो या कई कंपनियों की घोषणाओं का समूह। कई घटनाओं की औसत प्रतिक्रिया चाहिए तो AAR और CAAR जैसे समूह-औसत भी निकालें। कंपनियों के प्रतिफल एक-दूसरे से जुड़े हों तो अनुमान में उस निर्भरता का ध्यान रखें
घटना और उसका समय साफ़ तय करें
इवेंट समय t=0 उस समय के आधार पर परिभाषित करें जब घोषणा उस शेयर बाजार के स्थानीय समय में जारी हुई जहाँ प्रतिभूति सूचीबद्ध है। समय क्षेत्र, तारीख और समय-मुद्रा के स्रोत को दर्ज करें। फिर t को कैलेंडर दिनों में नहीं, कारोबार सत्रों में गिनें: t=-1 पिछला सत्र है और t=+1 अगला सत्र
यदि घोषणा बाजार बंद होने के बाद आई, तो अगला नियमित कारोबार सत्र सामान्यतः t=0 होगा, क्योंकि बंद बाजार में खबर की कीमत नहीं लग सकती थी। सप्ताहांत या बाजार-अवकाश पर आई घोषणा के लिए भी यही तर्क लागू होता है। बाजार खुलने से पहले की घोषणा को उसी दिन के सत्र से जोड़ा जा सकता है; सत्र के दौरान आई खबर को मिनट या घंटों के स्तर पर अलग करने के लिए दिन के भीतर के आँकड़े उपयोगी हो सकते हैं
घोषणा के समय को किसी नीति के लागू होने या सौदा पूरा होने की बाद की तारीख से न मिलाएं। निवेशक पहले से खबर का अनुमान लगा सकते हैं या सूचना लीक हो सकती है; ऐसी स्थिति में प्रतिक्रिया t=0 से पहले शुरू हो सकती है। आधिकारिक घोषणा का समय बताएं और स्पष्ट करें कि चुनी गई अवधि में पहले से बनी अपेक्षा शामिल है या नहीं
अनुमान अवधि और घटना अवधि अलग रखें
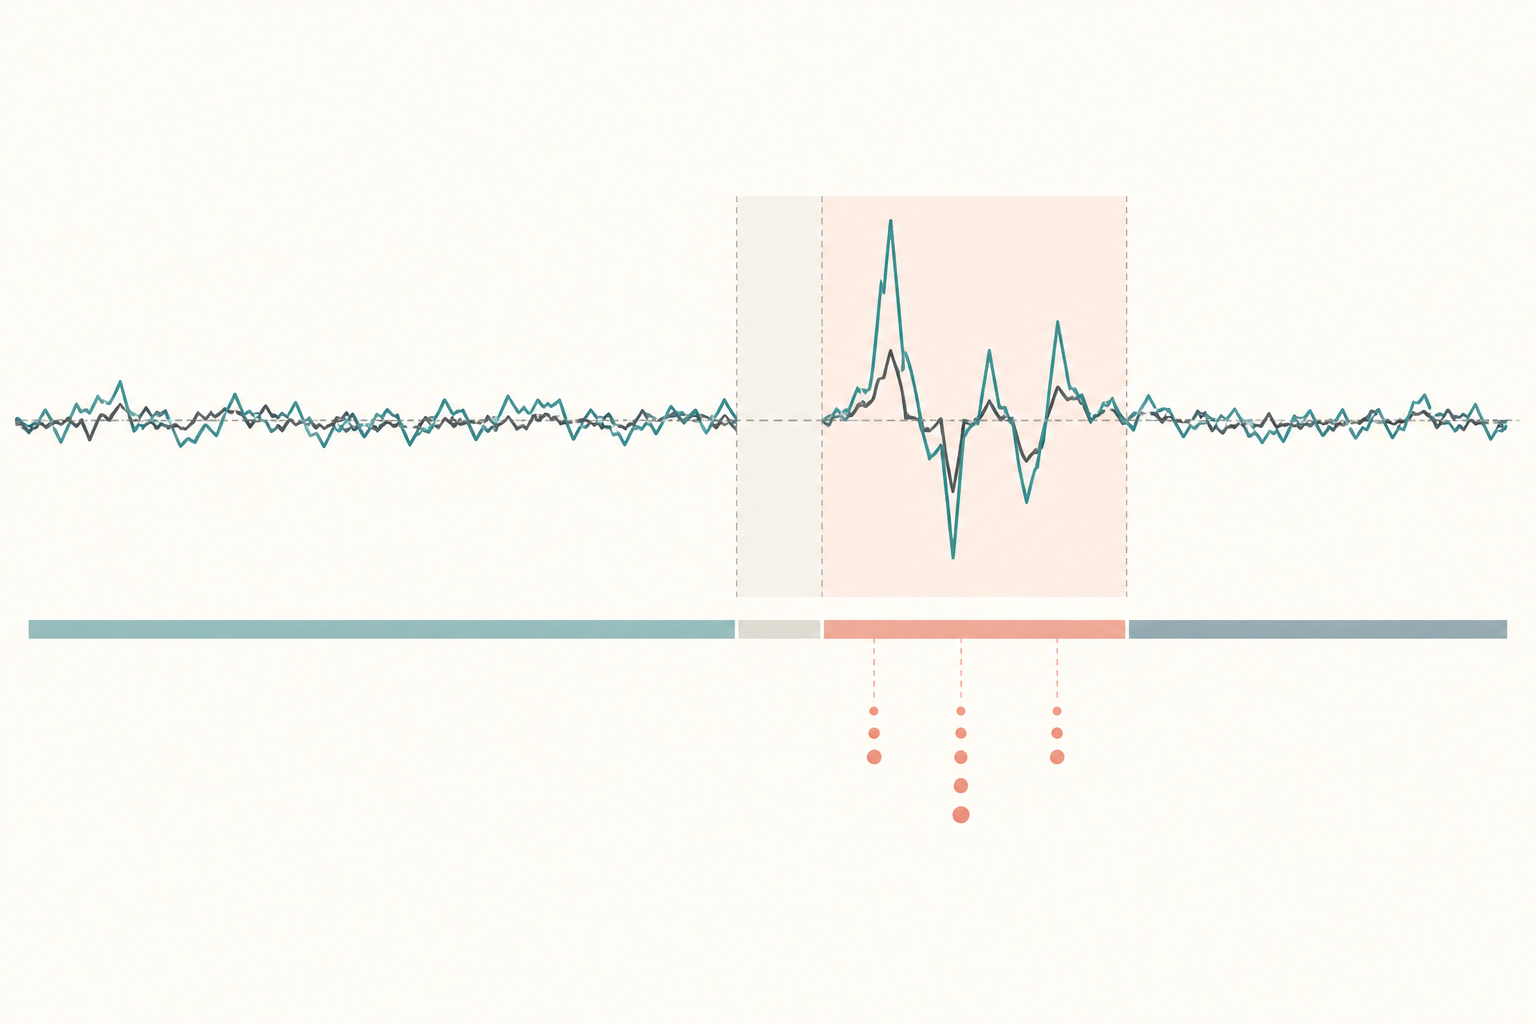
अनुमान अवधि में सामान्य परिस्थितियों के अपेक्षित प्रतिफल का मॉडल आँका जाता है; घटना अवधि में घोषणा के आसपास की असामान्य चाल मापी जाती है। उदाहरण के लिए, -250 से -30 कारोबार सत्रों में मॉडल आँककर [-1,+1] अवधि की जाँच की जा सकती है। ये केवल उदाहरण हैं, सार्वभौमिक नियम नहीं; आँकड़ों की आवृत्ति, घटना की तारीख और शोध-प्रश्न के अनुसार अवधि चुनें
दोनों अवधियाँ एक-दूसरे पर न चढ़ें। यदि घटना के प्रतिफल पैरामीटर आँकने में शामिल हों, तो जिस झटके को मापना है वह संदर्भ मॉडल को भी प्रभावित कर सकता है। बीच का अंतराल इस मिलावट को घटाता है, लेकिन बहुत लंबा अंतराल पुराने पैरामीटर को घटना के समय की बाजार स्थिति से कम मेल खाता बना सकता है
हर अवधि में शामिल वास्तविक कारोबार सत्रों, अवकाश, कारोबार रुकने, अनुपलब्ध कीमतों और साथ हुई घटनाओं का ब्यौरा दें। Brown और Warner ने दैनिक प्रतिफल पर इवेंट-अध्ययन की प्रक्रियाओं के गुणों का अध्ययन किया; दैनिक से दिन के भीतर के आँकड़ों पर जाने से समय की सटीकता और मान्यताएँ दोनों बदलती हैं (Brown and Warner, 198590042-X))
बताए गए मॉडल से AR और CAR निकालें
बाजार मॉडल पहले से आँके गए alpha और beta के आधार पर बाजार प्रतिफल से प्रतिभूति का अपेक्षित प्रतिफल निकालता है: Rhat_i,t = alpha_i + beta_i R_m,t। यहाँ i प्रतिभूति, t कारोबार सत्र और R_m,t चुने गए बाजार सूचकांक का प्रतिफल है। इस्तेमाल किया गया सूचकांक, प्रतिफल की परिभाषा और पैरामीटर आँकने की अवधि बताएं
असामान्य प्रतिफल है AR_i,t = R_i,t - Rhat_i,t, यानी वास्तविक प्रतिफल में से अपेक्षित प्रतिफल घटाना। t1 से t2 तक संचयी असामान्य प्रतिफल है CAR_i[t1,t2] = उन सत्रों के AR_i,t का जोड़। यह दैनिक असामान्य प्रतिफलों का साधारण योग है, खरीदकर बनाए रखने की रणनीति का चक्रवृद्धि प्रतिफल नहीं
प्रतिशत में दिए प्रतिफलों को घटाते या जोड़ते समय इकाई एकसमान रखें। यहाँ pp का अर्थ प्रतिशत-बिंदु है: 2.00% में से 1.30% घटाने पर 0.70 प्रतिशत-बिंदु मिलता है, न कि अपेक्षित प्रतिफल की तुलना में 0.70% की सापेक्ष बढ़त
तीन सत्रों की गणना का उदाहरण
मान लें आँके गए मॉडल में alpha=0.10% और beta=1.20 है, तथा घटना अवधि [-1,0,+1] है। इन सत्रों में बाजार प्रतिफल [1.00%, -0.50%, 0.25%] और शेयर के वास्तविक प्रतिफल [2.00%, -1.00%, 1.10%] हैं। ये एकसमान काल्पनिक मान केवल गणना समझाने के लिए हैं, बाजार से लिए आँकड़े नहीं
Rhat_i,t = alpha_i + beta_i R_m,t से अपेक्षित प्रतिफल [1.30%, -0.50%, 0.40%] मिलते हैं। वास्तविक प्रतिफल में से इन्हें घटाने पर AR=[+0.70pp, -0.50pp, +0.70pp] मिलता है। इसलिए तीनों दिनों का CAR = +0.70 - 0.50 + 0.70 = +0.90 प्रतिशत-बिंदु है
इसका अर्थ है कि इस काल्पनिक अवधि में शेयर ने चुने हुए बाजार मॉडल के अनुमान से कुल 0.90 प्रतिशत-बिंदु अधिक प्रतिफल दिया। इससे यह निष्कर्ष नहीं निकलता कि पूरी चाल घोषणा ने पैदा की: दूसरी खबरें साथ आई हो सकती हैं, अपेक्षित प्रतिफल का मॉडल गलत हो सकता है, या बाजार पहले ही घोषणा की अपेक्षा कर चुका हो सकता है
AAR और CAAR को चक्रवृद्धि प्रतिफल से अलग समझें
N घटनाओं या प्रतिभूतियों के लिए, घटना-दिन t का AAR_t सभी i के AR_i,t का औसत है। चुने गए दिनों के AAR_t को जोड़ने से CAAR बनता है। एक ही घटना-समूह और अवधि इस्तेमाल हो तो CAAR, अलग-अलग CAR का औसत भी होता है
AAR रोज़ की औसत प्रतिक्रिया बताता है; CAAR चुनी गई अवधि में उनका कुल साधारण योग बताता है। नमूने का आकार, घटनाएँ चुनने का तरीका और हर दिन उपलब्ध कंपनियों की संख्या बताएं। समय के साथ समूह बदलता है तो जमा हुआ आँकड़ा एक ही कंपनी-समूह को नहीं दिखा सकता
सिर्फ गणितीय उदाहरण के लिए: +10% और -10% के दो दैनिक असामान्य प्रतिफलों का जोड़ यानी CAR 0% है। लेकिन उन्हें क्रम से चक्रवृद्धि करें तो (1.10 × 0.90) - 1 = -1% होता है। यह उदाहरण दिखाता है कि CAR खरीदकर बनाए रखने का चक्रवृद्धि प्रतिफल नहीं है; यह कारोबार का अनुकरण या पूर्वानुमान भी नहीं है
विचरण, परस्पर निर्भरता और परीक्षण की सीमाएँ समझें
घटना के समय प्रतिफलों का विचरण बढ़ सकता है—इसे घटना-प्रेरित विचरण कहते हैं। शांत अवधि से आँके गए विचरण को स्थिर मानने पर मानक त्रुटियाँ और परीक्षण-सांख्यिकी अनुपयुक्त हो सकती हैं। Boehmer, Musumeci और Poulsen इवेंट अध्ययन में घटना-प्रेरित विचरण को शामिल करने की प्रक्रियाओं पर चर्चा करते हैं (Boehmer et al., 199190032-F))
अलग-अलग कंपनियों की घटनाएँ स्वतंत्र न भी हों: एक ही दिन की घोषणाएँ, उद्योग की साझा खबरें या व्यापक बाजार समाचार उनके असामान्य प्रतिफलों को आपस में जोड़ सकते हैं। कंपनियों के बीच इस निर्भरता को अनदेखा करने से मानक त्रुटियाँ छोटी और प्रमाण जरूरत से अधिक मजबूत दिख सकते हैं। Kolari और Pynnönen प्रतिभूतियों में परस्पर संबंध होने पर इवेंट-अध्ययन परीक्षणों में सुधार पर चर्चा करते हैं (Kolari and Pynnönen, 2010)
बाजार घोषणा का पहले अनुमान लगा सकता है, उसी समय दूसरी खबर आ सकती है, और नतीजा अवधि की लंबाई या मॉडल के विनिर्देशन पर निर्भर हो सकता है। पहले से बनी अपेक्षाएँ और भ्रमकारी कारक बताएं; उचित वैकल्पिक अवधियों और मॉडलों में संवेदनशीलता जाँचें, केवल सुविधाजनक नतीजा न चुनें। सहसंबंध बनाम कार्यकारण और OLS प्रतिगमन की मान्यताएँ भी देखें। अंतर-व-अंतर विधि की मार्गदर्शिका में पैनल आँकड़ों के घटना-सापेक्ष समय के गुणांक, अलग कार्यकारण-अध्ययन रूपरेखा में “इवेंट अध्ययन” पद का एक दूसरा उपयोग हैं; वे घोषणा के आसपास CAR नहीं मापते
नतीजे की व्याख्या करें और शोध-रूपरेखा दर्ज करें
शेयर बाजार के स्थानीय समय में घटना की तारीख और समय, t=0 तय करने का नियम, समय-स्रोत तथा अनुमान और घटना अवधियाँ दर्ज करें। नमूना, बाजार सूचकांक, प्रतिफल की आवृत्ति, अपेक्षित प्रतिफल का समीकरण, वास्तव में शामिल सत्र और साथ हुई घटनाओं तथा अनुपलब्ध आँकड़ों के प्रबंधन का ब्यौरा दें
AR और CAR या AAR और CAAR को उनकी इकाइयों, नमूने के आकार, परिकल्पना-परीक्षण और उसकी मान्यताओं के साथ दिखाएं। विचरण और कंपनियों के बीच निर्भरता, विश्वास-अंतराल या उपयुक्त मानक त्रुटियों का तरीका बताएं। शोध-रूपरेखा के अनुकूल संवेदनशीलता विश्लेषण दिखाएं और विनिर्देशों में हुए बदलाव समझाएं
निष्कर्ष सीमित रखें: नतीजा चुने गए मॉडल और अवधि के अनुसार अपेक्षित प्रतिफल से विचलन है। अकेले यह कारणात्मक प्रभाव सिद्ध नहीं करता, असर जारी रहने की गारंटी नहीं देता और लागत या क्रियान्वयन जोखिम के बाद रणनीति लाभदायक होगी या नहीं, इसका उत्तर नहीं देता। सकारात्मक या नकारात्मक CAR अपने आप में कारोबार की सलाह नहीं है
आम सवाल
Q1क्या CAR वही प्रतिफल है जो पूरी अवधि में शेयर खरीदकर रखने पर मिलता?
ज़रूरी नहीं। CAR दैनिक असामान्य प्रतिफलों को साधारण रूप से जोड़ता है, चक्रवृद्धि नहीं करता; इसमें मॉडल के अनुसार अपेक्षित प्रतिफल भी घटाया जाता है
Q2क्या सकारात्मक CAR यह सिद्ध करता है कि घोषणा से कंपनी का मूल्य बढ़ा?
नहीं। यह चुने हुए संदर्भ से विचलन है। साथ आई दूसरी खबर, पहले से बनी अपेक्षा या मॉडल की त्रुटि भी असर डाल सकती है; यह माप अकेले कारणात्मक तुलना नहीं बनाता
Q3एक सत्र से लंबी घटना अवधि कब चुननी चाहिए?
धीमी प्रतिक्रिया या समय-चिह्न की अनिश्चितता में लंबी अवधि उपयोगी हो सकती है, लेकिन उसमें दूसरी खबरें शामिल होने की आशंका भी बढ़ती है। अवधि का कारण बताएं और नतीजे की संवेदनशीलता दर्ज करें
स्रोत और आगे पढ़ें
समस्या की रिपोर्ट करें
हम इस लेख का लिंक जोड़कर ईमेल तैयार करेंगे। भेजने के बाद ही Mark को आपकी रिपोर्ट मिलेगी
त्वरित जाँच
गाइड पढ़ने के बाद 3 सवालों से खुद को जाँचें
सवाल 01
इवेंट अध्ययन में AR की गणना कैसे होती है?
व्याख्या देखने के लिए एक उत्तर चुनें
विकल्प शब्दावली
वह स्थिति जिसमें विकल्प का स्ट्राइक मूल्य अंतर्निहित परिसंपत्ति के बाजार मूल्य के बहुत करीब हो। उसमें अभी महत्वपूर्ण आंतरिक मूल्य न हो, फिर भी बचे हुए समय और अनिश्चितता के कारण प्रीमियम हो सकता है।
विस्तृत गाइड पढ़ेंकॉल विकल्पऐसा अनुबंध जो खरीदार को शर्तों के अनुसार स्ट्राइक मूल्य पर अंतर्निहित परिसंपत्ति खरीदने का अधिकार देता है। यदि अधिकार का प्रयोग और असाइनमेंट हो, तो विक्रेता पर संबंधित दायित्व आता है।
विस्तृत गाइड पढ़ें