

מבחן Zivot–Andrews: שורש יחידה עם שבר לא ידוע אחד
למדו כיצד מבחן Zivot–Andrews מחפש שבר לא ידוע ברגרסיית שורש יחידה, מדוע הסטטיסטי המינימלי דורש ערכים קריטיים מיוחדים ומה השערת האפס שלו אינה כוללת.
במדריך הזההמבחן שואל אם שבר משנה את המסקנה לגבי שורש היחידה
תקציר קצר
מבחן Zivot–Andrews (ZA) שואל אם סדרה שנראית מתמידה עשויה להיות סטציונרית סביב מסלול דטרמיניסטי עם שבר אחד. הוא מתאים רגרסיית שורש יחידה לכל אחד מתאריכי השבר האפשריים ושומר את סטטיסטי ה־t השלילי ביותר של הרמה המושהית. חיפוש התאריך משנה את התפלגות הייחוס, והמבחן הקלאסי מניח שאין שבר תחת השערת האפס של שורש יחידה.
המבחן שואל אם שבר משנה את המסקנה לגבי שורש היחידה
מבחן Dickey–Fuller מורחב עשוי להתקשות להבחין בין שורש יחידה לבין תהליך סטציונרי כאשר יש בסדרה שבר ברמה או במגמה שהרגרסיה משמיטה. שינוי חד־פעמי לאחר שינוי במדיניות, שינוי במגמה הנמדדת או אירוע שוק חריג עשויים לגרום למדגם המלא להיראות מתמיד יותר מכל אחד מהקטעים סביב המסלול הדטרמיניסטי שלו.
מבחן ZA מתאים את רעיון Dickey–Fuller למועד שבר לא ידוע. הוא בודק אם הראיות נגד שורש יחידה מתחזקות כאשר מאפשרים לחלק הדטרמיניסטי ברגרסיה להשתנות פעם אחת. השיטה מתאימה כאשר שבר יחיד הוא הנחה סבירה לשאלה, אך היא אינה חיפוש כללי אחר כל שינוי במשטר.
זה עדיין מבחן שורש יחידה. הוא אינו בודק אם אירוע מסוים גרם לשבר, אינו אומד כלל מסחר ואינו מוכיח שהמחירים יחזרו לממוצע במהירות מספקת למסחר. ההשוואה בין ADF ל־Phillips–Perron מציגה את קו הבסיס ללא שבר, והמדריך לסטציונריות ולשורש יחידה מסביר את ההשערות הרחבות יותר.
הנחת השבר ניכרת בהשערת האפס ובחלופה
אפשר לכתוב את רגרסיית התאריך המועמד בצורת הפרשים כך:
Δyₜ = dₜ(λ)′δ + αyₜ₋₁ + Σⱼ₌₁ᵖ φⱼΔyₜ₋ⱼ + εₜ
כאן λ הוא שיעור המדגם של מועד השבר המועמד, \(d_t(\lambda)\) כולל את האיברים הדטרמיניסטיים ואת איברי השבר המתאימים למודל שנבחר, וההפרשים המושהים מתחשבים בתלות קצרת טווח. בניסוח הזה, השערת האפס של שורש יחידה היא \(H_0: \alpha=0\), השקולה למקדם אוטורגרסיבי של אחד עבור הרמה.
הניסוח הקלאסי של ZA בודק השערת אפס של שורש יחידה ללא שבר במגמה הדטרמיניסטית, מול חלופה שבה הסדרה סטציונרית סביב מגמה שיכולה לכלול שבר אחד. איברי שבר מועמדים נכנסים לרגרסיות כדי לייצג את המסלול בחלופה, אך הכיול הקלאסי של התפלגות האפס מניח שהשפעת השבר אינה קיימת. ההבחנה חשובה בפירוש התוצאה והערכים הקריטיים.
אם המבחן אינו דוחה, הוא לא הוכיח שהסדרה היא הליכה אקראית מדויקת. עוצמה נמוכה, מדגם קצר, צורת מגמה שנבחרה לא נכון או שבר תחת האפס עשויים למנוע דחייה. דחייה היא ראיה נגד השערת שורש היחידה המסוימת, לא הוכחה שכל זעזוע זמני בכל משטר שוק.
הסטטיסטי סורק מועדים מועמדים ושומר את המינימום
תחילה מגדירים תחום פנימי של מועדי שבר מותרים. לרוב משמיטים מועדים הקרובים מדי לקצוות המדגם כדי שיהיו תצפיות משני צדי השבר המועמד. לכל \(\lambda\) מותר מתאימים רגרסיה ורושמים את סטטיסטי ה־t של \(\alpha\).
המועד שנבחר הוא המועמד שמניב את הסטטיסטי הקטן ביותר, כלומר השלילי ביותר:
λ̂ = arg min₍λ ∈ Λ₎ tα(λ) τZA = min₍λ ∈ Λ₎ tα(λ)
לכן סטטיסטי המבחן הוא מינימום שנמצא בחיפוש, ולא סטטיסטי t ממועד שנקבע מראש. שיעור השבר שנבחר תלוי במדגם, בווריאנט של המודל, במפרט ההשהיות ובקבוצת המועמדים לאחר חיתוך הקצוות. אין לראות בו אוטומטית אומדן מדויק של מועד האירוע ההיסטורי.
בחירת ההשהיות משפיעה גם היא על הרגרסיות. מעט מדי הפרשים מושהים עלולים להשאיר תלות סדרתית בשאריות; יותר מדי השהיות עלולות לצרוך מידע, במיוחד במדגמים קצרים. דווחו על כלל בחירת ההשהיות ועל תחום חיתוך המועדים, ואל תתייחסו לברירות המחדל של התוכנה כחלק מהתיאוריה.
שלושה מודלים דטרמיניסטיים מייצגים סוגי שבר שונים
הווריאנטים המסורתיים של ZA נקראים לעיתים מודלים A, B ו־C. השמות משתנים בין תוכנות, לכן בדקו למה הכוונה ב״חותך״, ״מגמה״ או ״שניהם״ במימוש המסוים.
- מודל A מאפשר שינוי חד־פעמי בחותך, כלומר ברמה
- מודל B מאפשר שינוי בשיפוע המגמה הדטרמיניסטית
- מודל C מאפשר גם שינוי בחותך וגם בשיפוע המגמה
לבחירה יש משמעות מהותית. קפיצה קבועה ברמת שער חליפין מייצגת מסלול דטרמיניסטי שונה משינוי הדרגתי בצמיחה. מודל הכולל שינוי מגמה ללא ביסוס עשוי לבזבז עוצמה על אומדן איברים מיותרים; השמטת שינוי סביר עלולה להביא למפרט שגוי. הגדירו איזה סוג שינוי סביר לפני השוואת התוצאות.
הווריאנטים אינם מזהים את הסיבה הכלכלית לשינוי. התאריך הנאמד עשוי להיות המועד המתאים ביותר למדגם תחת המודל שנבחר, גם כאשר כמה אירועים, שינויים במדידה או דינמיקות שהושמטו עשויים להסביר את אותה צורה.
דוגמה קטנה מראה מדוע המינימום חשוב
נניח שחוקרת בוחנת חמישה מועדים היפותטיים. הטבלה מציגה את סטטיסטי ה־t של איבר הרמה המושהית בכל רגרסיה:
| שיעור השבר המועמד λ | סטטיסטי t עבור α |
|---|---|
| 0.20 | −2.1 |
| 0.35 | −2.8 |
| 0.50 | −4.0 |
| 0.65 | −3.0 |
| 0.80 | −2.2 |
המינימום הוא −4.0, ולכן החיפוש בוחר \(\lambda=0.50\). הדוגמה ממחישה רק כיצד נבחרים המועד והסטטיסטי. המספרים מומצאים, והדוגמה אינה מספקת ערך קריטי של ZA או החלטת דחייה. בניתוח ממשי צריך להגדיר יחד את קבוצת המועמדים, המודל, כלל ההשהיות והערכים הקריטיים.
<!-- learn:illustration -->
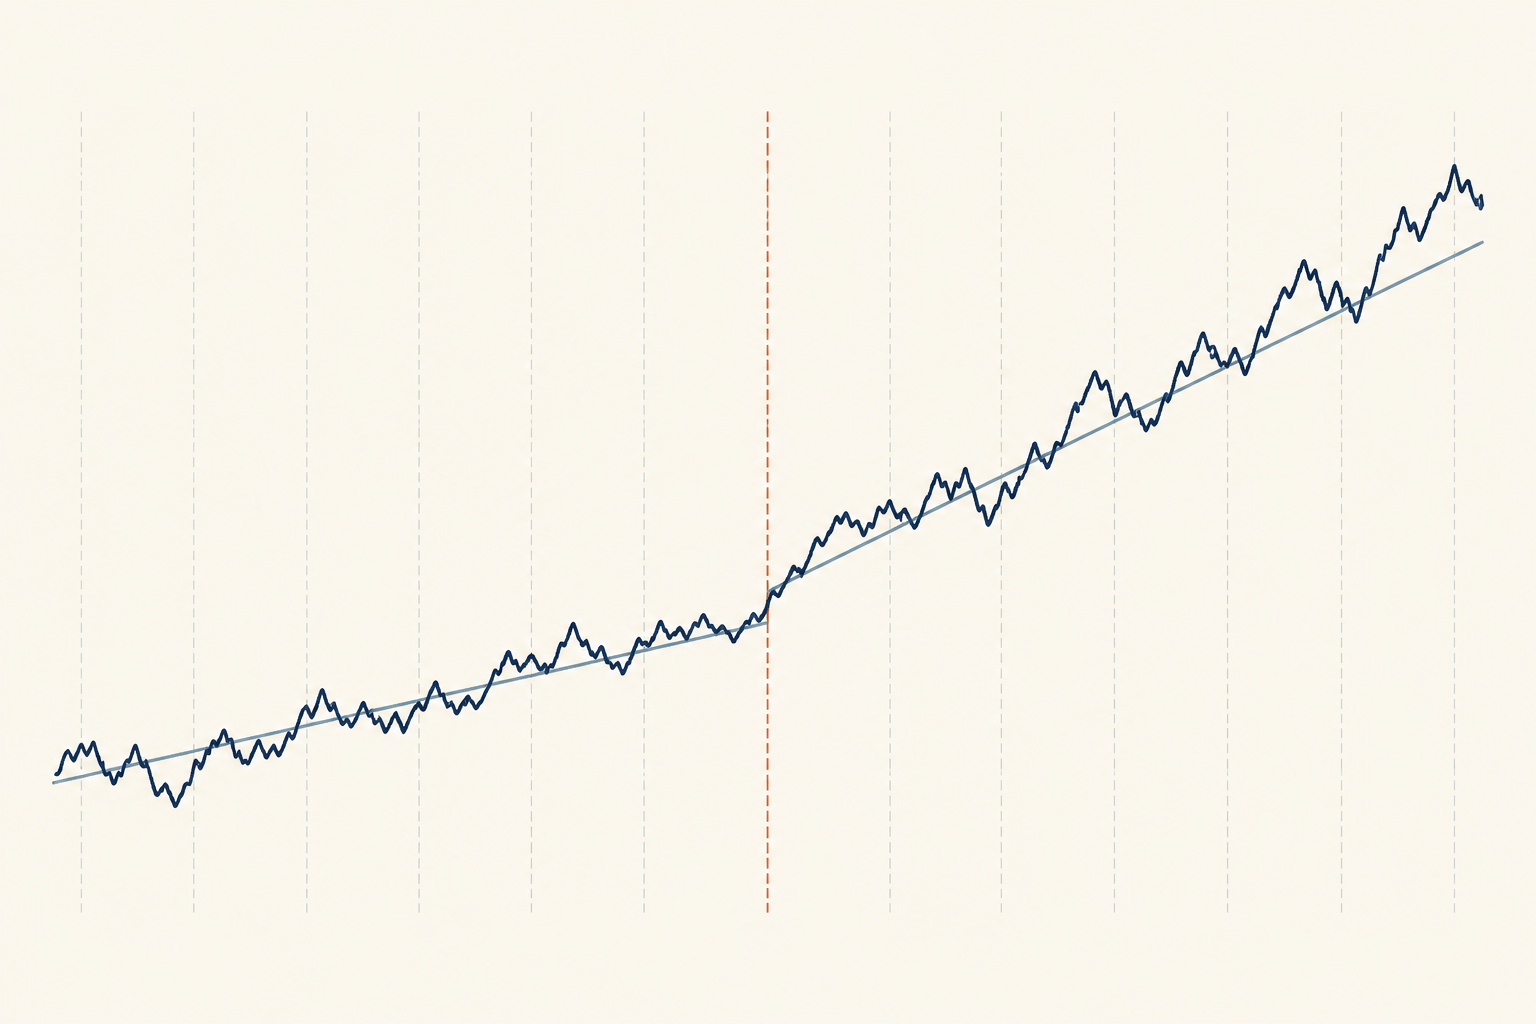
הסטטיסטי שנמצא בחיפוש דורש ערכים קריטיים מתאימים
ערכים קריטיים רגילים של Dickey–Fuller או של t לפי Student אינם תקפים לסטטיסטי המינימום. גם אם כל רגרסיה לתאריך מועמד דומה לרגרסיית Dickey–Fuller מורחבת, חיפוש בין תאריכים רבים ושמירת הסטטיסטי השלילי ביותר משנים את ההתפלגות תחת השערת האפס.
ערכי הייחוס המתאימים תלויים בווריאנט של מודל ZA ובתכנון החיפוש. השוו את \(\tau_{ZA}\) לערכים קריטיים שנגזרו לאותה מפרט שבר ולאותו חיפוש תאריכים. אל תקראו את הסטטיסטי במועד שנבחר כאילו התאריך נקבע לפני צפייה במדגם, ואל תשוו אותו לטבלת ADF רגילה.
הניתוח המקורי של Zivot ו־Andrews מפתח את שיטת אומדן השבר על בסיס המבחנים המוקדמים של Perron, שבהם מועד השבר נקבע מראש. הוא מתייחס למיקום השבר כלא ידוע וגוזר את ההתפלגות של החיפוש. להתפתחות ההיסטורית ולפרטי המימוש, ראו את המאמר המקורי ואת הניתוח של Perron עם שבר ידוע.
בחרו את הסדרה הפיננסית לפני בחירת מודל השבר
התוצאה תלויה במשתנה שנבדק. לוגריתם של מחיר, ריבית, מרווח מחירים, תנודתיות ממומשת וסדרת תשואות עונים על שאלות שונות. שבר מגמה לטווח ארוך עשוי להיות חשוב לרמה ולא רלוונטי לתשואה לטווח קצר. מרווח שמשמש במחקר זוגות דורש הצדקה כלכלית ונימוק קו־אינטגרציה משלו.
במחקר מסחר טכני, דחיית ZA יכולה להיות חלק מהראיות לכך שאת הרמה שנבדקה עדיף לייצג כמגמה דטרמיניסטית עם שבר ולא כהשערת שורש היחידה המסוימת. היא אינה מראה שהסדרה תחזור באופן צפוי לממוצע לאחר המועד הנאמד, ואינה מספקת כללי כניסה, יציאה או ניהול סיכון.
המועד שנבחר מבוסס על המדגם המלא שנחפש. אם משתמשים באותו מועד או בתוצאת המבחן לתכנון אסטרטגיה ולהערכתה, תצפיות מאוחרות יותר כבר השפיעו על הבחירה. לכן ניתוח מסחר צריך תכנון בזמן אמת או מתגלגל, הערכה מחוץ למדגם ועלויות עסקה מציאותיות; המבחן עצמו אינו מספק הגנות אלה.
שבר תחת השערת האפס של שורש יחידה הוא מגבלה חשובה
הערכים הקריטיים הקלאסיים של ZA מניחים שאין שבר במגמה הדטרמיניסטית תחת השערת האפס של שורש יחידה. מחקרים מאוחרים מראים שהליכים המבוססים על סטטיסטי t מינימלי של Dickey–Fuller עלולים לדחות ביתר כאשר שבר מגמה קיים בפועל תחת אותה השערה; במקרים שנחקרו, גודל המבחן האסימפטוטי עלול להיות גדול מאוד. אז דחייה עשויה לשקף אי־התאמה בין מודל האפס לנתונים ולא ראיה לסטציונריות סביב מגמה. ראו את הניתוח של Harvey, Leybourne ו־Taylor למבחני infimum Dickey–Fuller.
החלופה עם שבר אחד גם אינה מייצגת שני שינויים או יותר, זעזוע זמני, תנודתיות משתנה או שבר שמתפתח בהדרגה. בחירה בין A, B ו־C לאחר חיפוש ערך ה־p הקטן ביותר מוסיפה שלב נוסף של בחירה. אם כמה שברים או שבר תחת האפס סבירים, השתמשו בהליך שמותאם להשערה ולכיול שלה במקום להרחיב את מבחן ZA הקלאסי מעבר למטרתו.
המדריך של Quandt–Andrews בוחן מועדי שבר לא ידועים בפרמטרי רגרסיה; המדריך של Bai–Perron עוסק בכמה שברים ברגרסיה. אלה שיטות בעלות השערות קשורות אך שונות, והן אינן תחליף למבחן שורש יחידה שמותאם לשברים.
דווחו על החיפוש וההנחות יחד עם התוצאה
דיווח מועיל מציין את הסדרה והטרנספורמציה, תקופת המדגם והתדירות, המודל הדטרמיניסטי, כלל ההשהיות, טווח חיתוך הקצוות, שיעור השבר שנבחר, סטטיסטי המינימום והערך הקריטי או ערך ה־p המתאימים. ציינו במפורש את השערת האפס והאם היא מאפשרת שבר. אם התוצאה משתנה בין וריאנטים סבירים של המודל או בחירות השהיה, הציגו את הרגישות הזאת.
השתמשו במועד הנאמד כאבחון, לא כמסקנה סיבתית. השוו אותו לאירועים מוסדיים ושוקיים ידועים, אך אל תציגו תאריך שנבחר מאותם נתונים כאישור עצמאי לאירוע מסוים. הפרידו בין ההסבר הכלכלי, הדחייה הסטטיסטית והמשמעות למסחר.
למסגרת רחבה יותר לבדיקת שורשי יחידה, עיינו במדריך לסטציונריות, והשתמשו ב־ADF או PP כאבחונים משלימים ללא שבר כשמתאים. אם השאלה היא על קשר ארוך טווח בין משתנים לא־סטציונריים, עיינו במדריך הקו־אינטגרציה של Engle–Granger. אף מבחן יחיד אינו קובע את הטרנספורמציה הנכונה או מוכיח אסטרטגיה רווחית.
שאלות נפוצות
Q1האם מבחן Zivot–Andrews מוצא את תאריך האירוע האמיתי?
הוא מוצא את התאריך המועמד שמניב את הסטטיסטי הקטן ביותר בחיפוש ובמודל שנבחרו. התאריך מותנה במדגם, בחיתוך, בכלל ההשהיות ובמפרט השבר; כשלעצמו הוא אינו אומדן סיבתי או רווח סמך לתאריך האירוע.
Q2האם מבחן Zivot–Andrews הוא רק ADF עם משתנה דמה?
הוא משתמש ברגרסיות בסגנון ADF מורחב עם איברי שבר, אבל מחפש בין מועדים מועמדים ומדווח סטטיסטי מינימום. החיפוש משנה את התפלגות הייחוס ולכן אי אפשר להשתמש שוב בערכים הקריטיים הרגילים של ADF.
Q3מה ההבדל בין מודלים A, B ו־C?
מודל A מאפשר שינוי בחותך או ברמה, מודל B מאפשר שינוי בשיפוע המגמה הדטרמיניסטית, ומודל C מאפשר את שניהם. התוויות בתוכנות עשויות להשתנות, לכן בדקו את הגדרת המימוש לפני פירוש הפלט.
Q4האם אפשר להשתמש בדחיית ZA כאות מסחר?
לא. הדחייה היא ראיה נגד השערת אפס מסוימת של שורש יחידה תחת מודל שבר מוגדר. היא אינה מוכיחה יכולת חיזוי בעתיד, כלל כניסה רווחי או ביצועים לאחר עלויות עסקה. מחקר ראשוני - Zivot and Andrews, “Further Evidence on the Great Crash, the Oil-Price Shock, and the Unit-Root Hypothesis” (1992) - Perron, “The Great Crash, the Oil Price Shock, and the Unit Root Hypothesis” (1989) - Harvey, Leybourne, and Taylor, “On Infimum Dickey–Fuller Unit Root Tests Allowing for a Trend Break under the Null” (2014) - Dickey and Fuller, “Distribution of the Estimators for Autoregressive Time Series with a Unit Root” (1979)
מקורות וקריאה נוספת
דיווח על בעיה
נכין אימייל עם קישור למאמר הזה. Mark יקבל את הדיווח רק לאחר שתשלחו אותו
בדיקה מהירה
סיימת לקרוא? בדוק את עצמך ב־3 שאלות
שאלה 01
כיצד מבחן ZA הקלאסי בוחר את הסטטיסטי המדווח?
בחר תשובה כדי לראות את ההסבר
מילון מונחי אופציות
הגדרות ברורות למונחי אופציות חשובים, מקריאות ופוטים ועד IV, יוונים, עניין פתוח ו-max pain
עיינו במילון המונחים של האופציות