

מבחן Quandt–Andrews: מבחן sup-Wald לתאריך שבר לא ידוע
כך מבחן sup-Wald של Quandt–Andrews מחפש שבר יחיד ולא ידוע ברגרסיה, מדוע trimming חשוב, ומדוע התפלגות האפס שלו אינה התפלגות F רגילה
במדריך הזהתאריך שבר לא ידוע משנה את השאלה
תקציר קצר
גישת Quandt–Andrews בודקת אם מקדמי הרגרסיה נשארים קבועים כאשר תאריך של שבר יחיד אינו ידוע. היא מחשבת סטטיסטי לכל תאריך מותר ובוחרת את הגדול ביותר. מכיוון שהתאריך נבחר בחיפוש ואינו מזוהה תחת השערת האפס שאין בה שבר, למקסימום אין התפלגות F הרגילה של תאריך שנקבע מראש.
תאריך שבר לא ידוע משנה את השאלה
מבחן Chow עונה על שאלה ממוקדת: האם מקדמי הרגרסיה השתנו בתאריך שנבחר לפני שבודקים את תוצאות המבחן? ביישומים פיננסיים ומקרו־כלכליים רבים אין תאריך יחיד שאפשר להצדיק מראש. בדיקת רשימת תאריכים ודיווח על תוצאת Chow המובהקת ביותר הופכים את בחירת התאריך לחלק מהמבחן. הערכים הקריטיים הרגילים לתאריך יחיד מתעלמים אז מהחיפוש.
הליך שני־המשטרים של Quandt והמסגרת האסימפטוטית המאוחרת יותר של Andrews מטפלים בכך באמצעות חישוב סטטיסטי על פני קבוצת תאריכי שבר מועמדים. ברגרסיה ליניארית יישומית, המקסימום נקרא בדרך כלל QLR (יחס הנראות של Quandt), sup-F או sup-Wald, בהתאם לסטטיסטי המדויק ולטיפול בקו־וריאנס. Andrews פיתח מבחני sup-Wald, LM ומבחנים דמויי יחס נראות למודלים פרמטריים רחבים יותר עם נקודת שינוי לא ידועה (Quandt, 1960; Andrews, 1993).
המטרה כאן מצומצמת במכוון: לבדוק שינוי אפשרי אחד בקשר רגרסיה מוגדר, כאשר מועדו אינו ידוע. המבחן אינו אומד מספר לא ידוע של שברים, אינו מסביר מה גרם לשינוי ואינו מזהה הזדמנות מסחר. המדריך של Bai–Perron עוסק בשאלה הנפרדת של מידול כמה מועדי שבר לא ידועים.
הגדרת רגרסיה עם שבר יחיד והאילוצים לבדיקה
נניח שהמדגם המסודר כולל תצפיות (t=1,ldots,T), משתנה תוצאה (y_t) ווקטור מסבירים (x_t). מודל שינוי טהור עם שבר יחיד הוא
yₜ = xₜ′β₁ + uₜ, t ≤ k yₜ = xₜ′β₂ + uₜ, t > k
כאשר (k) היא התצפית האחרונה במשטר הראשון. תחת השערת האפס של היעדר שבר, וקטורי המקדמים הנבדקים שווים: (H₀: β₁ = β₂). החלופה של שבר יחיד אומרת שהם שונים לפחות בתאריך מותר אחד. מודל שינוי חלקי יכול להגביל מראש את השינוי לתת־קבוצה של מקדמים בלבד; הדבר משנה את מספר האילוצים ואת התפלגות הייחוס. ציינו אילו מקדמים רשאים להשתנות.
נדרש סדר תצפיות שנותן משמעות לתאריך השבר. בתשואות יומיות, (k) הוא בדרך כלל אינדקס של יום מסחר, לא בהכרח יום קלנדרי. תצפיות חסרות, חגים, שווקים שאינם מסונכרנים, גלגול חוזים ושינויים בהגדרת משתנה היעד יכולים לשנות את פירוש „לפני” ו„אחרי”. הגדירו את המדגם ואת מוסכמת התאריך לפני שמפרשים את הפיצול שנבחר כאירוע.
דחיית השערת האפס היא ראיה נגד מודל המקדמים הקבועים שהוגדר ובעד חלופה כלשהי של שבר יחיד בטווח שנבדק. היא אינה מוכיחה שהודעה מסוימת גרמה לשבר, שהמסבירים אקסוגניים או שהמקדמים לאחר השבר יישארו לאורך זמן. אם התוחלת המותנית, דינמיקת השגיאות או תהליך המדידה שגויים, המבחן עשוי להגיב לשגיאת המפרט ולא לשינוי נקי בפרמטרים.
קיטום תאריכים מועמדים והתאמת שני צדי הפיצול
תאריך מועמד סמוך לקצה המדגם מותיר מעט מדי תצפיות לאמידה אמינה של אחד הצדדים. שיעור הקיטום (\varepsilon) מוציא את הקצוות ומגביל את החיפוש לשברי שינוי (lambda=k/T) בתחום שנקבע מראש, למשל ([\varepsilon,1-\varepsilon]). במדגם בדיד, מימושים מתרגמים את התחום לתאריכים שלמים ודורשים מספיק תצפיות ומטריצת מסבירים מדרגה מלאה בכל אחד מהקטעים. דווחו את הכלל המדויק, לרבות האם (k) מסמנת את התצפית האחרונה לפני השבר או הראשונה אחריו.
לכל (k) מותר, התאימו את מודל האפס המאוחד ואת מודל שני המשטרים המתאים, ואז חשבו סטטיסטי לאילוצים על שינוי המקדמים. במקרה OLS קלאסי עם שגיאות בלתי תלויות והומוסקדסטיות וקבוצת מסבירים משותפת, אפשר לנסח אותו באמצעות הירידה בסכום ריבועי השאריות. תחת שגיאות נורמליות, סטטיסטי לתאריך יחיד שנקבע מראש מתפלג בדיוק לפי F במדגם סופי; ללא נורמליות אין טענה מדויקת כזו. גרסת Wald משווה את הפרש המקדמים הנאמד לקו־וריאנס הנאמד שלו. בהטרוסקדסטיות או בתלות סדרתית נדרשים קו־וריאנס עמיד ושיטת ייחוס תואמת; שינוי השגיאה התקנית לבדו אינו הופך ערך קריטי רגיל של F לתקף לאחר חיפוש התאריך.
קיטום הוא חלק מתכנון המבחן, לא הגדרה קוסמטית. קיטום רב יותר מקצר את החיפוש ונמנע ממשטרים קטנים מאוד, אך מוציא שברים הסמוכים לקצוות. קיטום מועט יותר כולל אותם, אך הופך קירובים אסימפטוטיים ואמידות במדגם סופי לשבריריים יותר. בחרו את הטווח לפי גודל המדגם, ממד המודל והשאלה המהותית לפני שבודקים היכן הסטטיסטי מגיע לשיא.
<!-- learn:illustration -->
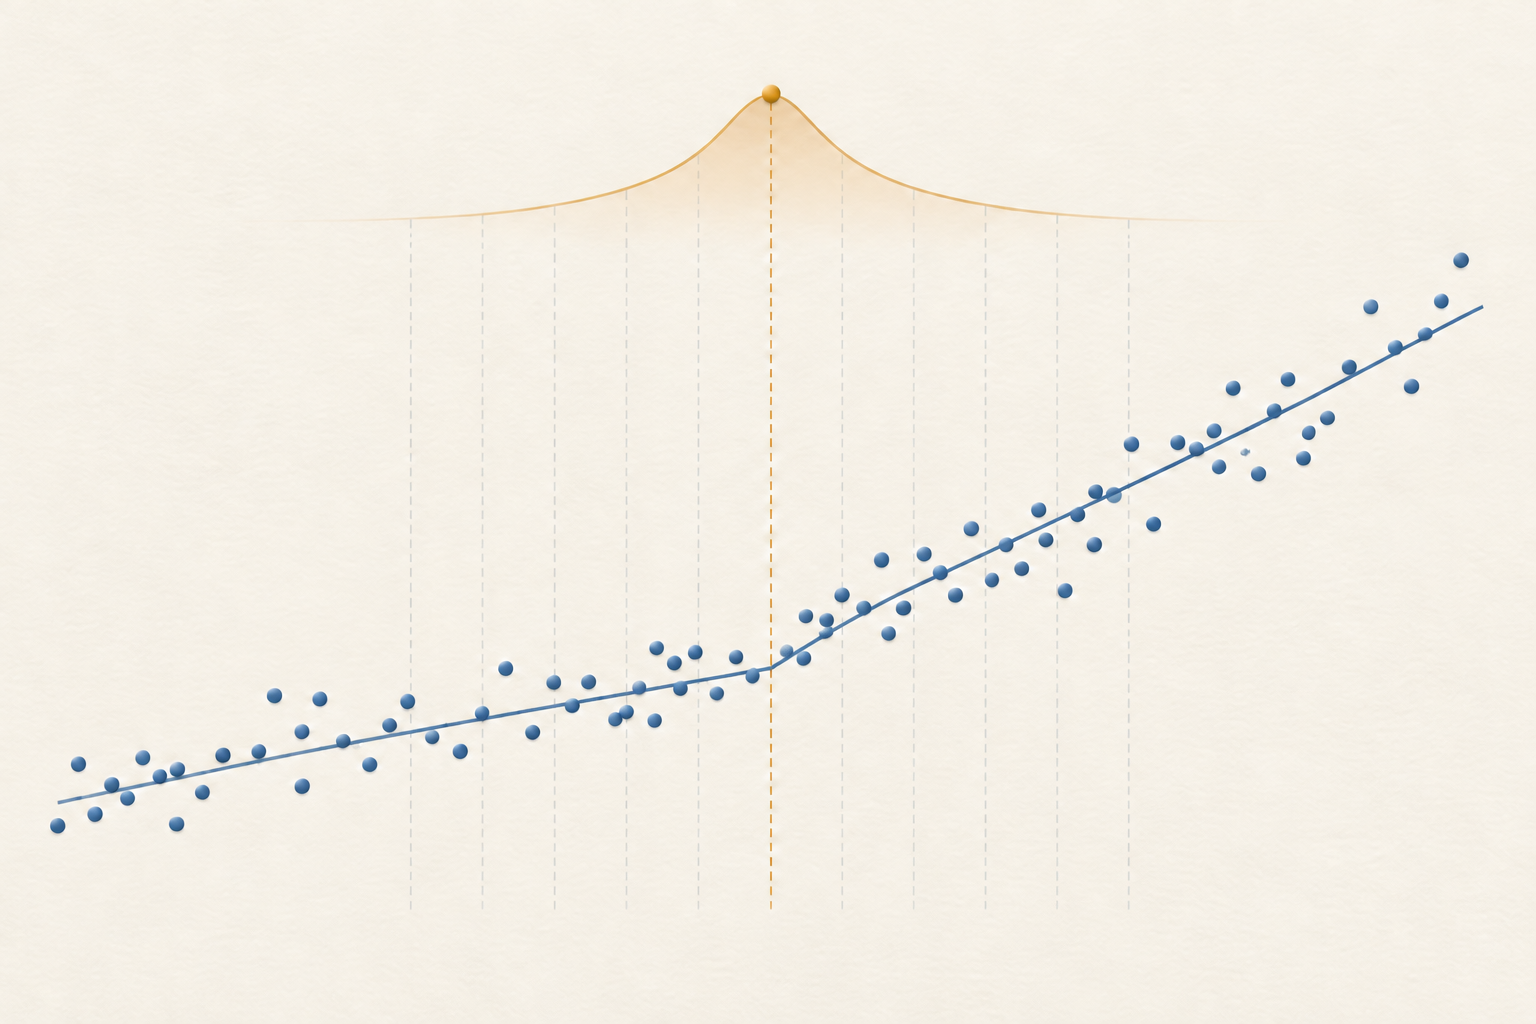
סטטיסטי sup-Wald הוא הגדול בסטטיסטיים של התאריכים המועמדים
לכל תאריך מועמד (k), נסמן ב-(W(k)) סטטיסטי Wald לאילוצי המקדמים שהוגדרו. סטטיסטי sup-Wald לשבר יחיד הוא
supW = max{k ∈ K} W(k)
כאשר (K) היא קבוצת התאריכים המותרים לאחר הקיטום. במימוש הקלאסי של רגרסיה ליניארית, ממקסמים לעיתים קרובות את סטטיסטיי Chow F לכל תאריך ומדווחים על התוצאה כ-sup-F או QLR. הממקסם (hat{k}=argmax_{kin K} W(k)) הוא התאריך שמפיק את הסטטיסטי הגדול ביותר בחיפוש. זהו אומדן שנבחר, לא רווח סמך ולא חותמת זמן מדויקת של השינוי הכלכלי.
המונחים קשורים, אך אינם תמיד בני־החלפה. מבחן Chow F הומוסקדסטי רגיל בתאריך קבוע עשוי לקבל, תחת הנחותיו, התפלגות F מדויקת במדגם סופי. למקסימום על פני תאריכים, ל-sup-Wald אסימפטוטי עם קו־וריאנס עמיד ולסטטיסטי יחס נראות לא חייבים להיות אותם ערכים במדגם סופי או אותם ערכים קריטיים. דווחו על הסטטיסטי שחושב בפועל, אומד הקו־וריאנס, כלל הקיטום ומקור הערך הקריטי במקום להסתפק בתווית „QLR”.
סטטיסטיי התאריכים המועמדים תלויים מאוד זה בזה, משום שפיצולים סמוכים משתמשים כמעט באותן תצפיות. המבחן אינו שקול לבחירת ערך ה-p הקטן ביותר של תאריך קבוע, להכפלתו במספר התאריכים או להתייחסות לכל תאריך כמבחן בלתי תלוי. התפלגות האפס צריכה להביא בחשבון את חיפוש המקסימום.
למקסימום שנמצא בחיפוש יש התפלגות אפס לא סטנדרטית
תחת השערת האפס של היעדר שבר אין תאריך שבר אמיתי לאמידה. פרמטר התאריך מופיע תחת החלופה אך נעלם תחת האפס, ולכן טיעוני הסדירות הרגילים למבחן Wald או F יחיד שנקבע מראש אינם חלים. המקסום על פני תאריכים מועמדים יוצר התפלגות אסימפטוטית לא סטנדרטית. השוואת המקסימום לסף F רגיל נוטה להפריז בראיות נגד יציבות.
Andrews גזר התפלגויות אסימפטוטיות וערכים קריטיים למבחני sup-Wald, LM ומבחנים דמויי יחס נראות; קצות הקיטום ומספר האילוצים שנבדקים מגדירים את תחום החיפוש (1993). הערכים המתאימים תלויים גם במודל ובהנחות הקו־וריאנס. השתמשו בטבלה, במימוש או בקירוב התואמים למבחן המסוים; אל תעתיקו ערך קריטי משיעור קיטום או ממספר אילוצים אחר. Andrews פרסם בהמשך תיקון לאחר שחלק מהערכים הקריטיים המדווחים למבחני sup עם שמונה אילוצים היו נמוכים מדי, ולכן במקרה הזה יש להשתמש בטבלה המתוקנת (תיקון 2003). Hansen מציג קירובים מספריים לערכי-p אסימפטוטיים של מבחני שינוי מבני (1997).
Andrews ו-Ploberger גזרו גם מבחנים ממוצעים ואקספוננציאליים עבור פרמטרי מטרד שמופיעים רק תחת החלופה (1994). אלה הליכים קשורים שמביאים בחשבון את החיפוש, לא שמות חלופיים ל-sup-Wald. אם משתמשים ב-bootstrap או בכיול אחר למדגם סופי, תארו את מערך הדגימה מחדש והראו שהוא משחזר את מבנה האפס ואת אותו חיפוש; bootstrap כללי אינו פותר אוטומטית בחירת תאריך או תלות.
דוגמה של שתים־עשרה תצפיות מאפשרת לבדוק קיטום ומקסימום
נבחן רגרסיית חותך בלבד, היפותטית וקטנה במכוון, עם התצפיות
y = [0, 1, 1, 1, 1, 1, 3, 3, 3, 3, 3, 3]
יש (T=12) תצפיות. לשם המחשה נבחר (\varepsilon=0.25), כך שבכל קטע יהיו לפחות שלוש תצפיות והתאריכים המועמדים האחרונים לפני השבר הם (k=3,ldots,9). זו דוגמה לחשבון החיפוש, לא המלצה על קיטום ולא מדגם להסקה.
הממוצע המאוחד הוא (23/12), וסכום ריבועי השאריות של הרגרסיה המאוחדת הוא
RSS₀ = Σ yₜ² − (Σ yₜ)²/12 = 59 − 529/12 = 179/12
במועמד (k=6), הסכום וסכום הריבועים בקטע הראשון הם 5, ולכן סכום ריבועי השאריות שלו הוא (5−5²/6=5/6). הקטע השני מכיל שש תצפיות שערכן 3, ולכן סכום ריבועי השאריות שלו אפס. לכן (RSS₁(6)=5/6). עם אילוץ אחד ושני חותכי קטע נאמדים, הסטטיסטי לתאריך קבוע הוא
F(6) = [(RSS₀ − RSS₁(6))/1] / [RSS₁(6)/(12−2)] = 169
אותו חישוב לכל שבעת המועמדים נותן ערכי F מקורבים (7.21, 12.10, 25.28, 169.00, 20.71, 8.94, 4.59), בהתאמה ל-(k=3,ldots,9). לכן sup-F הוא המקסימום 169, ב-(k=6). החישוב מאמת איזה מועמד ממקסם את הרצף שנבנה, אך אינו מספק ערך-p. מכיוון שהתאריך חופש בחיפוש, יש להשוות את 169 לערך קריטי לא סטנדרטי שמביא בחשבון חיפוש ותואם לתכנון, ולא להתפלגות F הרגילה לתאריך קבוע.
פירוש דחייה ואי־דחייה בגבולות התכנון
דחייה אומרת שהשערת האפס של מקדמים קבועים אינה מתיישבת, ברמת המובהקות שנבחרה ובהינתן הנחות המבחן והערכים הקריטיים, עם הסטטיסטי הגדול ביותר בטווח המותר. היא אינה מוכיחה שבר יחיד שתוזמן במדויק. לתאריכים סמוכים יכולים להיות סטטיסטיים דומים, והשיא הנראה עשוי לזוז כשמשנים את קצה המדגם, הקיטום, המסבירים או שיטת הקו־וריאנס. דווחו על פרופיל הסטטיסטיים של התאריכים או על ניתוח מתאים של אי־ודאות בתאריך, במקום להציג את (hat{k}) כמדויק.
אי־דחייה אינה מוכיחה יציבות מקדמים. ייתכן שלמבחן עוצמה נמוכה נגד שינוי קטן, שינוי סמוך לקצה שקוטם או שינוי במקדם שאינו נכלל באילוצים הנבדקים. מבחן לשבר יחיד עשוי גם לפספס כמה שינויים שמקזזים זה את זה חלקית. מנגד, חריג, שינוי שונות, דינמיקה שהושמטה, שינוי בהגדרת הנתונים או חיפוש חוזר של מפרטים יכולים לייצר ראיות לחוסר יציבות. המבחן עונה על שאלה סטטיסטית מוגבלת, לא על הסיבה.
תאריך האמידה נבחר באמצעות נתוני המבחן עצמם. אל תתייחסו אליו כתאריך אירוע שנקבע מראש לצורך מבחן מובהקות שני ולא מתוקן, ואז תטענו לאישור עצמאי. אם התאריך מדריך עדכון תחזית או כלל מסחר, הגדירו את הכלל והעריכו אותו בנתונים מאוחרים יותר; סטטיסטי sup במדגם אינו מוכיח התמדה לאחר השבר או ערך כלכלי.
הבחנה בין השאלות של Chow, CUSUM ו-Bai–Perron
| שיטה | השאלה המרכזית | מה היא אינה עושה |
|---|---|---|
| מבחן Chow | האם המקדמים שונים בתאריך שנקבע מראש? | חיפוש תאריכים לא ידועים תוך שמירה על התפלגות הייחוס של תאריך יחיד |
| [מבחן sup של Quandt–Andrews](#) | האם יש ראיה לשבר יחיד בתאריך כלשהו בטווח מקוטם? | בחירת מספר לא ידוע של שברים או הסבר הסיבה |
| CUSUM לרגרסיה | האם מסלול מסודר של שאריות רקורסיביות אינו מתיישב עם יציבות מקדמים? | החזרה כשלעצמה של תאריך נבחר לשבר יחיד |
| Bai–Perron | כמה שברים ואילו תאריכים נתמכים במודל רב־שברים? | החלפת מפרט ובחירות הסלקציה של מבחן שבר יחיד |
מודל Hidden Markov או switching של משטרים שואל שאלה אחרת: האם אפשר לתאר תצפיות בעזרת מצבים חבויים שעשויים להשתנות שוב ושוב לפי הסתברויות מעבר. מבחן לשבר יחיד לא ידוע בוחן פיצול מתמשך אחד של לפני ואחרי בתחום שלו. השיטות יכולות להשלים זו את זו, אך ההנחות והתוצרים שלהן אינם בני־החלפה; ראו מדריך switching המשטרים.
דיווח על החיפוש כדי שאנליסט אחר יוכל לשחזרו
ציינו את משתנה התוצאה והמסבירים, אם המודל כולל שינוי מלא או חלקי, את אילוצי המקדמים שנבדקו, את תאריכי המדגם וסדרם ואת מוסכמת תאריך השבר. דווחו על (T), מספר האילוצים, שיעור הקיטום או קבוצת התאריכים המדויקת, גודל מינימלי של קטע, והאם הסטטיסטי שנבחר הוא sup-Wald, sup-F/QLR, sup-LM או הליך אחר. כללו את אומד הקו־וריאנס, שיטת הערך הקריטי או ערך-p וכל תיקון למדגם סופי.
הציגו את הסטטיסטי על פני התאריכים המועמדים ודווחו על התאריך שממקסם אותו כמיקום שנבחר, עם מידע על אי־ודאות או רגישות ככל שזמין. הסבירו אם המודל ותכנון המבחן נקבעו מראש, כיצד טופלו תצפיות חסרות ונתוני זמן־אמת ואילו מדגמים או מסבירים חלופיים נבדקו. אם הניתוח מיועד לחיזוי, השאירו את חיפוש השבר בתוך מדגם האימון והעריכו מודל מתוקן בנתונים מאוחרים יותר שלא שימשו קודם.
מובהקות סטטיסטית של מבחן שבר לא ידוע אינה מזהה את סיבת האירוע ואינה מוכיחה משטר רווחי. תוצאה לא מובהקת אינה מאשרת יציבות. המסקנה שניתן להגן עליה מוגבלת לחלופת השבר היחיד שהוגדרה, לטווח התאריכים המקוטם, לרגרסיה, למדגם ולשיטת ההסקה המתחשבת בחיפוש.
שאלות נפוצות
Q1האם מבחן Quandt–Andrews הוא רק מבחן Chow שחוזר בתאריכים רבים?
הוא מחשב סטטיסטי קשור על פני תאריכים מועמדים, אך ההסקה חייבת להביא בחשבון את בחירת המקסימום. דיווח על תוצאת Chow הרגילה הגדולה ביותר עם ערך-p לתאריך קבוע מתעלם מהחיפוש ומשתמש בדרך כלל בהתפלגות אפס שגויה.
Q2האם התאריך שממקסם את הסטטיסטי מזהה מתי אירוע כלכלי גרם לשבר?
לא. זהו התאריך המועמד עם הסטטיסטי הגדול ביותר במדגם ובטווח המקוטם שנבחרו. הוא אינו חותמת זמן סיבתית או רווח סמך; תאריכים סמוכים ובחירות תכנון עשויים להפיק תוצאות דומות.
Q3האם דחייה פירושה שהיה בדיוק שבר אחד?
לא. היא דוחה השערת אפס מוגדרת של מקדמים קבועים לטובת חלופה כלשהי של שבר יחיד בטווח שנבדק. גם כמה שינויים, חריגים, שינויים בשונות או מפרט מודל שגוי יכולים לייצר ראיות לחוסר יציבות; אמידת שברים מרובים היא משימה אחרת.
Q4האם אפשר להשוות את מקסימום sup-Wald לטבלת F רגילה?
בדרך כלל לא. השתמשו בערכים קריטיים או בערכי-p התואמים לסטטיסטי sup, לקיטום, למספר האילוצים, למודל ולהנחות הקו־וריאנס. התפלגות F רגילה מתאימה למבחן בתאריך שנקבע מראש ובהנחותיו, לא אוטומטית למקסימום שנמצא בחיפוש. מחקר מרכזי - Quandt, “Tests of the Hypothesis That a Linear Regression System Obeys Two Separate Regimes” (1960) - Andrews, “Tests for Parameter Instability and Structural Change with Unknown Change Point” (1993) - Andrews, “Tests for Parameter Instability and Structural Change with Unknown Change Point: A Corrigendum” (2003) - Hansen, “Approximate Asymptotic P Values for Structural-Change Tests” (1997) - Andrews and Ploberger, “Optimal Tests When a Nuisance Parameter Is Present Only Under the Alternative” (1994) - Chow, “Tests of Equality Between Sets of Coefficients in Two Linear Regressions” (1960) - Bai and Perron, “Estimating and Testing Linear Models with Multiple Structural Changes” (1998) - Brown, Durbin, and Evans, “Techniques for Testing the Constancy of Regression Relationships over Time” (1975)
מקורות וקריאה נוספת
דיווח על בעיה
נכין אימייל עם קישור למאמר הזה. Mark יקבל את הדיווח רק לאחר שתשלחו אותו
בדיקה מהירה
סיימת לקרוא? בדוק את עצמך ב־3 שאלות
שאלה 01
מה עושה מבחן sup-Wald של Quandt–Andrews כאשר תאריך השבר אינו ידוע?
בחר תשובה כדי לראות את ההסבר
מילון מונחי אופציות
A model generating observations from finite discrete latent states with Markov transition probabilities and state-dependent emissions.
קראו את המדריך המעמיקAt the moneyA call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
קראו את המדריך המעמיק