

מבחן Chow לשברים מבניים ברגרסיה
למדו מה מבחן Chow משווה, כיצד מחשבים את סטטיסטי F, מדוע יש לקבוע מראש את תאריך השבר ואילו הנחות חשובות בסדרות זמן פיננסיות.
במדריך הזהמה מבחן Chow בודק
תקציר קצר
מבחן Chow שואל אם מקדמי הרגרסיה שווים בשתי קבוצות שמופרדות בתאריך שבר מוגדר. הוא משווה מודל מאוחד, שכופה שוויון בין המקדמים, לרגרסיות נפרדות לכל קבוצה. בהינתן ההנחות שלו, מבחן F הקלאסי יכול לדחות את השערת יציבות המקדמים; הוא אינו מאתר תאריך לא ידוע, אינו מסביר מדוע המקדמים השתנו ואינו מוכיח שאסטרטגיית מסחר רווחית.
מה מבחן Chow בודק
רגרסיה המותאמת למדגם ארוך עלולה להסתיר שינוי בקשר בין תוצאה לבין המשתנים המסבירים שלה. למשל, החשיפה המוערכת של תיק לתשואת השוק הרחב עשויה להיות שונה לפני שינוי במבנה השוק ואחריו. מבחן Chow מנסח את השאלה כהשערה משותפת על מקדמי הרגרסיה משני צדי תאריך נתון.
נניח שבמודל יש k מקדמים, כולל חותך. השערת האפס קובעת שווקטורי המקדמים לפני השבר ואחריו שווים; ההשערה החלופית קובעת שלפחות אחד מהמקדמים הנבדקים שונה. המאמר היסודי של Gregory Chow משנת 1960 מנסח זאת כמבחן לשוויון בין קבוצות המקדמים של שתי רגרסיות ליניאריות: מאמרו של Chow.
"שבר מבני" מתאר כאן שינוי בקשר המותנה שהמודל שנבחר מייצג. המבחן אינו מראה שכל חלק בתהליך יצירת הנתונים השתנה, ואינו מזהה סיבה. דחייה היא ראיה נגד מגבלת היציבות שנבדקה עבור המדגם, המודל והתאריך שנבחרו. אי־דחייה אינה מוכיחה יציבות תמידית.
לנסח את השינוי החשוד כמגבלות על המקדמים
נסמן ב־y את התוצאה וב־x את הווקטור הכולל חותך ומשתנים מסבירים שנכללו. הרגרסיה המאוחדת כופה וקטור מקדמים יחיד על כל המדגם. כדי לאפשר שינוי אחרי התאריך, הגדירו את D כאפס לפני השבר וכאחד אחריו, והוסיפו אינטראקציה בין D לכל מסביר: y = x′β + D·x′δ + u. וקטור המקדמים לפני השבר הוא β; אחריו הוא β + δ.
השערת האפס ליציבות מלאה היא H₀: δ = 0 — מגבלה משותפת על החותך ועל כל השיפועים במודל שהוגדר. אם יש חותך ושני משתני הסבר, k = 3. אם השאלה עוסקת רק בבטא של השוק, בדקו רק את האינטראקציה הקשורה לתשואת השוק; אל תהפכו בשקט את השאלה המצומצמת למבחן של כל המקדמים.
צורת האינטראקציה מבהירה מה בודק החישוב באמצעות רגרסיות מפוצלות. הרגרסיה המאוחדת היא המודל המוגבל, שבו המקדמים לפני השבר ואחריו מוכרחים להיות שווים. שתי הרגרסיות הנפרדות הן המודל הלא־מוגבל, שבו וקטורי המקדמים נאמדים בנפרד. עם אותן תצפיות, מסבירים ומגבלות, שתי הדרכים בודקות את אותה השערת שוויון מלאה.
<!-- Illustration placeholder: A text-free conceptual scene showing one cloud of observations split by a clear vertical time boundary, with one shared fitted relationship above and two different fitted relationships below. No words, labels, numeric values, axes text, logos, or interface elements. -->
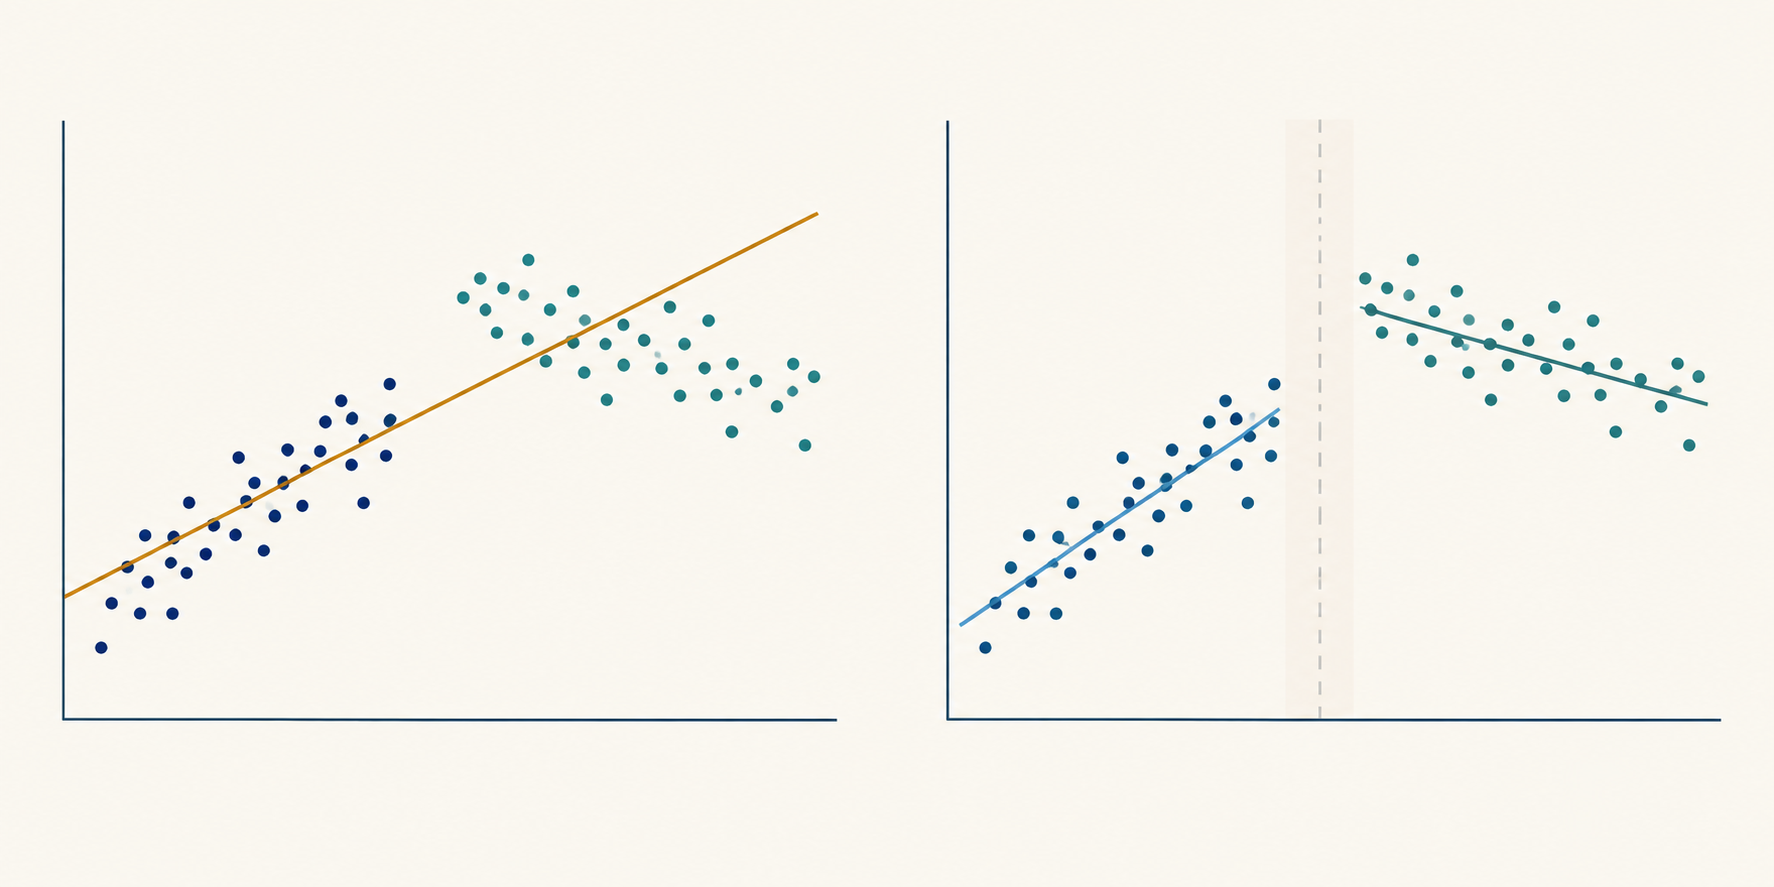
לקבוע את תאריך השבר לפני חיפוש תוצאה נוחה
במסגרת הקלאסית של Chow, תאריך השבר נתון מראש. אפשר להצדיק אותו בשינוי כללים חיצוני, בעדכון חוזה ידוע, בשינוי בהגדרת הנתונים או באירוע אחר שעיתויו נקבע בלי קשר לתוצאה. על המחקר לפרט גם כיצד מסווגים תצפיות ביום השבר עצמו ואיך מתאימים תשואות, פרסומים ומועדי מסחר.
מבחן Chow לתאריך קבוע מייצג שינוי חד אחד. ייתכן שהשוק יצפה מראש כלל שהוכרז לפני כניסתו הרשמית לתוקף, שהיישום יהיה מדורג, או שתנאי המסחר ישתנו יותר מפעם אחת. הבחינו בין תאריך ההכרזה, תאריך התחילה ותאריך היישום בפועל לפי המנגנון שעשוי לשנות את הקשר הנמדד. אם השאלה שהוגדרה מראש כוללת תגובה הדרגתית, ramp או אינטראקציות מבוזרות עשויים להתאים יותר ממשתנה מדרגה יחיד. בחירת הצורה לאחר השוואה בין ערכי p מוסיפה חיפוש נוסף.
אם חוקר בודק תאריכים רבים ומדווח על התאריך עם סטטיסטי F הגדול ביותר, הסטטיסטי שנבחר מבוסס על הנתונים. התפלגות F הרגילה לתאריך קבוע יחיד אינה מביאה בחשבון את הבחירה הזאת. חזרה על הבדיקה בהרבה נכסים, תוצאות, חלונות מדגם או קבוצות מסבירים יוצרת אותה בעיה: התוצאה הבולטת ביותר עשויה לנבוע בחלקה מהחיפוש.
כשתאריך השינוי אינו ידוע, השתמשו בהליך שנועד לשאלה הזאת. עבודתו של Andrews על אי־יציבות פרמטרים עם נקודת שינוי לא ידועה מראה שהתפלגות האפס המתקבלת אינה סטנדרטית; הערכים הקריטיים אינם פשוט סף F הרגיל של Chow לתאריך קבוע. עבור כמה שברים לא ידועים, Bai ו־Perron פיתחו הליכים לבדיקת תאריכים מרובים ולאמידתם. גם לשיטות האלה יש הנחות ובחירות חיתוך משלהן, ולכן הן אינן פתרון אוטומטי לכל סדרת זמן. ראו Andrews (1993) ו־Bai and Perron (1998).
לחשב את סטטיסטי F הקלאסי
אמדו רגרסיה מאוחדת אחת ורשמו את סכום ריבועי השאריות שלה, SSRₚ. לאחר מכן אמדו רגרסיה בכל צד של התאריך שנקבע ורשמו SSR₁ ו־SSR₂. כשכל וקטור המקדמים יכול להשתנות, הסטטיסטי הקלאסי הוא F = [(SSRₚ − SSR₁ − SSR₂) / k] ÷ [(SSR₁ + SSR₂) / (n₁ + n₂ − 2k)]. n₁ ו־n₂ הם מספר התצפיות בכל קבוצה, ו־k הוא מספר המקדמים הנאמדים בכל אחת, כולל החותך.
המונה מודד את תוספת הטעות הריבועית במודל המאוחד לאחר הטלת k מגבלות שוויון, מחולקת במספר המגבלות. המכנה אומד את שונות השאריות המשותפת לפי דרגות החופש של שאריות המודל המפוצל. התפלגות הייחוס היא F עם k דרגות חופש במונה ו־n₁ + n₂ − 2k במכנה. בכל רגרסיה נפרדת נדרש מידע בלתי תלוי מספיק לאמידת k המקדמים; אם דרגת מטריצת התכנון אינה מספקת, אין להשתמש בהשוואה.
הנוסחה בודקת יחד את כל k המקדמים בתנאים הקלאסיים של המודל הליניארי, לרבות שגיאות בלתי תלויות, נורמליות ובעלות שונות זהה בשתי הקבוצות. אם בודקים רק q מגבלות, השתמשו במבחן F משותף תקף בין מודלים מוגבל ולא־מוגבל עם q דרגות חופש במונה. אל תחליפו את k ב־q בנוסחת ה־SSR המלאה בלי לשנות את המודלים. במטריצת תכנון עם אינטראקציות, מבחן Wald משותף הוא דרך כללית לבטא את המגבלות.
לחשב דוגמה פיננסית היפותטית
נניח שחוקר רוצה לבדוק אם הקשר בין תשואה שבועית של תיק, גורם שוק וגורם סיכון שני השתנה אחרי תאריך שנבחר מראש בעקבות שינוי היפותטי בכללי בורסה. במודל יש חותך ושני שיפועים, ולכן k = 3; יש n₁ = 80 תצפיות לפני התאריך ו־n₂ = 100 אחריו. כל המספרים מומצאים ואינם אומדני שוק.
נניח שלרגרסיה המאוחדת SSRₚ = 360 ביחידות של נקודות בסיס בריבוע, ולרגרסיות הנפרדות SSR₁ = 130 ו־SSR₂ = 150. התוספת עקב הטלת השוויון היא 360 − 130 − 150 = 80; המונה הוא 80 / 3 = 26.67. דרגות החופש של שאריות המודל המפוצל הן 80 + 100 − 2 × 3 = 174, ולכן המכנה הוא 280 / 174 ≈ 1.609. מתקבל F(3, 174) ≈ 16.57, עם ערך p רגיל בזנב העליון של כ־1.6 × 10⁻⁹ לפי ההנחות הקלאסיות שצוינו. הערך הקריטי ברמת 5% הוא כ־2.66, ולכן החישוב ההיפותטי דוחה יציבות מלאה של המקדמים.
המסקנה מוגבלת בכוונה: אם המודל והנחות השגיאה מתאימים, לפחות מקדם אחד שונה בין המדגמים. הסטטיסטי אינו אומר אם בטא השוק עלתה או ירדה; יש לבדוק את האומדנים ואת אי־הוודאות שלהם. הוא אינו מראה ששינוי הכללים גרם להבדל, ואינו קובע לבדו תשואות צפויות לאחר השבר, תחזיות הניתנות לביצוע או ביצועים נטו של אסטרטגיה.
לפרש איזה קשר השתנה
שינוי בחותך עשוי להעיד שהממוצע המותנה של y השתנה לאחר בקרה על המסבירים שנכללו. שינוי בשיפוע עשוי להעיד שהתגובה הנאמדת של התוצאה למסביר השתנתה. מבחן Chow המלא משלב את האפשרויות האלה. דחייה אומרת שנתוני המחקר אינם תומכים בשוויון של וקטור המקדמים שנבדק; כדי לזהות את המקדם האחראי צריך לבחון את האומדנים ואת המגבלות הנוספות שהוגדרו כראוי.
בדיקה נפרדת של כל מקדם אינה תחליף למבחן המשותף. כמה שינויים קטנים עשויים יחד לסתור שוויון גם אם אף מבחן יחיד אינו מכריע. לעומת זאת, מובהקות של מקדם בודד לאחר בחינת מונחים אפשריים רבים יכולה לנבוע מבדיקות מרובות. הציגו קודם את ההשערה המשותפת, ואז דווחו אומדנים, רווחי סמך והבדלים בעלי משמעות כלכלית שעונים על שאלת המחקר.
מבחן Chow שונה גם מניתוח סדרת זמן מקוטעת. הניתוח הזה מדגמן את המסלול שלפני התערבות ומאמד שינוי ברמה ו/או במגמה ביחס אליו. Chow שואל אם מקדמי רגרסיה מוגדרים שווים בין קבוצות; בפני עצמו הוא אינו בונה תרחיש נגדי להתערבות. שבר סמוך לאירוע עשוי לשקף גם זעזוע מקביל, שינוי בהרכב המדגם או עדכון במדידה. המדריך לסדרות זמן מקוטעות עוסק במסלולי התערבות; הבדל במקדמים לבדו אינו מזהה סיבתיות.
לסקירה של תכנון סדרות זמן מקוטעות, ראו את הסקירה של Bernal, Cummins ו־Gasparrini.
לבדוק הנחות שגיאה בסדרות זמן פיננסיות
התפלגות הייחוס הפשוטה של F במבחן Chow עלולה להטעות כשהשגיאות מתואמות סדרתית, הטרוסקדסטיות או אינן תואמות בדרך אחרת מודל של שונות משותפת. לתשואות פיננסיות יש לעיתים קרובות שונות מותנית משתנה; תצפיות סמוכות עשויות לחלוק מידע או זעזועים, ולתצפיות סביב סגירת שוק עשויה להיות משמעות שונה מזו של ימי מסחר סמוכים רגילים. שבר שנראה סביר בתרשים אינו מאמת את הנחות השגיאה הקלאסיות.
הפרידו בין שינוי בקשר הממוצע המותנה לבין שינוי בשונות השאריות. אם השיפועים יציבים אבל שונות השגיאה משתנה בין משטרים, הנחת השונות המשותפת נכשלת; סטטיסטי ה־SSR המפוצל הקלאסי עלול אז להיראות בטעות כראיה לחוסר יציבות במקדמים. מנגד, אומד קו־וריאנס חסין משנה את חישוב אי־הוודאות, אך אינו בודק בעצמו יציבות מקדמים. בדקו את מגבלות האינטראקציה ואת קנה המידה של השאריות כשאלות אבחון נפרדות.
אפשרות אחת היא לייצג את השבר באמצעות אינטראקציות ברגרסיה מאוחדת ולבדוק את מגבלות המקדמים שנבחרו עם אומד קו־וריאנס המתאים לנתונים. אומד הקו־וריאנס של White, העקבי לשונות לא קבועה, מטפל בדפוס שונות שונה מזה שבנוסחה הקלאסית; אומד HAC של Newey–West מאפשר הטרוסקדסטיות ומתאם סדרתי בתנאים שלו. הם אינם משמרים בדיוק את התפלגות F הקלאסית במדגם סופי. סטטיסטי Wald חסין מסתמך בדרך כלל על קירוב אסימפטוטי, ויש לנמק בחירות של פיגור או רוחב פס. ראו White ו־Newey–West.
אומד קו־וריאנס חסין אינו מתקן משתני הסבר חסרים, צורה פונקציונלית לקויה, מסבירים אנדוגניים, תאריך שנבחר בעזרת אותה סדרת תוצאות או מעט מדי תצפיות באחד המשטרים. בדקו תלות בשאריות, שינויים בשונות, תצפיות משפיעות ורגישות לחלונות סבירים. אם המשתנה התלוי או המסבירים אינם סטציונריים, קבעו תחילה מה הרגרסיה מייצגת לפני פירוש של סטטיסטי שבר מובהק כראיה משמעותית לקשר יציב.
לדווח על המבחן בלי להפוך אותו לטענת מסחר
דיווח שניתן לשחזר מזהה את התוצאה, המסבירים, הטרנספורמציות, תדירות המדגם, מספר התצפיות בכל צד, כלל התאריך המדויק וכל מגבלות המקדמים. בחישוב הקלאסי כללו SSR מאוחד ונפרד, k, דרגות חופש, סטטיסטי F, ערך p והנחות שגיאה. במבחן אינטראקציה חסין ציינו את אומד הקו־וריאנס, את הגדרות הכוונון והאם ההסקה משתמשת בהתפלגות מדגם סופי או אסימפטוטית.
הציגו את אומדני המקדמים לפני השבר ואחריו ואת אי־הוודאות שלהם, ולא רק את ההחלטה לדחות. הסבירו אם ההבדל חשוב מבחינה כלכלית, אם הוא נשאר בחלונות ובגרסאות סבירים של המסבירים, ואם התאריך נקבע מראש או נבחר בחיפוש. שבר עשוי להצדיק בדיקה מחודשת או אמידה מחדש של המודל, או כלל ניטור; הוא אינו מוכיח שצריך לשנות אסטרטגיה או שאסטרטגיה חדשה תצליח.
ביישום של תחזית או מסחר, העריכו את התגובה רק באמצעות מידע שהיה זמין בכל מועד החלטה היסטורי. השוו תחזיות או תוצאות תיק מחוץ למדגם למדד ייחוס ברור, וכללו תחלופה, מרווחים, עמלות, מימון כשמתאים ומגבלות קיבולת. שבר מובהק בתוך המדגם הוא אבחון של יציבות המודל, לא הוכחה לאלפא עתידית. להמשך, עיינו במדריך OLS לפרשנות רגרסיה ובמדריך לשגיאות תקן חסינות להסקה עם שגיאות תלויות.
שאלות נפוצות
Q1האם מבחן Chow מוצא את תאריך השבר?
לא. המבחן הבסיסי מעריך תאריך שניתן לו. חיפוש תאריך לא ידוע דורש הליך שמביא את החיפוש בחשבון ומשתמש בערכים קריטיים מתאימים.
Q2האם מבחן Chow מובהק מוכיח שאירוע גרם לשינוי בקשר בשוק?
לא. הוא דוחה מגבלת שוויון מקדמים עבור המודל והמדגמים שנבחרו. אירוע אחר, שינוי מדידה או שינוי בהרכב המדגם עשויים להסביר את ההבדל.
Q3האם אפשר להשתמש בנוסחת F הסטנדרטית של Chow לתשואות פיננסיות יומיות?
רק אם אפשר להגן על הנחות השגיאה של המודל. תלות סדרתית או שונות משתנה עלולות להפוך את התפלגות הייחוס הרגילה של F לבלתי אמינה. מבחן Wald חסין עם אינטראקציות עשוי להתאים יותר, אבל יש לו תנאים משלו והוא אינו פותר מפרט שגוי או בחירת תאריך.
מקורות וקריאה נוספת
דיווח על בעיה
נכין אימייל עם קישור למאמר הזה. Mark יקבל את הדיווח רק לאחר שתשלחו אותו
בדיקה מהירה
סיימת לקרוא? בדוק את עצמך ב־3 שאלות
שאלה 01
מהי השערת האפס המלאה במבחן Chow לתאריך קבוע?
בחר תשובה כדי לראות את ההסבר
מילון מונחי אופציות
Variation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
קראו את המדריך המעמיקMulticollinearityStrong linear dependence among included regressors that makes their separate coefficients imprecise and sensitive to the sample.
קראו את המדריך המעמיקCausationA relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
קראו את המדריך המעמיק