

מחקר אירוע ותשואה חריגה מצטברת (CAR)
למדו להגדיר את מועד האירוע, לאמוד תשואה צפויה במודל שוק ולחשב AR, CAR, AAR ו-CAAR, תוך הבנת מגבלות ההסקה
במדריך הזהאיזו שאלה מחקר אירוע עונה עליה?
תקציר קצר
מחקר אירוע משווה את התשואה בפועל של נייר ערך לתשואה הצפויה לפי מודל ייחוס נבחר, סביב מועד מוגדר. ההפרש היומי הוא תשואה חריגה (AR), וסכומה החשבוני לאורך ימים הוא התשואה החריגה המצטברת (CAR). CAR מתאר ביצועים יחסית למודל ולחלון שנבחרו; הוא אינו מוכיח לבדו שהחדשות גרמו לתנועה ואינו אות מסחר
איזו שאלה מחקר אירוע עונה עליה?
השאלה בדרך כלל היא כיצד השתנה מחיר נייר ערך סביב הודעה מסוימת, מעבר למה שאפשר להסביר בתנועת שוק רגילה. האירוע עשוי להיות פרסום דוחות, החלטה רגולטורית, מיזוג או חדשות אחרות שניתן לתזמן. הסקירה של MacKinlay מציגה את ההיגיון ואת העיצוב של מחקרי אירוע במימון, אך איכות המסקנה עדיין תלויה בהגדרת האירוע, במודל התשואה הצפויה ובחלון (MacKinlay, 1997)
תשואה חריגה אינה תשואה שנצפית ישירות. היא שארית שמחושבת כתשואה בפועל פחות התשואה הצפויה לפי אמת מידה שנבחרה. לכן CAR יכול להיות חיובי גם כשהתשואה בפועל של המניה שלילית, אם תחזית המודל שלילית יותר. כדי לפרש את המספר יש לציין את אמת המידה ואת התקופה
הגדירו את יחידת הניתוח: חברה אחת, תיק, או אוסף של הודעות מכמה חברות. אם רוצים לאמוד תגובה ממוצעת על פני אירועים רבים, צריך גם ממוצעים בחתך רוחב כמו AAR ו-CAAR, ומבחן שמביא בחשבון תלות אפשרית בין תשואות החברות
הגדירו את האירוע ואת זמנו במדויק
קבעו את זמן האירוע t=0 לפי מועד פרסום החדשות באזור הזמן המקומי של הבורסה שבה נייר הערך נסחר, ותעדו את אזור הזמן, התאריך ומקור חותמת הזמן. לאחר מכן מודדים את t במונחי ימי מסחר: t=-1 הוא יום המסחר הקודם ו-t=+1 הוא היום שאחריו, לא בהכרח היום הקלנדרי הקודם או הבא
אם ההודעה פורסמה לאחר סגירת המסחר, יום המסחר הרגיל הבא הוא בדרך כלל t=0, מפני שבשוק הסגור לא ניתן היה לתמחר את החדשות. אותו היגיון חל על הודעה בסוף שבוע או בחופשת שוק. הודעה לפני הפתיחה עשויה להיות משויכת לאותו יום מסחר; אם ההודעה פורסמה במהלך היום והשאלה דורשת להפריד תגובות של שעות או דקות, ייתכן שנתוני תוך-יום מתאימים יותר
אל תבלבלו בין מועד ההודעה לבין מועד יישום של מדיניות או השלמת עסקה. ייתכן שהמשקיעים צפו את ההודעה או שהמידע דלף, ולכן התגובה מתחילה לפני t=0. תעדו את מועד ההודעה הרשמי וציינו אם החלון נועד לכלול ציפיות מוקדמות
הפרידו בין חלון האמידה לחלון האירוע
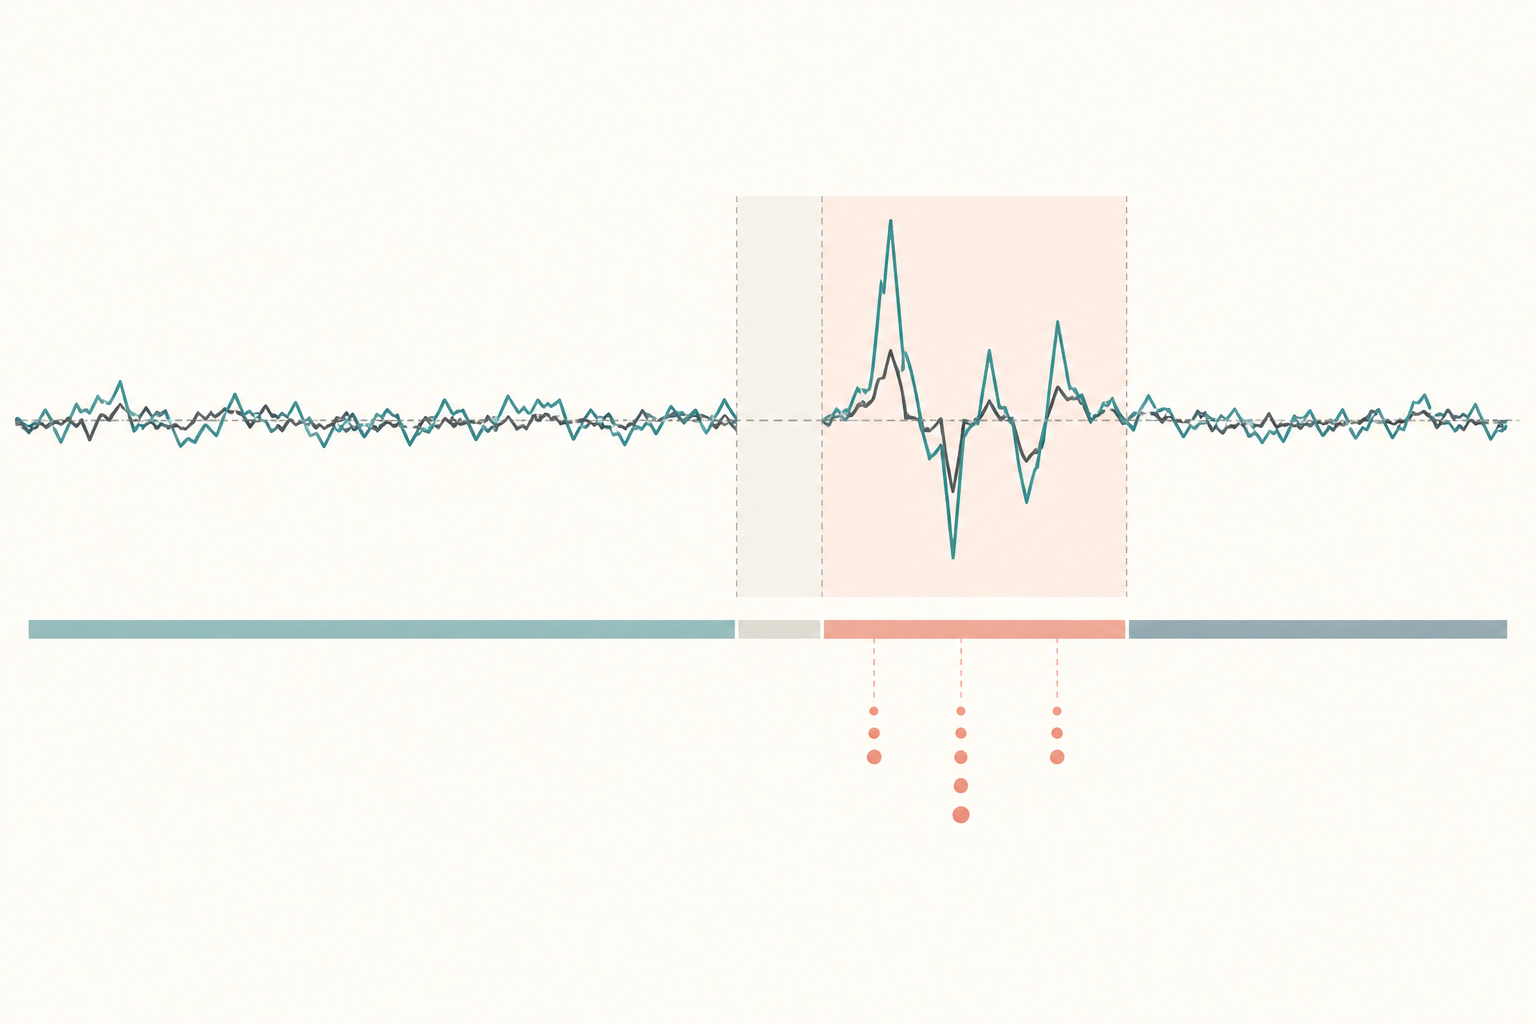
חלון האמידה משמש לאמוד את התשואה הצפויה בתנאים רגילים; חלון האירוע מודד סטייה סביב ההודעה. דוגמה להמחשה היא אמידת המודל בימי המסחר בתקופה שבין t=-250 ל-t=-30 ולאחר מכן לבדוק את חלון האירוע [-1,+1]. אלה גבולות לדוגמה ולא כלל; התאימו אותם לתדירות הנתונים, לתאריך האירוע ולשאלת המחקר
שני החלונות לא אמורים לחפוף. אם תשואות האירוע נכנסות לאמידת הפרמטרים, אמת המידה עלולה להיות מושפעת מהזעזוע שרוצים למדוד. פער ביניהם מצמצם זיהום כזה, אך פער ארוך מדי עשוי לגרום לפרמטרים להיות פחות מייצגים של המשטר ששרר בזמן האירוע
דווחו אילו ימי מסחר בפועל נכללו בכל חלון, וכיצד טופלו חגים, עצירות מסחר, מחירים חסרים ואירועים מקבילים. Brown ו-Warner בוחנים מאפיינים של הליכי מחקר אירוע בתשואות יומיות; המעבר מנתונים יומיים לנתוני תוך-יום משנה גם את דיוק העיתוי וגם את ההנחות (Brown and Warner, 198590042-X))
חשבו AR ו-CAR ממודל שצוין מראש
במודל השוק, התשואה הצפויה של נייר הערך נאמדת לפי תשואת השוק ושני פרמטרים שאומדו קודם: Rhat_i,t = alpha_i + beta_i R_m,t. כאן i מציין את נייר הערך, t את יום המסחר ו-R_m,t את תשואת מדד השוק שנבחר. ציינו את המדד, את הגדרת התשואה ואת התקופה ששימשה לאמידת הפרמטרים
התשואה החריגה היא AR_i,t = R_i,t - Rhat_i,t, כלומר התשואה בפועל פחות התשואה הצפויה. התשואה החריגה המצטברת בתקופה מ-t1 עד t2 היא CAR_i[t1,t2] = סכום AR_i,t באותם ימי מסחר. זהו סכום חשבוני של תשואות חריגות יומיות, לא תשואה מצטברת בריבית דריבית של אסטרטגיית קנייה והחזקה
שמרו על אותן יחידות בעת חיסור וחיבור של תשואות באחוזים. כאן pp מציין נקודת אחוז: 2.00% פחות 1.30% הם 0.70 נקודת אחוז, ולא עלייה יחסית של 0.70% לעומת התשואה הצפויה
עקבו אחר חישוב בחלון של שלושה ימים
נניח שהמודל שנאמד נתן alpha=0.10% ו-beta=1.20, וחלון האירוע הוא [-1,0,+1]. תשואות השוק הן [1.00%, -0.50%, 0.25%], והתשואות בפועל של המניה הן [2.00%, -1.00%, 1.10%]. אלה ערכים היפותטיים אחידים שנועדו להמחיש את החשבון, לא נתוני שוק
לפי Rhat_i,t = alpha_i + beta_i R_m,t, התשואות הצפויות הן [1.30%, -0.50%, 0.40%]. לאחר חיסור מהתשואות בפועל מתקבל AR=[+0.70pp, -0.50pp, +0.70pp]. לכן CAR בשלושת הימים הוא +0.70 - 0.50 + 0.70 = +0.90 נקודת אחוז
המשמעות היא שבחלון ההיפותטי המניה הניבה תשואה מצטברת הגבוהה ב-0.90 נקודת אחוז מתחזית מודל השוק המסוים. מכך לא נובע שההודעה לבדה גרמה לתנועה: ייתכן שהתרחשו חדשות אחרות, שהתחזית שגויה, או שהשוק כבר ציפה להודעה
הבחינו בין AAR ו-CAAR לבין תשואה מורכבת
עבור N אירועים או ניירות ערך, AAR_t הוא הממוצע של AR_i,t בחתך האירועים ביום t. לאחר מכן CAAR בחלון הימים שנבחר הוא סכום AAR_t לאורך אותם ימים. אם משתמשים באותו אוסף אירועים ובאותו חלון, CAAR שווה לממוצע של CAR הפרטניים
AAR מתאר את התגובה היומית הממוצעת, ואילו CAAR מסכם את סכומה בחלון. הציגו את גודל המדגם, כיצד נבחרו האירועים והאם אותן חברות מופיעות בכל יום. אם הרכב החברות משתנה בין הימים, הסכום המצטבר עשוי שלא לייצג את אותו אוסף לאורך כל החלון
להמחשה מתמטית בלבד: שתי תשואות חריגות יומיות של +10% ו-10% מסתכמות ל-CAR של 0%. אבל הרכבה עוקבת נותנת (1.10 × 0.90) - 1 = -1%. הדוגמה ממחישה ש-CAR אינו תשואת קנייה והחזקה מורכבת, ואינה סימולציית מסחר או תחזית
הביאו בחשבון שונות, תלות ומגבלות מבחן
השונות של התשואות עשויה לגדול בזמן האירוע; תופעה זו מכונה שונות המושרת על ידי האירוע. אם מבחן מניח שהשונות שאומדה בתקופה שקטה נשארת קבועה, שגיאות התקן וסטטיסטי המבחן עלולים להיות בלתי מתאימים. Boehmer, Musumeci ו-Poulsen דנים בהליכים שמביאים בחשבון שונות כזו במחקרי אירוע (Boehmer et al., 199190032-F))
אירועים בחברות שונות אינם בהכרח עצמאיים: הודעות באותו יום, חדשות ענפיות או ידיעה רחבה על השוק עשויות ליצור מתאם בין התשואות החריגות. התעלמות מתלות בחתך רוחב עלולה להקטין שגיאות תקן ולהציג ראיות כחזקות מדי. Kolari ו-Pynnönen דנים בהתאמות למבחני מחקר אירוע כשיש מתאם בין ניירות הערך (Kolari and Pynnönen, 2010)
ייתכן שהמשקיעים צפו את ההודעה, שחדשות אחרות פורסמו במקביל, ושהתוצאה רגישה לאורך החלון או למפרט המודל. דווחו על ציפיות מוקדמות וגורמים מערפלים, ובדקו חלונות ומודלים חלופיים סבירים בלי לבחור רק תוצאה נוחה. ראו גם מתאם לעומת סיבתיות והנחות רגרסיית OLS. מקדמי זמן האירוע בנתוני פאנל במדריך הפרש ההפרשים משתמשים במונח "מחקר אירוע" במסגרת סיבתית אחרת, ולא מודדים CAR סביב הודעה
פרשו את המספר ודווחו על העיצוב
דווחו על תאריך ושעת האירוע לפי הזמן המקומי של הבורסה, כלל שיוך t=0, מקור חותמת הזמן וחלונות האמידה והאירוע. ציינו את המדגם, מדד השוק, תדירות התשואות, משוואת התשואה הצפויה, ימי המסחר שנכללו בפועל והטיפול באירועים מקבילים ובנתונים חסרים
הציגו AR ו-CAR או AAR ו-CAAR יחד עם היחידות, גודל המדגם, מבחן ההשערה והנחותיו, הטיפול בשונות ובתלות בחתך רוחב, ורווחי סמך או שגיאות תקן מתאימים. הציגו ניתוחי רגישות שהעיצוב מצדיק והסבירו מה השתנה בין המפרטים
נסחו את המסקנה בזהירות: התוצאה היא סטייה מהתשואה הצפויה לפי המודל והחלון שנבחרו. היא אינה מוכיחה סיבתיות כשלעצמה, אינה מבטיחה שההשפעה תימשך ואינה קובעת שאסטרטגיה תהיה רווחית לאחר עלויות וסיכוני ביצוע. CAR חיובי או שלילי אינו המלצת מסחר
שאלות נפוצות
Q1האם CAR הוא מה שמשקיע היה מרוויח בקנייה ובהחזקה לאורך החלון?
לא בהכרח. CAR מחבר תשואות חריגות יומיות חשבונית ולא מרכיב אותן, והוא מחושב לאחר הפחתת התשואה הצפויה לפי מודל
Q2האם CAR חיובי מוכיח שההודעה העלתה את שווי החברה?
לא. הוא מציג סטייה מאמת מידה שנבחרה. חדשות מקבילות, ציפיות מוקדמות או שגיאת מודל עשויות להשפיע; המדד לבדו אינו יוצר השוואה סיבתית
Q3מתי כדאי להשתמש בחלון רחב מיום מסחר אחד?
חלון רחב עשוי ללכוד תגובה הדרגתית או אי-ודאות לגבי העיתוי, אך גם מגדיל את הסיכוי לחדשות אחרות. יש להצדיק אותו ולדווח על רגישות התוצאה
מקורות וקריאה נוספת
דיווח על בעיה
נכין אימייל עם קישור למאמר הזה. Mark יקבל את הדיווח רק לאחר שתשלחו אותו
בדיקה מהירה
סיימת לקרוא? בדוק את עצמך ב־3 שאלות
שאלה 01
כיצד מחשבים AR במחקר אירוע?
בחר תשובה כדי לראות את ההסבר
מילון מונחי אופציות
A relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
קראו את המדריך המעמיקMulticollinearityStrong linear dependence among included regressors that makes their separate coefficients imprecise and sensitive to the sample.
קראו את המדריך המעמיקDifference-in-differencesA quasi-experimental method subtracting the comparison group's contemporaneous change from the treated group's change to construct an untreated counterfactual.
קראו את המדריך המעמיק